Renda variável
Renda variável: por que alta, queda e distribuição não contam a história inteira
Leandro terminou a revisão da carteira com três palavras escritas ao lado dos investimentos:
- ação: caiu 24% — erro;
- ETF: subiu 16% — acerto;
- FII: distribuiu R$ 720 — renda.
Os dados são fictícios e representam apenas o período escolhido para o exemplo. Ainda assim, a conclusão parece pronta. A linha vermelha decepcionou, a linha verde funcionou e o fundo imobiliário “pagou”.
Antes de fechar a planilha, Leandro percebe um detalhe. A empresa por trás da ação divulgou resultados novos. O ETF que subiu concentra boa parte do patrimônio em poucas companhias. O fundo imobiliário distribuiu dinheiro, mas a cota terminou o período valendo menos.
As três palavras já não parecem suficientes.
A ação caiu porque o negócio se deteriorou, porque o preço anterior carregava expectativa demais ou porque o mercado mudou de humor? O ETF subiu graças a várias fontes de resultado ou dependeu principalmente de três posições? Os R$ 720 do FII foram acompanhados por qual mudança no valor das cotas e na receita do fundo?
Na renda fixa, o artigo anterior mostrou que a taxa pertence a um contrato. Na renda variável, não existe uma taxa contratada determinando quanto o capital deverá valer no futuro. O investidor participa de um negócio, de uma carteira ou de um patrimônio cujo resultado ainda será construído — e negociado todos os dias por pessoas com expectativas diferentes.
Por isso, alta não é atestado de qualidade. Queda não é prova completa de fracasso. Distribuição não é juro prometido.
A cotação é um preço negociado, não uma explicação pronta
Renda variável não significa apenas “investimento que sobe e desce”. Significa que não existe uma regra contratual capaz de definir previamente o retorno da posição. O resultado dependerá do que acontecer com o ativo e do preço pelo qual o mercado aceitar negociá-lo.
Isso cria duas camadas que se relacionam, mas não se confundem.
A primeira é econômica. Uma empresa vende, paga despesas, investe, assume dívidas e tenta gerar caixa e lucro. Um ETF reúne ativos segundo uma metodologia. Um fundo imobiliário recebe aluguéis, juros ou pagamentos de direitos e arca com custos e riscos.
A segunda é o preço. Investidores observam essas informações, formam expectativas e enviam ordens de compra e venda. Eles também reagem a juros, inflação, atividade econômica, regulação, liquidez, medo e entusiasmo.
Por causa disso, o preço pode mudar antes que o efeito econômico esteja completamente visível. Também pode cair quando um resultado melhora, se o mercado esperava melhora ainda maior. Pode subir depois de um resultado ruim, caso o cenário tenha sido menos negativo do que o preço já antecipava.
Considere uma empresa fictícia que elevou o lucro anual de R$ 12 milhões para R$ 15 milhões. À primeira vista, parece estranho que a ação caia. Mas suponha que o preço anterior refletisse expectativa de R$ 20 milhões e que a companhia anunciasse perda de um cliente importante para o ano seguinte. O resultado melhorou em relação ao passado e, ao mesmo tempo, a expectativa para o futuro piorou.
O exemplo mostra por que “lucro subiu” e “ação deveria subir” não formam uma lei. Ainda não permite classificar a queda como justa, exagerada ou temporária.
O preço importa. Ele define quanto você paga, quanto recebe na venda e qual perda ou ganho está disponível naquele momento. O erro é exigir que ele explique sozinho tudo o que aconteceu.
É exatamente o que Leandro precisa descobrir antes de transformar a queda de 24% da ação em “erro”: o número mostra o movimento, mas ainda não separa empresa, expectativa e preço.
Uma ação coloca duas perguntas na mesma mesa: qual empresa e qual preço?
Uma ação representa participação no capital de uma companhia. O acionista não empresta dinheiro para receber uma taxa preestabelecida; ele participa dos resultados e riscos do negócio dentro dos direitos da ação adquirida.
O retorno pode vir da valorização e de valores distribuídos pela empresa. Nenhuma dessas fontes é contratada como remuneração futura. A companhia precisa vender, administrar despesas, financiar suas atividades, investir e competir. Mesmo quando consegue fazer tudo isso, o preço pago pelo investidor continua relevante.
Imagine que alguém lhe ofereça 10% de uma pequena loja do bairro. Antes de discutir o preço da participação, você provavelmente perguntaria quanto a loja vende, quanto sobra, se perdeu clientes e qual dívida precisa pagar. Na bolsa, essa lógica econômica não desaparece porque a participação passou a ser negociada por um código.
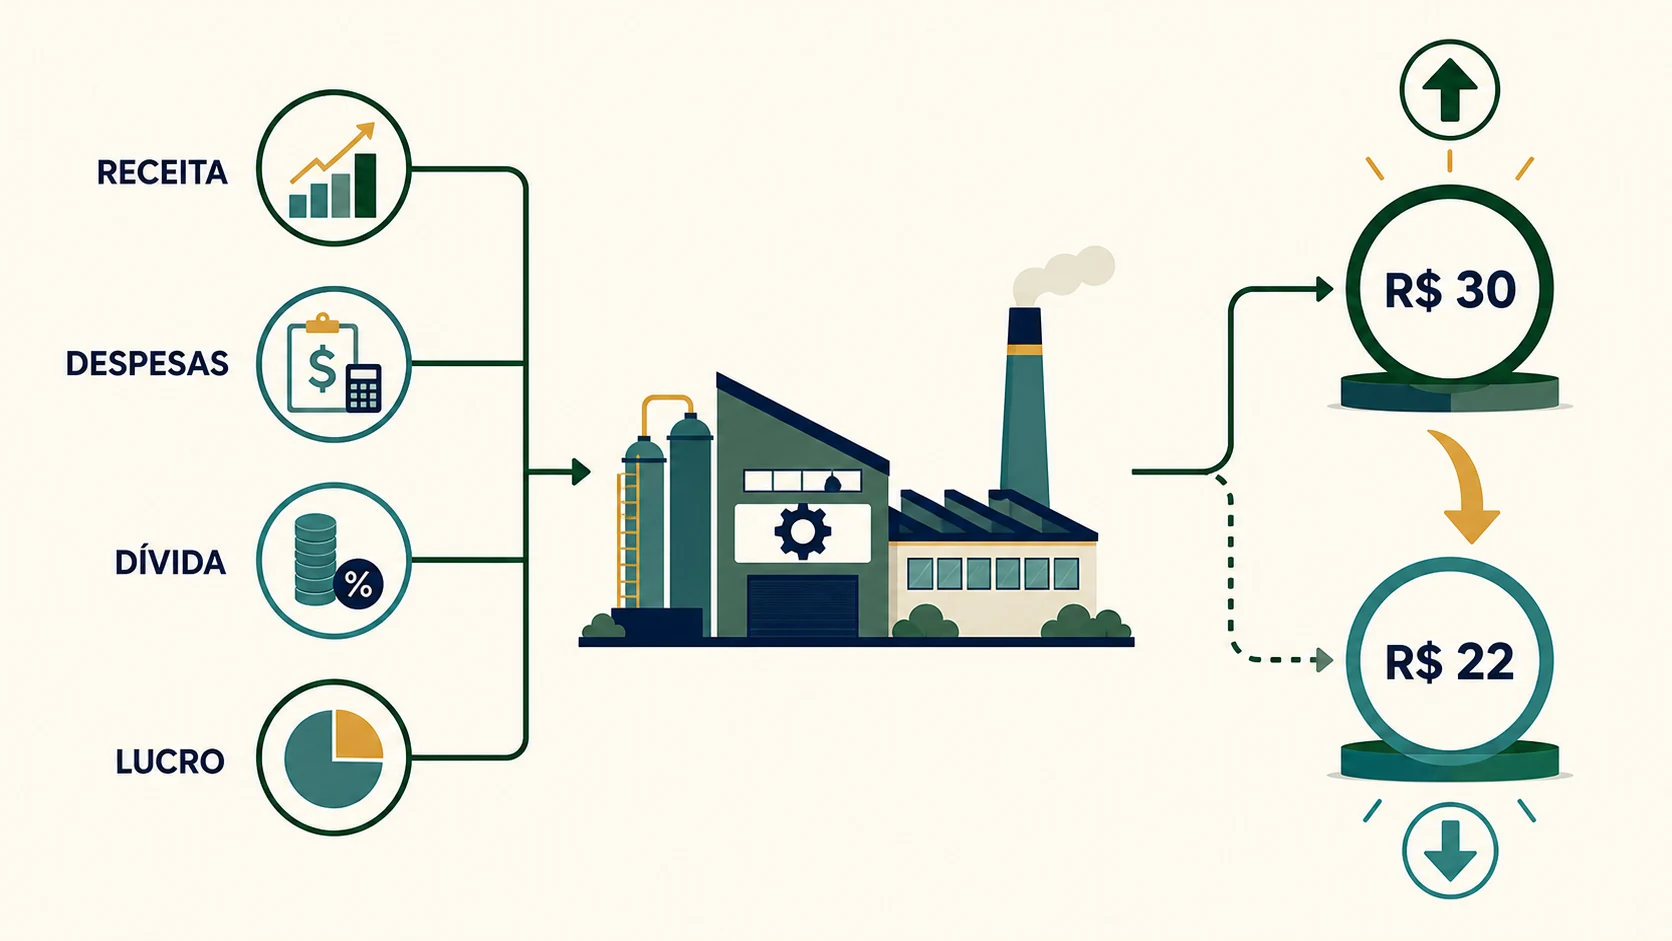
Veja a Companhia Caminho Azul Equipamentos, inteiramente fictícia. Em um ano didático, ela apresenta:
- receita de R$ 100 milhões;
- redução do lucro de R$ 10 milhões para R$ 7 milhões;
- despesas crescendo mais que as vendas;
- dívida maior;
- caixa menor.
A ação, antes negociada a R$ 30, passa a R$ 22. Quem havia comprado 100 ações por R$ 3.000 agora vê uma posição de R$ 2.200, diferença de R$ 800 ou aproximadamente 26,7%.
Nesse cenário, existem fatos econômicos que ajudam a explicar a revisão do preço. Porém, a cotação não caiu por uma fórmula mecânica que transforma cada real de lucro perdido em determinado valor de mercado. O preço anterior, as expectativas futuras, os juros, a concorrência e a confiança na gestão também entram na negociação.
Mude a situação. Uma empresa pode conservar clientes, reduzir dívidas e aumentar lucro, mas ainda assim oferecer uma ação pouco atraente se o preço exigir crescimento improvável durante muitos anos. “Boa empresa” e “boa compra a qualquer preço” são afirmações diferentes.
O movimento contrário também pede cautela. A Caminho Azul caiu de R$ 30 para R$ 22, mas “barata” seria uma conclusão apressada. Talvez o risco tenha aumentado mais do que o preço caiu. Talvez o negócio possa se recuperar. Talvez a expectativa anterior fosse excessiva. Sem investigar o que mudou e o que o preço passou a exigir, “desconto” é apenas um nome confortável para uma queda.
Leandro já pode corrigir a primeira anotação: cair não prova, por si só, que a compra foi um erro — mas também não transforma a ação automaticamente em oportunidade. A queda abriu uma investigação sobre o negócio e o preço.
Dividendos são uma distribuição, não um salário do investimento
Quem recebe salário espera um pagamento definido por uma relação contratual. O acionista não contratou a empresa para depositar determinado valor todos os meses. Se a Caminho Azul distribuiu R$ 2 por ação no ano anterior, não assumiu a obrigação de repetir o pagamento. Lucro, caixa, dívidas, necessidades de investimento, estatuto e decisões societárias influenciam o que pode ser distribuído.
A empresa pode aumentar, reduzir ou suspender valores. Também pode reter recursos para expandir, amortizar dívidas ou proteger o caixa. Reinvestir não é automaticamente bom, assim como distribuir não é automaticamente ruim; importa o que a companhia consegue fazer com o capital e quais direitos e regras se aplicam.
O exemplo das 100 ações ajuda a enxergar outro ponto. Suponha que, durante o período da queda de R$ 30 para R$ 22, o investidor tenha recebido R$ 2 por ação:
- valor inicial: 100 × R$ 30 = R$ 3.000;
- valor final das ações: 100 × R$ 22 = R$ 2.200;
- distribuições recebidas: 100 × R$ 2 = R$ 200;
- posição mais valores recebidos: R$ 2.400;
- resultado simplificado: perda de R$ 600, ou 20%, antes de custos e tributos aplicáveis.
Olhar somente a cotação mostraria queda de 26,7%. Olhar apenas para os R$ 200 recebidos poderia criar a sensação de renda positiva. O conjunto revela outra história.
Em termos diretos: receber R$ 200 não significa, sozinho, ter ganhado dinheiro. A posição mais os valores recebidos terminou em R$ 2.400, abaixo dos R$ 3.000 iniciais.
O cálculo é deliberadamente simples e ignora datas, reinvestimentos e efeitos tributários. Além disso, quando um ativo passa a ser negociado sem o direito a um provento já anunciado, existe ajuste de referência relacionado ao valor distribuído. Dividendo não aparece do nada nem deixa o investidor automaticamente mais rico no momento do pagamento.
Histórico de distribuição pode ajudar a estudar a companhia. Não transforma lucro futuro em obrigação nem substitui a análise do negócio.
Um ETF pode reunir muitos ativos e continuar dependente de poucas ideias
Leandro chamou a alta de 16% do ETF de “acerto”. Antes de manter esse veredicto, precisa abrir o que existe dentro dele.
ETF é um fundo cujas cotas são negociadas no mercado e cuja carteira segue uma estratégia, geralmente vinculada a um índice. Ele pode simplificar o acesso a várias empresas, setores, países ou títulos por meio de uma única cota.
Essa facilidade responde “como comprar a cesta”. Ainda falta entender qual cesta foi comprada.
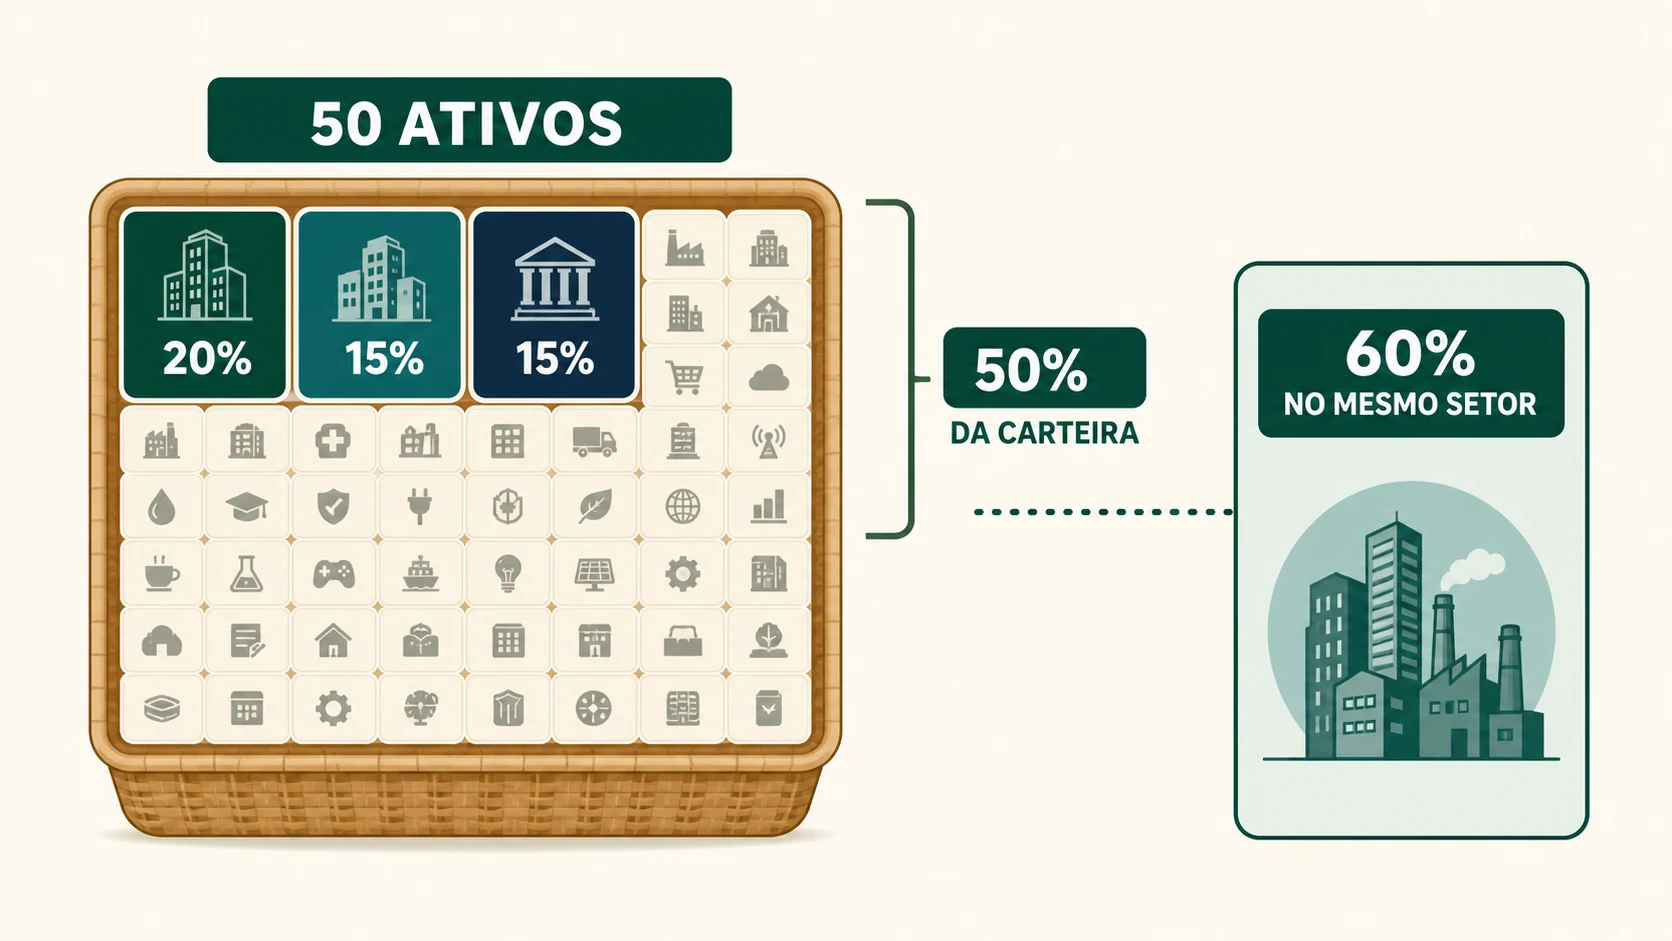
Considere um ETF hipotético com 50 ativos. O número transmite amplitude. Ao abrir a composição, porém, Leandro encontra estes pesos:
- maior posição: 20%;
- segunda: 15%;
- terceira: 15%;
- três maiores juntas: 50% do fundo;
- ativos do mesmo setor: 60% da carteira.
Há cinquenta nomes, mas metade do resultado depende diretamente de três posições. Além disso, uma mudança que atinja o setor predominante pode alcançar boa parte dos outros ativos ao mesmo tempo.
Pense numa compra de supermercado com cinquenta itens. A lista parece variada até você perceber que metade do valor está concentrada em três produtos e que boa parte do restante depende do mesmo fornecedor. Contar embalagens não revela de onde vem a dependência. No ETF, contar linhas também não mostra pesos nem riscos compartilhados.
O ETF não deixou de ser uma cesta. O que mudou foi a qualidade da pergunta. Em vez de contar componentes, o investidor passa a observar pesos, critérios de entrada e saída, limites, setores e fatores de risco.
Também vale investigar:
- qual índice ou estratégia o fundo busca acompanhar;
- como a metodologia escolhe e pondera os ativos;
- quando ocorre rebalanceamento;
- quais custos reduzem o acompanhamento;
- como preço de mercado e valor patrimonial se relacionam;
- qual é a liquidez das cotas;
- se existem exposição internacional e risco cambial.
Um ETF internacional pode valorizar na moeda de origem e ter resultado diferente em reais porque o câmbio também se moveu. Um ETF setorial pode cumprir exatamente sua metodologia e continuar concentrado. Um fundo de índice não promete superar o mercado nem impede perdas; ele entrega a exposição definida pelas próprias regras, descontadas diferenças operacionais e custos.
A alta de 16% continua sendo positiva naquele período. O que mudou foi a pergunta: quanto veio das três maiores posições, de um único setor, do câmbio ou de uma condição de mercado que pode não se repetir? “Acerto” era uma conclusão maior que a informação disponível.
No FII, distribuição, receita e preço da cota contam partes diferentes
Leandro ainda tem uma terceira anotação: o FII distribuiu R$ 720, portanto entregou “renda”. O valor recebido é real. A dúvida é o que aconteceu com a estrutura que o produziu e com o restante da posição.
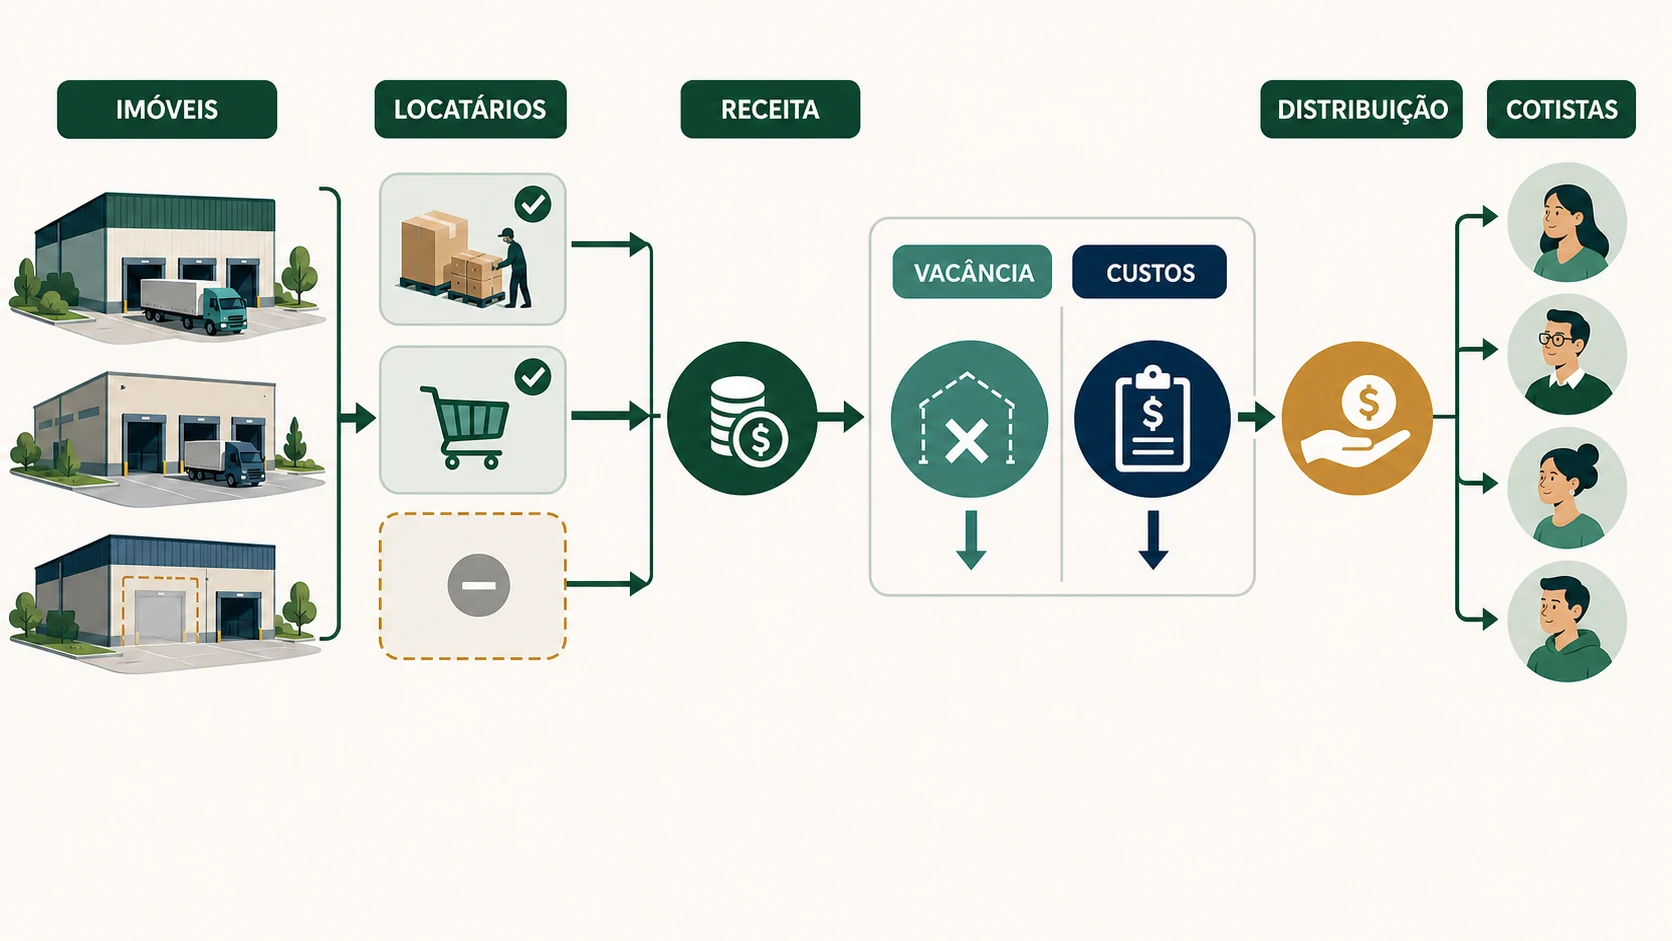
O investidor de um fundo imobiliário possui cotas de uma estrutura coletiva. O patrimônio pode incluir imóveis, direitos ligados ao setor, recebíveis ou uma combinação, conforme a política do fundo. O cotista não é dono direto de uma sala específica; participa economicamente do fundo segundo suas regras.
Considere o FII fictício Horizonte Logístico, com dez imóveis e receita mensal de R$ 1 milhão. Um locatário relevante deixa parte dos espaços. No exemplo, a receita cai para R$ 850 mil enquanto determinados custos permanecem.
Mesmo que ainda entre dinheiro naquele mês, qualquer participante perguntaria quanto tempo o espaço ficará vazio, se chegará outro locatário e quais custos continuarão. A distribuição mostra uma saída de caixa para o cotista; não responde sozinha como receita, patrimônio e riscos estão evoluindo.
Essa redução não define automaticamente quanto será distribuído nem quanto a cota cairá. O fundo pode ter reservas, novas locações, multas contratuais, outras receitas, despesas e decisões de gestão. O mercado também reage a juros, crédito, qualidade dos imóveis, prazos dos contratos e expectativas.
Ainda assim, a situação mostra por que uma distribuição não é taxa contratada. Se uma pessoa possui 100 cotas e o fundo distribui R$ 1 por cota em determinado mês, ela recebe R$ 100. Se posteriormente o valor cai para R$ 0,75, recebe R$ 75. O pagamento mudou porque a estrutura econômica e as decisões do fundo podem mudar.
Há uma segunda camada: o preço das cotas.
Suponha que o investidor tenha comprado 100 cotas a R$ 100, aplicando R$ 10 mil. Ao fim de doze meses hipotéticos:
- cada cota vale R$ 94;
- a posição vale R$ 9.400;
- as distribuições acumuladas somaram R$ 900;
- posição mais valores recebidos totalizam R$ 10.300, antes de custos e tributos aplicáveis.
A cota caiu 6%, mas o resultado simplificado da posição foi positivo em 3%. Em outro cenário, as distribuições poderiam ser insuficientes para compensar uma queda maior. Nenhum dos dois componentes deveria desaparecer da análise.
É essa soma que faltava na anotação de Leandro. Os R$ 720 recebidos dizem quanto entrou; para interpretar o resultado, ele ainda precisa descobrir quanto as cotas passaram a valer e de onde veio o pagamento.
Também não faz sentido tratar todos os FIIs como se carregassem os mesmos riscos. Fundos com imóveis físicos dependem, entre outros fatores, de ocupação, contratos, locatários e qualidade dos ativos. Fundos de recebíveis se expõem com mais peso a crédito, garantias, indexadores e estrutura dos direitos. Estratégias híbridas combinam fontes. O nome “FII” é o início da abertura do patrimônio, não a conclusão.
O resultado completo não cabe na coluna “cotação”
Se você colocou R$ 10 mil, recebeu R$ 900 e hoje a posição vale R$ 9.400, não faz sentido escolher apenas um desses números para contar a história. Primeiro vem a consequência em dinheiro; depois, a forma de organizá-la:
resultado da posição = variação do valor + quantias recebidas − custos − tributos aplicáveis.
Essa expressão não pretende substituir o cálculo fiscal nem atender a todas as estruturas. Ela corrige duas leituras incompletas.
A primeira observa apenas preço. Se a cota caiu, conclui que tudo deu errado, mesmo quando houve distribuições. Se a ação subiu, chama o investimento de bom sem perguntar quanto custou negociar, que risco foi assumido ou o que mudou no negócio.
A segunda observa apenas renda. Soma dividendos ou distribuições e ignora que a posição pode valer menos, que o pagamento pode não se repetir ou que parte do patrimônio foi convertida em caixa.
É por isso que o FII da abertura não pode ser classificado apenas pelos R$ 720 distribuídos. Leandro precisa comparar quanto investiu, quanto as cotas valem, o que recebeu e quais custos e regras tributárias se aplicam. O mesmo vale para a ação e o ETF.
Corretagem, quando cobrada, emolumentos, spread, taxas de fundos e tributação podem reduzir o resultado. As regras variam conforme ativo, operação e situação do investidor, e podem existir obrigações de apuração e registro. Este artigo não precisa virar uma tabela fiscal: o passo necessário é consultar as regras atuais e não misturar resultado bruto com líquido.
Uma queda informa movimento; a causa precisa ser investigada
A ação caiu. Antes de chamar isso de erro, Leandro precisa descobrir o que mudou. A empresa perdeu clientes? A dívida piorou? Uma vantagem competitiva desapareceu? Juros e expectativas podem ter mudado, ou talvez tenha surgido um problema temporário que possa ser corrigido.
Observar a oscilação é ver o preço variar ao longo do tempo. Investigar a causa é separar mudanças no ativo, no mercado e nas expectativas. A variação pode ser pequena ou intensa; sua magnitude não explica automaticamente sua origem.
Uma queda pode se transformar em perda realizada quando o investidor vende abaixo do valor de compra. Já a perda permanente de capital envolve uma deterioração ou evento que reduz de forma duradoura a possibilidade de recuperação econômica — por exemplo, destruição de valor no negócio, falha da estrutura ou fatos que invalidem a tese de forma relevante.
Suponha que uma ação caia 28%. A cor vermelha não informa qual destas situações ocorreu:
- a empresa perdeu clientes importantes;
- a dívida se tornou difícil de sustentar;
- uma vantagem competitiva desapareceu;
- o mercado reduziu expectativas sem mudança equivalente no negócio;
- juros maiores fizeram investidores exigir preço menor;
- o preço anterior era excessivo;
- surgiu um problema temporário, mas solucionável;
- a tese original estava errada.
Uma queda pode acompanhar deterioração permanente ou oscilação temporária. Só a investigação permite distinguir as duas.
Uma loja pode vender menos durante uma semana de chuva e continuar saudável. Outra pode vender menos porque perdeu o principal cliente e acumulou dívida. O sintoma visível é semelhante; a causa, não. Na cotação, a queda também é o que aparece primeiro. A análise começa quando se procura o que a produziu.
“É só esperar” não é análise. Empresa pode quebrar, perder relevância ou nunca recuperar determinado nível de preço. Um índice pode continuar concentrado. Um FII pode carregar imóveis ou créditos que perderam qualidade. O fato de um ativo já ter voltado em outros ciclos não cria obrigação de voltar no próximo.
O longo prazo oferece espaço para que negócios executem planos e para que ciclos sejam atravessados. Esse espaço tem valor, mas não é garantia. O tempo amplia a possibilidade de uma tese se desenvolver; também amplia o período em que uma tese errada pode consumir capital.
Em vez de decidir pela magnitude da queda, compare fatos atuais com o motivo da compra:
- O que precisava acontecer para o investimento funcionar?
- Isso ainda está acontecendo?
- Qual risco aumentou?
- A fonte do resultado enfraqueceu ou apenas o preço mudou?
- Eu manteria a posição se não soubesse por quanto comprei?
Essas perguntas não realizam uma análise completa. Elas impedem que esperança e medo sejam confundidos com evidência.
Um preço na tela não garante saída por aquele preço
Você anuncia um objeto por R$ 2.000. Isso não garante que exista alguém disposto a pagar R$ 2.000 naquele instante. O preço anunciado e o valor que um comprador aceita podem ser diferentes.
Na bolsa, ações, ETFs e FIIs também precisam encontrar compradores e vendedores. A cotação exibida pode representar o último negócio, a melhor oferta disponível ou outro dado da plataforma. Para vender, é necessário encontrar uma ordem de compra compatível.
Suponha um ativo de menor volume. A melhor intenção de compra está em R$ 18,70, enquanto a menor intenção de venda está em R$ 19,20. A diferença de R$ 0,50 é o spread entre compra e venda.
Se alguém precisa vender uma quantidade maior do que a disponível a R$ 18,70, a ordem pode alcançar compradores que oferecem preços inferiores. O aplicativo continuar mostrando negociações não garante que todo o lote sairá pelo valor desejado.
Liquidez, portanto, envolve volume, profundidade das ofertas, spread e prazo. Um ativo listado em bolsa pode ter liquidez menor do que outro. E vender rapidamente pode exigir aceitar um preço diferente daquele usado para avaliar a posição segundos antes.
Para quem investe quantias pequenas em ativos muito negociados, a diferença pode parecer quase invisível em períodos normais. Ela se torna mais importante quando a posição cresce, o mercado se estressa ou o ativo recebe poucas ordens.
O tamanho da posição transforma oscilação em consequência
O risco não depende apenas do ativo. Depende também de quanto da vida financeira foi colocado nele.
Considere um patrimônio investível de R$ 80 mil e uma queda de 30% em determinada posição.
| Peso inicial da posição | Valor exposto | Perda de 30% | Impacto sobre o patrimônio total |
|---|---|---|---|
| 4% da carteira | R$ 3.200 | R$ 960 | 1,2% |
| 65% da carteira | R$ 52.000 | R$ 15.600 | 19,5% |
O ativo caiu os mesmos 30%. A consequência não foi a mesma.
Em outras palavras: o ativo caiu os mesmos 30%; a vida financeira não sentiu os mesmos 30%.
Isso não define percentuais ideais. Mostra por que estudar uma empresa, ETF ou FII sem olhar o tamanho da posição deixa metade da decisão escondida. Um risco compreendido pode se tornar insustentável quando concentra grande parte do patrimônio necessário ao plano.
A reação emocional também muda quando o gráfico vira dinheiro real. Dizer que suportaria uma queda de 28% parece abstrato. Ver R$ 18.400 se transformarem em R$ 13.248 significa conviver com uma redução de R$ 5.152.
O percentual descreve o movimento. Os R$ 5.152 mostram o tamanho da consequência dentro do plano.
A pergunta não é apenas “eu me sentiria mal?”. É: o plano continuaria de pé ou surgiria a necessidade financeira de vender? Alguém pode estar emocionalmente calmo e não ter capacidade para absorver a perda. Outra pessoa pode ter estrutura financeira e, ainda assim, tomar decisões impulsivas diante da oscilação.
O perfil de investidor aprofundará essa combinação. Aqui, basta reconhecer que tamanho, função e comportamento pertencem à mesma posição.
Três códigos podem depender do mesmo problema
Leandro começou com R$ 27 mil destinados a um objetivo de longo prazo. Dividiu o valor igualmente entre uma ação, um ETF e um FII: R$ 9 mil em cada. Três produtos, três partes iguais. Parecia diversificado.
Quando abriu as exposições, encontrou outra estrutura:
- a ação pertence a uma empresa muito dependente de crédito imobiliário;
- o ETF concentra parcela relevante em bancos, construção e consumo financiado;
- o FII possui imóveis e recebíveis sensíveis a juros, crédito e atividade econômica.
Os códigos são diferentes. Algumas causas de perda se repetem.
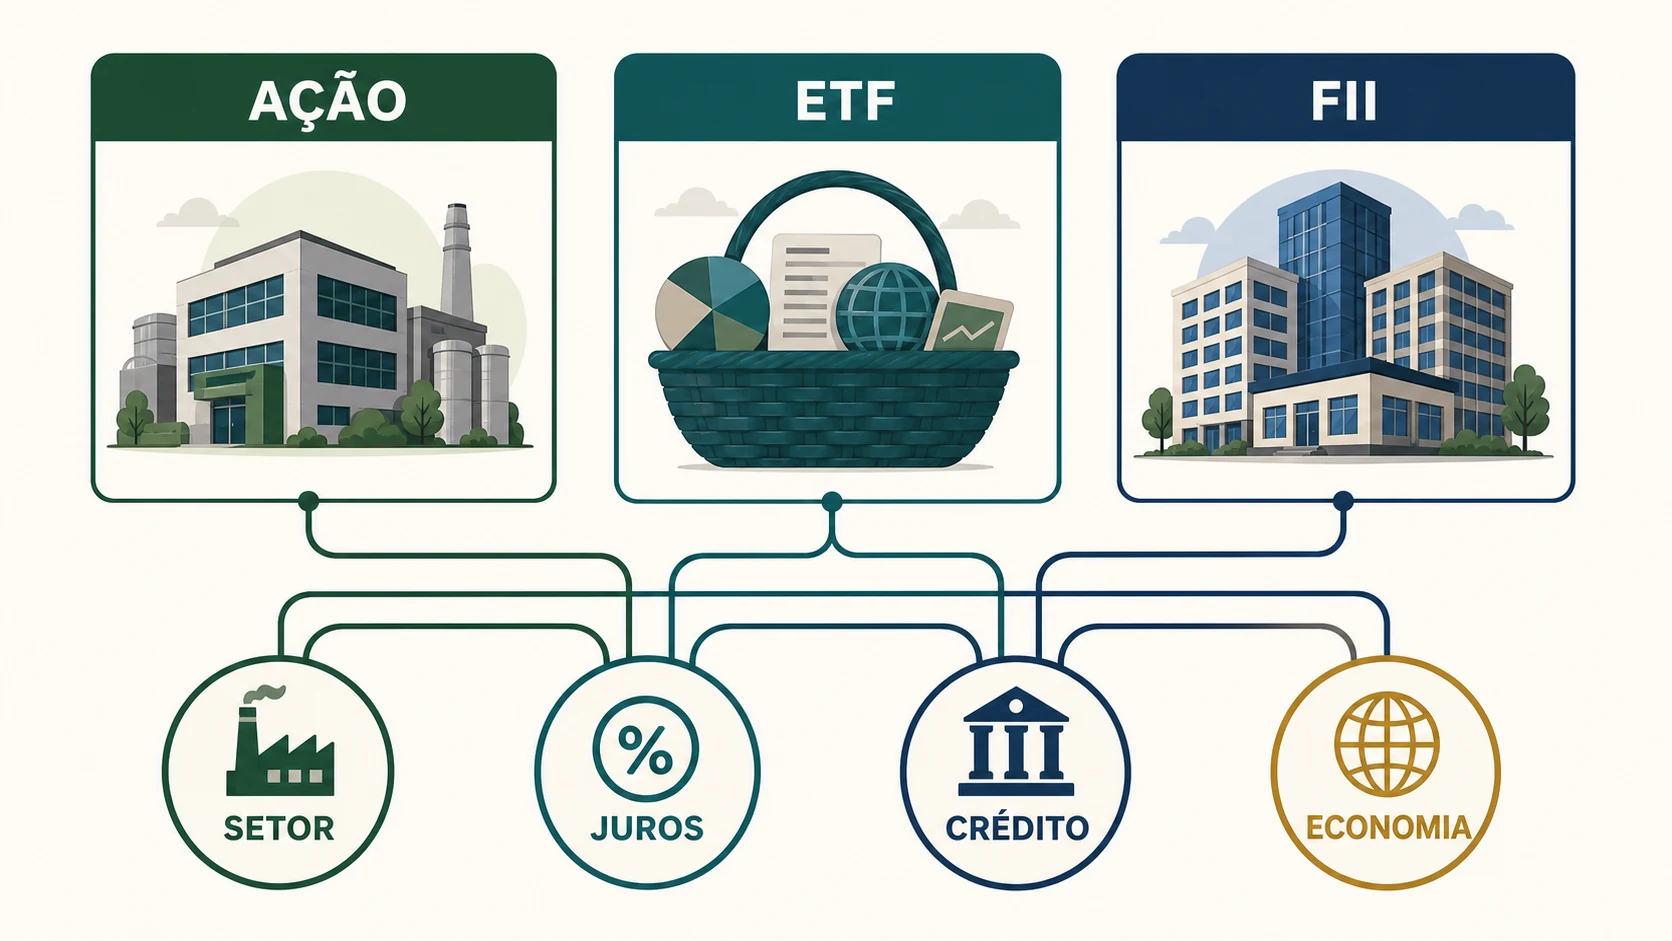
Uma elevação de juros pode pressionar financiamento, atividade imobiliária, valor presente dos ativos e atratividade relativa das cotas. Uma piora do crédito pode afetar clientes da empresa, componentes do ETF e devedores dos recebíveis do fundo. Dividir o dinheiro em três partes não dividiu esses fatores na mesma proporção.
Leandro não precisa concluir que os três ativos são ruins nem vender automaticamente. Precisa substituir “quantas linhas existem?” por “de quantas fontes de risco o resultado depende?”.
Três códigos não significam, necessariamente, três riscos independentes. A divisão em partes iguais organizou o dinheiro; só a abertura das exposições revela se também dividiu as dependências.
Essa investigação também evita sobreposição menos visível. O ETF pode já possuir ações da empresa comprada separadamente. O fundo pode estar exposto a locatários ou grupos econômicos presentes na cesta. Sem abrir composições, a carteira parece mais variada do que é.
Rentabilidade passada é evidência para estudar, não contrato para repetir
Depois de abrir a composição, Leandro sabe que a alta de 16% descreve o período, sem transformar o ETF em vencedor. Mas por que não escolher simplesmente o investimento que mais subiu? Outra pessoa poderia encontrar um gráfico com alta de 40% no último ano ou um FII que distribuiu determinado percentual ao mês e projetar a mesma sequência para frente.
O passado pode ser útil. Ele ajuda a observar como o ativo reagiu a juros, crises, mudanças no setor, períodos de euforia e alterações na própria carteira. Também revela volatilidade e histórico de distribuições.
O erro aparece quando descrição vira previsão. Um ETF que subiu pode ter ficado mais concentrado ou caro. Uma empresa pode encerrar um ciclo favorável. A distribuição de um FII pode ter incluído receitas não recorrentes. O período escolhido pode começar num preço deprimido e terminar num pico.
Histórico responde “o que ocorreu sob aquelas condições?”. Não responde “o que será pago no próximo período?”.
Uma comparação que não escolhe um vencedor
Depois de abrir os três investimentos, conseguimos colocá-los lado a lado. Ação, ETF e FII podem fazer parte da renda variável, mas conduzem a investigações diferentes.
| Instrumento | O que move a camada econômica | De onde pode vir o resultado | Mudança que merece atenção | O que olhar primeiro |
|---|---|---|---|---|
| Ação | Vendas, custos, lucro, caixa, dívida, estratégia e concorrência da empresa | Valorização e valores eventualmente distribuídos | Deterioração do negócio, expectativa excessiva, diluição ou governança | Empresa, riscos, direitos e preço pago |
| ETF | Ativos do índice, metodologia, pesos, rebalanceamentos e moeda | Variação da cesta e eventuais distribuições conforme a estrutura | Concentração, mudança metodológica, câmbio, custo e liquidez | Índice, composição, maiores pesos e regras |
| FII | Imóveis, locatários, contratos, recebíveis, crédito, custos e gestão | Distribuições e variação da cota | Vacância, inadimplência, perda de qualidade, juros e decisões de gestão | Patrimônio, fontes de receita, relatórios, riscos e preço |
A tabela não informa qual é melhor. Também não atribui um nível universal de risco. Uma ação diversificada em receitas pode ser menos dependente de um fator específico do que um ETF setorial concentrado. Um FII pode ter ampla carteira ou depender de poucos locatários. O produto concreto e o tamanho da posição definem a exposição real.
Antes de comprar — ou de reagir a uma queda — escreva oito respostas
Leandro começou com três palavras. Agora já pode substituir cada veredicto por perguntas que podem ser verificadas. Este roteiro não tenta prever o mercado; ele obriga a decisão a possuir uma tese que possa ser revisada.
1. O que existe por trás do código?
Nomeie a empresa, o índice, a carteira ou o patrimônio. Se a resposta terminar no código de negociação, a análise ainda não começou.
2. De onde o resultado pode vir?
Explique quais lucros, receitas, pagamentos, ativos ou expectativas poderiam sustentar valorização e distribuições.
3. O que precisa acontecer para a tese funcionar?
Registre duas ou três condições observáveis: crescimento de receita, manutenção de margens, ocupação, qualidade do crédito, execução da metodologia ou outra dependência realmente central.
4. O que mostraria que a tese falhou?
Defina fatos que mudariam a decisão. “Cair 10%” é apenas uma regra de preço; perder o principal cliente, aumentar dívida sem retorno ou deteriorar recebíveis são mudanças econômicas.
5. Que riscos já aparecem em outras posições?
Abra o ETF, identifique setores e verifique empresas, locatários, devedores, países e moedas repetidos.
6. Quanto esta posição representa no conjunto?
Traduza uma queda possível em reais e no impacto sobre o objetivo. O mesmo ativo produz consequências diferentes conforme o peso.
7. Em que situação eu precisaria vender?
Considere necessidade de dinheiro, baixa liquidez, mudança da tese e limites do plano. Não dependa de vender rapidamente pelo último preço exibido.
8. Qual fato justificaria uma revisão?
Crie um calendário e gatilhos informativos. Resultado trimestral, relatório do fundo, rebalanceamento do índice ou mudança relevante no objetivo fazem mais sentido do que reagir a cada notificação.
Uma resposta pode continuar incerta. O importante é saber onde está a incerteza. Se a única tese for “subiu muito” ou “caiu bastante”, o preço tomou o lugar da análise.
Leandro apaga os três veredictos
A ação caiu 24%. Leandro já não escreve “erro” antes de comparar a empresa atual com a tese que justificou a compra. A queda pode refletir deterioração, preço anterior exagerado, expectativa revista ou uma combinação. Se o motivo da compra deixou de existir, esperar não o reconstrói.
O ETF subiu 16%. A palavra “acerto” também perde a pressa. A carteira pode ter cumprido a estratégia e ainda carregar concentração maior do que Leandro imaginava. A alta descreve o período; não garante o seguinte nem elimina o risco compartilhado.
O FII distribuiu R$ 720. Agora o valor entra numa conta maior: quanto as cotas passaram a valer, de onde veio a receita, o pagamento pode se repetir e que riscos existem no patrimônio?
Preço, distribuição e histórico continuam importantes. Apenas deixaram de atuar como veredictos isolados.
Essa é a mudança central da renda variável. A tela informa o ponto em que o mercado aceita negociar. O investidor precisa investigar o caminho que poderia produzir valor — e os fatos que poderiam interrompê-lo.
Quando essa investigação existe, uma queda deixa de ser automaticamente ameaça, desconto ou promessa de recuperação. Torna-se um dado a ser explicado. E somente depois da explicação faz sentido decidir.
Perguntas frequentes
Renda variável significa que posso perder todo o dinheiro?
Pode haver perda parcial ou total, dependendo do ativo e do evento. Falência, deterioração, fraude, concentração e preço de saída podem causar perdas severas. A estrutura de um ETF ou FII distribui alguns riscos, mas não impede prejuízo.
Uma ação que caiu ficou barata?
Não necessariamente. O preço menor pode refletir piora do negócio, aumento do risco ou revisão de expectativas. Para chamar de barata, ainda seria necessário analisar empresa, perspectivas e valor — não apenas comparar com a cotação anterior.
Dividendos são garantidos?
Não. Dependem de lucros, caixa, regras aplicáveis e decisões da companhia. Pagamentos passados ajudam a estudar o histórico, mas não criam uma taxa futura contratada.
ETF é automaticamente diversificado?
Não. Ele reúne uma carteira, porém a metodologia pode concentrar pesos em poucas empresas, setores, países, moedas ou fatores. Abra a composição e observe as dependências.
FII paga rendimento fixo todo mês?
Não. Receitas, custos, vacância, crédito, gestão e regras do fundo podem alterar as distribuições. O preço da cota também participa do resultado total.
Uma queda significa que o investimento deu errado?
Não por si só. Compare os fatos com a tese. O preço pode oscilar sem deterioração equivalente, mas também pode cair porque o valor econômico e os riscos mudaram.
Investimento de longo prazo sempre se recupera?
Não. Tempo ajuda a atravessar alguns ciclos, mas não corrige empresa quebrada, fundo deteriorado, índice concentrado, fraude ou tese errada. Não existe data obrigatória de recuperação.
Como comparar ação, ETF e FII?
Compare o que existe por trás, a fonte possível de resultado, os riscos, a liquidez, os custos e o peso na carteira. Não use valorização recente ou distribuição isolada como ranking.
Preciso acompanhar a cotação todos os dias?
Não necessariamente. A frequência deve acompanhar a estratégia e os fatos relevantes, não a ansiedade. Resultados, relatórios, mudanças de composição e eventos que afetam a tese costumam ser mais úteis que cada oscilação diária.
Fontes oficiais para continuar estudando
Os conceitos foram conferidos em fontes públicas e primárias. Estruturas, tributação e regras de negociação podem mudar; consulte os documentos atuais do ativo e dos órgãos competentes. Acesso verificado em 1º de setembro de 2026.