Ethereum e contratos inteligentes
Ethereum e contratos inteligentes: por que essa tecnologia pode transformar serviços financeiros
Um contrato financeiro pode começar em um documento, passar pela conferência de uma empresa, entrar no sistema de outra, esperar autorização, gerar um pagamento e terminar numa conciliação entre registros diferentes.
Cada etapa existe por um motivo. O problema aparece quando as partes repetem a mesma verificação, digitam a mesma informação em sistemas que não conversam ou descobrem uma divergência somente depois da operação.
Agora considere outra possibilidade: parte dessas condições é escrita previamente em regras programáveis. Quando um dado verificável chega, a regra executa a ação prevista e registra o resultado.
A pergunta não é se o Ethereum acabará com os bancos. É mais concreta: o que muda quando determinadas regras financeiras podem ficar mais próximas da execução?
Contrato inteligente não pensa: executa uma regra
Um contrato inteligente é um programa armazenado e executado numa rede blockchain. Sua lógica pode ser resumida assim:
SE a condição verificável A ocorrer → EXECUTAR a ação B.
Suponha que uma empresa emita um ativo com pagamento programado. A regra pode prever que, numa data definida e havendo saldo disponível, determinado valor seja distribuído aos endereços registrados.
O programa não sabe se o pagamento é justo. Não percebe que uma das partes “quis dizer outra coisa”. Não interpreta uma conversa nem considera uma exceção que não foi programada. Ele verifica as condições representadas no sistema e executa o que o código permite.
Essa precisão pode reduzir trabalho manual. Também pode reproduzir um erro com grande velocidade.
Um PDF descreve a obrigação; o código pode executar parte dela
Um contrato tradicional em PDF registra direitos, deveres, prazos e condições. Para produzir efeito, pessoas e sistemas precisam interpretar o documento, conferir fatos e executar as providências.
Um contrato inteligente pode incorporar partes que sejam objetivamente executáveis. Se o pagamento chegou e a condição registrada foi cumprida, por exemplo, uma credencial digital pode ser liberada.
Isso não torna o documento legal desnecessário. Muitas obrigações dependem de identidade, legislação, intenção, análise humana ou fatos que não cabem numa condição binária. A relação jurídica pode continuar em documentos e instituições enquanto uma parte operacional é automatizada.
Pense num aluguel. O contrato jurídico define direitos e deveres. Uma regra programável pode registrar o pagamento e liberar uma credencial de acesso. Se houver infiltração, disputa sobre multa ou incapacidade civil, o código não resolve sozinho a controvérsia.
Blockchain é o ambiente compartilhado dessa execução
Neste contexto, blockchain é um registro compartilhado no qual participantes validam transações segundo regras comuns. Ela mantém histórico, estado dos ativos e resultados das operações sem depender de uma única cópia privada como referência exclusiva.
Exemplo: duas instituições precisam saber se uma garantia continua bloqueada. Em sistemas isolados, cada uma mantém seu registro e depois reconcilia diferenças. Numa infraestrutura compartilhada, ambas podem consultar o mesmo estado validado.
Isso não significa que toda informação deva ser pública nem que qualquer blockchain sirva para qualquer operação. Privacidade, permissão de acesso, desempenho e governança continuam sendo decisões de projeto.
Ethereum, Ether e contrato inteligente são coisas diferentes
Três termos costumam aparecer como se fossem sinônimos:
- Ethereum é a rede e o ecossistema programável;
- Ether (ETH) é o ativo nativo usado, entre outras funções, para pagar pela execução na rede;
- contrato inteligente é o programa que aplica regras definidas.
Uma empresa pode usar a infraestrutura do Ethereum para executar uma regra. Isso não significa que seu contrato comercial “seja Ether” nem que o cliente precise tratar ETH como investimento.
Separar as três camadas evita confundir a utilidade de uma tecnologia com a expectativa de preço de um ativo.
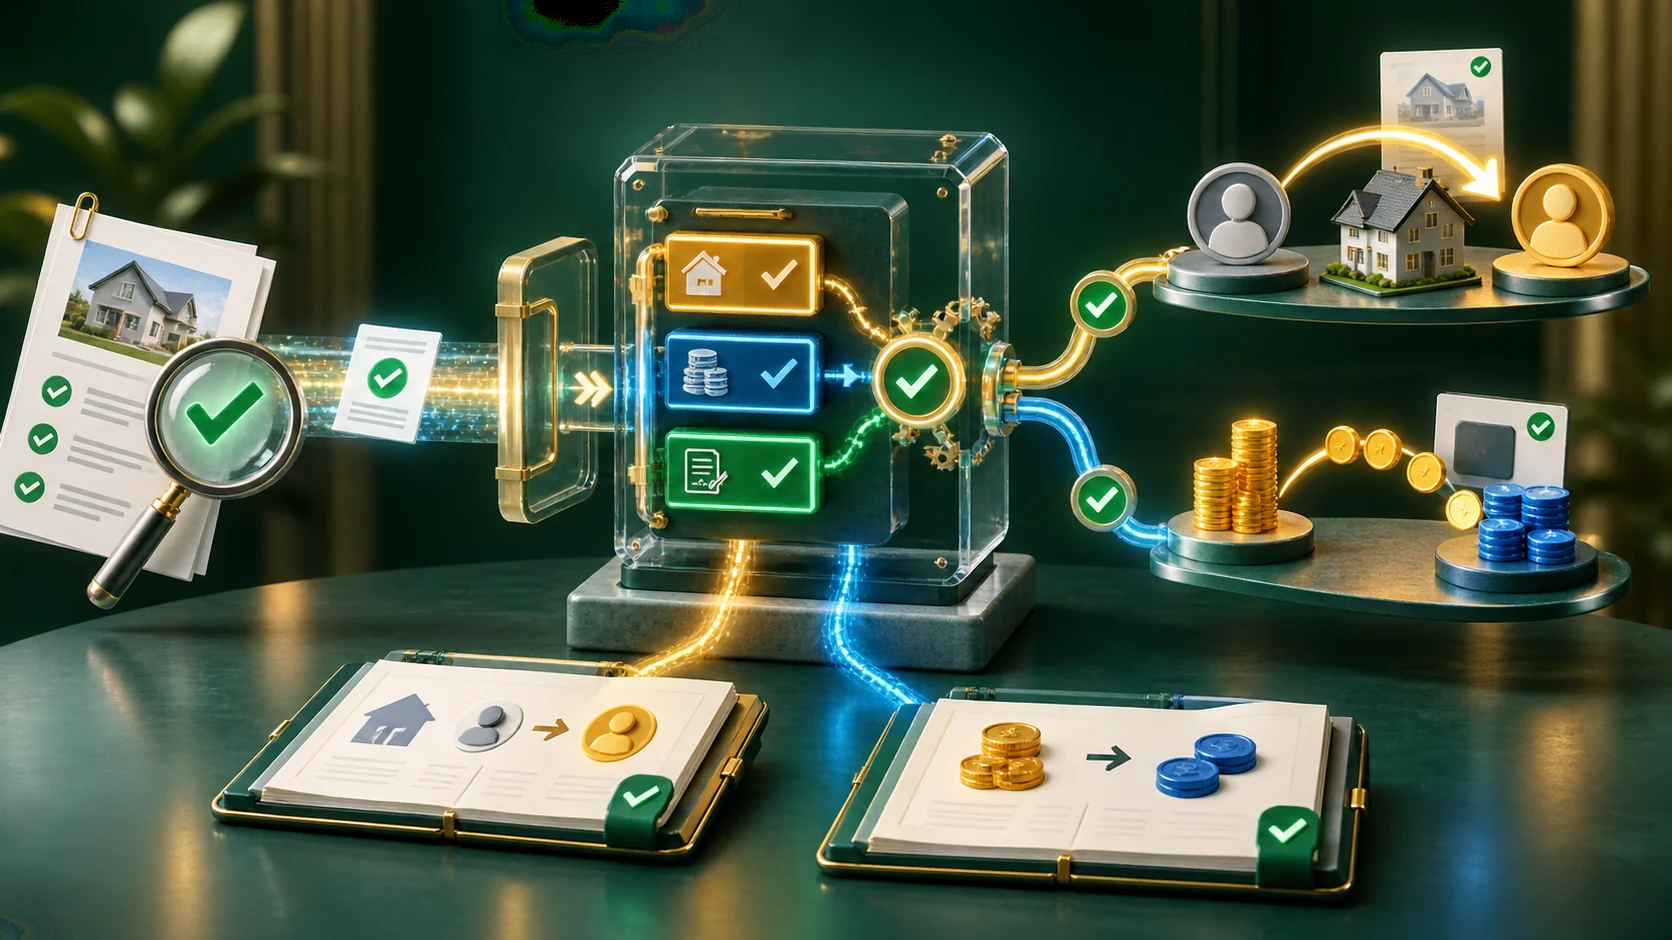
O dado externo chega pelo oráculo
Um contrato inteligente consegue consultar informações que já existem dentro da blockchain. Mas muitas condições financeiras dependem do mundo externo: cotação, taxa de juros, temperatura, atraso de voo, preço de um ativo ou ocorrência de um evento.
O programa não abre um site às 17h e decide qual número parece correto. Ele precisa receber esse dado por um mecanismo preparado para isso. Esse mecanismo é chamado de oráculo.
Suponha que uma garantia deva ser reforçada se a cotação de um ativo cair abaixo de R$ 80. O contrato precisa receber a cotação de uma fonte ou conjunto de fontes. Quando o valor chega, a regra verifica a condição e executa a ação prevista.
O oráculo cria uma ponte — e também uma dependência. Se o dado estiver atrasado, errado ou manipulado, a execução poderá estar errada mesmo que o código funcione exatamente como foi escrito.
Por isso, analisar um contrato programável exige perguntar:
- de onde vem o dado;
- quem pode fornecê-lo ou alterá-lo;
- como divergências são tratadas;
- o que acontece quando a informação não chega;
- se existe mecanismo de pausa ou correção.
Pagamentos programáveis aproximam condição e execução
Hoje, um pagamento condicionado pode seguir esta sequência:
verificação → autorização → sistema interno → conciliação → pagamento.
Num modelo programável, parte do fluxo pode se tornar:
condição verificável → regra → execução → registro.
Imagine uma apólice paramétrica que paga quando um índice meteorológico oficial ultrapassa determinado limite. Em vez de analisar individualmente cada dano, o sistema recebe o dado previsto e executa o pagamento conforme a regra.
Isso pode reduzir tempo e etapas. Mas ainda será necessário definir quem emite a apólice, qual índice vale, como o dinheiro fica disponível, que legislação se aplica e como contestar um dado incorreto.
Automatizar uma etapa não elimina o restante da relação.
Garantias podem ficar bloqueadas por uma regra verificável
Uma garantia existe para proteger uma obrigação. Em estruturas tradicionais, seu bloqueio e sua liberação podem depender de solicitações, conferências e registros mantidos por diferentes participantes.
Num arranjo programável, um ativo representado digitalmente pode permanecer bloqueado enquanto a obrigação existir. Quando o pagamento final for confirmado, a regra autoriza a liberação. Se uma condição de inadimplência definida ocorrer, outro procedimento pode ser acionado.
O benefício é tornar o estado da garantia mais visível e aproximar evento e ação. O risco é programar uma condição incompleta ou usar um dado incapaz de representar a situação real.
Uma parcela atrasada por erro bancário e uma inadimplência deliberada podem produzir o mesmo sinal digital. A regra não percebe a diferença se ela não estiver representada no sistema.
Liquidação é quando dinheiro, ativo e registros realmente se encontram
Apertar “comprar” inicia uma ordem; não encerra necessariamente a operação. Liquidar significa efetivar as entregas: o dinheiro muda de lado, o ativo chega ao comprador e os registros confirmam o novo estado.
Suponha a compra de um ativo tokenizado. Um contrato inteligente pode ser desenhado para transferir o ativo somente se o pagamento previsto também for entregue. Se uma parte não ocorrer, a outra não é concluída dentro daquela lógica.
Essa aproximação pode reduzir o risco de uma ponta entregar enquanto a outra falha. Porém, o resultado depende de o dinheiro e o ativo estarem representados de modo compatível, de haver validade jurídica e de a infraestrutura permanecer disponível.
Liquidação programável não é apenas “pagar mais rápido”. É coordenar as duas pontas e o registro da operação.
Tokenizar é representar um direito — não melhorar o ativo
Tokenização cria uma representação digital de um ativo, instrumento ou direito. O token pode indicar participação, propriedade, crédito ou acesso, conforme a estrutura jurídica e técnica.
Imagine uma cota digital ligada a recebíveis. A tecnologia pode facilitar registro e transferência. Ainda assim, a qualidade depende dos devedores, dos contratos, da prioridade de pagamento e da capacidade de executar os direitos.
Um recebível ruim não se torna bom porque ganhou um token. Um imóvel problemático não ganha documentação perfeita porque sua representação circula numa blockchain.
Antes de olhar o formato digital, é preciso perguntar: que direito existe, contra quem e como ele pode ser exercido?
Stablecoins ou outras formas de dinheiro tokenizado podem servir como uma das pontas de liquidação. Aqui, sua função é operacional: permitir que valor e ativo circulem em ambiente compatível. Reservas, emissor, resgate, regulação e custódia continuam importantes.
Gas e camada 2 tratam da capacidade de execução
Executar uma operação no Ethereum consome recursos da rede. A tarifa paga por esse uso é conhecida como gas. Quando muitas pessoas disputam espaço, o custo pode aumentar.
Pense numa estrada com capacidade limitada. Cada transação ocupa espaço; em horários de grande demanda, passar por ela fica mais caro. Isso pode inviabilizar operações pequenas mesmo quando a regra programada é útil.
Soluções de camada 2 processam ou agrupam operações fora da camada principal e depois registram resultados nela. É como organizar várias movimentações numa via auxiliar antes de retornar à estrada principal.
Elas podem ampliar capacidade e reduzir custos, mas acrescentam arquitetura, regras e dependências que também precisam ser avaliadas.
Imutabilidade não significa perfeição
Depois de implantado, um contrato pode ser difícil de alterar. Isso reduz mudanças arbitrárias, mas não transforma o código em verdade.
Uma regra incorreta, executada de maneira imutável, continua incorreta. Uma vulnerabilidade pode permitir comportamento que os criadores não previram. Uma chave administrativa pode ajudar a interromper um incidente — e também concentrar poder.
Considere quatro pontos de falha:
- código: existe erro ou caminho não previsto;
- oráculo: o dado externo chega errado;
- interface: a tela leva o usuário a autorizar algo diferente do que imaginava;
- governança: ninguém sabe quem pode pausar, atualizar ou corrigir.
Automação reduz trabalho manual e pode acelerar erros. A análise precisa incluir prevenção, teste, auditoria, resposta a incidentes e responsabilidade.
Para distinguir os caminhos de perda envolvidos, o guia sobre os nove principais riscos dos investimentos oferece um método baseado em evento, transmissão e consequência.
Bancos podem incorporar regras programáveis sem desaparecer
Instituições financeiras coordenam identidade, crédito, pagamentos, custódia, risco, conformidade e atendimento. Contratos inteligentes não apagam essas funções.
Eles podem, porém, alterar processos específicos:
- registrar ativos e direitos;
- automatizar pagamentos condicionados;
- bloquear e liberar garantias;
- aproximar negociação e liquidação;
- compartilhar estados entre instituições;
- reduzir reconciliações repetidas.
Imagine o Banco Horizonte financiando uma empresa com recebíveis tokenizados como garantia. A identidade e a análise de crédito continuam no banco. O contrato programável registra a garantia, recebe dados previstos e libera parcelas conforme condições verificáveis. No vencimento, coordena pagamento e desbloqueio.
Se o dado divergir, se houver decisão judicial ou se a empresa contestar uma obrigação, pessoas e instituições continuam necessárias. A transformação está em retirar etapas repetitivas do caminho e tornar algumas regras auditáveis — não em eliminar toda mediação humana.
Mapa do contrato programável
Antes de chamar uma automação de revolucionária, reconstrua o caso:
- Qual regra está sendo programada?
- Qual condição dispara a execução?
- De onde vem o dado?
- Quem controla ou fornece esse dado?
- Qual ativo ou dinheiro se move?
- Onde a operação fica registrada?
- O que acontece se houver erro?
- Quem pode interromper ou corrigir?
- Qual parte ainda depende de instituição ou lei?
- Qual problema real a automação resolve?
Se a décima resposta for vaga, talvez exista tecnologia sem necessidade clara. Se as respostas sobre dados, correção e responsabilidade estiverem ausentes, a eficiência prometida pode esconder risco.
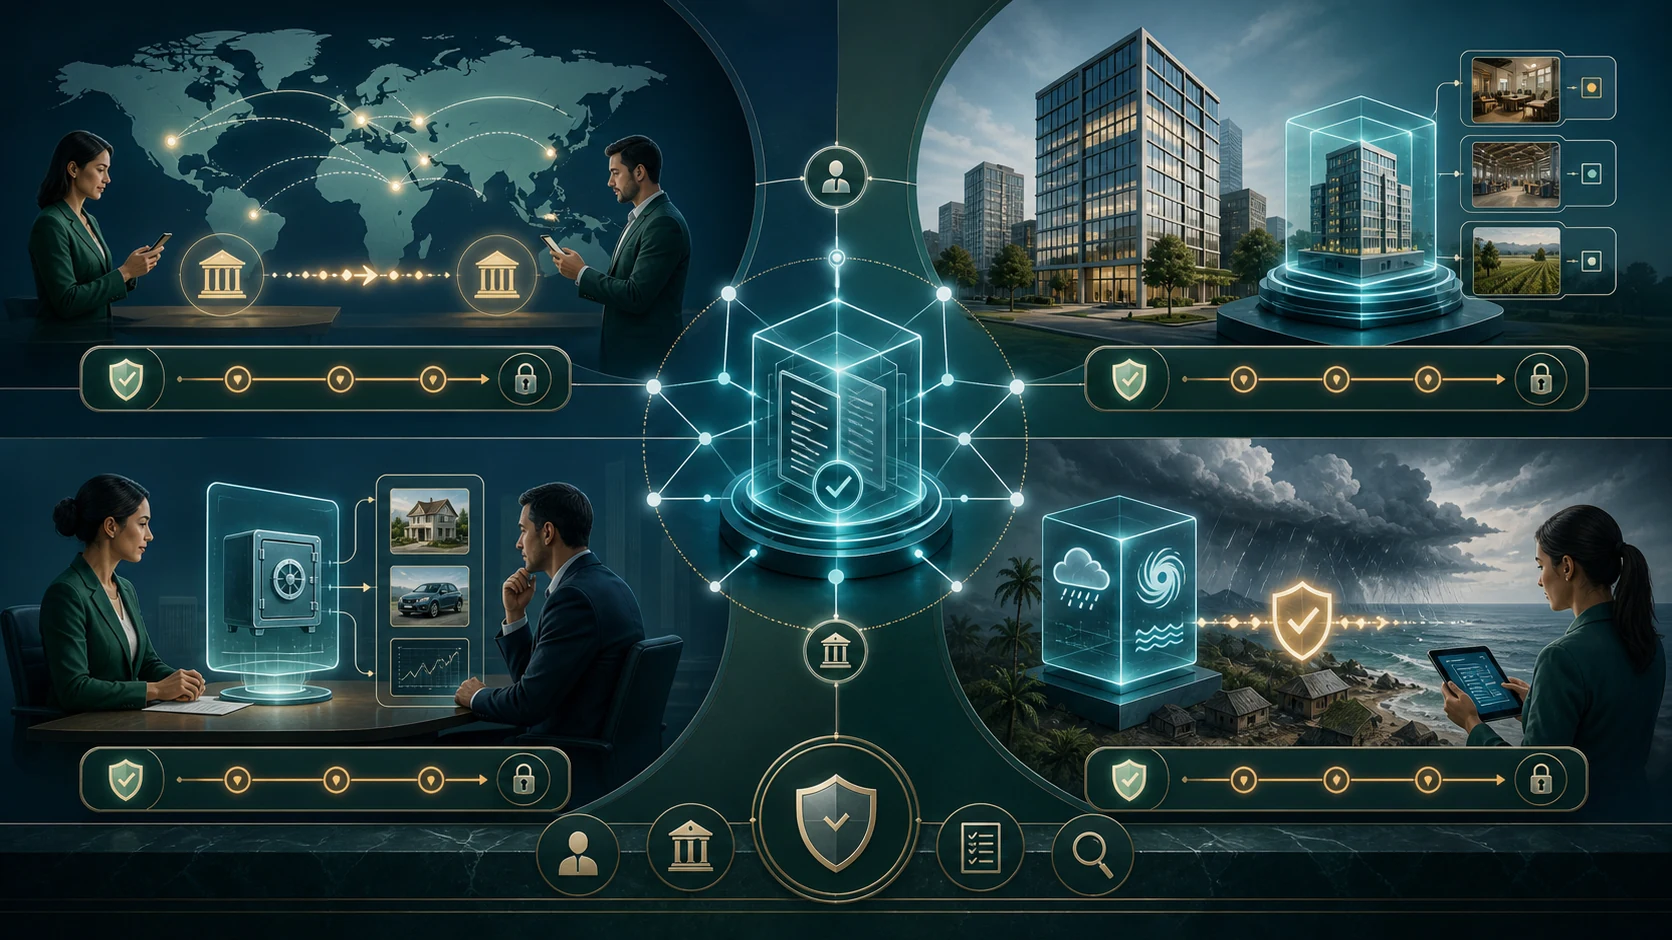
A regra pode chegar mais perto da execução
O ponto de partida era um contrato passando por documentos, sistemas, autorizações e conciliações. Ao final, a tecnologia não elimina todas essas etapas. Ela permite perguntar quais delas podem ser representadas por condições verificáveis e executadas de forma coordenada.
Essa mudança pode reduzir demora, divergência e trabalho repetido. Também exige mais rigor: código, dados, governança, privacidade, integração e caminhos de correção precisam ser desenhados antes da execução.
Ethereum é uma infraestrutura possível para esse tipo de programação. O valor da aplicação não nasce do nome da rede, mas da ligação entre regra correta, dado confiável e problema real.
Antes de admirar uma automação, resta a pergunta mais útil: se ela executar exatamente o que foi programado, quem verificou que a regra e o dado representam o que deveria acontecer?
Perguntas frequentes
Contrato inteligente é um contrato jurídico?
Ele é um programa que executa regras. Pode integrar uma relação jurídica, mas não substitui automaticamente documentos, leis e mecanismos de resolução de conflitos.
Um contrato inteligente funciona sem pessoas?
Não completamente. Pessoas definem regras, criam interfaces, fornecem dados, organizam governança e respondem a problemas.
O que é um oráculo?
É o mecanismo que leva ao contrato inteligente um dado externo, como cotação ou ocorrência de evento. A qualidade desse dado afeta a execução.
Ethereum e Ether são a mesma coisa?
Não. Ethereum é a rede programável; Ether é seu ativo nativo.
Bancos podem usar contratos inteligentes?
Sim, em processos compatíveis com suas obrigações. Identidade, regulação, privacidade, segurança e responsabilidade continuam necessárias.
Fontes oficiais para continuar estudando
Informações verificadas em 3 de setembro de 2026.
- Ethereum.org — contratos inteligentes
- Ethereum.org — segurança de contratos inteligentes
- Ethereum.org — soluções de camada 2
- Ethereum.org — stablecoins
- Banco de Compensações Internacionais — tokenização e sistema monetário
- Banco de Compensações Internacionais — riscos e possibilidades da tokenização
- CVM — quando as regras do mercado de capitais se aplicam a criptoativos