FGC e risco de crédito
FGC e risco de crédito: o que a garantia cobre — e o que continua em risco
Helena dividiu R$ 320 mil entre dois aplicativos. Em cada tela havia um CDB de R$ 160 mil, uma marca diferente e a mesma informação tranquilizadora: cobertura do FGC.
Ela olhou as duas posições e concluiu:
— Ótimo. Não concentrei tudo no mesmo lugar.
Só depois abriu os documentos dos títulos. A primeira surpresa foi perceber que os aplicativos eram apenas os lugares onde havia comprado. Eles não eram necessariamente quem lhe devia o dinheiro. A segunda foi descobrir que as duas instituições emissoras pertenciam ao mesmo conglomerado financeiro.
A tela mostrava duas linhas. A exposição econômica não estava tão separada quanto parecia.
Ter dois investimentos em lugares diferentes significa realmente ter duas proteções independentes?
A resposta depende de uma sequência que quase nunca cabe no selo exibido pelo aplicativo: qual é o produto, quem o emitiu, a qual conglomerado pertence, quanto o titular mantém exposto ao mesmo grupo, se o crédito é elegível, qual limite se aplica e quanto tempo o dinheiro pode ficar indisponível se ocorrer um problema.
O FGC é uma proteção importante. Mas a palavra “protegido” só se torna útil quando você consegue dizer exatamente o que ela inclui — e o que deixa de fora.
A taxa pertence ao título; o risco de crédito pertence a quem deve
Quando você aplica em um CDB, RDB, LCI ou LCA, existe uma obrigação por trás da taxa. Em termos simples, a instituição emissora recebe recursos e assume o compromisso previsto no título. Você passa a ser credor dela.
Por isso, “quanto rende?” é apenas uma parte da análise. A pergunta anterior é: quem assumiu a obrigação de pagar?
Imagine dois CDBs com o mesmo vencimento e condições parecidas. Um oferece 105% do CDI; o outro, 123% do CDI. A diferença não prova que o segundo emissor terá problemas. Ela pode refletir estratégia comercial, necessidade de captação, menor liquidez ou condições momentâneas de mercado. Mas também não deve ser tratada como dinheiro adicional sem causa.
A taxa maior é um convite para investigar a relação inteira:
- quem é o emissor;
- qual é o prazo;
- como funciona a saída;
- qual é a concentração;
- quais são as condições da garantia;
- por que aquela remuneração é maior do que a de alternativas comparáveis.
O risco de crédito é a possibilidade de o devedor não cumprir a obrigação. Ele não é igual ao risco de mercado, que envolve oscilação de preço, nem ao risco de liquidez, que envolve demora ou condições desfavoráveis para transformar a posição em dinheiro disponível.
Esses riscos podem coexistir. Um título pode aparecer estável no extrato e ainda carregar risco do emissor. Pode ter cobertura e, mesmo assim, não estar disponível na data em que você precisa. Pode também ser vendido antes do vencimento apenas sob condições específicas.
É por isso que a existência do FGC não torna um CDB equivalente a um título público nem elimina a análise feita no guia de renda fixa. A garantia trata de uma consequência delimitada; não apaga as demais características do contrato.
A plataforma mostra a compra; o emissor assume a obrigação
Helena comprou um dos CDBs pelo aplicativo de uma corretora. O logotipo da plataforma aparecia no topo, o saldo estava na carteira e todos os comandos passavam por aquela tela. Ainda assim, o CDB havia sido emitido por outro banco.
Essa diferença parece burocrática até o momento em que você precisa responder:
Quem realmente deve este dinheiro?
A corretora ou distribuidora pode intermediar a operação, apresentar ofertas e mostrar a posição. O emissor é a instituição que criou o título e assumiu a obrigação financeira. Para analisar risco de crédito e cobertura, o nome decisivo é o do emissor — não apenas o do aplicativo usado para comprar.
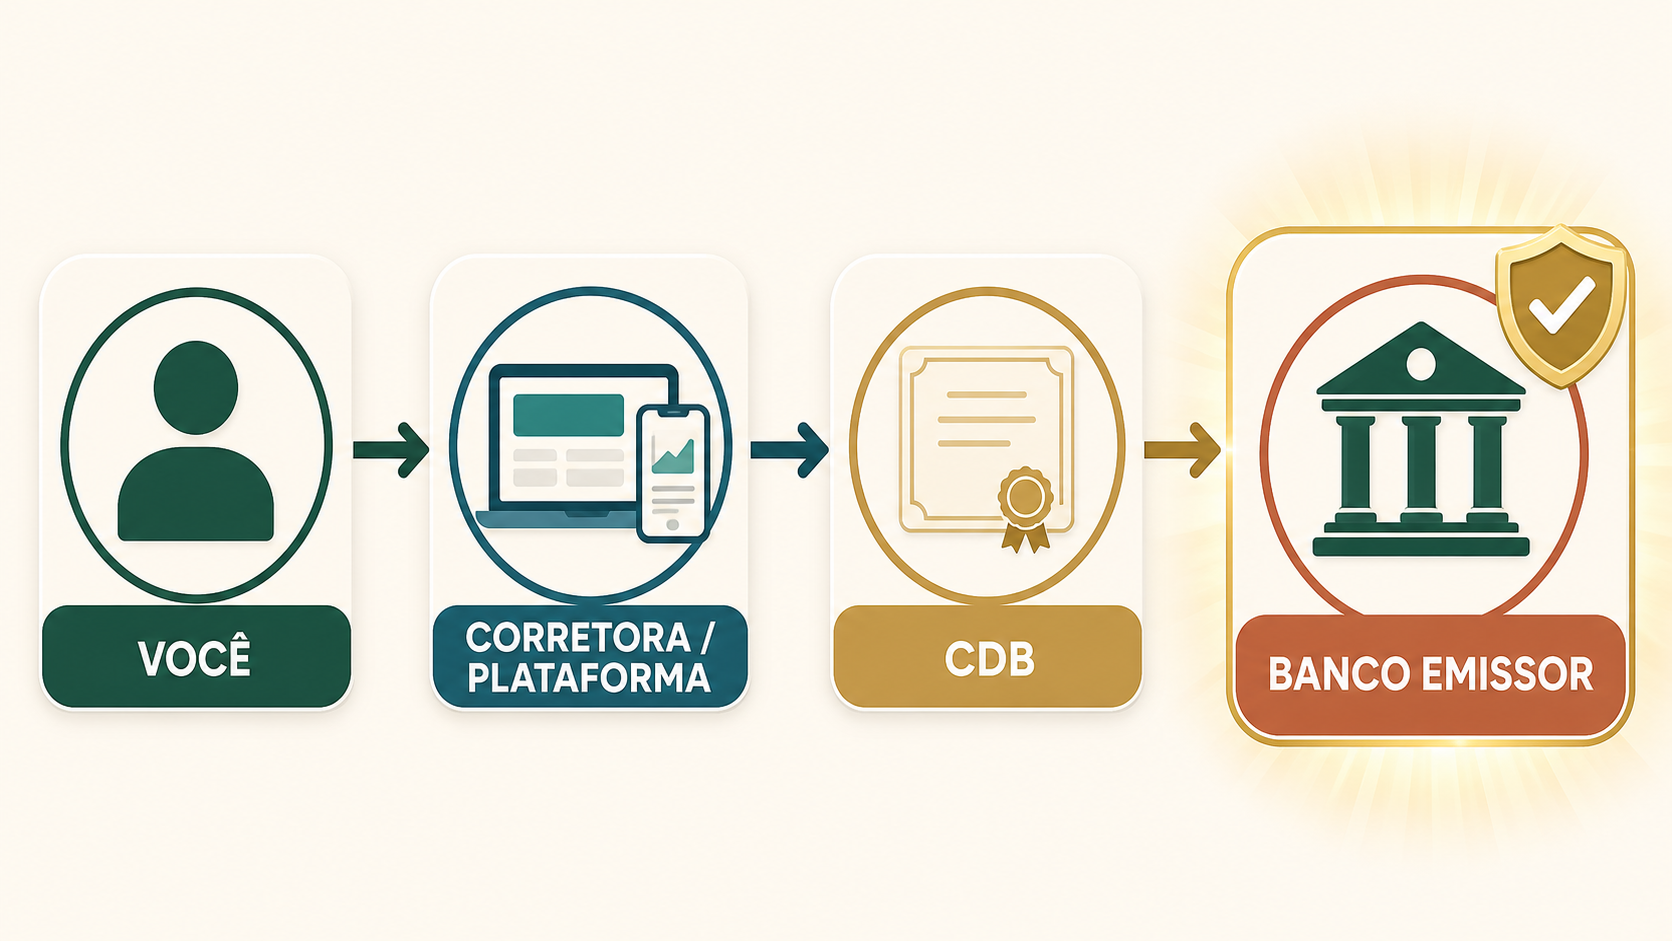
Na prática, abra o documento do investimento e procure:
- nome e CNPJ do emissor;
- tipo exato do produto;
- data de aplicação e vencimento;
- condições de remuneração e saída;
- forma de registro ou custódia;
- informação sobre elegibilidade à garantia.
Essa checagem também evita outro erro: somar todos os produtos exibidos numa plataforma como se pertencessem à mesma instituição — ou fazer o contrário, tratar títulos do mesmo emissor comprados em aplicativos diferentes como exposições independentes.
Duas marcas diferentes ainda podem levar ao mesmo conglomerado
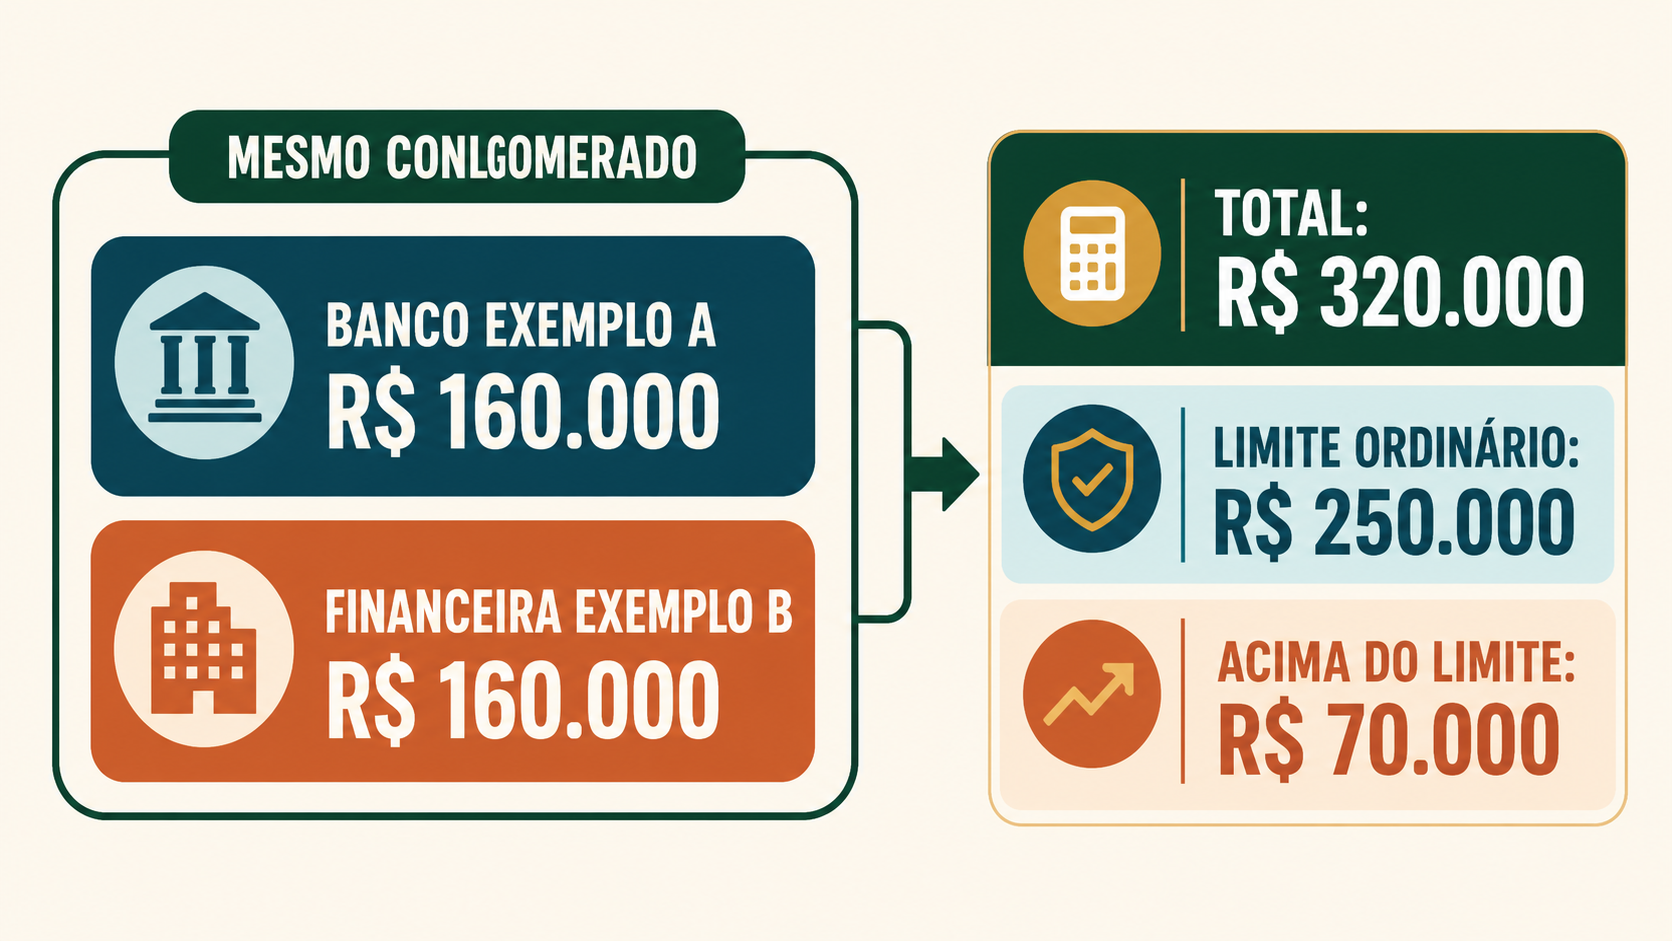
Voltemos aos R$ 320 mil de Helena. Para simplificar, considere duas instituições totalmente fictícias: Banco Exemplo A e Financeira Exemplo B. Cada uma emitiu R$ 160 mil em créditos elegíveis, mas ambas pertencem ao mesmo conglomerado.
O cálculo relevante não começa pela quantidade de aplicativos nem de marcas:
R$ 160.000 + R$ 160.000 = R$ 320.000
Considerando apenas o limite ordinário de R$ 250 mil e ignorando outras particularidades para fins didáticos:
R$ 320.000 − R$ 250.000 = R$ 70.000
Nesse exemplo, R$ 70 mil ficam acima do limite ordinário. Duas marcas na tela não criaram duas coberturas independentes porque a regra considera a instituição ou o conglomerado financeiro.
A consequência não é transformar R$ 250 mil numa meta de aplicação por grupo. Limite de garantia não é recomendação de alocação. O valor informa até onde uma proteção pode alcançar; não diz quanto você deveria manter num emissor nem se o produto combina com seu objetivo.
Também vale distinguir conglomerado de simples semelhança comercial. Duas instituições não compartilham automaticamente o limite apenas porque usam serviços próximos ou aparecem na mesma plataforma. É preciso conferir a composição do grupo em fonte confiável.
O produto precisa ser elegível antes de o limite entrar na conversa
O Fundo Garantidor de Créditos é uma entidade privada que administra mecanismos de proteção para depositantes e investidores de instituições associadas. A garantia ordinária alcança determinados depósitos e créditos quando ocorre um evento previsto e as condições são atendidas.
Isso significa que a análise possui duas perguntas separadas:
- Este produto é elegível?
- Se for elegível, qual parcela cabe no limite aplicável?
Entre os produtos listados pelo FGC na garantia ordinária estão conta-corrente, poupança, conta-salário, CDB, RDB, LCI, LCA, LC, LH, LCD e determinadas operações compromissadas, observadas as regras vigentes.
Já cotas de fundos de investimento, Tesouro Direto, debêntures, CRI, CRA, Letras Financeiras e LIG não passam a ter garantia ordinária apenas porque parecem conservadores ou aparecem numa prateleira de renda fixa.
Um fundo de renda fixa pode manter CDBs na carteira. Isso não transforma a cota do fundo num CDB do cotista nem transfere automaticamente para ele a garantia das emissões. O direito adquirido pelo investidor é a cota do fundo, com estrutura própria.
O DPGE possui garantia especial e condições próprias. Ele não deve ser misturado à garantia ordinária apenas porque também aparece associado ao FGC.
Portanto:
produto conservador ≠ produto elegível
instituição conhecida ≠ todo produto coberto
ativo comprado por corretora ≠ obrigação da corretora
O limite só faz sentido depois que você soma as exposições certas
Em 3 de setembro de 2026, o FGC informava garantia ordinária de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, nas condições vigentes. Também havia teto global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ em um período de quatro anos, aplicável segundo as regras e datas previstas pelo Fundo.
O limite considera o crédito coberto, não apenas o aporte original. Veja um exemplo preservado do artigo anterior:
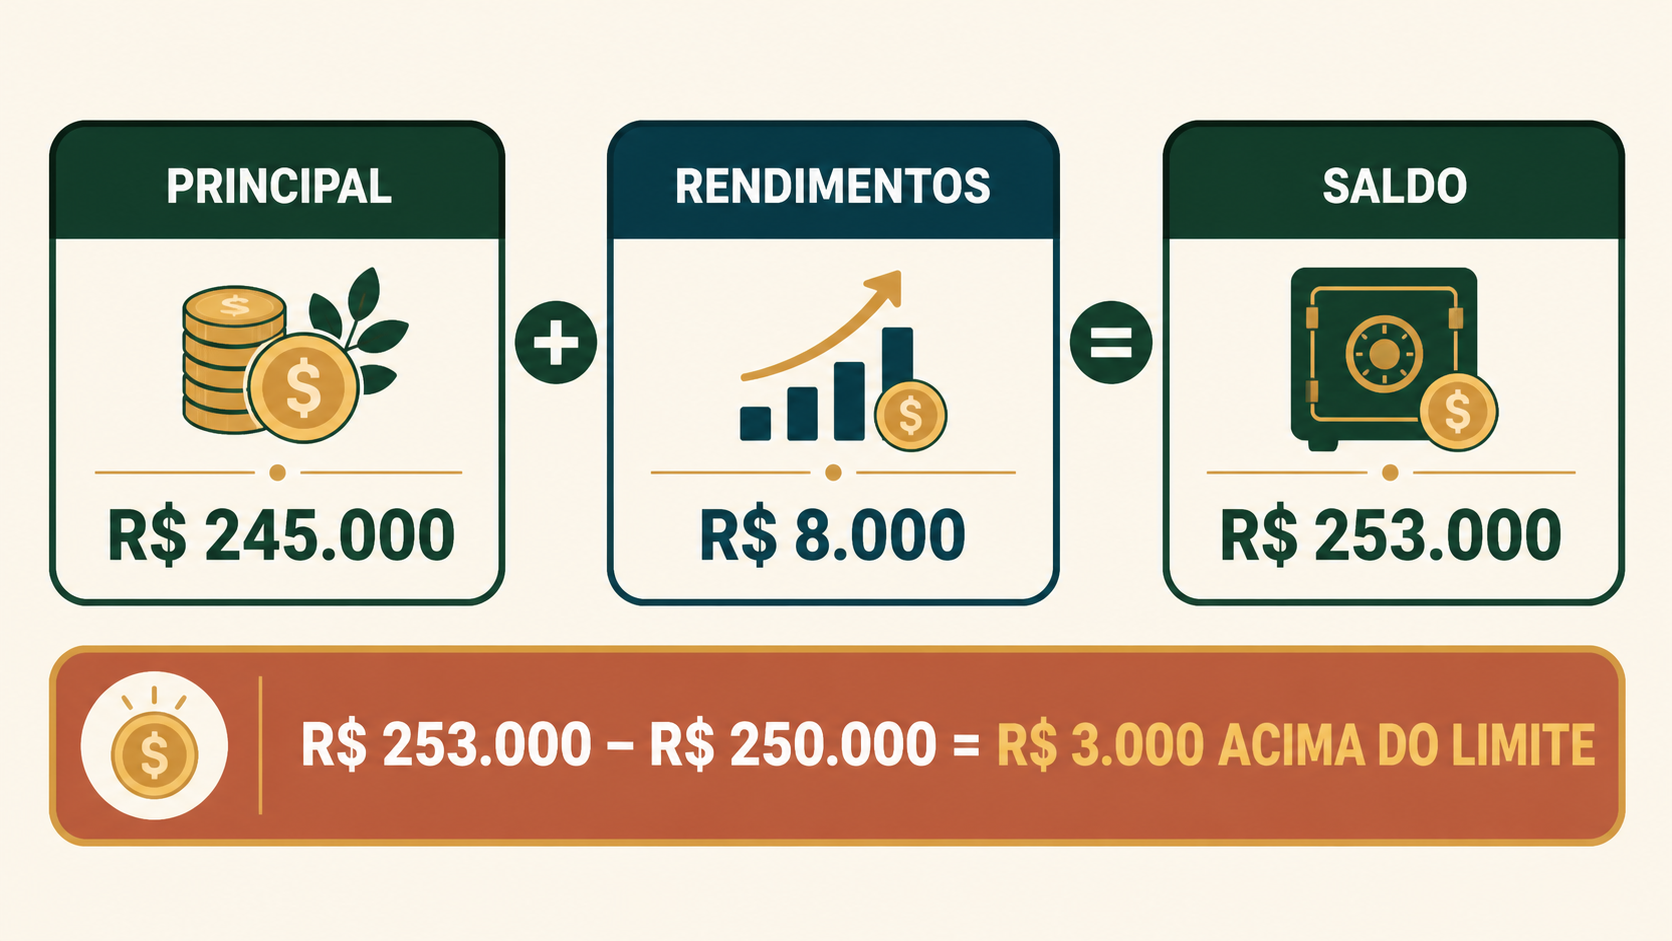
Uma aplicação hipotética começou com R$ 245 mil e acumulou R$ 8 mil em rendimentos até a data relevante.
R$ 245.000 + R$ 8.000 = R$ 253.000
R$ 253.000 − R$ 250.000 = R$ 3.000
Nesse cenário didático, R$ 3 mil ficam acima do limite ordinário. A descoberta é simples: o valor aplicado não permanece parado enquanto você olha apenas para o teto.
Não existe margem universal que sirva para todas as aplicações. Prazo, taxa e evolução do saldo mudam. Além disso, o teto global não deve ser resumido como “quatro bancos de R$ 250 mil”, porque o histórico de garantias pagas, a data inicial da contagem e as regras aplicáveis importam.
Cobertura não significa dinheiro disponível no mesmo dia
Agora imagine que Helena precisará usar parte do dinheiro para quitar uma obrigação na semana seguinte. Uma instituição emissora entra em regime que aciona o processo de garantia. O crédito pode ser elegível e caber no limite — mas isso não faz o dinheiro aparecer imediatamente em sua conta.
O evento inicia um procedimento. A instituição ou o liquidante precisa consolidar informações de credores e valores; o FGC recebe e processa a base; depois, o credor segue os canais oficiais e conclui as etapas de identificação e solicitação. O tempo pode variar. Este artigo não promete prazo fixo.
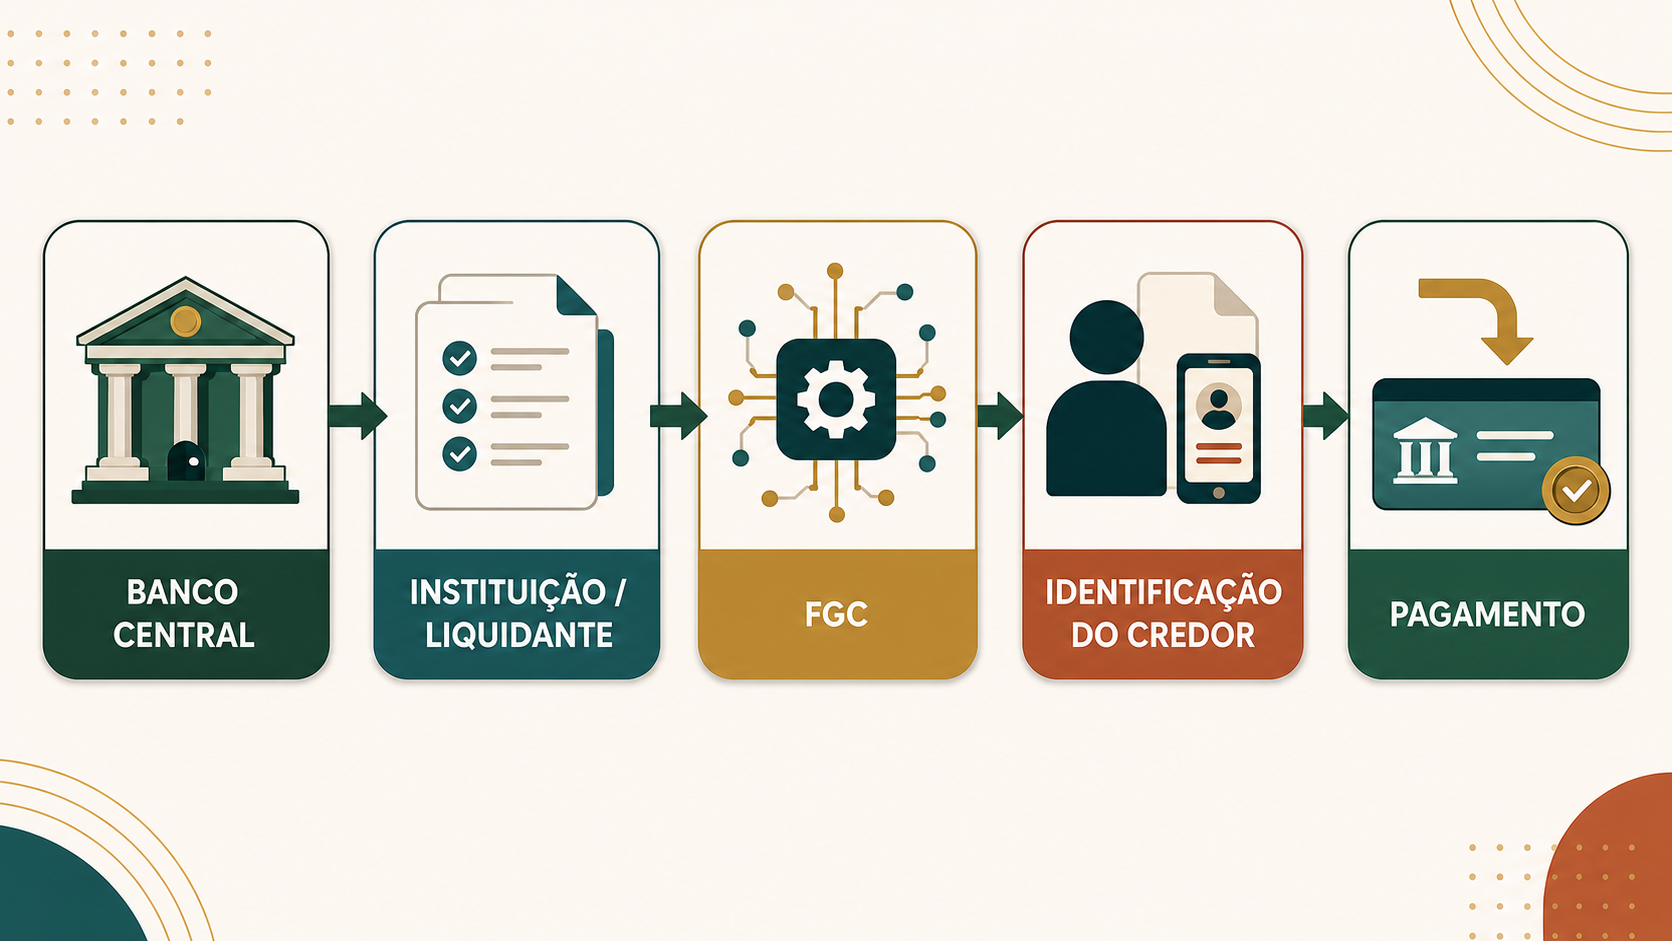
Essa diferença é decisiva para dinheiro com data marcada. Cobertura de crédito e liquidez cumprem funções distintas:
- a cobertura pode reduzir a perda elegível causada pelo problema do emissor;
- a liquidez responde quando e em quais condições o dinheiro pode ser usado;
- o planejamento responde se você suporta uma indisponibilidade temporária.
Uma reserva de emergência, por exemplo, não pode ser avaliada apenas pelo selo do FGC. Ela precisa de acesso compatível com sua função. O primeiro plano de investimentos ajuda a relacionar produto, objetivo, prazo e liquidez antes da escolha.
O FGC também alerta que não credencia intermediários para negociar o recebimento e não exige taxa ou depósito prévio para “liberar” a garantia. Se alguém cobrar para acelerar ou destravar o pagamento, interrompa o contato e use somente os canais oficiais do Fundo.
A garantia reduz uma consequência; a concentração continua no plano
Suponha que todo o dinheiro de um objetivo esteja em títulos elegíveis do mesmo conglomerado e dentro do limite. A frase “está coberto” ainda não responde:
- o recurso pode ficar temporariamente indisponível?
- o vencimento coincide com a data do objetivo?
- a pessoa possui outra fonte de liquidez durante o processo?
- o rendimento compensa as condições do título?
- a concentração cria dependência operacional ou financeira?
O FGC não torna toda taxa alta atraente. Não elimina prazo, carência, tributação ou dificuldade de saída. Não impede que uma carteira pareça diversificada e continue dependente do mesmo grupo.
É nesse ponto que a diversificação deixa de ser contagem de linhas. Distribuir dinheiro entre aplicativos, marcas ou produtos só reduz concentração quando as dependências econômicas também mudam.
Monte o Mapa da Cobertura Real
Pegue os produtos para os quais você costuma usar a frase “tem FGC” e preencha uma linha para cada um:
| Campo | O que registrar |
|---|---|
| Produto | Nome e tipo exato do instrumento |
| Onde comprei | Banco, corretora ou plataforma usada |
| Emissor real | Instituição que assumiu a obrigação |
| Conglomerado | Grupo ao qual o emissor pertence |
| Saldo aplicado | Principal registrado |
| Rendimentos | Valor acumulado relevante |
| Exposição total | Soma dos créditos elegíveis no mesmo conglomerado |
| Elegibilidade | Confirmação de que o produto e a instituição atendem às regras |
| Limite aplicável | Limite ordinário e eventual impacto do teto global |
| Parcela potencialmente excedente | Valor que ultrapassa a cobertura considerada |
| Data de uso | Quando o dinheiro será necessário |
| Indisponibilidade | O que acontece com o plano se o acesso atrasar |
| Fonte e data | Onde e quando a regra foi confirmada |
O mapa não atribui nota nem aprova o investimento. Ele procura uma dependência escondida.
No caso de Helena, as duas primeiras linhas pareciam independentes porque tinham aplicativos e marcas diferentes. O preenchimento revelou um emissor em cada título, um conglomerado comum, R$ 320 mil de exposição e uma necessidade futura de liquidez. A análise mudou sem que nenhuma taxa mudasse.
A palavra “protegido” agora precisa completar a frase
Helena não precisou concluir que produtos cobertos pelo FGC são ruins. Também não precisou abandonar os dois aplicativos. O que mudou foi a qualidade da afirmação.
Antes, ela dizia:
— Está protegido.
Depois, passou a conseguir explicar:
— Estes créditos são elegíveis, foram emitidos por instituições do mesmo conglomerado, somam determinado valor, estão sujeitos aos limites vigentes e podem não ficar disponíveis imediatamente se houver um processo de pagamento.
A segunda frase é menos confortável. Mas é muito mais útil para decidir.
Uma garantia não precisa resolver todos os riscos para ter valor. Ela só não deve ser usada para encerrar a investigação antes da hora. A palavra “protegido” ajuda quando identifica precisamente o risco que foi reduzido — e não quando esconde tudo o que continua dependendo do seu plano.
Perguntas frequentes
O limite do FGC é por conta ou por aplicativo?
Não. A garantia ordinária considera os créditos elegíveis por CPF ou CNPJ e por instituição ou conglomerado, conforme as regras vigentes.
Duas instituições sempre possuem limites separados?
Não. Marcas diferentes podem pertencer ao mesmo conglomerado. É preciso confirmar o grupo e somar as exposições aplicáveis.
Rendimentos entram no limite?
Sim. O saldo relevante pode reunir principal e rendimentos até a data de referência, sujeito às demais regras.
Fundo de renda fixa tem FGC?
A cota do fundo não integra a garantia ordinária, mesmo que a carteira possua títulos bancários elegíveis.
Tesouro Direto tem FGC?
Não. Títulos públicos possuem outra estrutura e riscos próprios; não fazem parte da garantia ordinária do FGC.
O pagamento da garantia é imediato?
Não. Há etapas de consolidação, processamento, identificação e pagamento. O tempo pode variar.
A corretora onde comprei o CDB é o emissor?
Não necessariamente. Consulte o documento do título para identificar quem assumiu a obrigação.
Fontes oficiais para continuar estudando
Informações sobre limites, produtos e pagamento conferidas em 3 de setembro de 2026.