Previdência privada
Previdência privada: como avaliar PGBL, VGBL, custos e renda futura
Helena abriu duas propostas de previdência no computador.
As duas aceitavam contribuições de R$ 500 por mês. Uma trazia a sigla PGBL; a outra, VGBL. As estratégias de investimento pareciam semelhantes, e as simulações projetavam valores próximos depois de muitos anos.
Se a comparação terminasse ali, bastaria escolher a sigla que parecesse mais adequada ao imposto de renda.
Mas Helena continuou lendo.
Em uma proposta, a taxa de administração era maior. Na outra, o fundo vinculado assumia mais risco. Os prazos para movimentar o dinheiro não eram idênticos. As formas de recebimento futuro seguiam condições próprias. Havia ainda diferenças no tratamento tributário, no contrato, na portabilidade e nas regras para indicar beneficiários.
Os mesmos R$ 500 mensais não compravam a mesma experiência.
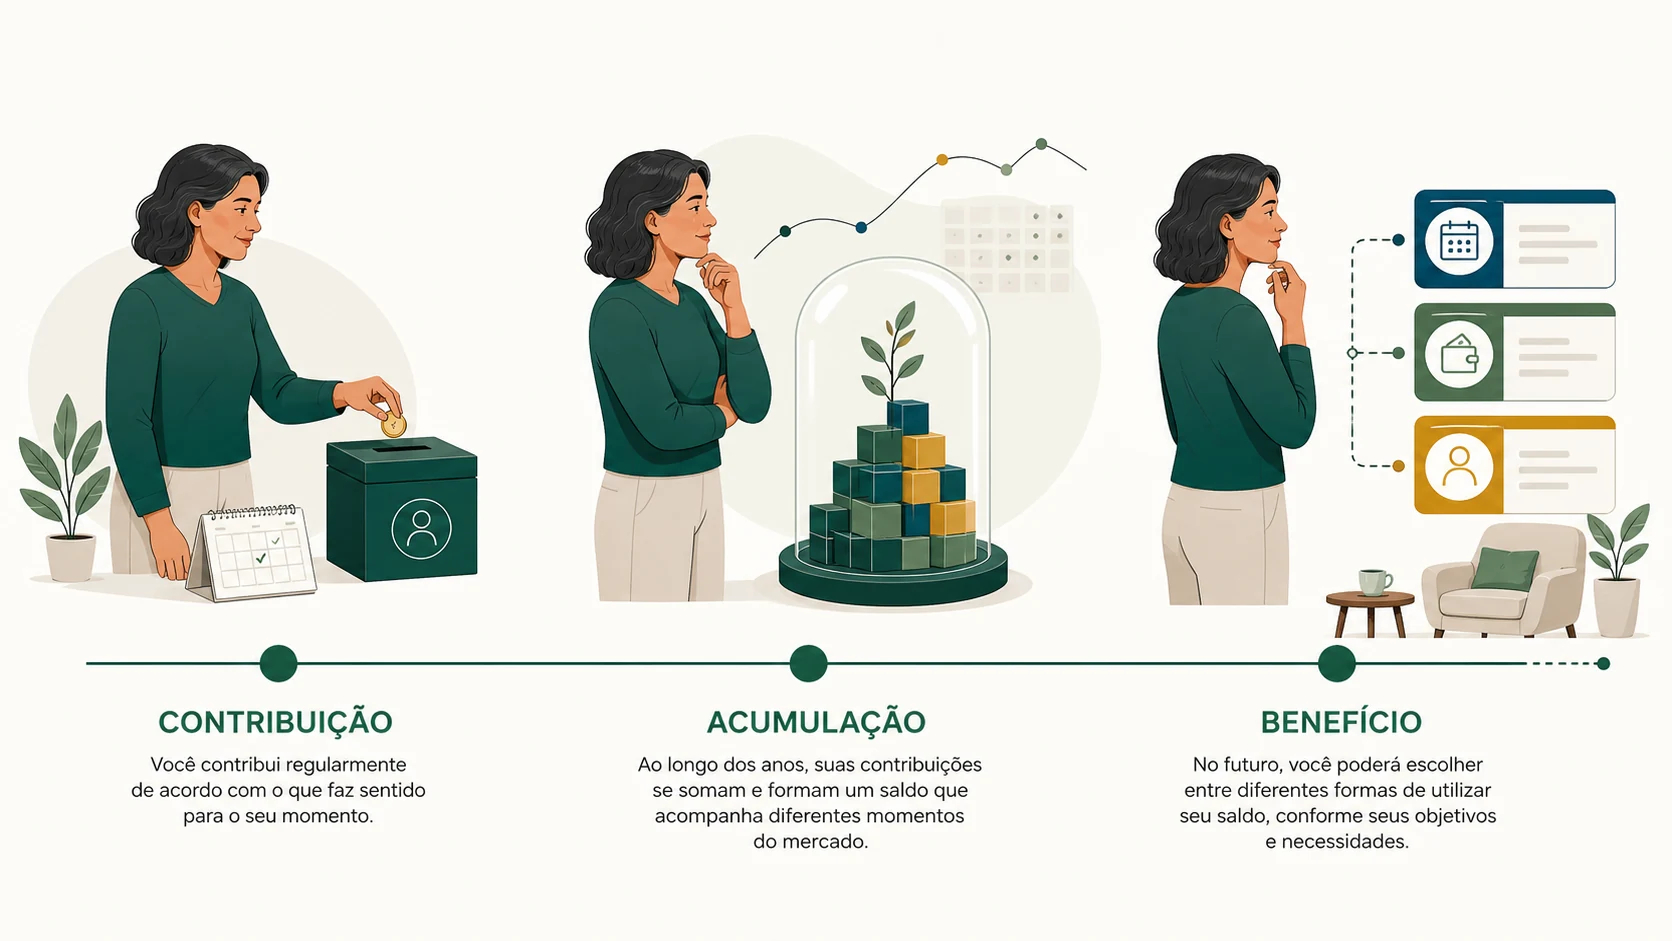
Previdência aberta e fechada não são a mesma estrutura
Antes de examinar PGBL e VGBL, vale localizar o tipo de previdência tratado neste guia.
A previdência complementar aberta é oferecida por entidades abertas e seguradoras autorizadas. Em geral, pode ser contratada individualmente por qualquer pessoa ou por meio de uma relação coletiva. É nesse mercado que PGBL e VGBL costumam aparecer lado a lado, embora juridicamente não sejam a mesma estrutura: o PGBL é um plano de previdência complementar aberta; o VGBL é um seguro de pessoas com cobertura por sobrevivência.
A previdência complementar fechada é administrada por entidades fechadas, também chamadas de fundos de pensão. O acesso está ligado a um vínculo específico, como uma empresa patrocinadora, uma associação ou uma categoria profissional. Suas regras, governança e condições precisam ser lidas dentro daquele arranjo.
As duas podem ajudar a formar recursos para o futuro, mas não devem ser tratadas como embalagens equivalentes. Este artigo se concentra na previdência aberta para pessoa física. Quando houver um plano oferecido pelo empregador, porém, será necessário acrescentar à comparação as regras dessa relação coletiva.
PGBL e VGBL explicam a tributação, não o investimento inteiro
PGBL significa Plano Gerador de Benefício Livre. VGBL significa Vida Gerador de Benefício Livre. O primeiro pertence à previdência complementar aberta; o segundo é estruturado como seguro de pessoas com cobertura por sobrevivência. Para o investidor, a diferença prática mais conhecida entre eles aparece no tratamento tributário, mas os documentos contratuais continuam sendo próprios de cada estrutura.
Em termos gerais, as contribuições a um PGBL podem ser deduzidas na declaração do imposto de renda dentro do limite legal de 12% dos rendimentos tributáveis computados na base, desde que as condições aplicáveis sejam cumpridas. Em contrapartida, no resgate ou no recebimento do benefício, o imposto incide sobre o valor total recebido.
As contribuições a um VGBL não são dedutíveis. Na saída, a tributação alcança os rendimentos, e não todo o valor recebido.
| Ponto de comparação | PGBL | VGBL |
|---|---|---|
| Dedução das contribuições | Pode existir, dentro do limite legal e se as condições forem atendidas | Não há dedução das contribuições |
| Base tributável no resgate ou benefício | Valor total recebido | Rendimentos incluídos no valor recebido |
| Tipo de fundo vinculado | Pode variar | Pode variar |
| Nível de risco | Não é definido pela sigla | Não é definido pela sigla |
| Custos, carência e regras de saída | Dependem do produto e do contrato | Dependem do produto e do contrato |
Isso impede dois atalhos comuns.
O primeiro é concluir que PGBL sempre é melhor para quem paga imposto. A possibilidade de dedução depende da situação tributária, da forma como a pessoa declara e do cumprimento das condições legais. O benefício econômico também precisa ser comparado com a tributação futura, os custos e o uso que será dado ao recurso.
O segundo é imaginar que VGBL seja automaticamente conservador ou simples. A sigla não revela se o fundo vinculado investe principalmente em títulos públicos, crédito privado, ações, ativos no exterior ou uma combinação dessas classes.
Duas pessoas podem contratar PGBL e assumir riscos muito diferentes. Da mesma forma, dois VGBLs podem apresentar custos, estratégias e condições contratuais incompatíveis entre si.
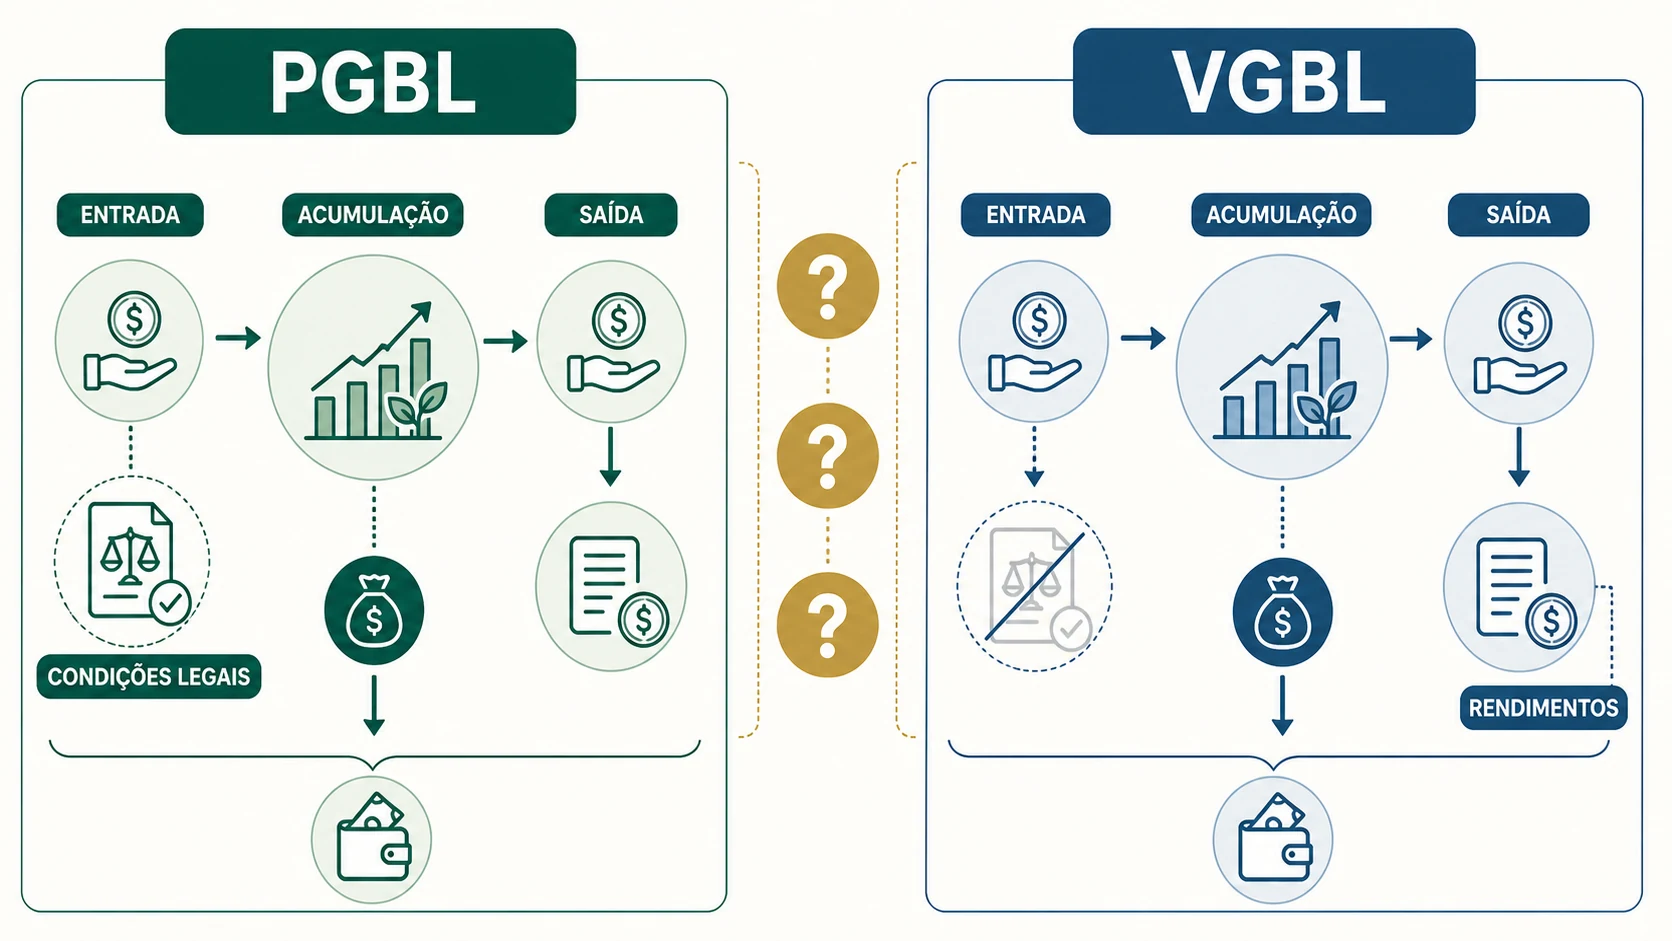
O limite de 12% não representa imposto eliminado
Imagine uma pessoa com R$ 100 mil de rendimentos tributáveis computados na base da declaração. Se ela cumprir as condições aplicáveis, contribuições ao PGBL podem entrar na dedução até o limite correspondente a 12% dessa base — neste exemplo simplificado, R$ 12 mil.
Isso não significa receber R$ 12 mil de volta, nem apagar definitivamente o imposto relacionado ao dinheiro.
A dedução reduz a base de cálculo no presente. O efeito financeiro concreto dependerá da situação tributária daquela pessoa. Mais adiante, quando houver resgate ou benefício, o valor total recebido do PGBL integrará a base tributável conforme o regime aplicável.
Também não basta observar que alguém entrega declaração. Para usar corretamente a dedução, é necessário avaliar as regras vigentes, a composição dos rendimentos, as contribuições exigidas ao regime oficial quando aplicáveis e a forma de declaração efetivamente adotada. Se houver dúvida, a análise deve ser feita com os dados tributários da pessoa e com orientação profissional adequada.
Portanto, a dedução pode ser relevante, mas não é dinheiro gratuito. Ela desloca parte da análise tributária no tempo e precisa ser julgada dentro do ciclo completo.
A mesma acumulação pode produzir bases tributáveis diferentes
Suponha que dois planos recebam as mesmas contribuições e cheguem, apenas para fins didáticos, a R$ 150 mil. Imagine ainda que R$ 110 mil tenham vindo das contribuições e R$ 40 mil correspondam aos rendimentos acumulados.
No PGBL, a base tributável na saída alcança os R$ 150 mil recebidos. No VGBL, a base alcança os R$ 40 mil de rendimentos.
Essa comparação isolada ainda não declara um vencedor. O PGBL pode ter produzido uma vantagem tributária durante as contribuições, enquanto o VGBL não ofereceu essa dedução. Para comparar, seria preciso reconstruir também o efeito daquela vantagem ao longo do tempo, o regime escolhido, os custos, os prazos e a forma de recebimento.
Olhar somente para o imposto na saída ignora a entrada. Olhar somente para a dedução na entrada ignora a saída.
Progressivo e regressivo exigem uma decisão diferente de PGBL e VGBL
Depois de escolher entre PGBL e VGBL, ainda existe outra camada: o regime de tributação dos benefícios e resgates.
No regime progressivo, a tributação se relaciona com a tabela progressiva do imposto de renda e com a situação tributária do contribuinte. Em resgates, há retenção na fonte como antecipação, e o acerto ocorre conforme as regras aplicáveis. O resultado não pode ser estimado apenas olhando o saldo do plano, porque depende da renda tributável e da forma de recebimento.
No regime regressivo, as alíquotas diminuem conforme aumenta o prazo de acumulação de cada contribuição. Não é apenas a idade do plano que importa. Um aporte feito há muitos anos e outro realizado recentemente podem receber tratamentos diferentes quando saem.
Essa característica muda a leitura de um plano alimentado por contribuições mensais. Se alguém contribui durante vinte anos, o depósito do primeiro mês tem uma idade; o depósito feito no último ano tem outra. Um resgate reúne parcelas com tempos de acumulação distintos.
Nenhum dos regimes é sempre melhor. A comparação envolve horizonte, padrão de contribuições, possibilidade de resgates, renda esperada na fase de recebimento e incerteza sobre o futuro tributário da pessoa.
A escolha não precisa mais ser feita no começo do contrato
A Lei nº 14.803/2024 alterou um ponto importante. A opção pelo regime de tributação pode ser exercida até o momento da obtenção do benefício ou da solicitação do primeiro resgate dos valores acumulados. Depois de exercida, a escolha é irretratável. Se pagamentos de benefício ou resgates já tiverem começado, não há nova mudança.
Na prática, isso permite tomar a decisão com mais informação do que existia no dia da contratação. Ainda assim, adiar não significa ignorar. O investidor precisa entender como os prazos das contribuições estão sendo registrados, como uma eventual portabilidade preserva essas informações e quais consequências cada regime pode produzir no uso planejado.
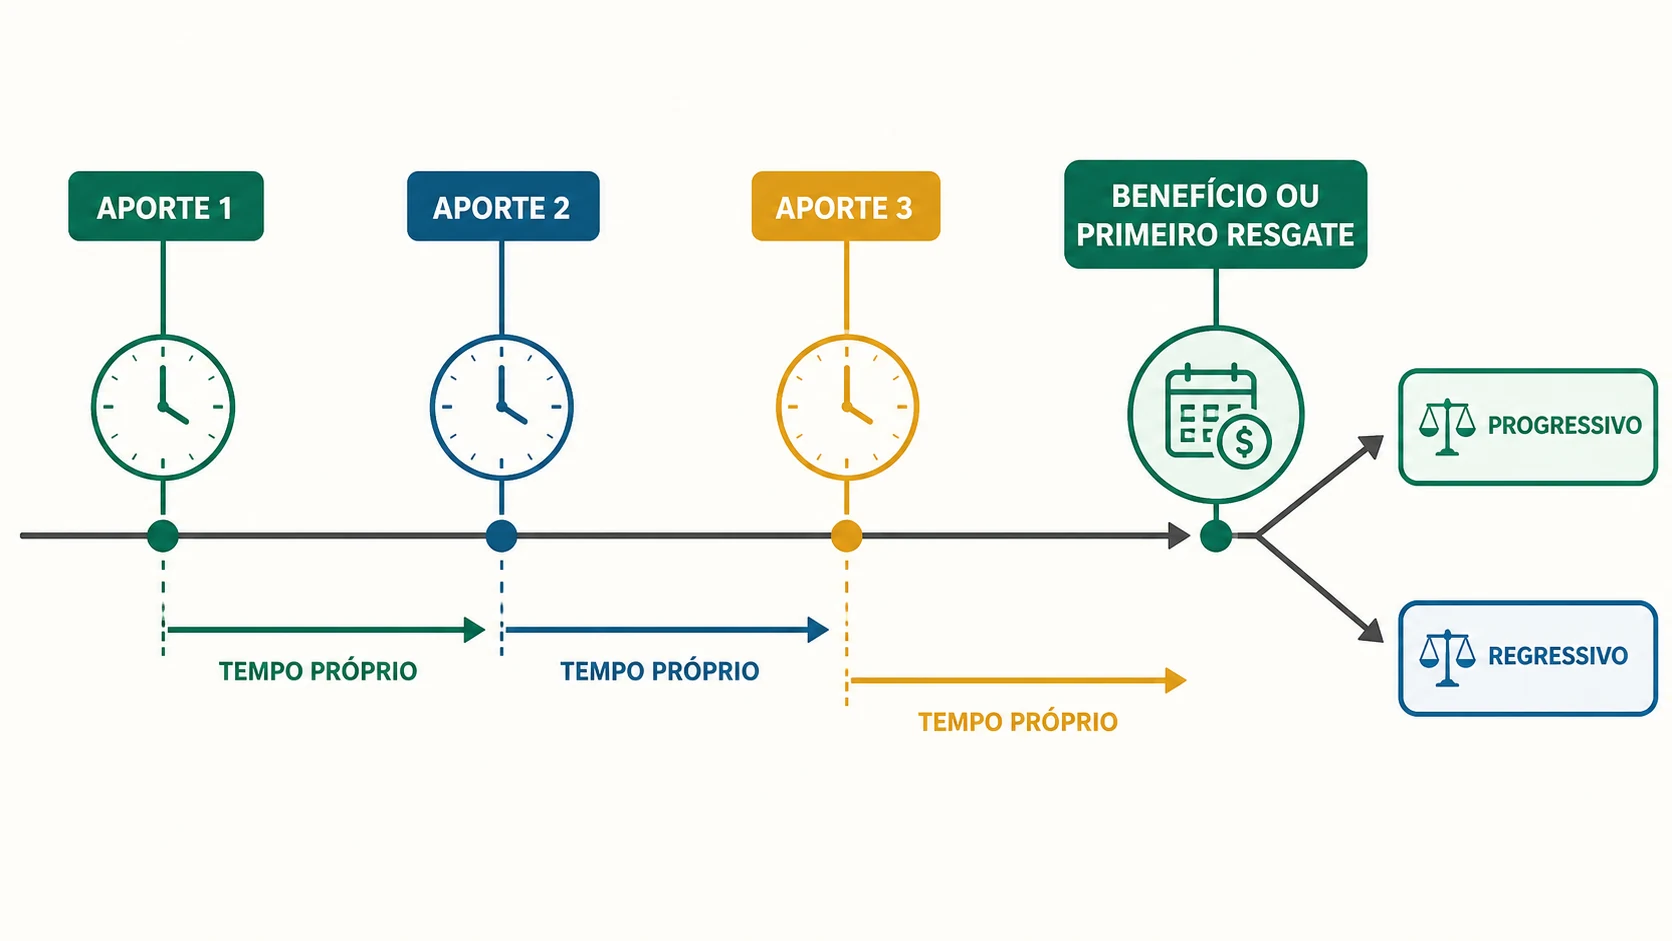
O fundo vinculado decide onde o risco realmente está
Helena voltou às duas propostas de R$ 500 por mês. A primeira usava PGBL; a segunda, VGBL. Mas, quando abriu as lâminas dos fundos vinculados, percebeu que a diferença de risco não acompanhava as siglas.
Um fundo concentrava a estratégia em renda fixa de menor oscilação. O outro mantinha uma parcela relevante em renda variável e ativos no exterior. A contribuição mensal era a mesma, mas o caminho do saldo poderia ser muito diferente.
É o fundo — ou o conjunto de fundos — que revela os ativos, a estratégia, o risco, a gestão e a exposição a oscilações. O plano cria a estrutura previdenciária e contratual em torno desse investimento.
Por isso, ao ler uma previdência, separe as perguntas:
- Qual é a modalidade do plano?
- Qual fundo recebe as contribuições?
- Em que esse fundo pode investir?
- Que índice ou objetivo orienta a estratégia?
- Quanto o saldo pode oscilar?
- Existe concentração em emissor, setor, classe ou país?
- A estratégia continua compatível com o prazo e a finalidade?
O histórico de rentabilidade pode ajudar a entender o comportamento anterior, mas não substitui a leitura da carteira, da política de investimento e dos riscos. Uma previdência destinada a décadas não fica adequada apenas porque teve bom desempenho em um intervalo recente.
Para aprofundar a leitura dessa camada, veja Fundos de investimento: o que existe dentro da cota antes de você escolher.
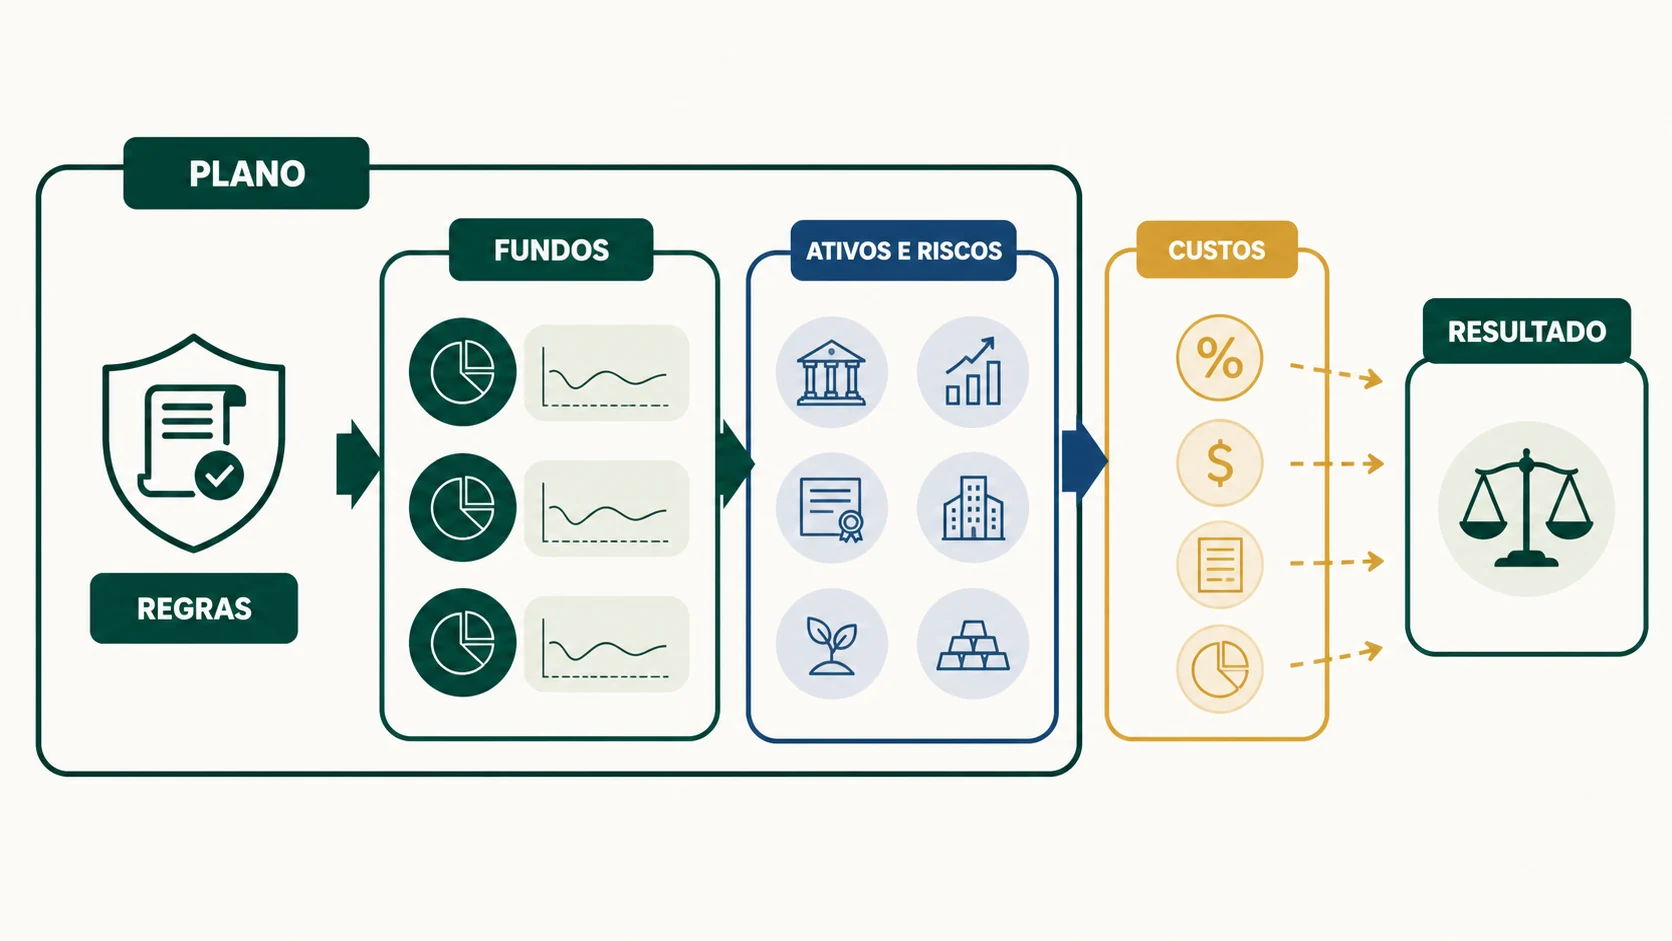
Um custo pequeno por ano atravessa um prazo grande
Previdência costuma ser contratada para horizontes longos. Isso torna os custos recorrentes especialmente relevantes.
A taxa de administração ou de gestão reduz o patrimônio ao longo do tempo. Alguns fundos podem prever taxa de performance. Certos planos ainda podem ter carregamento na entrada ou na saída, embora existam produtos sem essa cobrança. Outros custos e condições devem ser identificados nos documentos do plano e do fundo.
Se uma proposta anuncia “carregamento zero”, ela informa apenas que aquele custo específico não será cobrado. Não informa que o plano inteiro seja gratuito.
Compare duas estratégias hipotéticas que entregassem o mesmo retorno bruto, mas cobrassem custos totais diferentes. No primeiro ano, a diferença talvez parecesse pequena. Repetida durante quinze ou vinte anos, ela afetaria a base sobre a qual os rendimentos seguintes seriam calculados.
Não é preciso rejeitar toda taxa. É preciso perguntar o que está sendo entregue em troca dela e comparar o resultado líquido com alternativas compatíveis.
Uma leitura prática deve localizar:
- taxa de administração ou gestão;
- taxa de performance, quando houver;
- carregamento de entrada ou saída, se aplicável;
- custos dos fundos e estruturas vinculadas;
- eventuais condições para acessar opções mais baratas;
- impacto acumulado no horizonte pretendido.
O guia Taxas e custos dos investimentos: quanto realmente fica com você ajuda a transformar percentuais anuais em consequências acumuladas.
Carência, resgate e portabilidade respondem a problemas diferentes
Uma reserva de emergência precisa estar disponível quando a urgência aparece. Uma previdência pode impor prazos de carência e intervalos para resgates previstos em regulamento. Por isso, o dinheiro destinado a despesas imediatas não deve depender de uma estrutura desenhada para outra finalidade.
Antes de contribuir, Helena deveria localizar quatro informações concretas:
- quando o primeiro resgate pode ser solicitado;
- se resgates parciais são permitidos;
- qual intervalo deve existir entre movimentações;
- quanto tempo a operação leva para ser processada e paga.
Esses pontos não servem apenas para quem pretende sair cedo. Eles mostram o grau de flexibilidade do contrato diante de uma mudança de renda, estratégia ou objetivo.
Portabilidade não coloca o dinheiro na conta da pessoa
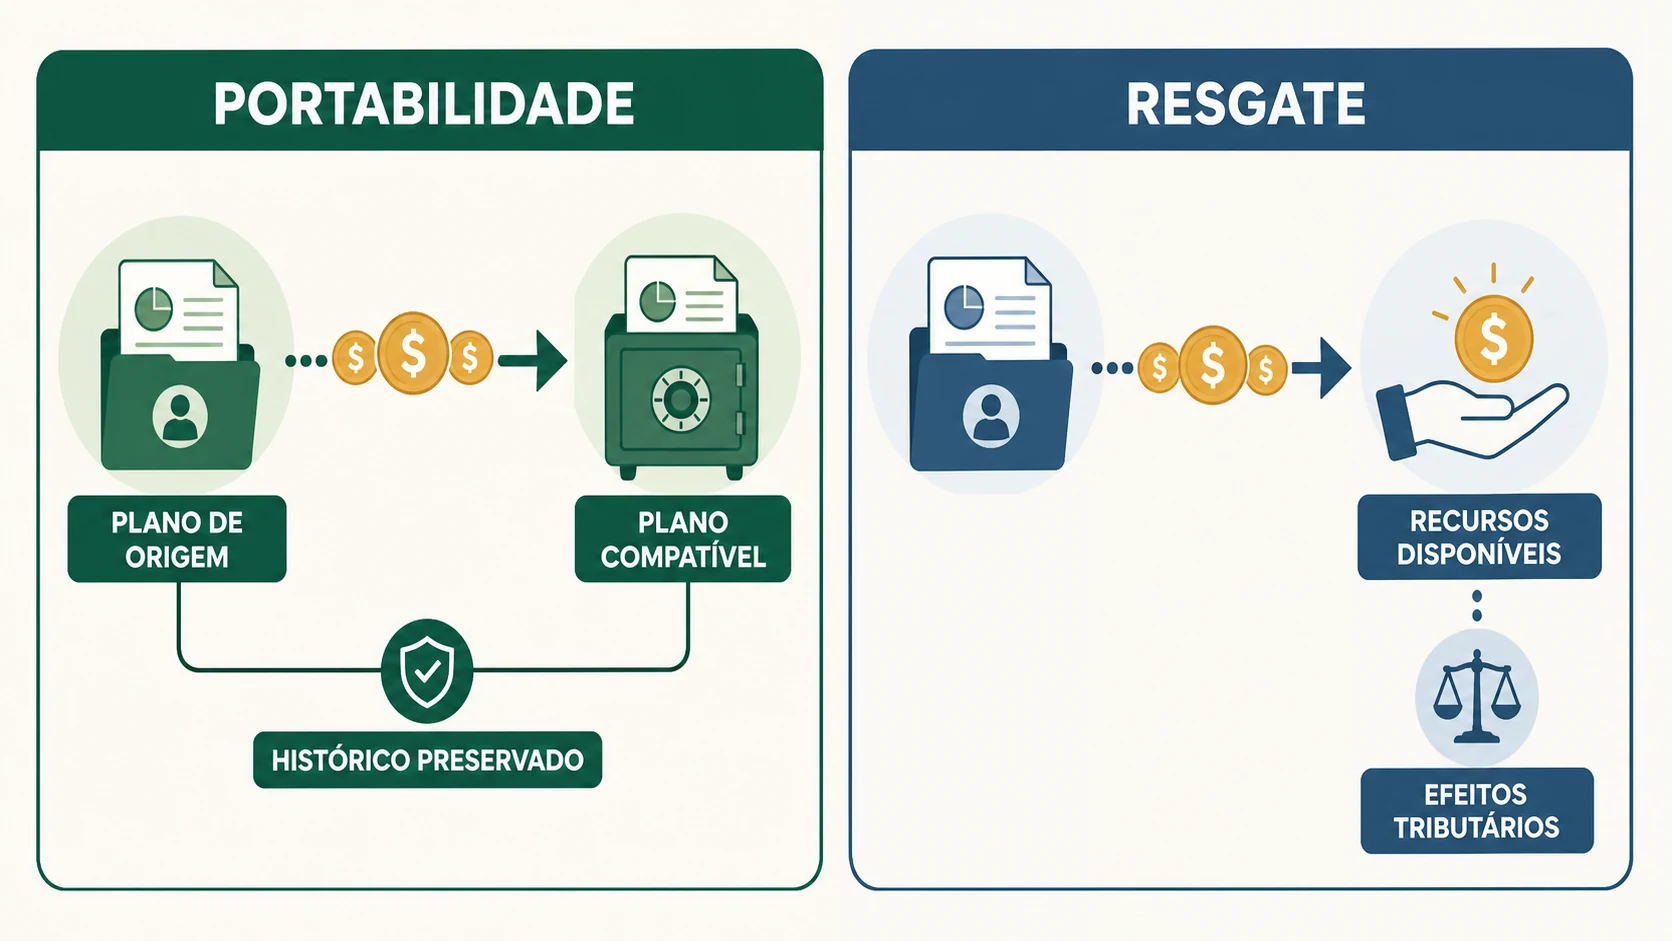
No resgate, os recursos saem da estrutura previdenciária e são pagos à pessoa, com as consequências tributárias e contratuais aplicáveis.
Na portabilidade, os recursos são transferidos diretamente entre estruturas previdenciárias compatíveis, de acordo com as regras. O dinheiro não passa pela conta do participante como valor livre para uso. As informações necessárias sobre os prazos de acumulação também acompanham o processo conforme a regulamentação.
Portabilidade não significa liberdade para atravessar qualquer modalidade. Recursos de PGBL seguem para planos previdenciários compatíveis; no VGBL, a portabilidade ocorre entre planos de seguro de vida com cobertura por sobrevivência. Também é necessário distinguir a portabilidade entre planos de uma simples troca de fundo dentro da mesma estrutura.
Antes de pedir a movimentação, confirme:
- qual produto é o de origem e qual é o de destino;
- se a transferência entre eles é permitida;
- quais dados e prazos serão preservados;
- que custos e carências existem no destino;
- se a mudança resolve o problema identificado ou apenas troca o nome na tela.
Uma portabilidade pode reduzir custos ou aproximar a estratégia do objetivo. Também pode levar o patrimônio a um contrato menos flexível. O benefício vem da comparação completa, não do ato de portar por si só.
Contribuir todo mês é uma regra de execução, não uma garantia de adequação
Os R$ 500 mensais de Helena podem ajudar porque transformam uma intenção distante em comportamento recorrente. A automação reduz a necessidade de decidir novamente a cada mês. Contribuições extras também podem ser usadas quando o orçamento permitir.
Mas regularidade não corrige um produto inadequado.
Uma contribuição automática para um fundo incompatível, com custos altos ou regras mal compreendidas, apenas repete o problema. O valor mensal precisa caber no orçamento sem competir com despesas essenciais, dívidas prioritárias e proteção para imprevistos. Também deve ser revisto quando a renda, o objetivo, a família ou o contrato mudarem.
Quando existe contribuição do empregador, a comparação ganha outra linha. Uma contrapartida pode alterar bastante o benefício econômico do plano, mas é preciso entender:
- quanto a empresa contribui e sob quais condições;
- qual participação mínima do trabalhador é exigida;
- quando o saldo patrocinado passa a pertencer ao participante;
- o que ocorre em caso de desligamento;
- quais fundos e custos estão disponíveis;
- quais regras governam a manutenção, a portabilidade e o benefício.
Uma contrapartida atraente não torna todas as demais regras irrelevantes. Ela é uma vantagem concreta que deve entrar na conta junto com o contrato inteiro.
Acumular R$ 500 mil não define a renda futura
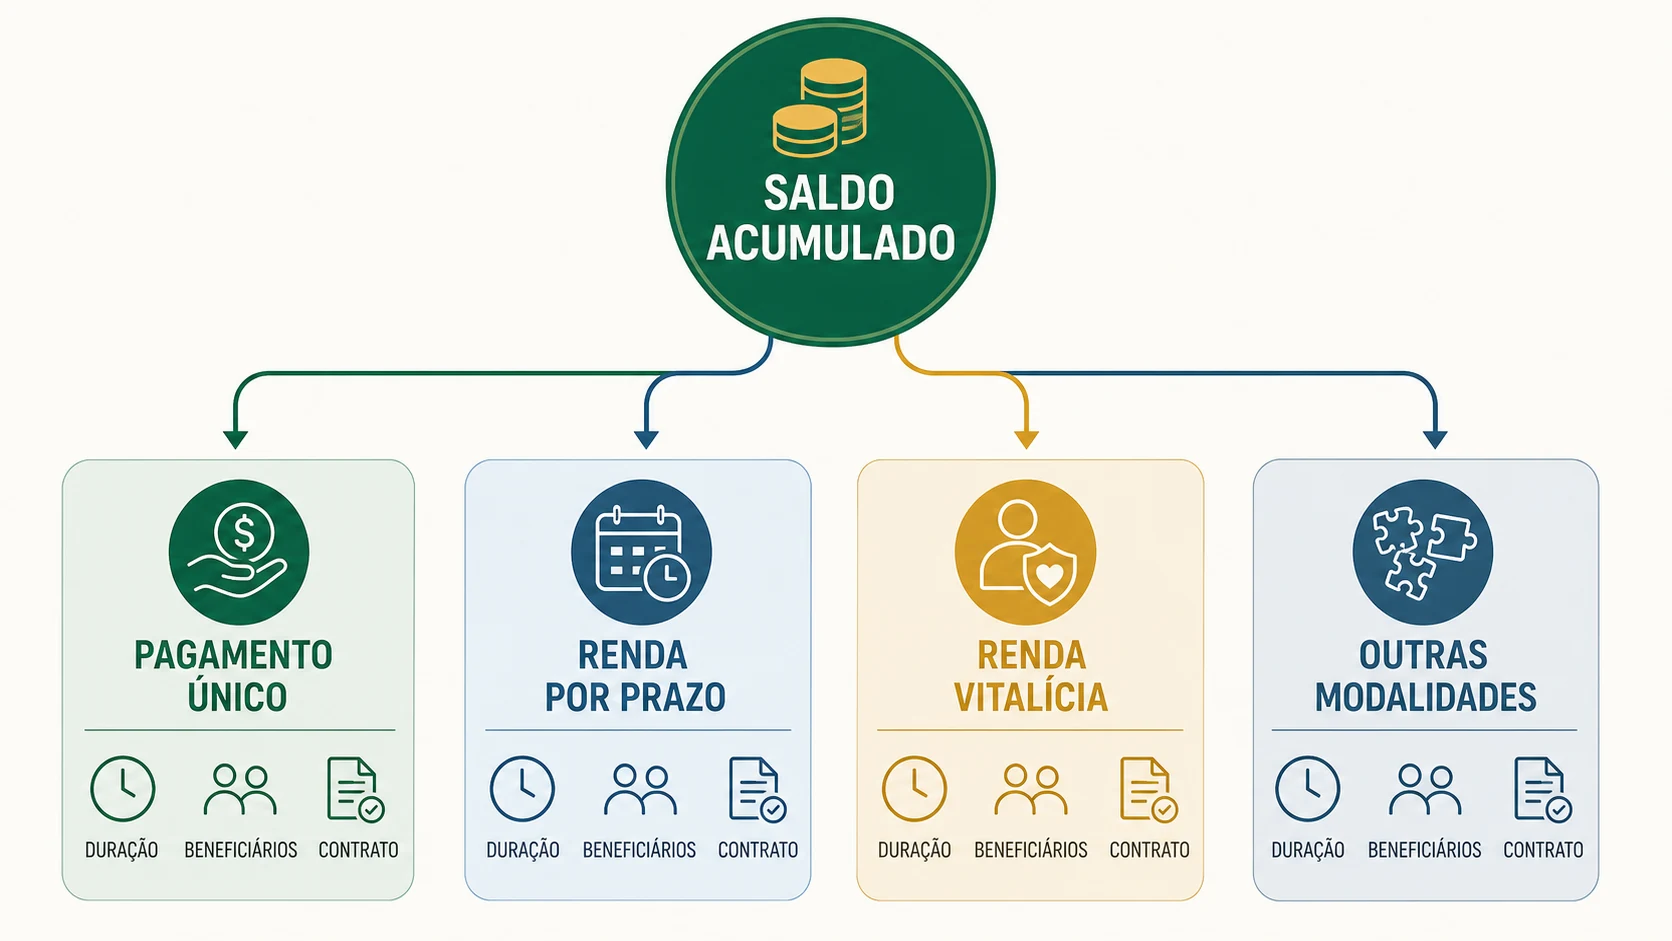
Considere uma pessoa que chega ao fim da fase de acumulação com R$ 500 mil. O número parece responder à pergunta sobre aposentadoria, mas ainda faltam decisões essenciais.
Ela pode solicitar um pagamento único, realizar resgates conforme as condições do plano ou converter o saldo em uma modalidade de renda prevista no contrato. As opções podem incluir renda por prazo determinado, renda vitalícia e outras formas, cada uma com critérios próprios.
O mesmo saldo pode produzir experiências diferentes porque o valor recebido dependerá de fatores como:
- modalidade de benefício escolhida;
- idade e condições previstas na contratação ou conversão;
- prazo de pagamento;
- existência de reversão a beneficiários;
- critérios atuariais e financeiros aplicáveis;
- tributação;
- riscos assumidos e garantias contratuais.
Portanto, uma projeção de saldo não deve ser lida como promessa de renda mensal. É necessário perguntar qual transformação do patrimônio em renda está sendo simulada, que premissas foram usadas e o que acontece em diferentes cenários.
Beneficiários e sucessão exigem uma leitura prudente
A possibilidade de indicar beneficiários costuma aparecer como vantagem da previdência. Ela pode ser relevante, mas frases absolutas sobre inventário, prazo de pagamento ou tributação sucessória são inadequadas.
O tratamento depende da natureza do plano, das regras contratuais, da legislação aplicável, do estado envolvido e das circunstâncias concretas. Também pode haver controvérsia administrativa ou judicial. A indicação do beneficiário precisa estar atualizada e coerente com o planejamento familiar e sucessório.
Se esse aspecto for decisivo, a pessoa deve confirmar o regulamento e buscar orientação jurídica e tributária para o caso específico. Previdência pode participar de um planejamento sucessório, mas a sigla do produto não resolve sozinha todas as questões patrimoniais.
Abra as quatro camadas antes de comparar dois planos
Helena começou com duas telas e uma dúvida sobre PGBL e VGBL. Para transformar a comparação em decisão, ela reuniu tudo em uma ficha única.
Você pode fazer o mesmo:
| Campo | O que registrar | Exemplo de Helena |
|---|---|---|
| Objetivo | Para que o patrimônio será usado | Complementar renda no futuro |
| Prazo | Quando o dinheiro poderá começar a ser usado | Longo prazo; data ainda em revisão |
| Plano | PGBL, VGBL ou outra estrutura | Proposta A: PGBL; proposta B: VGBL |
| Contribuição | Valor, frequência e possibilidade de extras | R$ 500 por mês |
| Fundo vinculado | Nome, estratégia e ativos permitidos | A: maior peso em renda fixa; B: parcela maior em renda variável e exterior |
| Risco | Oscilação, crédito, mercado, liquidez e concentração | Diferente entre as propostas, apesar de projeções parecidas |
| Custos | Administração, gestão, performance, carregamento e outros | A preencher com documentos de cada proposta |
| Tributação de entrada | Se há dedução e se as condições são atendidas | Depende da situação tributária de Helena |
| Tributação de saída | Base tributável e regime escolhido | PGBL sobre o total; VGBL sobre rendimentos; regime ainda será analisado |
| Resgate | Carências, intervalos e prazo operacional | A confirmar em cada regulamento |
| Portabilidade | Compatibilidade, procedimento e regras do destino | Comparar antes de qualquer transferência |
| Benefício | Formas de recebimento e premissas | Não confundir saldo projetado com renda prometida |
| Beneficiários | Indicações e condições contratuais | Revisar nomes e implicações jurídicas |
| Revisão | Quando reavaliar o conjunto | Uma vez por ano e após mudanças relevantes |
A ficha não produz uma nota automática nem escolhe o produto. Sua função é impedir que uma vantagem isolada esconda dependências importantes.
Se Helena descobrir que o PGBL combina com sua situação tributária, ainda terá de avaliar o fundo, os custos e a saída. Se concluir que o VGBL produz uma base tributável mais coerente com seu caso, a mesma obrigação permanece. Se nenhuma das duas propostas passar pela leitura completa, ela pode continuar pesquisando sem transformar urgência comercial em decisão de décadas.
Algumas perguntas fecham a análise:
- Qual problema de longo prazo este plano pretende resolver?
- A modalidade tributária combina com minha situação atual e com o uso provável no futuro?
- Onde o dinheiro será investido e que riscos assumirei?
- Quanto pagarei em cada camada da estrutura?
- O que posso fazer durante a acumulação: trocar fundo, reduzir contribuição, resgatar ou portar?
- Como o patrimônio poderá ser recebido e quais premissas sustentam as simulações?
- Que regras se aplicam aos beneficiários?
- O que precisará ser revisto quando minha vida ou o plano mudar?
Os mesmos R$ 500 agora contam histórias diferentes
Helena não precisava escolher uma sigla no primeiro minuto. Precisava descobrir o que existia atrás de cada uma.
Os dois planos continuavam aceitando R$ 500 por mês. As projeções ainda pareciam próximas. Mas a comparação deixou de ser uma disputa entre PGBL e VGBL e passou a reunir contrato, fundo, tributação, custos e forma de uso.
Em uma proposta, a possível dedução exigia avaliar as condições atuais e a base tributável futura. Na outra, a ausência de dedução vinha acompanhada de tributação concentrada nos rendimentos. Em ambas, o risco dependia do fundo. Em ambas, custos repetidos atravessariam muitos anos. Em ambas, carência, portabilidade, resgate e benefício precisavam ser lidos antes da assinatura.
Previdência privada pode ajudar a organizar recursos para objetivos longos, automatizar contribuições e criar opções de recebimento. Mas ela não é uma única decisão e não se torna adequada apenas por carregar a palavra “previdência”.
Quando as quatro camadas ficam visíveis, a escolha deixa de depender da sigla mais familiar, da simulação mais otimista ou do benefício isolado. Ela passa a responder a uma pergunta mais completa: este contrato, com este investimento, esta tributação e estas regras de uso, serve para o futuro que estou tentando construir?
Perguntas frequentes
PGBL é sempre melhor para quem faz declaração completa?
Não. A dedução depende das condições legais e da situação tributária da pessoa. Também é necessário considerar que, na saída, o imposto do PGBL incide sobre o valor total recebido, além de avaliar fundo, custos, prazo e regras contratuais.
VGBL é um investimento conservador?
Não necessariamente. VGBL identifica uma estrutura com determinado tratamento tributário. O risco depende do fundo ou dos fundos vinculados e dos ativos que eles podem manter.
Posso deduzir qualquer contribuição feita a um PGBL?
Não. Existe limite legal de até 12% dos rendimentos tributáveis computados na base e condições para a dedução. A aplicação prática deve ser confirmada de acordo com a situação fiscal do contribuinte e as regras vigentes.
Preciso escolher o regime progressivo ou regressivo na contratação?
Pela regra atual, a opção pode ser exercida até o momento do benefício ou da solicitação do primeiro resgate. Depois de exercida, é irretratável. A decisão deve considerar horizonte, contribuições, renda e forma provável de uso.
Portabilidade e resgate são a mesma coisa?
Não. No resgate, o dinheiro é pago à pessoa. Na portabilidade, os recursos são transferidos diretamente entre estruturas compatíveis, conforme as regras aplicáveis, sem se tornarem dinheiro livre na conta do participante.
Posso portar um PGBL diretamente para um VGBL?
Não se deve presumir essa troca. A portabilidade precisa ocorrer entre estruturas compatíveis: planos previdenciários seguem suas modalidades permitidas, enquanto o VGBL é um seguro de vida com cobertura por sobrevivência. Confirme a compatibilidade antes de solicitar a operação.
Previdência privada serve como reserva de emergência?
Em geral, não deve substituir a reserva destinada a urgências. Planos podem ter carências, intervalos de resgate e prazos operacionais, além de os fundos vinculados poderem oscilar. A finalidade e o acesso ao dinheiro são diferentes.
Indicar beneficiários elimina sempre a necessidade de inventário e impostos sucessórios?
Não é prudente fazer essa afirmação de forma absoluta. O tratamento depende do produto, do contrato, da legislação, do estado e do caso concreto. Se sucessão for parte central do objetivo, busque análise jurídica e tributária específica.
Fontes oficiais para continuar estudando
Informações regulatórias e tributárias conferidas em 2 de setembro de 2026.
- Lei nº 14.803/2024 — escolha do regime de tributação no benefício ou primeiro resgate
- SUSEP — alteração da regra para opção da tributação de benefícios e resgates
- Receita Federal — despesas dedutíveis
- SUSEP — PGBL e VGBL
- SUSEP — informações importantes sobre previdência complementar aberta
- SUSEP — portabilidade entre planos de previdência