Impostos nos investimentos
Impostos nos investimentos: como descobrir quanto realmente sobra
Gustavo vendeu um investimento com lucro numa terça-feira. O dinheiro apareceu na conta, e ele considerou a operação encerrada.
— O imposto eu resolvo na declaração do ano que vem.
Ao organizar os documentos, porém, encontrou perguntas que a venda não havia respondido. A instituição reteve alguma parte? A retenção encerrou a obrigação ou foi apenas uma antecipação? Ele precisava apurar o resultado do mês? Existia pagamento sob sua responsabilidade antes da declaração anual?
O ganho estava realizado. A obrigação tributária ainda precisava ser reconstruída.
Foi então que Gustavo separou ações que pareciam uma só:
vender não é apurar; apurar não é pagar; pagar não é declarar.
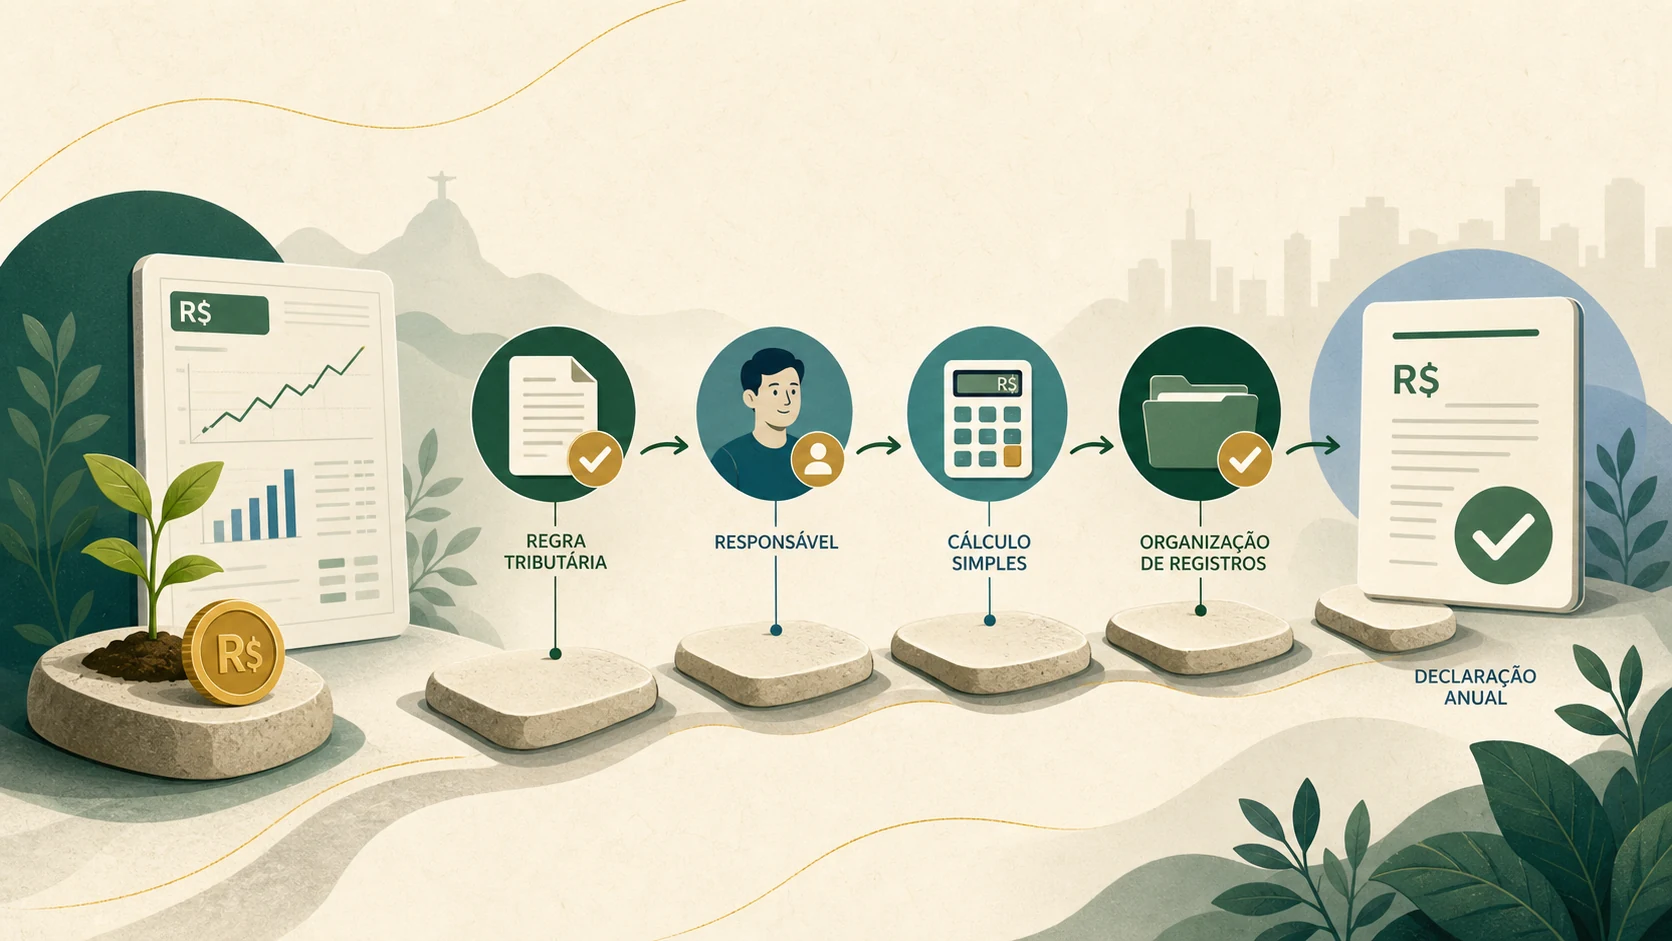
O rendimento apareceu na tela; a conta ainda não terminou
Uma plataforma pode mostrar que um investimento rendeu 12%. Esse número informa o resultado bruto dentro das condições apresentadas. Ainda não revela, por si só, quanto ficará disponível depois dos tributos aplicáveis.
Veja um exemplo puramente conceitual:
- capital investido: R$ 20.000;
- resultado bruto: R$ 2.000;
- tributo assumido apenas para o exemplo: R$ 300;
- resultado depois desse tributo: R$ 1.700.
Os R$ 300 não representam uma alíquota oficial nem uma regra de produto específico. O exemplo serve para mostrar a diferença entre duas frases:
“O investimento produziu R$ 2.000 de ganho bruto.”
“Depois do tributo considerado, R$ 1.700 permaneceram como resultado.”
As duas podem estar corretas ao mesmo tempo. Elas apenas respondem a perguntas diferentes.
Custos também podem reduzir o resultado, mas esse assunto foi aprofundado no guia Taxas e custos dos investimentos: quanto realmente fica com você. Aqui, o protagonista é o imposto: sua base, seu momento e a responsabilidade associada a ele.
Antes da alíquota, descubra o que será tributado
Quando Gustavo pergunta “qual é a alíquota?”, ainda falta uma informação essencial antes da conta:
Sobre qual valor essa alíquota será aplicada?
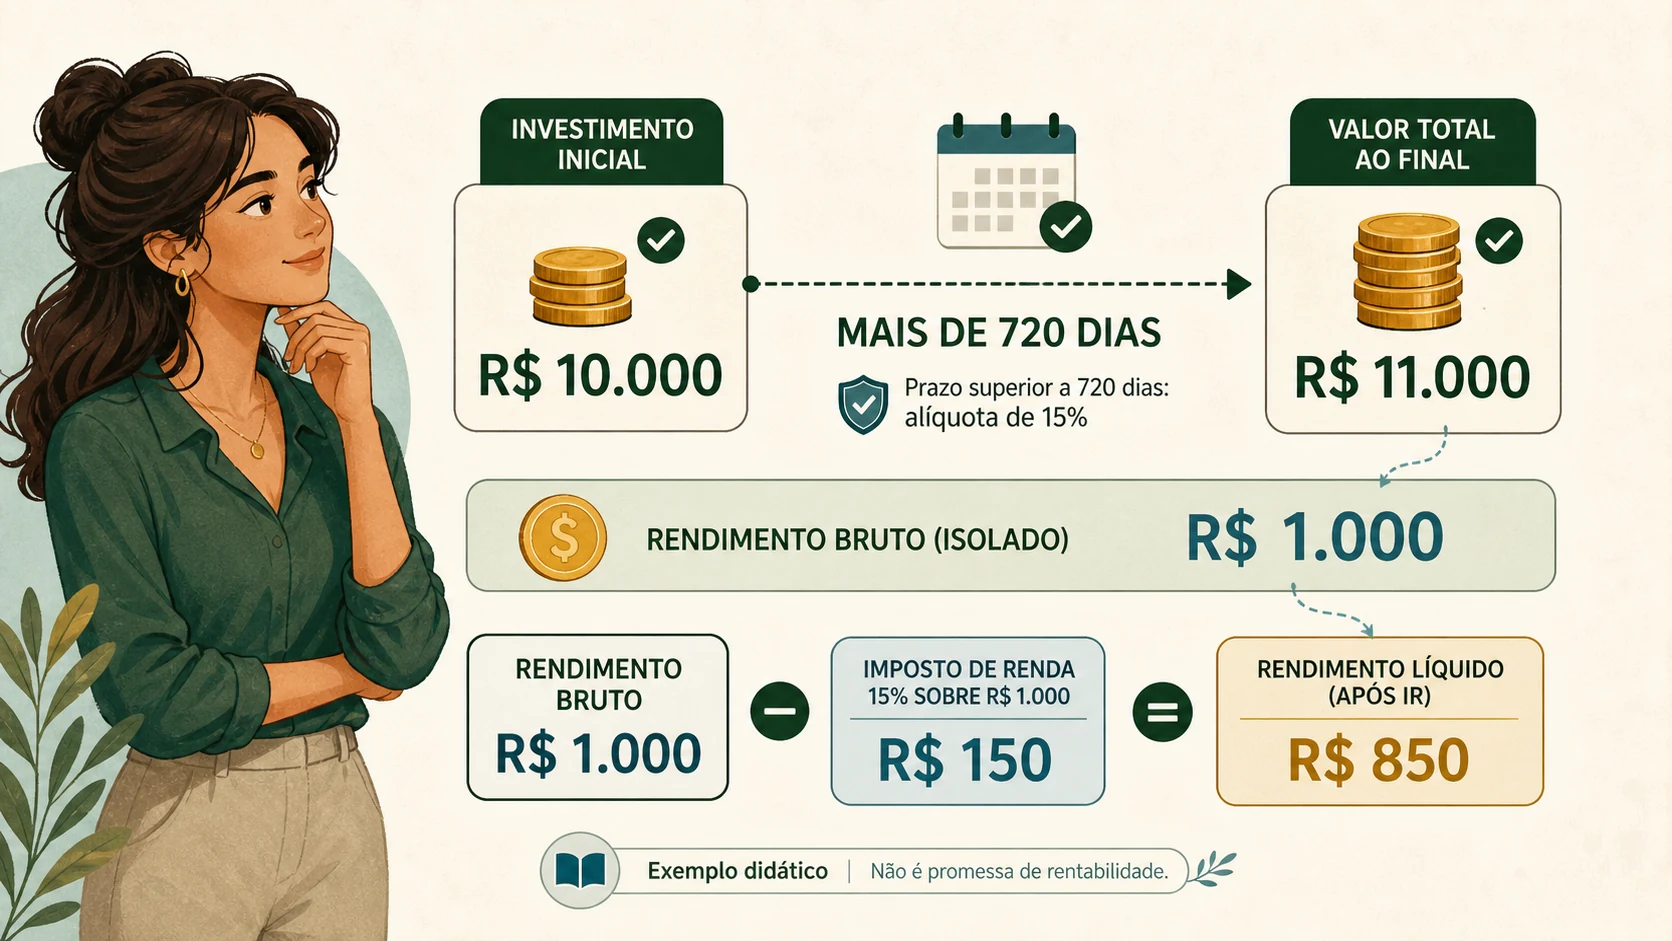
Considere uma aplicação conceitual de R$ 10.000 que seja resgatada por R$ 11.000. O ganho foi de R$ 1.000.
Em uma estrutura na qual o imposto incida apenas sobre o rendimento, a base tributável seria R$ 1.000, não os R$ 11.000 inteiros.
Se, apenas para entender a matemática, usássemos 15%:
- 15% sobre R$ 1.000 seriam R$ 150;
- 15% sobre R$ 11.000 seriam R$ 1.650.
O percentual é o mesmo. O imposto calculado é completamente diferente porque a base mudou.
Esse exemplo não descreve todos os investimentos. Existem estruturas em que a tributação pode alcançar o rendimento, o ganho de capital, um valor distribuído ou até o total recebido, conforme a regra específica. Na previdência, por exemplo, PGBL e VGBL têm bases tributáveis diferentes na saída — tema detalhado no guia Previdência privada: como avaliar PGBL, VGBL, custos e renda futura.
Antes de calcular, identifique quatro elementos:
- o evento que pode gerar tributação;
- a base de cálculo;
- a regra e a alíquota aplicáveis;
- o momento em que a obrigação surge.
Sem isso, uma alíquota solta cria aparência de precisão, mas não encerra a conta.
O evento tributável pode acontecer em momentos diferentes
O imposto não aparece no mesmo momento em todos os investimentos.
Dependendo da estrutura e da legislação, a tributação pode estar ligada ao rendimento pago, ao resgate, ao vencimento, à venda com ganho, a uma distribuição, a um evento periódico do fundo ou ao recebimento de um benefício. A valorização mostrada na tela nem sempre produz tributação naquele instante.
Imagine uma ação que sobe de R$ 20 para R$ 25 enquanto o investidor continua com ela. Houve valorização patrimonial não realizada. Outra situação é vender a posição e realizar o resultado. A regra tributária depende do ativo, da operação e do evento; não se deve concluir automaticamente que toda alta na tela já gerou imposto devido.
Também é necessário separar patrimônio, rendimento e ganho.
- Patrimônio é a posição que a pessoa possui em determinado momento.
- Rendimento é uma remuneração recebida conforme a estrutura do investimento.
- Ganho pode surgir da diferença positiva entre alienação e custo de aquisição, observadas as regras aplicáveis.
Esses conceitos podem se encontrar em uma mesma declaração, mas não são intercambiáveis. Um saldo de R$ 12.000 não informa sozinho quanto foi aplicado, quanto valorizou, quanto foi recebido e que parcela pode ser tributada.
Na renda fixa, o prazo tributário muda a conta — não o objetivo
Aplicações de renda fixa em geral e fundos classificados como de longo prazo seguem, em 2026, uma tabela regressiva de imposto de renda sobre os rendimentos:
| Prazo | Alíquota vigente sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
A tabela mostra uma lógica: mantidas as demais condições, o prazo pode reduzir a alíquota aplicável ao rendimento. Mas ela não diz que permanecer por mais tempo seja sempre a melhor escolha.
Suponha que duas pessoas apliquem R$ 10.000 e obtenham, em situações hipotéticas, R$ 1.000 de rendimento bruto. Se os resgates ocorrerem em faixas tributárias diferentes, o resultado líquido poderá mudar, mesmo com o mesmo ganho bruto.
Isso não autoriza alguém a manter o dinheiro além da data em que ele precisa cumprir uma meta. Uma alíquota menor no futuro não compensa automaticamente a falta de liquidez hoje, uma oscilação incompatível ou o atraso de um objetivo importante.
Além disso, “renda fixa” não significa uma única regra tributária. Há investimentos com tratamentos diferentes e hipóteses de isenção para determinadas pessoas e condições. O produto, o titular, a data e a legislação vigente precisam ser identificados antes de aplicar uma tabela.
Em certas aplicações resgatadas muito cedo, também pode haver IOF. IOF e imposto de renda são tributos diferentes. Não é preciso decorar uma segunda tabela para entender o ponto central: uma saída de curtíssimo prazo pode sofrer um efeito tributário adicional, que precisa ser confirmado para aquele produto e aquela data.
Isenção melhora uma linha da conta — não transforma o investimento
Agora considere duas alternativas que Gustavo encontrou em outra decisão.
Imagine, apenas para comparação, que o Investimento A produza rendimento bruto de 10% e esteja sujeito a uma alíquota hipotética de 15% sobre esse rendimento. O Investimento B produz 9,5% e é isento no cenário considerado.
Para cada R$ 10.000:
- A produz R$ 1.000 brutos; depois do imposto hipotético de R$ 150, restam R$ 850;
- B produz R$ 950, sem o imposto considerado; restam R$ 950.
Na dimensão tributária desse exemplo, B deixa mais dinheiro líquido. Mas a decisão ainda não terminou.
O emissor é comparável? O risco de crédito é semelhante? O vencimento serve à mesma meta? Há liquidez antes do prazo? Existe proteção aplicável? A taxa é fixa, pós-fixada ou ligada à inflação? Alguma condição pode mudar o resultado?
Se B exigir que Gustavo mantenha o dinheiro por três anos, mas ele precisará usá-lo em doze meses, a vantagem tributária não resolve a incompatibilidade. Se A tiver risco menor e saída adequada, o resultado líquido ligeiramente inferior pode acompanhar uma estrutura mais apropriada ao objetivo.
Uma taxa equivalente pode ajudar a colocar tributado e isento na mesma base. No exemplo, a alternativa tributada precisaria render mais para compensar os 15% assumidos sobre o ganho. Mas essa conta serve apenas para equalizar a dimensão do retorno líquido. Ela não equaliza risco, prazo ou liquidez.
Isenção é uma característica tributária. Não é certificado de segurança, qualidade ou adequação.
Quem retém o imposto nem sempre encerra sua obrigação
Em alguns investimentos, a instituição calcula e retém o imposto na operação. Em outros, o controle continua com o investidor: acompanhar o resultado, apurar o tributo e providenciar o pagamento no prazo aplicável.
Mesmo quando há retenção na fonte, a história pode continuar. Dependendo da regra, a retenção pode ser definitiva, antecipação, crédito a compensar ou apenas parte de uma obrigação mais ampla. Ainda pode existir dever de conferir e declarar.
Operações em bolsa ilustram essa diferença. A Receita Federal informa que, em operações comuns e day trade, existem pequenas retenções realizadas pela intermediária. Esses valores podem ser abatidos do imposto apurado sobre ganhos líquidos conforme as regras. A retenção, portanto, não significa automaticamente que a corretora encerrou toda a apuração do investidor.
Não é necessário decorar alíquotas de ações, ETFs, FIIs, BDRs e day trade para aprender o método. Aliás, misturá-los sob uma regra única seria um erro. Cada ativo e tipo de operação precisa ser classificado antes de qualquer cálculo.
Faça a pergunta que evita grande parte da confusão:
Quem faz o quê nesta operação?
| Etapa | O que confirmar |
|---|---|
| Cálculo | A instituição calcula ou preciso calcular? |
| Retenção | Existe imposto retido automaticamente? Com qual natureza? |
| Apuração | Preciso consolidar ganhos, perdas e operações por conta própria? |
| Pagamento | Quem recolhe e qual é o prazo aplicável? |
| Declaração | Que posições, rendimentos, resultados e pagamentos precisam ser informados depois? |
Responder “há retenção” não preenche automaticamente as outras quatro linhas.
Apurar, pagar e declarar são três ações diferentes
Na operação de Gustavo, essas palavras não podem ser tratadas como um único momento.
Apurar é descobrir se houve imposto devido e qual é o valor, usando a regra, a base de cálculo e os registros corretos.
Pagar é recolher o tributo quando essa responsabilidade cabe ao investidor, dentro do procedimento e do prazo vigentes.
Declarar é informar corretamente operações, posições, rendimentos, resultados e impostos na declaração correspondente.
Uma pessoa pode precisar declarar um rendimento cujo imposto já foi retido. Outra pode precisar pagar um tributo meses antes de entregar a declaração anual. Também pode existir uma posição patrimonial que deve ser informada, embora não tenha gerado imposto naquele momento.
É por isso que esperar março ou abril do ano seguinte para perguntar “será que eu devia ter pago algo?” pode ser tarde em determinadas operações.
O alerta não deve causar medo. Ele muda apenas a rotina: quando a operação acontece, confirme se ela exige alguma ação agora. A declaração anual deixa de ser o momento de descobrir todo o passado e passa a ser a etapa de consolidar registros que já foram acompanhados.
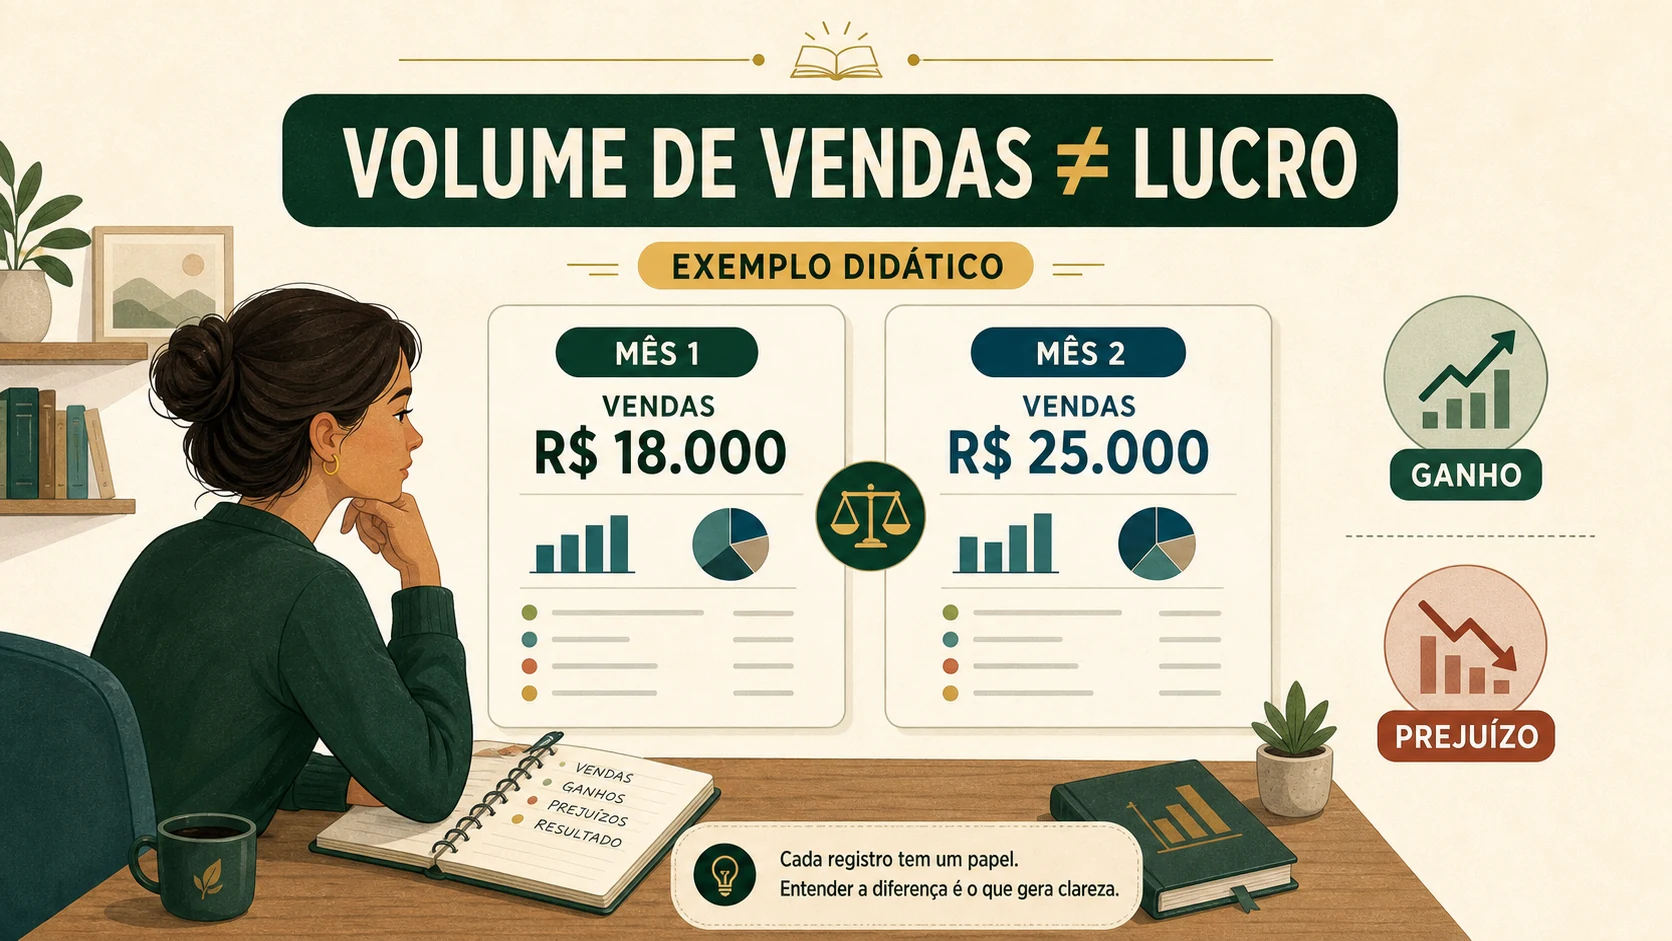
A tela mostra lucro; o registro precisa reconstruir o caminho
Daniela vendeu um ativo com ganho em determinado mês. Viu o dinheiro entrar na conta, mas não registrou a operação. Meses depois, tentou descobrir o que havia acontecido.
Ela precisava localizar:
- a data e o preço das compras;
- a quantidade adquirida em cada ocasião;
- os custos relacionados;
- o preço e a data da venda;
- prejuízos anteriores eventualmente relevantes;
- retenções ocorridas;
- pagamentos já realizados.
A dificuldade não nasceu na declaração anual. Nasceu no dia em que a operação ocorreu sem deixar um registro organizado.
Quando a tributação depende de ganho de capital ou ganho líquido, o custo de aquisição pode ser essencial. Se alguém comprou por R$ 10.000 e vendeu por R$ 12.000, a diferença econômica simples é R$ 2.000 antes dos ajustes permitidos. Mas a conta tributária exige confirmar quais custos entram, qual regra se aplica e como aquele tipo de operação deve ser tratado.
O prejuízo também não deve ser descartado. Em determinados mercados, perdas podem ser compensadas segundo regras específicas, com separações entre categorias e operações. Isso não significa que toda perda compense qualquer ganho. Significa apenas que “perdi dinheiro, então não preciso registrar” pode ser uma conclusão errada.
Preserve os documentos pertinentes a cada investimento, como notas de corretagem, informes de rendimentos, extratos, comprovantes de pagamentos e registros de custo. Nem todo documento se aplica a todo ativo. A função do arquivo é permitir que a operação seja comprovada e reconstruída sem depender da memória.
O informe de rendimentos ajuda na conferência e na declaração. Entretanto, ele não necessariamente substitui o controle próprio de operações cuja apuração ocorre ao longo do ano.
Fundos podem criar eventos que não parecem uma venda comum
Os fundos mostram por que o evento precisa vir antes da regra. Em determinadas estruturas, pode existir antecipação periódica do imposto por meio da redução da quantidade de cotas do investidor, mecanismo conhecido como come-cotas.
Imagine que uma pessoa tenha 1.000 cotas antes desse evento. Para representar o imposto antecipado conforme as regras do fundo, uma parte das cotas é reduzida. Ela não precisou apertar o botão “vender” para que o evento tributário aparecesse.
Isso não ocorre da mesma maneira em todos os fundos. Classificação, prazo, carteira e legislação influenciam o tratamento. Por isso, a frase “fundo paga imposto assim” é ampla demais. Primeiro identifique que fundo é esse e qual regra o alcança.
O guia Fundos de investimento: o que existe dentro da cota antes de você escolher aprofunda a leitura da cota, da carteira e dos prestadores. Aqui, o ponto é tributário: eventos diferentes podem acontecer mesmo dentro da palavra “fundo”.
Investimentos no exterior e criptoativos reforçam a mesma conclusão. Eles possuem regras próprias, e a tributação brasileira dos ativos no exterior passou por mudanças relevantes. Não transplante para esses investimentos uma regra usada em renda fixa ou bolsa brasileira. Confirme a legislação vigente para o período e, quando necessário, procure orientação profissional.
O registro de hoje evita reconstruir o ano amanhã
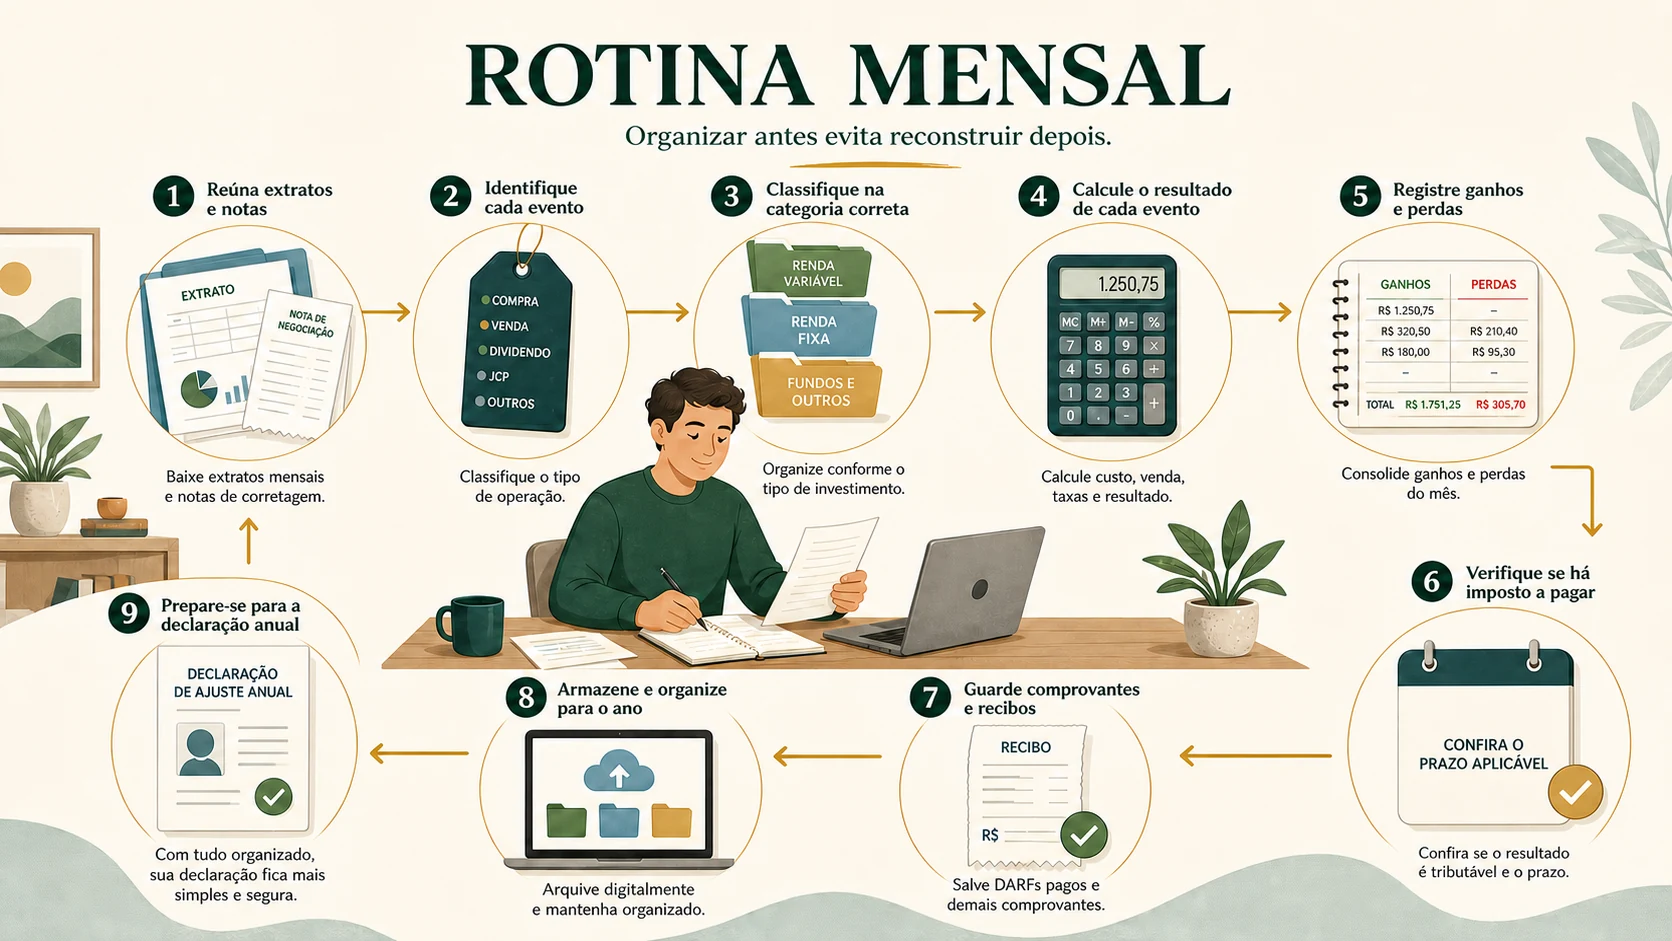
Uma rotina mensal não precisa ser complicada. Ela precisa acontecer perto do evento.
Nos meses com movimentação:
- reúna notas, extratos e comprovantes;
- classifique o ativo e o tipo de operação;
- registre datas, quantidades, preços e custos;
- identifique o evento que pode gerar tributação;
- confirme a regra em fonte oficial atual;
- verifique quem apura, retém e recolhe;
- cumpra eventual pagamento no prazo aplicável;
- guarde o comprovante e atualize o controle;
- confira depois os informes fornecidos pelas instituições.
Uma planilha ou outro controle contínuo pode ajudar a organizar compras, vendas, custos, apurações e pagamentos. Esse registro não é calculadora oficial, não substitui as orientações da Receita Federal e não decide qual regra tributária se aplica.
Monte o Mapa do Imposto da Operação
Uma tabela simples impede que a atenção fique presa apenas à alíquota. Preencha uma para cada investimento ou tipo de operação relevante.
| Pergunta | Minha resposta |
|---|---|
| Qual investimento e operação estou analisando? | |
| Qual evento pode gerar tributação? | |
| Qual é a base de cálculo? | |
| Qual regra ou alíquota se aplica? | |
| Existe retenção automática? Qual é sua natureza? | |
| Preciso apurar ou pagar por conta própria? | |
| Quando alguma obrigação precisa ser cumprida? | |
| O que devo declarar depois? | |
| Que custos, prejuízos ou créditos precisam ser registrados? | |
| Qual foi o resultado bruto? | |
| Qual foi o resultado líquido depois do tributo? | |
| Onde e em que data confirmei a regra? |
A ficha não calcula imposto automaticamente. Ela mostra onde ainda existe uma lacuna que precisa ser confirmada.
Exemplo preenchido: uma aplicação de renda fixa
Considere uma aplicação hipotética de R$ 10.000 que foi mantida por mais de 720 dias e gerou R$ 1.000 de rendimento. Para aplicações de renda fixa em geral enquadradas nessa tabela, a alíquota vigente em 2026 é de 15% sobre o rendimento.
| Pergunta | Resposta do exemplo |
|---|---|
| Investimento e operação | Aplicação de renda fixa enquadrada na tabela geral; resgate após mais de 720 dias |
| Evento tributável | Resgate com rendimento |
| Base de cálculo | R$ 1.000 de rendimento |
| Alíquota | 15% |
| Imposto | R$ 150 |
| Resultado líquido do rendimento | R$ 850 |
| Quem recolhe | A instituição realiza a retenção conforme a regra da aplicação |
| O que ainda conferir | Informe, declaração e condições específicas do produto |
| Fonte e data | Receita Federal; conferida em 2 de setembro de 2026 |
O valor resgatado seria R$ 11.000 antes do imposto. A base usada no exemplo não é R$ 11.000, mas o rendimento de R$ 1.000. É essa separação que transforma uma alíquota conhecida em uma conta compreensível.
Se o produto fosse isento, se o prazo estivesse em outra faixa ou se a operação tivesse natureza diferente, a ficha precisaria mudar. O método permanece; a regra deve ser atualizada.
Quando não souber a regra, não complete a lacuna por memória
A regra tributária que serviu no ano passado pode ter mudado, estar em transição ou não alcançar o ativo que você possui.
Antes de agir, confirme em fontes como:
- Receita Federal;
- legislação federal vigente;
- B3, quando o procedimento envolver mercado organizado;
- CVM e Portal do Investidor;
- instituição responsável pelo produto;
- profissional habilitado, quando a situação exigir análise individual.
Conteúdo de rede social pode levantar uma pergunta, mas não deve encerrar uma obrigação fiscal. Também não basta encontrar uma página oficial antiga: registre a data da consulta e verifique se a orientação continua vigente para o período da operação.
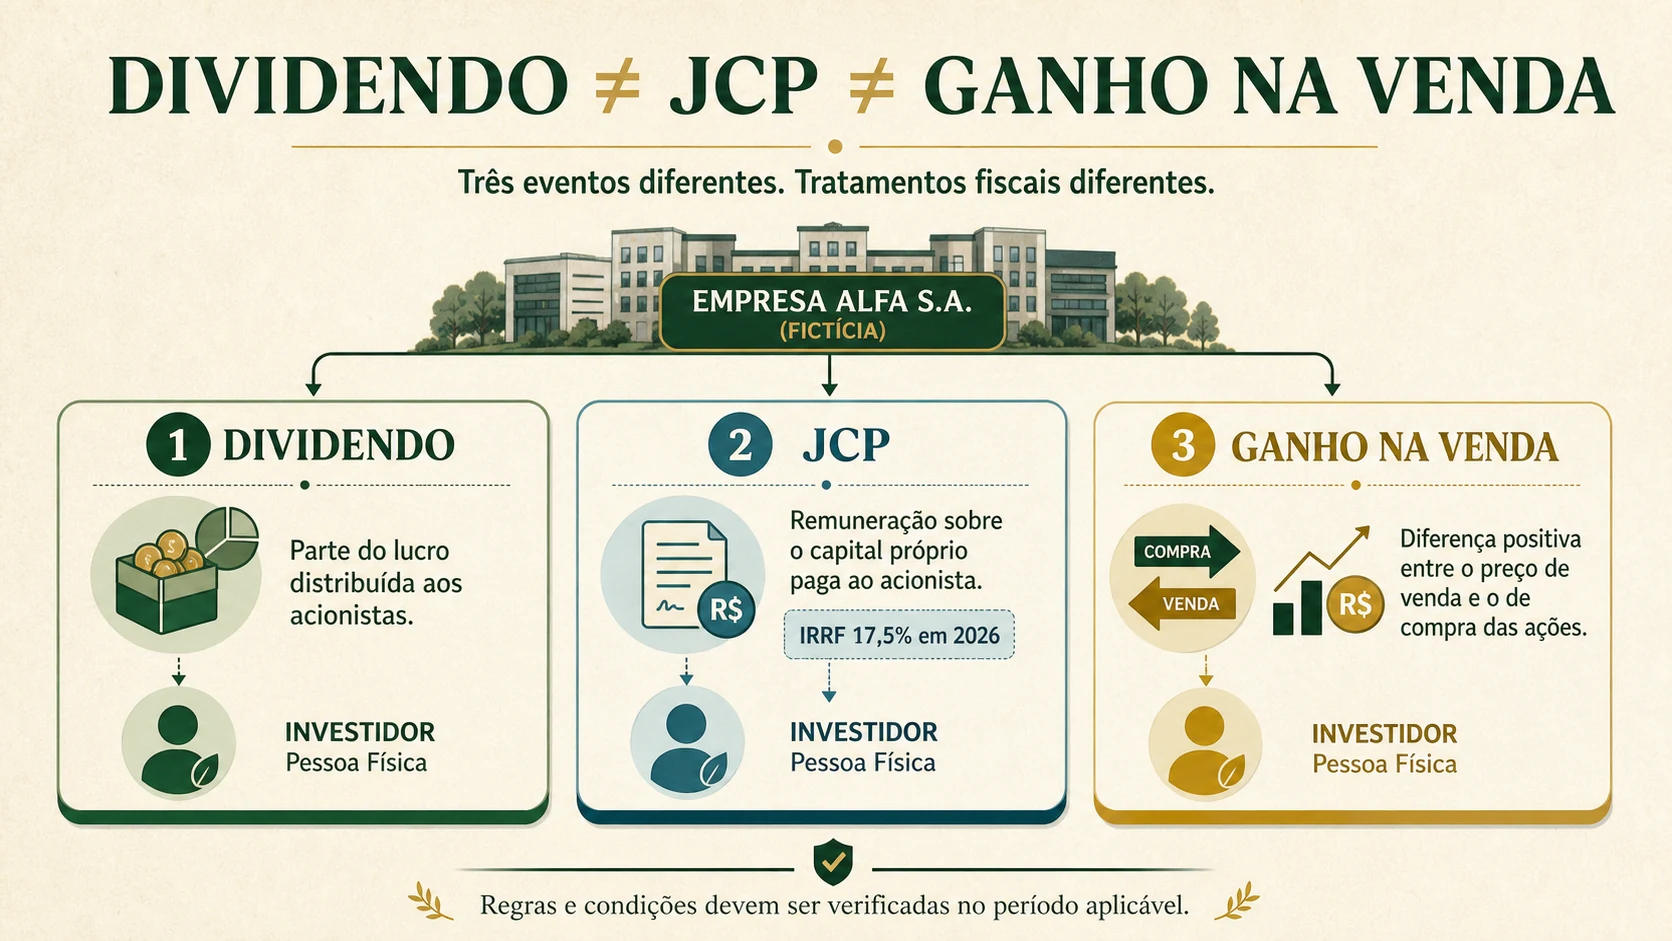
Essa cautela ficou ainda mais importante em 2026. A tributação de dividendos, por exemplo, recebeu novas regras e condições. Em vez de transportar a antiga frase “dividendo é sempre isento”, o investidor precisa identificar quem pagou, quanto foi recebido, a data e as disposições aplicáveis. A mesma prudência vale para JCP, FIIs, ETFs, exterior e criptoativos.
O objetivo não é decorar vinte regimes. É saber quando parar, classificar e confirmar.
A venda terminou; o caminho tributário não
Gustavo voltou à operação daquela terça-feira. O dinheiro já estava na conta, mas agora ele sabia que isso não encerrava todas as perguntas.
Primeiro identificou a venda como evento. Depois localizou a base de cálculo, a regra aplicável e a retenção ocorrida. Confirmou quem deveria apurar, se havia pagamento sob sua responsabilidade e quais informações precisariam aparecer na declaração.
O ganho deixou de ser apenas um número na conta e passou a carregar um caminho verificável. Se outra operação tivesse regra diferente, Gustavo não copiaria o procedimento por semelhança; começaria novamente pelo evento.
O mesmo método melhorou a comparação entre investimentos. Resultado líquido passou a conviver com risco, prazo, liquidez, custos e objetivo. Uma isenção poderia melhorar a conta sem transformar o produto em escolha automática.
Imposto não deve escolher o investimento por você. Mas nenhuma operação foi realmente compreendida enquanto evento, base, responsabilidade e resultado líquido ainda estiverem misturados.
Perguntas frequentes
Todo investimento paga imposto de renda?
Não. Existem investimentos e rendimentos com tratamentos diferentes, inclusive hipóteses de isenção. É necessário confirmar o produto, o titular, o evento, a data e as condições legais.
O imposto sempre incide sobre todo o valor resgatado?
Não. A base pode ser o rendimento, o ganho ou outro valor definido pela regra. Em estruturas específicas, ela também pode alcançar o total recebido. Confirme a base antes de aplicar a alíquota.
Investimento isento é sempre melhor?
Não. Isenção melhora a dimensão tributária, mas não elimina risco, custos, prazo, liquidez nem inadequação ao objetivo.
Se houve retenção na fonte, ainda preciso fazer algo?
Talvez. A retenção pode ser definitiva, antecipação ou crédito, conforme a regra. Ainda pode haver necessidade de conferir, apurar ou declarar.
Imposto só precisa ser pago na declaração anual?
Não necessariamente. Dependendo da operação, a apuração e o pagamento podem ser exigidos antes. A declaração anual é uma etapa diferente.
Prejuízo precisa ser registrado?
Sim, quando for relevante para o controle fiscal da operação. Certas perdas podem ter tratamento específico de compensação, mas as regras variam entre categorias e devem ser confirmadas.
Qual é a diferença entre IOF e imposto de renda?
São tributos diferentes. Em determinadas aplicações, o IOF pode alcançar resgates de curtíssimo prazo, enquanto o imposto de renda segue sua própria base e tabela.
Posso usar a regra tributária do ano passado?
Não sem conferir. Leis, limites, alíquotas e procedimentos podem mudar. Registre a fonte e a data da verificação.
Fontes oficiais para continuar estudando
Regras tributárias e referências oficiais conferidas em 2 de setembro de 2026. Como a legislação pode mudar, confirme novamente a regra no período da operação e no exercício da declaração.
- Receita Federal — Tributação de 2026
- Receita Federal — Rendimentos do capital
- Receita Federal — Operações em bolsa de valores
- Receita Federal — Isenções em operações de bolsa
- Receita Federal — Compensações de perdas em bolsa
- Lei nº 15.270/2025 — alterações na tributação da renda e de lucros e dividendos
- Receita Federal — Perguntas e Respostas IRPF 2026