Metas financeiras
Metas financeiras: como transformar desejos em decisões que orientam o dinheiro
No começo do ano, Marina escreveu uma frase no alto de uma folha:
Guardar R$ 20 mil.
Seis meses depois, ela já havia acumulado R$ 7 mil. O saldo crescia, o esforço era real e a sensação de progresso parecia justificada.
Então alguém fez uma pergunta simples:
— R$ 20 mil para quê?
Marina não tinha uma única resposta. Talvez usasse o dinheiro para trocar o carro. Talvez fizesse uma viagem. Talvez deixasse o valor como começo da entrada de um imóvel.
Os mesmos R$ 20 mil tentavam financiar três futuros diferentes. Um deles poderia acontecer em um ano; outro, em quatro; o terceiro talvez exigisse muito mais dinheiro. Cada possibilidade pedia prazo, liquidez e margem de mudança próprios.
Marina tinha uma intenção e um bom começo. Ainda não tinha uma meta capaz de orientar decisões.
Guardar dinheiro não responde para que ele existe
Compare duas frases:
“Quero juntar dinheiro.”
“Quero acumular recursos para uma especialização que pretendo iniciar em aproximadamente três anos.”
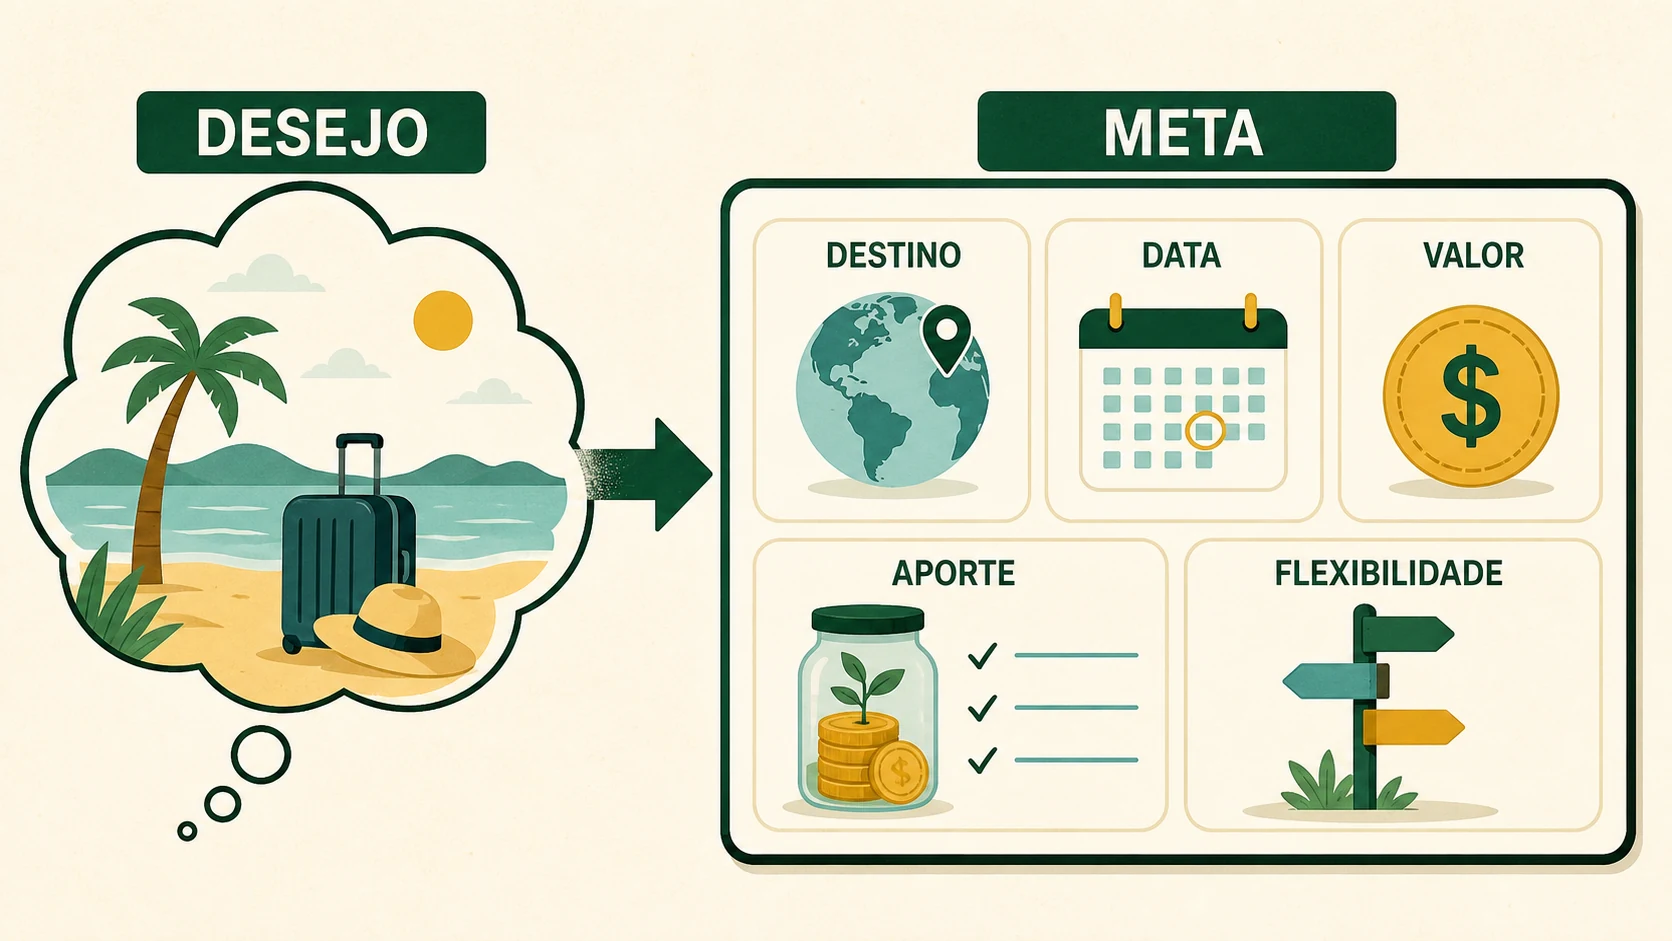
A segunda ainda não informa o custo, mas já muda a decisão. Existe uma finalidade e uma janela de tempo. Agora é possível pesquisar o preço do curso, avaliar quanto já está reservado, calcular o aporte e descobrir de que forma o dinheiro precisa estar disponível.
A função evita que todo saldo seja tratado como uma reserva genérica. Se R$ 15 mil foram acumulados para uma viagem, esse valor não se transforma automaticamente em reserva de emergência. A reserva existe para lidar com acontecimentos incertos e urgentes; a meta financia algo que a pessoa deseja ou espera fazer.
Imagine alguém com R$ 20 mil separados para a entrada de um imóvel. Surge uma emergência de R$ 8 mil. Sem reserva própria, as duas funções passam a disputar o mesmo dinheiro. Usar parte do valor pode ser necessário; o ponto não é condenar a escolha. É reconhecer que a função mudou e que a meta do imóvel precisará ser recalculada.
Quando cada valor tem uma finalidade visível, a pessoa entende o efeito de transferi-lo de uma meta para outra. Para aprofundar a proteção contra urgências, consulte Reserva de emergência: como calcular, construir e usar sem culpa.
O preço da meta não é necessariamente o valor que falta
“Quero trocar de carro” ainda deixa a conta aberta. Qual carro? Quando? O veículo atual será vendido? Existe algum dinheiro já separado?
Considere este exemplo hipotético:
- preço de referência do carro desejado: R$ 70 mil;
- valor estimado do carro atual: R$ 30 mil;
- diferença a ser financiada com recursos próprios: R$ 40 mil.
A meta não exige necessariamente juntar R$ 70 mil do zero. O patrimônio necessário depende do que já existe e do que será incorporado à compra.
Agora imagine que a pessoa já tenha R$ 10 mil reservados para essa troca. Dos R$ 40 mil adicionais, ainda faltam R$ 30 mil.
Se o prazo for de 36 meses, uma divisão simples produz um primeiro teste:
R$ 30.000 ÷ 36 ≈ R$ 833 por mês.
Essa não é uma projeção final. Ela não considera rendimento, mudança no preço do carro, diferença no valor de venda do veículo atual nem custos da operação. Sua função é mais básica e mais valiosa: revelar a ordem de grandeza do esforço necessário.
Se a pessoa consegue aportar R$ 900 por mês de forma sustentável, a meta começa a parecer compatível. Se consegue R$ 300, apareceu uma diferença estrutural que precisa ser tratada. A primeira reação não deve ser procurar um investimento que prometa cobrir o restante.
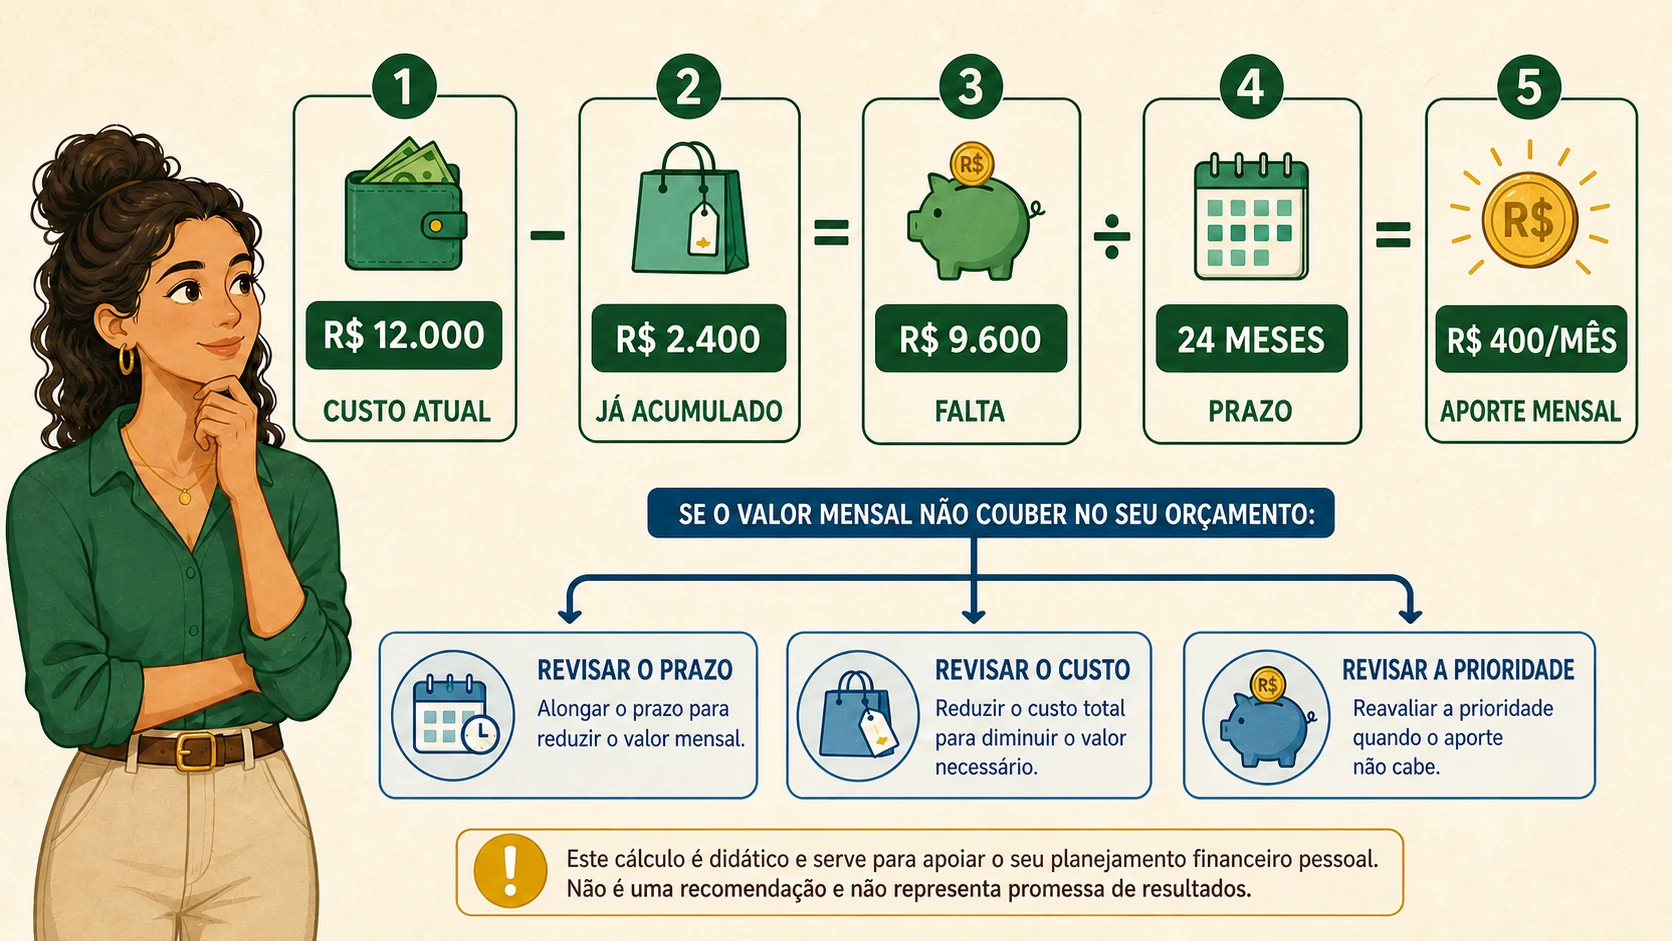
Antes da rentabilidade, existem variáveis controláveis: valor desejado, prazo, aporte, prioridade e padrão da meta.
A primeira conta pode mostrar que o problema não é rentabilidade
Suponha que alguém queira acumular R$ 60 mil em dois anos. Sem considerar rendimento, isso exigiria R$ 2.500 por mês. Mas a sobra sustentável dessa pessoa é R$ 900.
Não há produto financeiro que transforme essa incompatibilidade em certeza sem acrescentar risco ou depender de premissas frágeis.
Quando a conta não fecha, existem caminhos mais honestos:
- aumentar o prazo;
- reduzir o valor da meta;
- aumentar o aporte, se a renda permitir;
- direcionar parte de rendas extras;
- mudar a prioridade;
- dividir a meta em etapas;
- combinar dois ou mais ajustes.
Veja outro exemplo. A meta é chegar a R$ 50 mil em 24 meses. A pessoa já possui R$ 5 mil e consegue aportar R$ 1.000 por mês. Sem considerar rendimento, chegaria a R$ 29 mil. Existe uma diferença de R$ 21 mil.
Se uma simulação só alcança os R$ 50 mil supondo retorno muito alto, o problema não foi resolvido. Apenas foi escondido dentro de uma taxa incerta.
Risco não é ferramenta para consertar uma meta inviável. Maior retorno esperado vem acompanhado de maior incerteza, e a perda pode afastar ainda mais o objetivo. O caminho responsável é revisar primeiro aquilo que a pessoa consegue controlar.
Uma data concreta mostra quanta pressão existe
“Curto”, “médio” e “longo prazo” ajudam a organizar ideias, mas não substituem uma data.
Uma meta de R$ 30 mil em doze meses impõe uma exigência mensal aproximada de R$ 2.500 antes de rendimentos. Em sessenta meses, a divisão simples cai para R$ 500. O valor final é o mesmo; a pressão sobre o orçamento não é.
Também existe diferença entre uma data rígida e uma janela flexível.
Compare:
- especialização de R$ 25 mil com matrícula prevista para setembro de 2029;
- troca de carro de aproximadamente R$ 45 mil entre 2029 e 2031.
A especialização possui uma data mais delimitada. Se a matrícula não puder ser adiada, o dinheiro precisa estar acessível e protegido de uma perda incompatível quando o prazo se aproximar.
A troca do carro oferece mais margem de manobra. A pessoa pode adiar, escolher outro modelo, elevar o aporte ou rever o valor. Isso não torna a meta menos importante. Apenas muda a forma de administrá-la.
A margem de manobra faz parte da meta
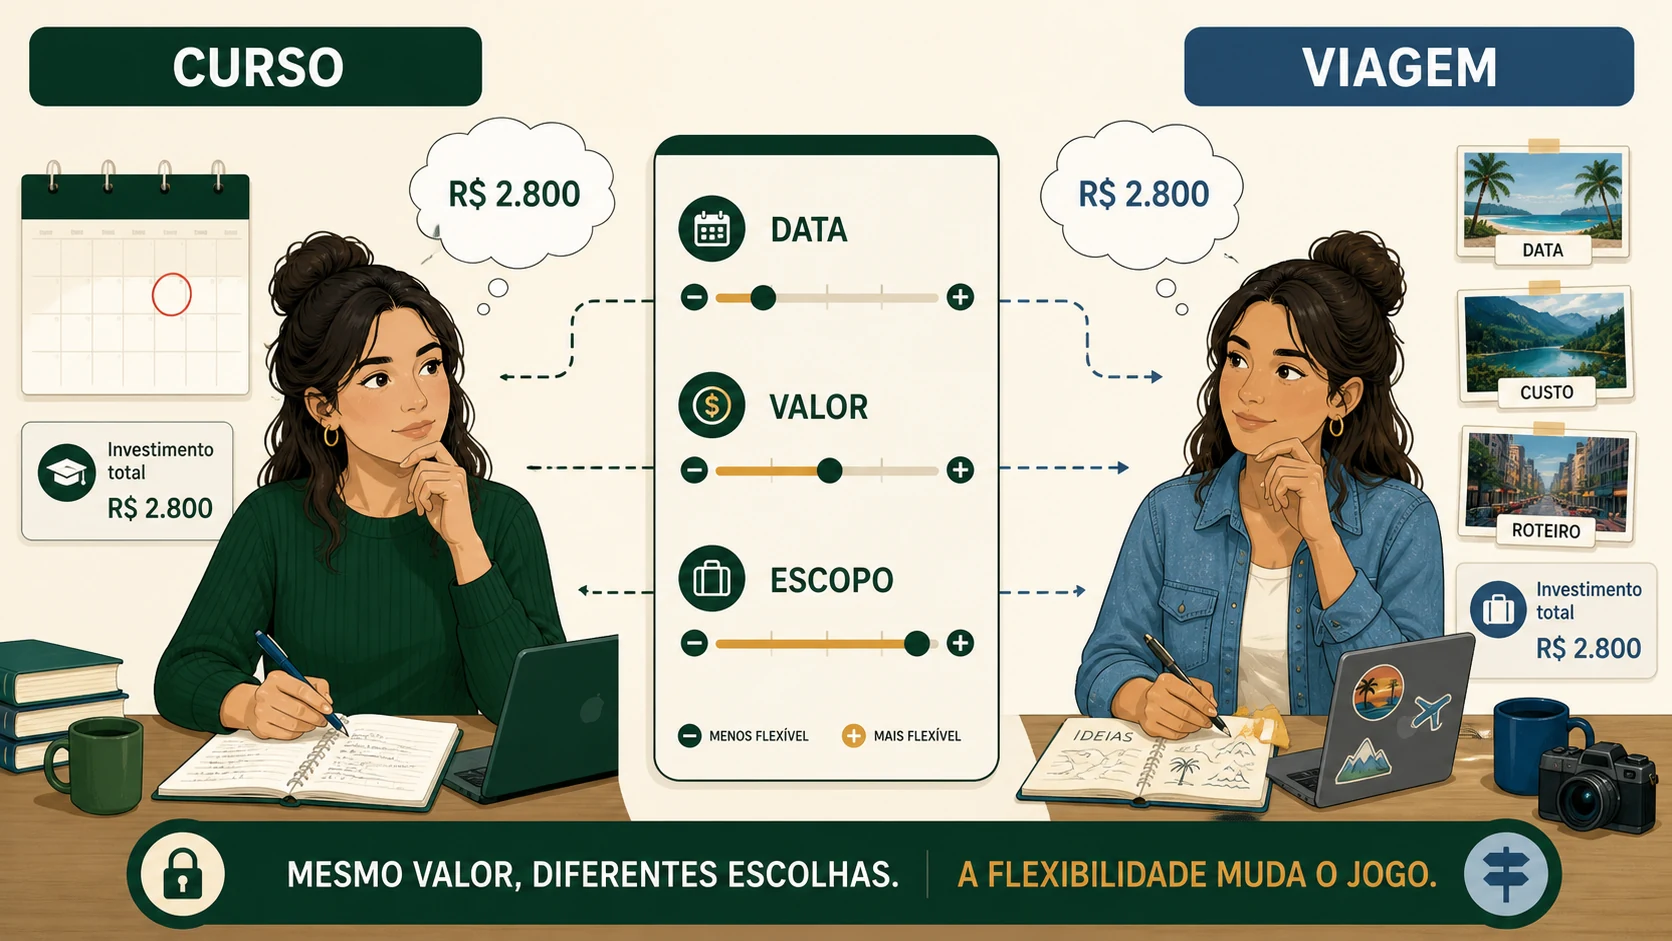
Uma meta bem definida não precisa fingir que nada dará errado. Ela precisa declarar o que pode mudar.
Marina precisa decidir o que ajustará se a conta não fechar e o que não quer ou não pode mudar.
Em uma viagem, talvez o destino seja importante, mas a data seja flexível. Em um casamento, a data pode estar contratada, enquanto alguns gastos ainda podem ser reduzidos. Em um curso, o conteúdo pode ser indispensável, mas a instituição ou o formato talvez tenham alternativas.
Essa margem evita duas reações extremas. A primeira é abandonar tudo diante do primeiro desvio. A segunda é assumir risco excessivo para proteger uma versão da meta que poderia ser ajustada.
Adiar também não é uma solução gratuita. Mais tempo pode reduzir o aporte mensal, mas o preço da meta pode aumentar, a oportunidade pode desaparecer ou a prioridade pode mudar. Cada ajuste produz uma consequência que precisa ser visível.
Quatro metas podem disputar o mesmo R$ 1.000
Definir várias metas sem priorizá-las pode criar a impressão de organização enquanto quatro contas incompatíveis competem pela mesma renda.
Imagine uma pessoa com R$ 1.000 mensais disponíveis. Se cada meta fosse tratada isoladamente, os aportes desejados seriam:
| Meta | Aporte mensal desejado |
|---|---|
| Viagem | R$ 400 |
| Curso | R$ 500 |
| Entrada do imóvel | R$ 800 |
| Aposentadoria | R$ 500 |
| Total | R$ 2.200 |
O orçamento comporta R$ 1.000. As metas pedem R$ 2.200. O problema não é encontrar uma aplicação mais rentável. É decidir o ritmo e a prioridade de cada objetivo.
Dividir R$ 250 para cada uma apenas porque existem quatro também não resolve automaticamente. A prioridade depende da importância, do prazo, da consequência do atraso, da flexibilidade e da necessidade.
Uma pergunta ajuda a tornar a escolha concreta:
Se eu puder acelerar apenas uma destas metas agora, qual atraso produziria a consequência mais difícil de aceitar?
Isso não significa que a meta mais próxima sempre vença. Uma viagem em doze meses pode disputar recursos com a aposentadoria, que está distante. Direcionar tudo à viagem paralisa o objetivo futuro; dividir demais pode inviabilizar a viagem. Priorizar é reconhecer que aumentar o ritmo de uma escolha altera o ritmo de outra.
Não há julgamento moral escondido nessa análise. Viagem não é uma meta inferior. Imóvel não é automaticamente superior. O método não decide o que deve ser importante para a pessoa; ele mostra o custo financeiro de tratar tudo como prioridade máxima ao mesmo tempo.
O preço da meta também se movimenta
Uma pessoa pode guardar dinheiro disciplinadamente e, ainda assim, perceber que a meta ficou mais distante.
Considere um curso que custa R$ 30 mil hoje. Dois anos depois, seu preço passa a R$ 34 mil. A pessoa acumulou R$ 31 mil.
O saldo aumentou. A meta ainda não foi atingida.
O mesmo pode acontecer com viagem, imóvel, carro, universidade ou tratamento de saúde. Cada preço pode se mover de forma diferente da inflação média. Por isso, acompanhar apenas o saldo cria uma visão incompleta.
Outra pessoa começou com meta de R$ 40 mil e já possui R$ 32 mil. Usando o preço antigo, parece ter alcançado 80%. Se o custo atual subiu para R$ 45 mil, os R$ 32 mil representam aproximadamente 71% do novo valor.
Isso não prova falta de disciplina. O preço mudou. A renda e a vida também podem mudar. A resposta é reprecificar a meta e atualizar a decisão.
Para objetivos distantes, como aposentadoria em 25 anos, uma cifra exata pode criar falsa precisão. É mais honesto trabalhar com faixas, hipóteses e valores em reais de hoje, registrando as premissas usadas. O guia Juros compostos e inflação: como o tempo transforma o valor do dinheiro aprofunda essa dimensão.
Planejamento não exige adivinhar o futuro. Exige saber o que foi assumido para que a conta possa ser revista quando a hipótese mudar.
A meta define o que o investimento precisa entregar
Somente depois de esclarecer finalidade, valor, prazo e flexibilidade a escolha do investimento começa.
Em vez de perguntar imediatamente “qual produto rende mais?”, transforme a meta em requisitos:
- quando o dinheiro precisará estar disponível;
- quanta oscilação a meta suporta;
- qual grau de previsibilidade é necessário;
- que risco de perda seria incompatível;
- se haverá aportes ou retiradas ao longo do caminho;
- quanta liquidez precisa existir.
Imagine que a entrada de um imóvel será paga em seis meses. Se o valor perder 20%, a compra pode se tornar inviável. Essa consequência limita a oscilação aceitável e aumenta a importância da liquidez e da previsibilidade.
Uma meta distante permite avaliar estratégias com horizonte maior, mas isso não significa risco ilimitado. Capacidade financeira de perda, comportamento, concentração e perfil continuam relevantes. Mais prazo oferece tempo; não elimina consequências.
Quando essas metas precisarem virar uma carteira e uma rotina de execução, o guia Como montar seu primeiro plano de investimentos continua o processo.
Uma meta compartilhada precisa de acordos visíveis
Duas pessoas planejam juntar a entrada de um imóvel. Elas concordam com o destino, mas isso ainda não define a execução.
Precisam alinhar:
- o valor de referência;
- o prazo ou a janela de compra;
- quanto cada uma contribuirá;
- onde o dinheiro e os registros ficarão;
- que prioridade a meta terá;
- o que acontece se a renda de uma delas mudar.
Se uma pessoa imagina compra em dois anos e a outra aceita esperar cinco, a divergência não está no produto financeiro. Está na meta.
Também vale separar meta de patrimônio e meta de renda. “Quero chegar a R$ 1 milhão” não é igual a “quero complementar minha renda em R$ 4 mil por mês”. Um patrimônio específico não garante automaticamente determinada renda. São perguntas diferentes, que exigem premissas próprias.
Uma meta pode perder o sentido sem representar fracasso
Marina poderia decidir que não precisa mais trocar de carro porque passou a trabalhar remotamente. Continuar poupando para aquela compra apenas porque já começou não tornaria a meta mais coerente.
O tempo e o dinheiro já destinados não obrigam ninguém a manter um objetivo que perdeu importância. Os recursos acumulados continuam existindo; eles podem receber uma nova função depois de uma análise cuidadosa.
Uma meta também pode ser antecipada. Um curso planejado para três anos talvez abra turma em dezoito meses. A pessoa precisará escolher entre elevar o aporte, usar outra fonte, desacelerar outra meta, adiar ou não aproveitar a oportunidade.
Revisar não é acompanhar o mercado todos os dias. É voltar às variáveis que sustentam a meta:
- a finalidade continua importante?
- o custo mudou?
- o prazo permanece?
- o aporte ainda cabe no orçamento?
- outra prioridade ganhou peso?
- as características necessárias do investimento mudaram?
A revisão pode ocorrer em uma data definida — trimestral, semestral ou anual, conforme a meta — e também quando surgir um gatilho relevante: mudança de renda, família, saúde, dívida, uso da reserva, antecipação do prazo ou alteração importante no preço.
Faça a meta passar pelo Teste de Realidade
Esta ficha não dá uma nota e não escolhe um investimento. Ela mostra se a meta já consegue orientar decisões ou se ainda depende de ajustes.
| Pergunta | Minha resposta |
|---|---|
| O que quero tornar possível? | |
| Quanto isso custa hoje? | |
| Quanto já tenho exclusivamente para essa finalidade? | |
| Quanto ainda falta? | |
| Quando pretendo usar o dinheiro? | |
| A data é rígida ou flexível? | |
| Quanto consigo aportar de forma sustentável? | |
| Que outras metas disputam esse aporte? | |
| O que posso mudar se a conta não fechar? | |
| O que não quero ou não posso mudar? | |
| Quanto de oscilação a meta suporta? | |
| Quando precisarei de liquidez? | |
| O que faria essa meta perder prioridade? | |
| Qual será a data ou o gatilho de revisão? |
O Teste de Realidade dos R$ 20 mil de Marina
Depois de separar as três possibilidades, Marina escolheu uma finalidade para aquela primeira meta: uma viagem internacional.
| Campo | Resposta de Marina |
|---|---|
| Objetivo | Viagem internacional |
| Custo estimado | R$ 18 mil |
| Valor já acumulado | R$ 7 mil |
| Quanto falta | R$ 11 mil |
| Prazo | 18 meses |
| Aporte sustentável | R$ 500 por mês |
| Total dos aportes no período | R$ 9 mil, antes de qualquer rendimento |
| Diferença inicial | R$ 2 mil |
| Margem de manobra | Reduzir parte do custo, adiar alguns meses, usar renda extra ou combinar ajustes |
| Necessidade do dinheiro | Liquidez na data da viagem e oscilação compatível com o prazo |
| Revisão | Conferir preços e orçamento em seis meses |
O aporte previsto não cobre sozinho os R$ 11 mil que faltam. Marina não precisa procurar uma promessa de rendimento capaz de fabricar os R$ 2 mil restantes. Agora ela enxerga opções reais: rever o custo, aumentar o prazo, usar renda extra, elevar o aporte se isso couber ou combinar ajustes.
O teste também poderia revelar outros resultados. Uma meta pode estar viável; outra pode pedir prazo maior; uma terceira pode competir com uma prioridade mais importante; outra talvez precise ser dividida em etapas ou abandonada.
Se a meta for a entrada de um imóvel de R$ 100 mil, marcos de R$ 20 mil, R$ 50 mil e R$ 75 mil podem facilitar o acompanhamento. Eles não criam quatro metas novas nem tornam o valor final automaticamente viável. São pontos no caminho, sempre comparados com o custo atualizado do destino.
Os R$ 7 mil agora têm uma função
O saldo de Marina não mudou durante a conversa. Os mesmos R$ 7 mil continuavam na conta.
O que mudou foi aquilo que o dinheiro passou a explicar.
Antes, ele fazia parte de um desejo de “guardar R$ 20 mil” que poderia significar viagem, carro ou imóvel. Depois do Teste de Realidade, os R$ 7 mil tinham uma finalidade, um custo de referência, um prazo de 18 meses, uma diferença de R$ 11 mil, um aporte sustentável e uma margem de manobra para os R$ 2 mil que não cabiam na primeira conta.
Marina também sabia que o preço precisaria ser atualizado, que outras metas disputariam sua renda e que a escolha do investimento dependeria da data, da liquidez e da oscilação suportada.
Uma meta financeira não precisa prever o futuro com exatidão. Precisa tornar as hipóteses visíveis o suficiente para que a pessoa saiba o que medir, o que priorizar e o que revisar.
O dinheiro começa a ganhar direção quando deixa de perseguir apenas um número e passa a financiar, dentro de limites reais, algo que a pessoa decidiu tornar possível.
Perguntas frequentes
Como transformar um desejo em meta financeira?
Defina a finalidade, estime o custo, desconte o que já existe, estabeleça uma data ou janela, calcule o aporte sustentável e registre o que pode mudar.
Preciso saber o valor exato da meta?
Não. Estimativas e faixas podem ser mais honestas, especialmente em metas distantes. Registre as premissas e atualize o valor periodicamente.
Quantas metas posso ter ao mesmo tempo?
Quantas fizerem sentido, mas todas disputam renda e atenção. Se a soma dos aportes superar o orçamento, será necessário priorizar ritmos e prazos.
O que fazer se meu aporte não for suficiente?
Reavalie valor, prazo, aporte, prioridade e etapas. Não use uma promessa de retorno alto para esconder uma diferença estrutural.
Posso assumir mais risco para alcançar a meta mais rápido?
Maior risco não garante o retorno necessário e pode afastar a meta. A oscilação aceitável deve nascer do prazo, da consequência de perda e da capacidade pessoal.
Reserva de emergência é uma meta financeira?
Ela também exige planejamento, mas tem função diferente: proteger contra eventos incertos e urgentes. Não confunda dinheiro reservado para uma compra ou viagem com proteção para imprevistos.
Quando devo revisar uma meta?
Em uma periodicidade compatível com ela e quando renda, custo, prazo, família, prioridade ou necessidade de liquidez mudarem.
Abandonar uma meta é fracassar?
Não. Se a finalidade perdeu sentido ou outra prioridade se tornou mais importante, redirecionar o plano pode ser uma decisão coerente.
Fontes oficiais para continuar estudando
As referências abaixo aprofundam a definição de objetivos, a adequação do investimento e o planejamento financeiro.