Investimentos • Atualizado em 1º de setembro de 2026
Reserva de emergência: como calcular, construir e usar sem copiar uma regra pronta
Na segunda-feira, às 9h17, Elisa recebeu uma mensagem curta de um cliente: o pagamento de R$ 3.800, previsto para aquele dia, atrasaria cerca de três semanas.
Ela trabalha por conta própria. O serviço já havia sido entregue, a nota estava correta e o cliente confirmou que pagaria. O dinheiro não tinha desaparecido. Só não chegaria quando Elisa esperava.
As contas, porém, não aceitaram mudar de data junto com o pagamento. Nos 23 dias seguintes, ela precisaria cobrir R$ 2.950 em despesas essenciais: moradia, alimentação, energia, internet de trabalho, transporte, saúde e compromissos que não poderiam ser adiados.
Sem uma reserva, Elisa teria de decidir sob pressão. Poderia atrasar uma conta, usar crédito, pedir ajuda ou aceitar antecipar o recebimento pagando por isso. O atraso do cliente criaria um segundo problema antes mesmo de o primeiro terminar.
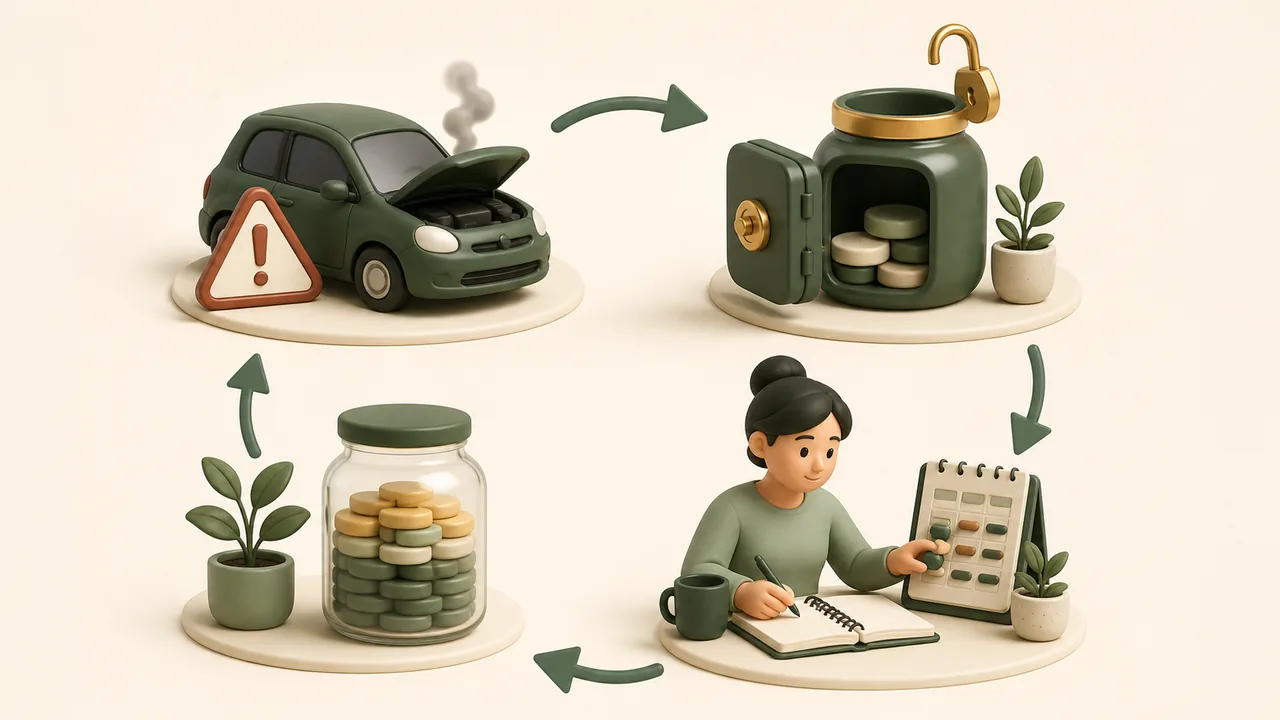
Agora mude uma única parte da cena. Meses antes, Elisa havia separado dinheiro suficiente para atravessar aquele intervalo. Ela transferiu R$ 2.950 para a conta do mês, manteve as despesas essenciais e esperou o pagamento. Quando recebeu, iniciou a recomposição.
O cliente atrasou nas duas versões. A renda anual de Elisa também não mudou. O que mudou foi quem escolheu o próximo passo.
Sem proteção, a urgência escolheu por ela. Com proteção, Elisa ganhou tempo para decidir.
Essa é a utilidade mais profunda de uma reserva de emergência. Ela não adivinha o futuro nem impede que alguma coisa dê errado. Ela cria um intervalo entre o problema e uma decisão financeira difícil.
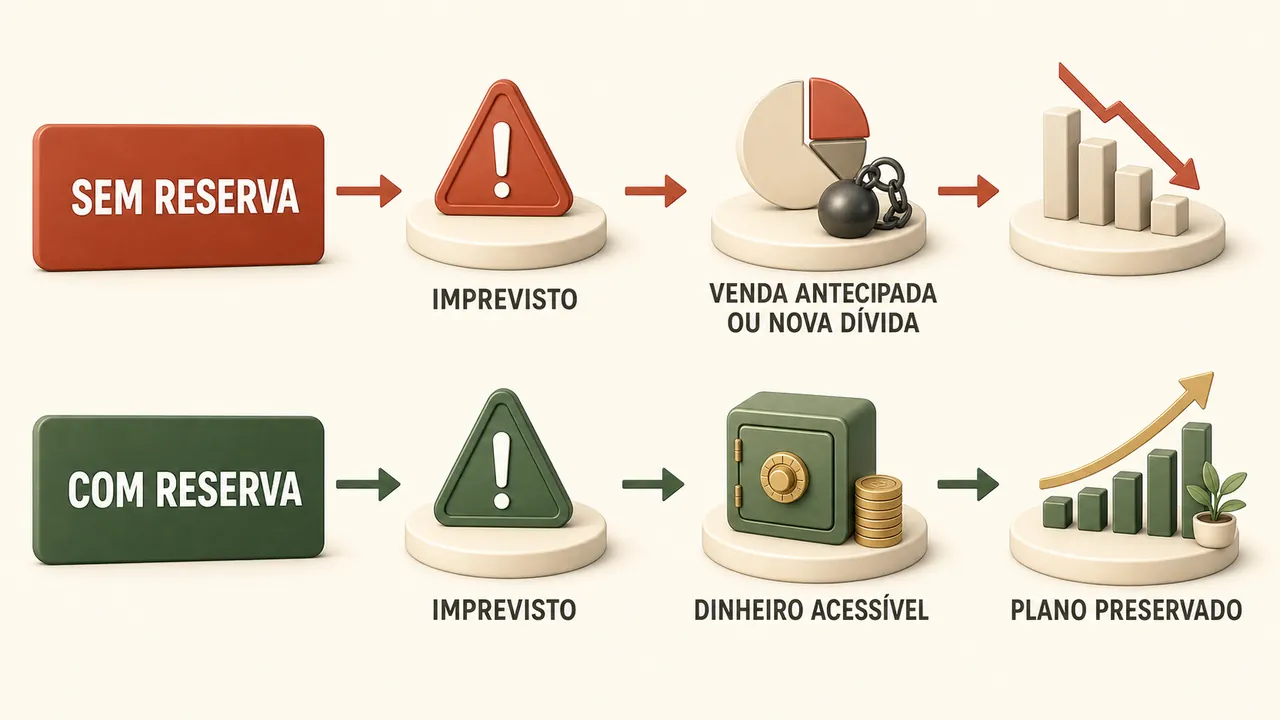
O imprevisto costuma trazer uma segunda conta: a falta de tempo
Quando se fala em reserva, é comum imaginar apenas um objeto quebrado ou uma despesa médica. Esses casos existem, mas uma emergência também pode aparecer como redução de renda, afastamento temporário, atraso de pagamento ou necessidade de cuidar de alguém.
O primeiro impacto é o evento. O segundo nasce da pressa.
Se Elisa não consegue esperar os 23 dias, talvez use uma solução mais cara porque é a única disponível naquele momento. Se uma pessoa precisa vender um bem imediatamente, pode aceitar menos. Se não consegue interromper o trabalho para comparar opções, pode contratar o primeiro serviço oferecido. Se depende do cartão para manter o básico, a fatura seguinte começa a disputar espaço com as contas normais.
É assim que um problema pontual ganha continuidade. A dificuldade original pode terminar, mas os juros, o atraso ou a perda de renda permanecem.
A reserva funciona como uma ponte entre o acontecimento e a solução permanente. Ela pode sustentar o básico enquanto a pessoa procura um novo trabalho, espera um pagamento, aciona um seguro, negocia um reparo ou reorganiza o orçamento.
Isso não significa que o dinheiro resolverá todas as consequências. Uma doença, uma demissão ou um acidente envolvem muito mais do que finanças. A proteção apenas retira parte da pressão imediata para que as outras decisões não precisem ser tomadas no pior momento.
Emergência não é sinônimo de gasto caro ou desagradável
Em dezembro, chega um imposto que já existia no calendário. No início do ano, aparece a matrícula escolar. Depois de muitos meses dando sinais, um equipamento precisa de manutenção. Nenhum desses gastos é agradável. Ainda assim, eles não se tornam emergências apenas porque o valor incomoda.
A diferença principal está na possibilidade de preparação.
Uma despesa previsível tem data, recorrência ou sinais suficientes para ser dividida ao longo dos meses. Ela pede uma provisão própria. Já uma emergência combina necessidade, relevância, pouca possibilidade de previsão e urgência de resposta.
Há ainda desejos e oportunidades. Uma passagem barata, uma promoção ou a queda do preço de um investimento podem parecer acontecimentos que exigem ação imediata. Mas a sensação de oportunidade não muda a finalidade da reserva. Se o valor destinado à proteção for usado em toda compra atraente, não estará disponível quando a urgência verdadeira chegar.
Esta separação ajuda:
| Situação | Exemplo | Tratamento mais coerente |
|---|---|---|
| Emergência | Redução inesperada da renda, urgência de saúde ou reparo essencial | Avaliar o uso da reserva |
| Despesa previsível | Imposto anual, matrícula ou manutenção programada | Criar provisão e contribuir aos poucos |
| Desejo ou oportunidade | Viagem, troca estética de aparelho ou ativo em promoção | Criar meta própria, sem usar a reserva |
As fronteiras dependem da realidade. Um computador novo pode ser desejo para uma pessoa e ferramenta indispensável de renda para outra. Uma manutenção pode ser previsível, mas uma falha súbita num equipamento de trabalho pode exigir resposta imediata.
Quando houver dúvida, quatro perguntas ajudam:
- É necessário para proteger saúde, moradia, renda, segurança ou funcionamento básico da vida?
- O impacto é relevante para o orçamento?
- Era difícil prever esta situação ou sua data?
- A solução precisa acontecer agora?
As respostas não funcionam como tribunal. Servem para impedir que susto, culpa ou entusiasmo sejam os únicos critérios.
Quanto guardar? Comece pelo mês que continuaria chegando
Referências de três, seis ou doze meses aparecem com frequência quando o assunto é reserva. Elas podem ajudar a criar cenários, mas não deveriam ser o início automático da conta.
Primeiro, descubra quanto custa manter o essencial durante um período difícil.
Elisa analisou os meses anteriores e separou as despesas em três grupos: essenciais, reduzíveis e adiáveis. O retrato educativo ficou assim:
| Despesa mensal | Valor |
|---|---|
| Moradia | R$ 1.150 |
| Alimentação básica | R$ 720 |
| Água, energia e comunicação necessária | R$ 310 |
| Transporte para trabalhar | R$ 360 |
| Saúde | R$ 180 |
| Compromissos inevitáveis | R$ 230 |
| Base essencial mensal | R$ 2.950 |
Nos meses normais, Elisa gasta mais do que isso. Existem lazer, roupas, refeições fora, assinaturas e outras escolhas legítimas. A base de R$ 2.950 não pretende descrever uma vida completa para sempre. Ela representa o que precisaria continuar funcionando durante uma fase de reorganização.
Com esse número, os cenários deixam de ser uma regra abstrata:
- três meses de despesas essenciais: R$ 8.850;
- seis meses: R$ 17.700;
- nove meses: R$ 26.550;
- doze meses: R$ 35.400.
Todos os valores são fictícios e servem apenas para ensinar o cálculo. A conta básica é:
despesas essenciais mensais × número de meses de proteção = cenário de reserva.
O número de meses ainda não foi decidido. Agora Elisa apenas enxerga o tamanho de cada possibilidade. Essa ordem evita dois erros: calcular a reserva sobre o salário inteiro, mesmo que parte dele não seja necessária para manter o básico, ou reduzir artificialmente as despesas para chegar a uma meta mais confortável no papel.
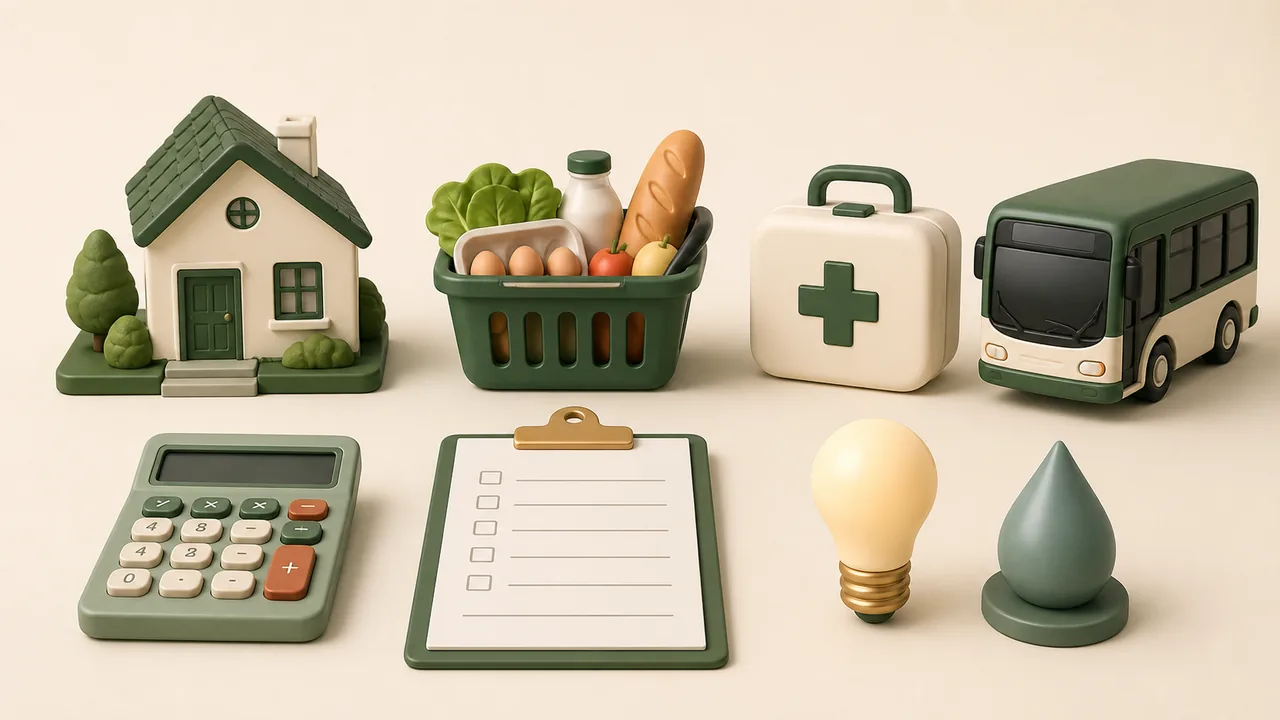
Com a base essencial calculada, você já consegue testar os cenários com os seus próprios números.
O número de meses depende da sua velocidade de recuperação
Duas pessoas podem ter a mesma despesa essencial de R$ 2.950 e precisar de proteções diferentes.
Uma recebe salário estável, divide as contas com outro adulto que também possui renda e tem seguro para os principais riscos. Outra trabalha por conta própria, sustenta dois dependentes e utiliza um equipamento caro para gerar receita. Se ambas perderem renda hoje, o tempo e as opções para reorganizar a vida não serão iguais.
É por isso que a pergunta mais útil não é apenas “quantos meses todo mundo recomenda?”. Pergunte também: se minha renda cair, quanto tempo provavelmente levarei para criar uma solução que não dependa da reserva?
Alguns fatores podem aumentar a necessidade de proteção:
- renda variável, concentrada em poucos clientes ou como única fonte da família;
- dependentes financeiros ou despesas médicas recorrentes;
- pouca possibilidade de reduzir gastos rapidamente;
- trabalho que depende de veículo, máquina ou equipamento caro;
- recolocação profissional que costuma levar mais tempo;
- ausência de seguro ou rede de apoio para riscos relevantes.
Outros fatores podem reduzir parte da exposição, embora não eliminem a necessidade de reserva:
- mais de uma renda independente na casa;
- despesas essenciais flexíveis;
- seguros adequados e rede de apoio confiável;
- facilidade de recolocação ou geração de receita;
- provisões separadas para gastos conhecidos.
Materiais educativos oficiais usam referências de meses para orientar o planejamento. O Portal do Investidor, por exemplo, apresenta uma estimativa de seis a doze meses e deixa claro que o valor depende do tipo e da estabilidade da renda e de quantas pessoas contribuem para a família. Isso transforma a faixa em ponto de análise, não em obrigação idêntica para todos.
Elisa decidiu começar pelo cenário de três meses, R$ 8.850. Não porque três meses fossem universalmente suficientes, mas porque esse primeiro patamar já reduziria bastante a dependência de crédito diante de atrasos e intervalos de renda. Depois de alcançá-lo, ela revisaria a exposição e decidiria se avançaria para outra camada.
Trabalhar em etapas reconhece o caminho sem fingir que a exposição diminuiu apenas porque a meta final parece difícil.
Como construir sem transformar a reserva em uma punição mensal
Quando Elisa iniciou, já havia R$ 900 separados. Para chegar aos R$ 8.850, faltavam R$ 7.950.
Ela percebeu que conseguiria reservar R$ 350 nos meses comuns. Também decidiu direcionar R$ 550 de três recebimentos extras previstos ao longo de 18 meses. Sem considerar rentabilidade, apenas para enxergar o plano:
- valor inicial: R$ 900;
- 18 contribuições de R$ 350: R$ 6.300;
- três entradas extras de R$ 550: R$ 1.650;
- total ao final do período: R$ 8.850.
O plano não exigiu que todos os meses fossem iguais. Um mês ruim poderia reduzir o aporte. Um recebimento melhor poderia antecipar parte do caminho. O compromisso estava na direção, não na obrigação de fingir que a renda variável era fixa.
Você pode organizar a construção em quatro movimentos:
- Escolha um primeiro marco que já tenha utilidade. Pode ser o valor de uma despesa relevante, uma base mensal essencial ou outra camada coerente com seus riscos.
- Separe a contribuição perto do recebimento. Automatizar pode ajudar, desde que não falte dinheiro para o básico e a regra aceite meses diferentes.
- Defina com antecedência o destino de parte das entradas extras. Restituição, trabalho adicional ou décimo terceiro podem acelerar a meta sem depender deles para pagar contas normais.
- Revise sem punir. Pausar quando não há margem e retomar quando ela volta faz parte de um plano que precisa sobreviver à vida real.
Se hoje não sobra nada, a meta não deveria virar culpa. O primeiro avanço pode ser separar R$ 20, impedir que uma pequena despesa vá para o crédito ou descobrir qual compromisso está comprimindo o orçamento. Quando existe dívida cara, às vezes será necessário combinar uma proteção inicial com um plano específico para reduzir o custo da obrigação, em vez de tratar as duas questões como rivais absolutas.
Leitura complementar: Dívidas antes de investir: como organizar prioridades sem fórmulas rígidas — aprofunda como comparar o custo da dívida, a necessidade de proteção mínima e o uso possível da margem sem oferecer uma resposta automática.
A reserva deve aumentar a capacidade de atravessar dificuldades. Um plano tão rígido que compromete alimentação, saúde ou todas as pequenas escolhas de qualidade de vida começa a criar o tipo de fragilidade que deveria reduzir.
Onde guardar: liquidez escrita no anúncio não basta
Escolher onde manter a reserva exige mais do que procurar a maior taxa ou a expressão “liquidez diária”. O dinheiro pode ser resgatável todos os dias e ainda não aparecer na conta no horário em que você precisa. Pode existir carência, limite operacional, janela de resgate, prazo de liquidação ou oscilação no valor.
O Portal do Investidor define liquidez como a facilidade ou rapidez de converter um investimento em dinheiro por um valor justo. A mesma orientação lembra que alta liquidez não elimina riscos de crédito ou de mercado. Para uma reserva, portanto, acesso e preservação do valor precisam ser examinados juntos.
Quatro critérios ajudam a filtrar alternativas:
1. Segurança
Entenda quem recebe o dinheiro, quem assume a obrigação de devolver e quais riscos existem. Se houver mecanismo de proteção, confira quais produtos e instituições estão cobertos, os limites e como o pagamento funcionaria numa situação de intervenção ou liquidação. Proteção não significa acesso instantâneo nem risco zero.
2. Liquidez real
Verifique quando a solicitação pode ser feita e quando o recurso efetivamente chega à conta. “No mesmo dia” pode depender do horário. “Diária” pode não significar disponibilidade imediata à noite, em fins de semana ou feriados.
3. Previsibilidade
Uma reserva não combina com a possibilidade relevante de precisar vender por menos justamente quando surgir a emergência. Mesmo alternativas consideradas conservadoras precisam ser compreendidas, porque liquidez e estabilidade não são a mesma característica.
4. Clareza e simplicidade
Carência, custos, impostos, vencimento, autenticação, limites e regras de movimentação precisam caber numa explicação simples. Se você não consegue dizer como o dinheiro volta para a conta, a alternativa ainda não está pronta para receber a reserva.
Leitura complementar: Renda fixa: como comparar títulos sem deixar a maior taxa decidir sozinha — aprofunda a comparação entre produtos, emissores, liquidez e riscos. Aqui, o foco permanece nas características que o dinheiro da reserva precisa ter.
Antes de considerar a escolha concluída, faça um teste pequeno. Simule um resgate, observe os horários, veja quanto tempo o valor leva para aparecer e confirme se você consegue acessar a conta sem depender de um aparelho que costuma ficar indisponível. Uma regra lida hoje é útil; uma regra testada reduz uma surpresa operacional.
Também pode fazer sentido avaliar duas velocidades de acesso. Uma primeira camada menor atende necessidades imediatas. O restante permanece em alternativa de baixo risco e alta liquidez, ainda que dependa de uma janela operacional clara. A proporção não é universal: ela depende do tipo de emergência mais provável e de quais outros meios de pagamento estarão disponíveis sem gerar dívida.
Não é necessário espalhar a reserva em muitos lugares apenas para parecer sofisticado. Complexidade pode dificultar o uso. Ao mesmo tempo, concentrar todo o acesso num único aparelho, senha ou instituição cria dependência operacional. A escolha precisa equilibrar simplicidade e capacidade real de movimentação.
O cartão de crédito pode ajudar no pagamento, mas não substitui a reserva
Suponha que um reparo essencial custe R$ 1.400 e aceite cartão. Elisa pode pagar com o cartão para organizar o fluxo e resgatar a reserva antes do vencimento da fatura. Nesse caso, o cartão foi meio de pagamento; o dinheiro próprio continua sendo a fonte que quitará a despesa.
Sem esse valor, a mesma compra cria uma obrigação futura. Se a fatura não puder ser paga integralmente, a emergência passa a carregar juros e compromete os meses seguintes.
O limite disponível também pode ser reduzido pela instituição, bloqueado por segurança ou já estar ocupado quando a necessidade chegar. Por isso, oferece conveniência, mas não equivale a recurso próprio. A reserva diminui a dependência de uma nova dívida durante um momento frágil.
Quando usar: um critério decidido antes do susto
Na hora da urgência, quase toda despesa parece inevitável. Por isso, vale definir antes quais características justificam o uso.
Retome as quatro perguntas: é necessário, relevante, difícil de prever e precisa ser resolvido agora? Veja como o raciocínio muda conforme o contexto:
| Situação | Leitura possível |
|---|---|
| Perda inesperada de parte da renda | A reserva pode manter despesas essenciais durante a reorganização |
| Urgência de saúde não coberta | Pode justificar o uso quando não houver alternativa adequada e a resposta não puder esperar |
| Reparo essencial na moradia | Pode ser emergência se afetar segurança ou funcionamento básico |
| Conserto de ferramenta indispensável ao trabalho | Pode proteger a própria capacidade de gerar renda |
| Imposto anual | Em geral, pede provisão, pois a categoria e a data são conhecidas |
| Manutenção periódica | Deve ser planejada; sinais ignorados não transformam automaticamente o gasto em imprevisível |
| Promoção ou investimento “imperdível” | É oportunidade, não emergência |
| Troca estética de celular ou carro | Normalmente permite adiamento e meta própria |
O contexto continua mandando. Se o único celular de uma profissional autônoma quebra e impede atendimento, substituí-lo pode proteger renda. Se a troca ocorre apenas porque surgiu um modelo novo, a mesma categoria de compra tem outra natureza.
A intenção não é criar uma regra perfeita para cada situação. É impedir que a reserva se torne uma conta sem fronteiras.
Usar a reserva não é desfazer o plano
Depois do atraso do cliente, Elisa transferiu R$ 2.950 e viu o saldo da reserva cair. A sensação inicial foi de retrocesso. Só que o dinheiro tinha feito exatamente o que ela havia preparado para fazer.
Uma reserva não fracassa quando é usada corretamente. Ela fracassa quando não pode ser acessada, perde valor de forma incompatível ou é consumida por outros fins antes de a emergência chegar.
Depois do uso, a recomposição pode seguir quatro passos:
- Estabilize a situação primeiro. Não tente repor imediatamente se a urgência ainda estiver afetando renda ou despesas.
- Registre quanto saiu e por quê. Isso ajuda a entender o impacto e evita que pequenos usos desapareçam da memória.
- Retome uma contribuição possível. O valor pode ser menor por algum tempo; criar outra falta para recuperar o saldo não melhora a proteção.
- Investigue a repetição. Se o mesmo gasto volta com frequência, talvez ele tenha se tornado previsível e precise de uma provisão própria.
A meta precisa mudar quando a vida muda
Uma reserva calculada há dois anos pode não representar a vida atual. Moradia, dependentes, saúde, trabalho e despesas essenciais mudam. A instituição ou alternativa escolhida também pode alterar regras.
Revise a proteção quando houver acontecimentos relevantes:
- mudança de emprego, forma de renda ou participação de uma segunda renda familiar;
- nascimento, adoção ou novo dependente;
- mudança de casa ou cidade;
- aumento importante de despesas de saúde ou mudança de seguro;
- compra de equipamento indispensável ao trabalho;
- uso significativo da própria reserva.
Fora dessas mudanças, uma revisão periódica simples costuma ser mais útil do que vigiar o saldo todos os dias. Atualizar a meta é diferente de movimentar o dinheiro a cada novidade do mercado.
Uma boa reserva reduz vulnerabilidade, mas não promete tranquilidade total. Se acompanhar o valor se transforma em medo constante ou se a meta parece uma prova de valor pessoal, o plano perdeu proporção. O objetivo é devolver espaço para a vida, não criar outra fonte de ansiedade.
Vinte e três dias depois, o problema terminou onde deveria
O pagamento de Elisa chegou na data reagendada. Ela não ganhou dinheiro com o atraso. A reserva também não produziu uma história emocionante de rentabilidade. O resultado apareceu no que deixou de acontecer.
Elisa não atrasou a moradia. Não transformou despesas básicas em dívida. Não aceitou qualquer condição apenas para receber antes. Não precisou desmontar um objetivo distante para cobrir três semanas de desencontro.
Depois, ela refez a conta, registrou a retirada e retomou a contribuição no mês seguinte. A proteção ficou menor por algum tempo, mas o restante da vida financeira permaneceu de pé.
É assim que a reserva mostra seu valor: não por prever qual será a próxima emergência, mas por impedir que um acontecimento urgente decida sozinho o que virá depois.
Você não precisa começar com a meta perfeita. Comece descobrindo quanto custa manter o essencial, qual situação teria maior poder de desorganizar sua vida e quanto tempo você precisaria para responder sem depender daquela quantia. Transforme o resultado em camadas possíveis, escolha um lugar que você compreenda e teste o acesso antes de precisar dele.
Quando a urgência chegar, talvez você ainda não controle o problema. Mas poderá conservar algo importante: a capacidade de escolher o próximo passo.
Perguntas frequentes
O que é uma reserva de emergência?
É um valor separado para manter despesas essenciais ou resolver necessidades relevantes diante de situações urgentes e difíceis de prever. Ela reduz a dependência de crédito, venda apressada de bens ou interrupção de outros planos.
Quantos meses de despesas devo guardar?
Não existe um número igual para todos. Referências de meses ajudam a montar cenários, mas a decisão deve considerar despesas essenciais, estabilidade e diversidade da renda, dependentes, seguros, rede de apoio e tempo provável de recuperação. O Portal do Investidor apresenta uma estimativa de seis a doze meses, condicionada a essas diferenças pessoais.
Devo calcular sobre o salário ou sobre as despesas?
Use como base as despesas essenciais que continuariam chegando durante uma fase difícil. O salário pode ser maior ou menor do que esse custo. Separe gastos reduzíveis e adiáveis para não inflar nem subestimar a necessidade.
Onde guardar a reserva?
Procure alternativas de baixo risco, alta liquidez, pouca oscilação e regras claras. Verifique carência, prazo real de resgate, horários, custos, impostos, quem responde pelo pagamento e eventuais mecanismos de proteção. O nome do produto não substitui a leitura das condições.
Posso deixar uma parte com acesso imediato e outra com liquidez diária?
Pode fazer sentido quando a primeira parte cobre necessidades fora do horário de resgate e a segunda mantém o restante sob regras claras de baixo risco e alta liquidez. A divisão depende das suas emergências prováveis e dos meios de pagamento disponíveis sem gerar dívida.
Cartão de crédito substitui a reserva?
Não. O cartão pode ser um meio de pagamento, mas cria uma obrigação. Ele só evita dívida se houver dinheiro para pagar integralmente a fatura. A reserva é recurso próprio disponível para essa quitação ou para pagamento direto.
Posso usar a reserva numa oportunidade de investimento?
Em geral, não. Uma oportunidade pode receber um fundo separado. Usar a proteção porque um preço caiu ou uma oferta parece urgente deixa menos dinheiro disponível para saúde, renda, moradia e outras necessidades que não podem esperar.
O que fazer depois de usar a reserva?
Primeiro estabilize a situação. Depois registre a retirada, ajuste temporariamente o orçamento e recomponha no ritmo possível. Se o mesmo gasto se repetir, verifique se ele deixou de ser imprevisível e precisa de uma provisão própria.
Fontes oficiais para continuar estudando
- Banco Central do Brasil — Lidando com imprevistos
- Banco Central do Brasil — Caderno de Educação Financeira
- Portal do Investidor/CVM — Emergências e aposentadoria
- Portal do Investidor/CVM — Liquidez
- Portal do Investidor/CVM — Planejamento e gestão de reservas financeiras
- Fundo Garantidor de Créditos — produtos e limites da garantia