Aportes e rebalanceamento
Aportes e rebalanceamento: como manter a carteira alinhada ao plano
Eduardo começou o ano com uma carteira hipotética de R$ 100 mil.
Uma parte mais defensiva representava R$ 70 mil. Outra exposição, mais volátil, valia R$ 30 mil.
Meses depois, ele abriu o aplicativo. A parte defensiva continuava próxima de R$ 70 mil, enquanto a exposição mais volátil havia subido para R$ 50 mil. O patrimônio total agora era de R$ 120 mil.
Eduardo não tinha feito nova compra. Não havia vendido nada. Mesmo assim, terminou com uma carteira diferente.
A exposição que antes pesava 30% passou a representar aproximadamente 42% do total. Como tinha sido a parte que mais subiu, a primeira reação de Eduardo foi simples:
— Foi meu melhor investimento. Talvez eu deva colocar ainda mais dinheiro nele.
Mas o ganho trouxe outra pergunta:
A carteira ficou melhor ou apenas ficou mais dependente daquilo que subiu?
Você pode não comprar nada e terminar com outra carteira
No exemplo de Eduardo, o peso da exposição volátil mudou porque seu preço subiu mais. A conta é simples:
Peso da posição = valor da posição ÷ valor total da carteira.
No início, R$ 30 mil divididos por R$ 100 mil representavam 30%. Depois, R$ 50 mil divididos por R$ 120 mil representavam aproximadamente 42%.
O percentual importa porque transforma uma mesma oscilação em consequências diferentes.
Imagine uma posição que representa 10% da carteira e cai 30%. O impacto aproximado sobre o patrimônio total é de 3%. Se essa posição representar 50%, a mesma queda de 30% produz impacto aproximado de 15% sobre o total.
A queda do ativo é igual. A dependência da carteira não é.
Isso explica por que uma posição que cresceu muito pode exigir revisão mesmo que nada de ruim tenha acontecido com o investimento. O problema não é ter subido. A pergunta é se o novo peso deixa uma parcela do patrimônio dependente demais de uma única exposição.
Diversificação não se resume a contar posições ou igualar percentuais. Cinco ativos com 20% cada ainda podem carregar riscos semelhantes. O guia Diversificação: por que vários investimentos ainda podem carregar o mesmo risco aprofunda essa análise. Aqui, o foco é perceber quando o peso das exposições se desloca.
Aporte e rebalanceamento não são a mesma ação
Um aporte de R$ 1.000 aumenta o capital investido. Ele pode ser distribuído na mesma proporção da carteira, direcionado a uma meta específica ou usado para reduzir um desvio.
O rebalanceamento começa com outra pergunta: a composição atual continua coerente com o plano?
Considere uma carteira didática cuja referência seja 60/40. Esses números não são recomendação; apenas facilitam a conta. Depois de movimentos de mercado, ela passa a 65/35. Chega um aporte de R$ 2.000.
Em vez de dividir automaticamente R$ 1.200 e R$ 800, a pessoa pode direcionar uma parte maior do novo dinheiro ao lado que ficou abaixo da referência. Assim, aproxima a carteira da composição planejada sem precisar vender a posição que cresceu.
Todo mês comprar “um pouco de tudo” parece disciplinado, mas pode conservar o desvio. Se alguém automatizou R$ 600 em uma parte e R$ 400 em outra, continuar repetindo essa divisão depois que uma delas cresceu muito não necessariamente restaura o peso da carteira total.
Automação ajuda a executar. Não elimina a necessidade de revisão.
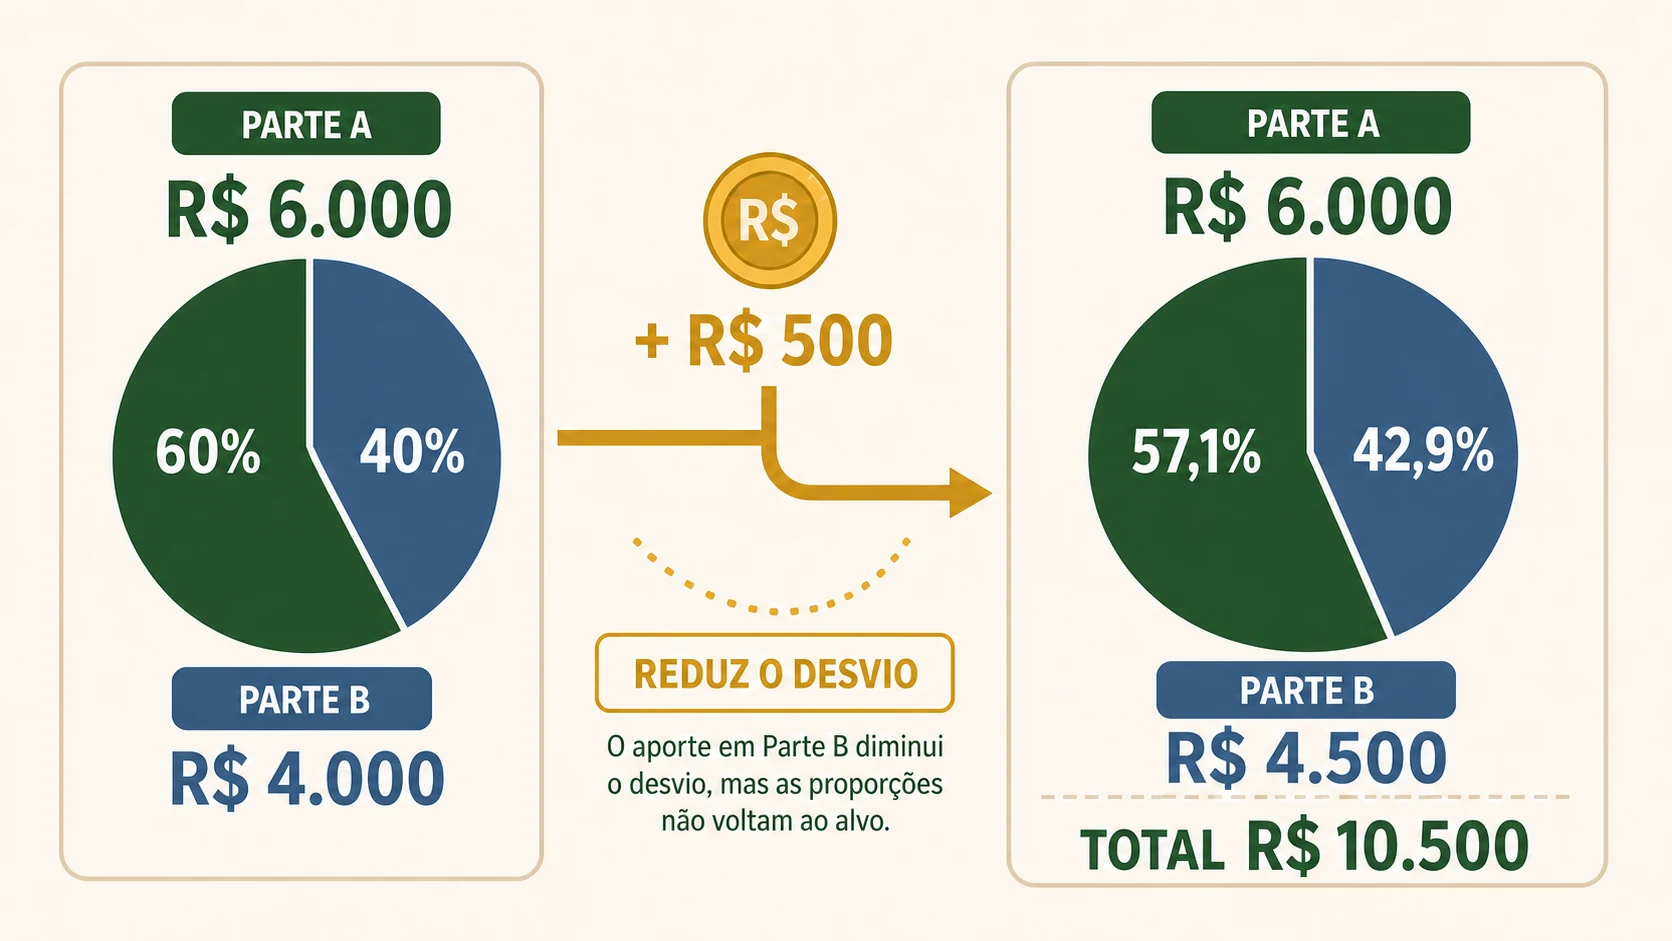
Dinheiro novo pode corrigir um desvio — até certo ponto
O aporte tem uma vantagem operacional: ele não exige realizar o ganho acumulado de outra posição nem cria, por si só, um evento de alienação. Isso pode evitar vendas, reduzir complexidade e diminuir alguns custos e efeitos tributários.
Mas não significa que aportar seja sempre gratuito. Produto, plataforma e operação podem envolver spread, custos de entrada ou outras condições. Também não significa que todo desvio possa ser resolvido apenas com novos recursos.
Imagine um patrimônio de R$ 500 mil e aporte mensal de R$ 1 mil. Uma exposição cresceu muito e se tornou incompatível com o plano. Se a pessoa usar somente os aportes para diluir a diferença, a correção pode levar anos.
Nesse caso, existem pelo menos quatro possibilidades a analisar:
- direcionar novos aportes às partes abaixo da referência;
- deixar de aportar temporariamente na exposição maior;
- reduzir parte da posição por venda ou resgate;
- combinar aportes e redução.
A escolha depende da materialidade do desvio, da tese, da liquidez, dos custos e da tributação aplicável. O guia Impostos nos investimentos: como descobrir quanto realmente sobra ajuda a avaliar o evento tributário; o artigo Taxas e custos dos investimentos: quanto realmente fica com você aprofunda os demais atritos.
Imposto não deve ser ignorado, mas também não deve impedir automaticamente uma correção necessária. Se a concentração ficou incompatível com o risco aceito, o custo tributário entra na decisão — não recebe poder de veto sem análise.
O peso pode mudar por razões que pedem respostas diferentes
Antes de corrigir um percentual, descubra de onde o desvio veio.
1. O preço subiu ou caiu
Foi o que aconteceu com Eduardo. Uma posição cresceu mais e ganhou participação no total. O plano original não mudou, mas a exposição ao risco aumentou.
2. Novos aportes foram direcionados de forma diferente
A pessoa pode ter priorizado uma meta, aproveitado uma condição ou simplesmente repetido compras sem observar o conjunto. O desvio nasceu da execução, não do mercado.
3. Houve venda, resgate ou uso do dinheiro
Uma retirada para cumprir uma meta pode reduzir determinado bloco. Nesse caso, restaurar o percentual anterior talvez não faça sentido, porque a função daquele dinheiro foi cumprida.
4. O próprio plano mudou
Prazo, renda, capacidade de perda, objetivo ou necessidade de liquidez podem ter mudado. O peso atual pode estar distante de uma referência que já perdeu validade.
As quatro situações produzem a mesma aparência — percentuais diferentes —, mas não a mesma decisão.
Comprar o que caiu não é uma regra de rebalanceamento
Uma posição representava 10% da carteira e caiu 50%. Agora seu peso é muito menor. Uma regra puramente mecânica diria: “compre até voltar a 10%”.
Mas imagine que a queda tenha ocorrido porque a empresa perdeu seu principal cliente, o emissor sofreu deterioração importante ou o fundo mudou a estratégia que justificava sua presença.
Nesse cenário, restaurar o percentual pode ampliar um erro.
O peso antigo não tem autoridade para exigir novo aporte. Antes de comprar, pergunte:
- a função da posição ainda existe?
- a tese continua sustentada?
- o risco mudou?
- a queda foi apenas de preço ou veio acompanhada de deterioração?
- eu compraria essa posição hoje se ainda não a tivesse?
Comprar depois de uma queda pode reduzir o preço médio. Isso não melhora automaticamente o investimento. Preço médio é um registro da posição, não uma tese. Se a razão para possuir o ativo se rompeu, um preço médio menor pode significar apenas mais capital exposto ao mesmo problema.
Uma posição que perdeu função não precisa conservar para sempre um espaço na carteira apenas porque já esteve ali.
Subir muito também não cria uma venda automática
Uma ação sobe 40% e ultrapassa a faixa de concentração definida. Reduzir parte da posição pode ser coerente, mas não porque o investidor “descobriu o topo”.
O raciocínio é outro:
Não quero que esta única exposição controle uma parcela maior do patrimônio do que o plano aceita.
Se a tese continua válida, a pessoa pode manter parte relevante da posição e apenas reduzir o excesso. Pode também direcionar aportes aos outros blocos. Se o desvio for pequeno ou temporário, talvez nenhuma negociação seja necessária.
Ativo que subiu não é sinônimo de ativo que deve ser vendido. Ativo que caiu não é sinônimo de oportunidade. Rebalanceamento não é uma estratégia automática de comprar perdedores e vender vencedores. É manutenção de função e risco.
O desconforto existe porque reduzir aquilo que mais valorizou pode parecer punição ao sucesso. A linguagem “vencedor” e “perdedor”, porém, esconde a pergunta relevante: quanto essa exposição merece pesar no plano atual?
O calendário manda analisar — não negociar
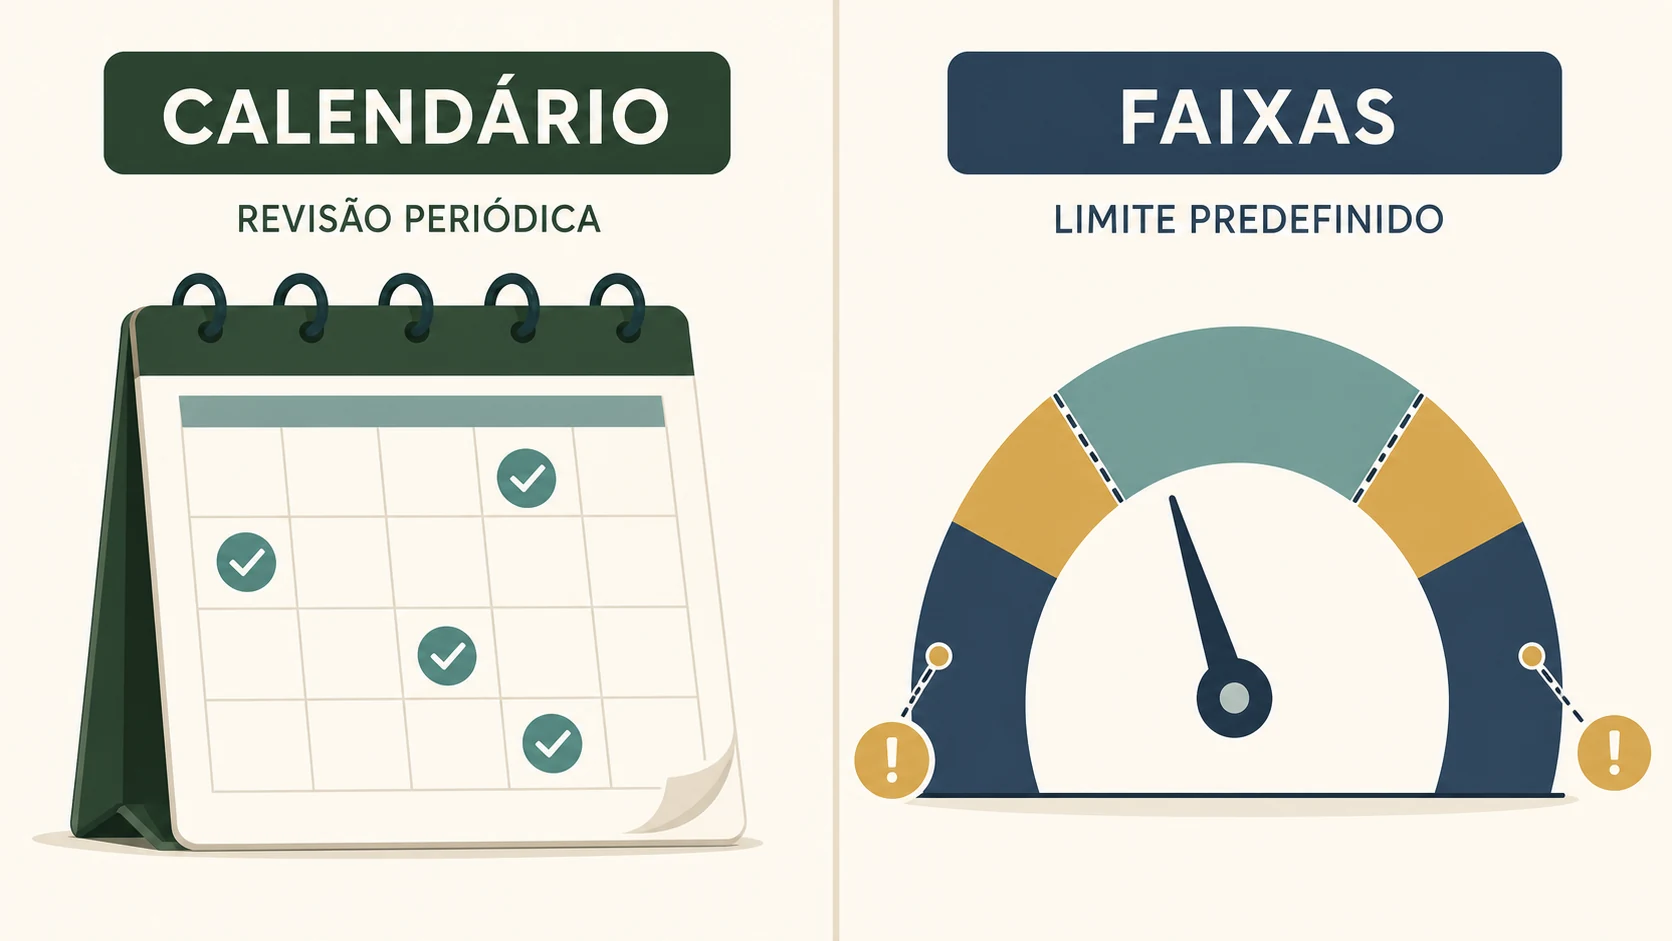
Há duas maneiras comuns de criar gatilhos para revisão.
Por calendário: a pessoa avalia a carteira em intervalos definidos, como semestral ou anual.
Por faixa: a pessoa revisa quando uma posição sai de limites previamente estabelecidos.
Nenhum método cria uma ordem automática de comprar ou vender.
Considere uma referência didática de 30% e uma faixa de 25% a 35%. Esses números não são recomendação universal. Enquanto o peso oscila dentro da faixa, a pessoa pode concluir que a variação não alterou materialmente a carteira. Ao ultrapassar o limite, surgiu um gatilho para investigar — não um botão de negociação.
Se o peso desejado é 30% e o aplicativo mostra 30,8% hoje, 29,6% amanhã e 30,4% depois, corrigir cada movimento transforma variação normal em trabalho permanente. O resultado pode ser mais custos, mais eventos tributários e mais decisões baseadas em ruído.
Uma carteira real se move. Não precisa permanecer em 30,000%.
O desvio merece ação quando é material o bastante para mudar risco, concentração, liquidez, finalidade ou capacidade de perda. Não existe um percentual universal que produza essa resposta para todas as pessoas e carteiras.
A meta pode mudar antes que o percentual saia da faixa
Uma mudança de objetivo pode exigir uma nova alocação da carteira, mesmo antes que algum peso ultrapasse a faixa definida.
Imagine dinheiro destinado à entrada de um imóvel. Quando faltavam cinco anos, a estratégia aceitava determinada oscilação. Agora faltam seis meses. Mesmo que os pesos permaneçam dentro das faixas antigas, o prazo mudou. A necessidade de liquidez e previsibilidade pode exigir outra estrutura.
Em outra situação, a pessoa desiste da compra do imóvel. O dinheiro recebe nova função. Voltar aos percentuais anteriores pode ser exatamente o erro, porque a referência pertencia a um objetivo que deixou de existir.
Quando a finalidade muda, vale revisitar o guia Metas financeiras: como transformar desejos em decisões que orientam o dinheiro. O novo plano pode ter pesos diferentes, porque precisa responder à vida atual — não preservar uma fotografia antiga.
Da mesma forma, patrimônio maior, renda diferente, mudança familiar e nova capacidade de suportar perdas podem exigir revisão. Rebalancear não significa voltar eternamente ao primeiro desenho.
Não fazer nada também pode ser uma decisão
Uma posição saiu um pouco da referência. A tese continua válida. O risco não mudou materialmente. Um novo aporte chegará em breve e poderá reduzir o desvio sem venda.
Depois de analisar, a pessoa decide esperar.
Isso não é necessariamente inércia. Pode evitar ruído, custos e movimentações pouco úteis.
O contraste importante é este:
Não fazer nada depois de analisar é diferente de não analisar a carteira.
Esperar diante de um pequeno desvio pode ser coerente. Ignorar uma concentração relevante, uma tese quebrada ou uma meta que se aproximou também pode ser um erro. A ausência de negociação precisa ser resultado de uma decisão, não de esquecimento.
Preencha a Ficha do Desvio antes de movimentar
Esta ficha não produz uma ordem de compra ou venda. Ela reconstrói o motivo da mudança e mostra se o ajuste é realmente necessário.
| Pergunta | Minha resposta |
|---|---|
| Qual posição ou exposição mudou de peso? | |
| Que função ela exercia no plano? | |
| Qual era a referência ou faixa prevista? | |
| Quanto pesa hoje? | |
| Por que o peso mudou? | |
| O risco real aumentou ou apenas o preço mudou? | |
| A tese continua válida? | |
| A meta, o prazo ou a liquidez mudaram? | |
| O desvio altera materialmente o conjunto? | |
| Posso reduzir o desvio com novos aportes? | |
| Uma venda ou resgate precisa ser considerado? | |
| Quais custos e tributos surgem em cada alternativa? | |
| O que acontece se eu não fizer nada agora? | |
| Quando vou revisar novamente? |
A Ficha dos 42% de Eduardo
| Campo | Resposta do exemplo |
|---|---|
| Exposição analisada | Parte mais volátil da carteira |
| Referência original | 30% |
| Peso atual | Aproximadamente 42% |
| Motivo | Forte valorização, sem novo aporte |
| Função | Crescimento de longo prazo dentro de limite de risco |
| Tese | Continua válida no exemplo |
| Problema | Concentração acima do limite aceito pelo plano |
| Novo aporte | Pequeno demais para corrigir rapidamente sozinho |
| Alternativas | Direcionar aportes às outras partes, reduzir parcialmente a exposição ou combinar as duas ações |
| Custos e tributos | Precisam ser comparados antes de eventual venda |
| Não fazer nada | Manteria a carteira mais dependente dessa exposição |
| Próxima revisão | Após o ajuste ou no gatilho definido pelo plano |
Eduardo não precisa vender toda a posição que subiu, nem colocar mais dinheiro nela porque foi bem. A análise aponta um desvio relevante e oferece caminhos diferentes. A decisão depende do custo de cada alternativa e do limite de risco que ele pretende preservar.
Agora use a mesma matemática em sentido contrário.
Outra posição caiu de 10% para 5%, mas a queda acompanhou uma deterioração importante da tese. A ficha não mandaria comprar para voltar a 10%. Ela mostraria que a referência antiga precisa ser questionada. A mesma diferença percentual pode pedir redução, saída ou nenhuma compra.
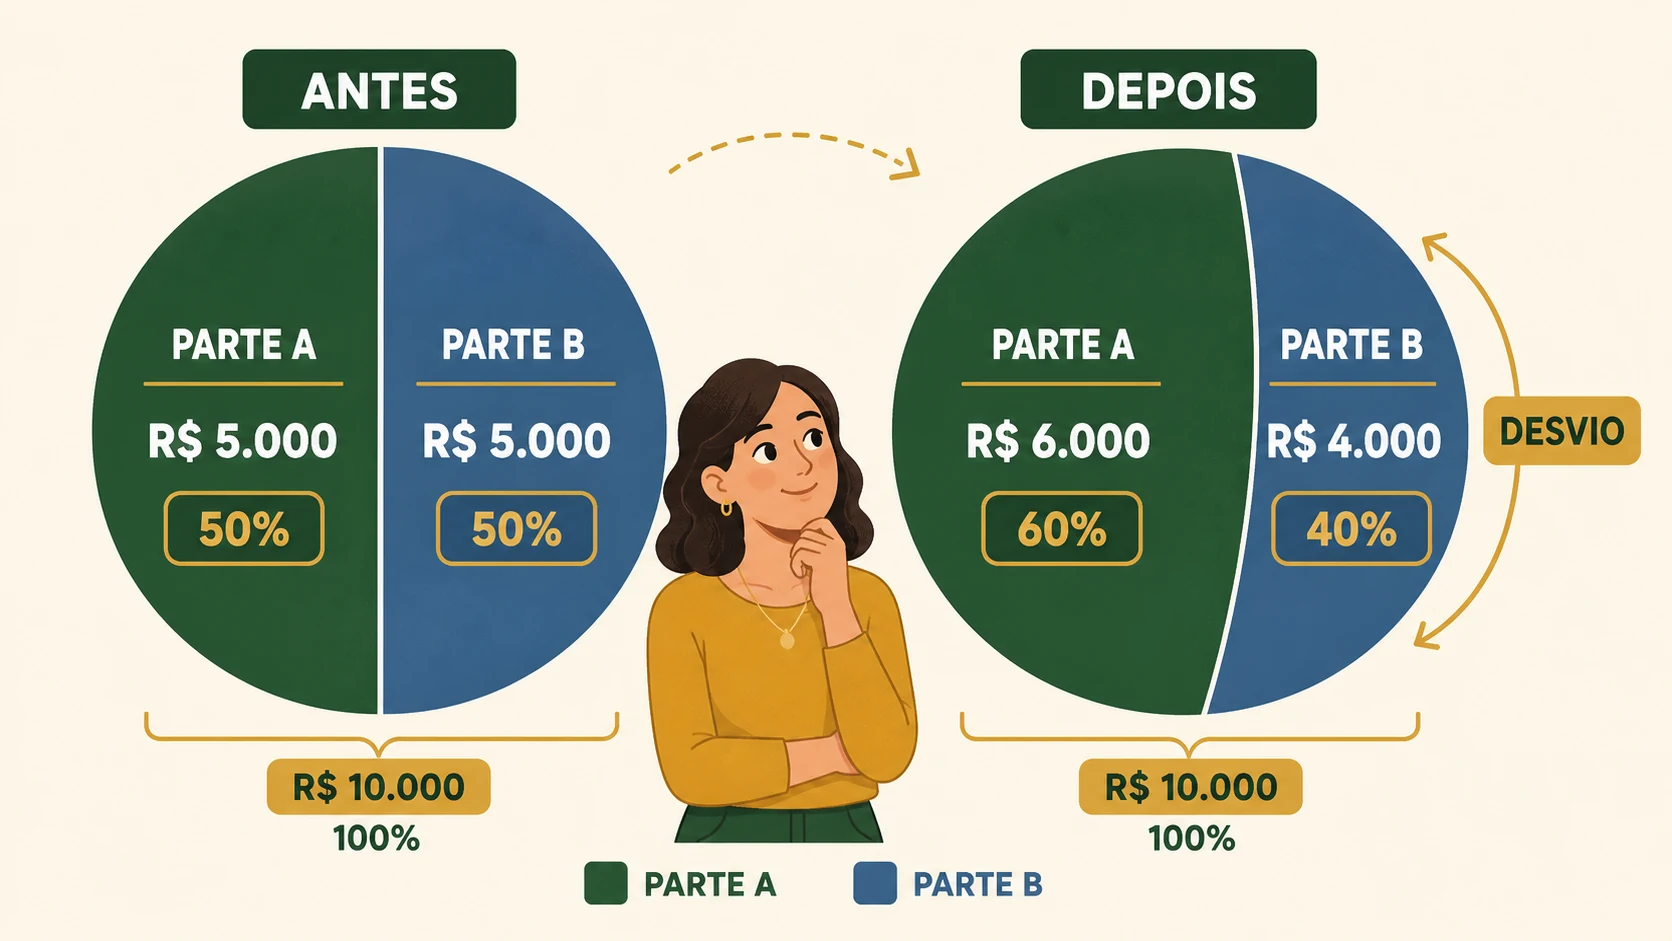
Os 42% agora contam uma história diferente
Eduardo voltou à tela que mostrava R$ 70 mil na parte defensiva e R$ 50 mil na exposição mais volátil.
O ganho ainda era positivo. A tese ainda podia ser válida. Nada disso apagava o fato de que a posição agora controlava aproximadamente 42% da carteira, em vez dos 30% iniciais.
Antes, ele via o investimento que mais subiu e pensava em aportar ainda mais. Depois da Ficha do Desvio, conseguia separar desempenho de função. Sabia que o novo peso ampliava o impacto de uma queda, que aportes poderiam ajudar, que uma venda talvez fosse necessária e que nenhuma dessas ações deveria ocorrer por reflexo.
Também sabia que uma posição menor não merecia novo dinheiro apenas por ter caído. Se a tese tivesse piorado, restaurar o percentual seria defender o passado, não o plano.
Rebalancear não é obrigar a carteira a voltar à fotografia de ontem. É impedir que movimentos de preço, mudanças de vida ou hábitos de aporte conduzam o dinheiro a um risco que o plano de hoje não escolheu.
Perguntas frequentes
O que é rebalanceamento de carteira?
É a análise e, quando necessário, o ajuste dos pesos ou funções da carteira para mantê-la alinhada ao plano atual.
Preciso rebalancear todo mês?
Não existe frequência universal. Calendário e faixas podem criar gatilhos de revisão, mas revisar não significa negociar automaticamente.
Devo comprar sempre o investimento que caiu?
Não. Primeiro confirme se a tese, a função e o risco continuam válidos. Comprar apenas para restaurar percentual ou reduzir preço médio pode ampliar um erro.
Posso rebalancear somente com novos aportes?
Às vezes. Aportes podem reduzir desvios sem venda, mas podem ser insuficientes diante de patrimônio grande ou concentração relevante.
Uma posição que subiu muito precisa ser vendida?
Não automaticamente. Avalie se o novo peso alterou materialmente a concentração e compare aportes, redução parcial, custos, tributos e a possibilidade de não agir.
Preciso voltar exatamente ao percentual original?
Não. Objetivo, prazo, patrimônio e capacidade de risco podem mudar. A referência correta é o plano atual, não uma fotografia antiga.
Rebalanceamento gera imposto?
Pode gerar, quando envolve venda ou resgate sujeito à tributação. A regra depende do ativo e da operação. O custo tributário deve entrar na decisão.
Rebalancear é tentar prever o mercado?
Não. A finalidade é manter função e risco dentro dos limites escolhidos, sem adivinhar topos, fundos ou movimentos futuros.
Fontes oficiais para continuar estudando
As referências abaixo aprofundam alocação, objetivos, perfil e custos relacionados à manutenção de uma carteira.