Bitcoin e reserva de valor
Bitcoin pode se tornar reserva de valor? O que sustenta essa tese — e o que pode impedir
Por séculos, pessoas procuraram ativos capazes de atravessar inflação, crises e mudanças políticas sem perder toda a capacidade de compra. O ouro ocupou parte desse papel porque reúne escassez, reconhecimento, durabilidade e um histórico construído ao longo de muitas gerações.
Agora existe um ativo sem forma física, transferível globalmente e com oferta limitada por protocolo. Essas características tornam razoável perguntar se o Bitcoin pode exercer parte da função atribuída ao ouro.
Mas elas bastam?
A resposta responsável não começa com “sim” nem com “não”. Começa separando as propriedades que sustentam a tese das fragilidades que ainda a mantêm em teste.
O que uma reserva de valor precisa fazer
Reserva de valor é algo usado para guardar poder de compra hoje e conseguir usá-lo mais adiante. O preço pode oscilar nesse caminho; o que importa é preservar valor com confiabilidade suficiente para o prazo e a finalidade de quem guarda o patrimônio.
Nenhum ativo faz isso perfeitamente em todos os períodos. O ouro oscila. Imóveis exigem manutenção e podem perder liquidez. Dinheiro em conta perde poder de compra quando não acompanha a inflação. Até títulos possuem prazo, risco de crédito e regras de saída.
Por isso, chamar algo de reserva de valor exige uma pergunta adicional: reserva para qual prazo, diante de quais riscos e com qual necessidade de acesso?
Também é útil não misturar funções diferentes:
- uma reserva de valor tenta preservar capacidade econômica ao longo do tempo;
- um meio de pagamento facilita a troca por bens e serviços;
- um ativo especulativo é comprado principalmente pela expectativa de revendê-lo mais caro;
- um investimento produtivo pode gerar lucro, aluguel, juros ou outro fluxo econômico.
O mesmo ativo pode ser usado por pessoas diferentes com finalidades diferentes. Alguém pode comprar Bitcoin como especulação de curto prazo; outra pessoa pode mantê-lo por anos como diversificação. A etiqueta usada pelo comprador não prova que o ativo cumprirá a função.
Escassez programada cria uma condição — não o valor inteiro
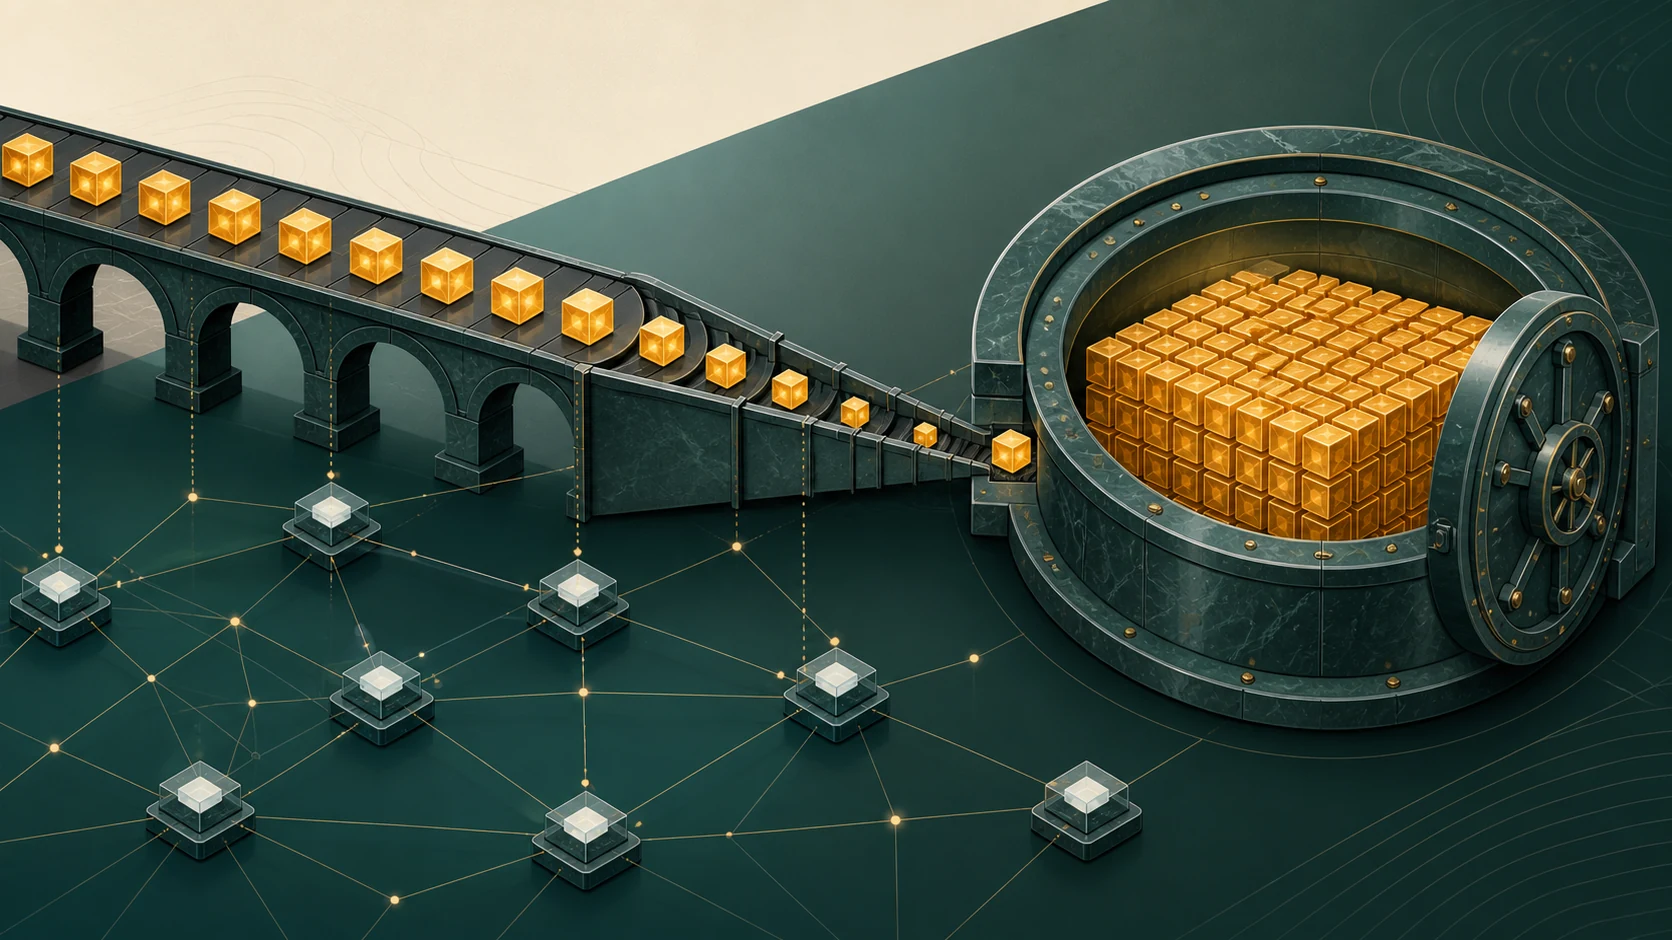
O protocolo do Bitcoin estabelece um limite de emissão e reduz, em intervalos programados, a quantidade de novas unidades produzidas. Essa previsibilidade importa porque impede que uma autoridade isolada decida ampliar livremente a oferta.
É uma diferença relevante em relação a bens cuja produção pode crescer quando o preço sobe. Também cria algo incomum no ambiente digital: uma unidade que pode ser copiada como informação não significa que a propriedade registrada na rede possa ser duplicada livremente.
Ainda assim, escassez sozinha não cria valor.
Um objeto pode ser único e continuar sem comprador. Uma coleção pode ter pouquíssimas unidades e perder importância. Para sustentar valor, a limitação de oferta precisa encontrar demanda, utilidade econômica, liquidez e confiança de que as regras continuarão funcionando.
No Bitcoin, a tese não é simplesmente “existirão poucas unidades”. É:
escassez programada + demanda + segurança da rede + liquidez + confiança nas regras.
Se uma dessas ligações enfraquecer de forma importante, o limite de emissão continuará existindo, mas a conclusão econômica poderá mudar.
Portabilidade, divisibilidade e verificabilidade mudam o modo de guardar valor
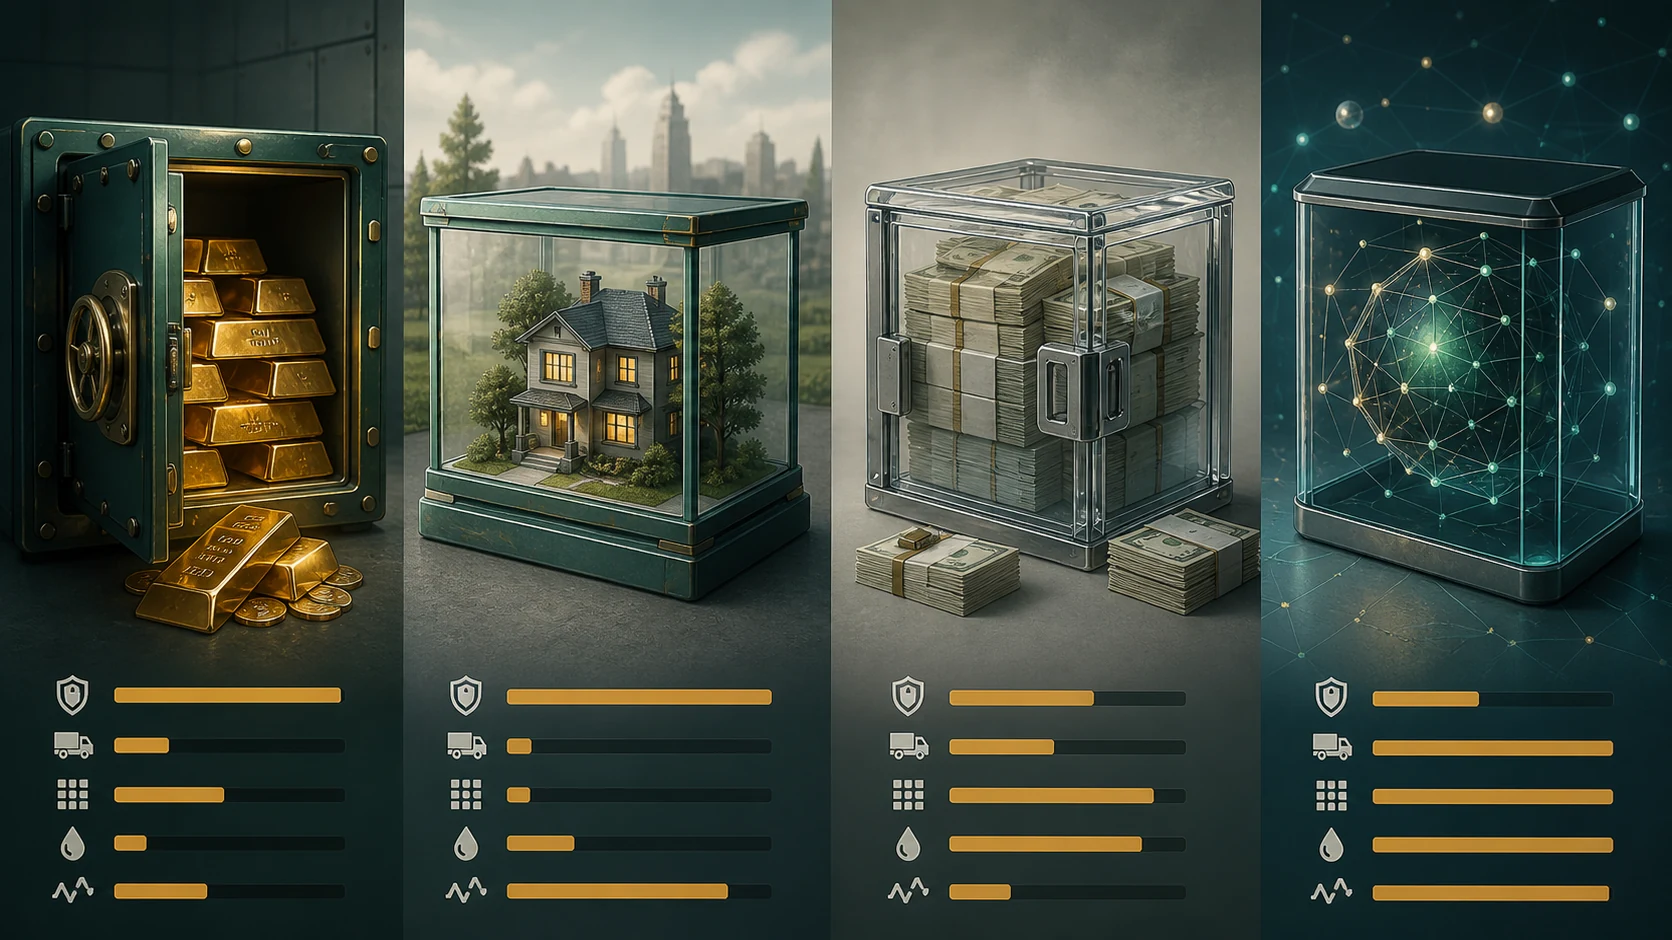
Imagine quatro patrimônios de valor econômico semelhante: ouro físico, imóvel, dinheiro bancário e Bitcoin.
O imóvel não pode ser enviado. O ouro pode ser transportado, mas peso, segurança, autenticidade e fronteiras tornam uma movimentação grande mais difícil. O dinheiro bancário circula com enorme eficiência, porém depende das instituições, horários, regras e jurisdições envolvidas. O Bitcoin pode ser transferido pela rede sem deslocar um objeto físico, inclusive entre países.
Essa portabilidade é uma força da tese, mas cria riscos novos. Um erro de endereço, uma credencial perdida ou uma fraude pode ser difícil ou impossível de reverter. Transmitir pode ser simples; recuperar, não.
A divisibilidade resolve outra questão. Uma unidade de Bitcoin pode ser fracionada em partes muito pequenas; ninguém precisa adquirir uma unidade inteira. Assim, valores variados podem ser transferidos sem cortar ou verificar fisicamente um bem.
A rede também permite conferir transações confirmadas em seu registro compartilhado, sem depender apenas de uma tela criada pelo vendedor. Essa verificação não revela automaticamente a identidade real por trás de cada endereço nem elimina fraude na relação entre pessoas. Ela mostra que propriedade e movimentação dentro da rede seguem regras verificáveis.
Juntas, as três propriedades resolvem problemas reais, sem encerrar a análise:
- com a portabilidade, caem barreiras físicas e cresce a responsabilidade operacional;
- a divisibilidade permite trabalhar com frações, embora o preço continue instável;
- a rede pode ser verificada; a legitimidade de uma plataforma ou oferta ainda precisa ser comprovada por outros meios.
Bitcoin, corretora, carteira e chave privada não são a mesma coisa
Uma pessoa abre um aplicativo, vê “0,05 BTC” e conclui que compreendeu a custódia. A tela mostra uma posição; não revela necessariamente quem controla a movimentação final do ativo.
As relações precisam ser separadas:
- Bitcoin é o ativo registrado na rede;
- corretora ou plataforma é uma empresa que pode intermediar compra, venda e guarda;
- carteira é a estrutura usada para interagir com os endereços e autorizar transações;
- chave privada é o elemento de controle que permite autorizar a movimentação.
Quando a plataforma mantém a custódia, o usuário depende de seus controles, solvência, governança, segurança e regras de saque. Quando assume a própria custódia, reduz algumas dependências institucionais, mas passa a responder por cópias de segurança, proteção das credenciais, sucessão e prevenção de erros.
Nenhum desses caminhos é automaticamente melhor para todas as pessoas. Eles distribuem responsabilidades e riscos de maneira diferente.
O ativo pode continuar funcionando enquanto alguém perde acesso à própria posição. Uma plataforma também pode falhar sem que a rede Bitcoin tenha falhado. Essa distinção evita atribuir ao protocolo um problema de intermediário — ou ignorar um risco operacional só porque o protocolo permanece ativo.
Para aprofundar compra direta, exposição por ETF e diferentes formas de custódia, consulte Ativos digitais e Bitcoin na carteira: o que entender antes de investir.
O histórico ainda é parte central do teste
O ouro acumulou séculos de reconhecimento social, uso patrimonial e negociação entre culturas. O Bitcoin surgiu em 2009. Ele já atravessou ciclos de alta, quedas profundas, mudanças regulatórias, falências de plataformas e períodos de expansão institucional — mas isso continua sendo um intervalo muito menor.
Ser novo não torna um ativo automaticamente ruim. Tecnologias novas podem resolver problemas que estruturas antigas não resolviam. Porém, um histórico curto limita o número de cenários observados.
O formato digital melhora portabilidade e divisibilidade. Em troca, software, credenciais, interfaces, conectividade e educação operacional ganham importância. Essas vantagens e dependências precisam ser avaliadas juntas antes de qualquer conclusão de superioridade.
A comparação responsável reconhece os dois lados: o ouro traz uma história longa e limitações físicas; o Bitcoin traz propriedades digitais relevantes e uma história ainda em formação.
Volatilidade: a tese de longo prazo pode colidir com a vida de curto prazo
Suponha que R$ 20 mil em Bitcoin caiam 50% e passem a valer R$ 10 mil. Para voltar a R$ 20 mil, a posição precisa subir 100% a partir do novo valor.
Essa queda não prova, sozinha, que a tese de longo prazo morreu. Também não prova que haverá recuperação.
Agora coloque três prazos diante da mesma oscilação:
- quem precisará do dinheiro em seis meses pode ser obrigado a vender durante a queda;
- quem possui objetivo em dois anos ainda enfrenta grande incerteza de preço;
- quem pensa em vinte anos tem mais tempo, mas não recebe garantia de que adoção, regulação, tecnologia e demanda evoluirão como esperado.
O ponto não é escolher um prazo mágico. É perceber que um possível ativo de reserva de longo prazo pode ser inadequado para uma obrigação próxima. A capacidade de atravessar volatilidade depende do tamanho da posição, da existência de reserva para emergências e da ausência de necessidade de venda.
Liquidez e adoção precisam continuar existindo
Uma reserva de valor só cumpre sua função econômica se outras pessoas reconhecerem algum valor nela quando o proprietário precisar convertê-la ou usá-la.
O Bitcoin possui negociação global e mercados que funcionam continuamente. Isso favorece a liquidez, mas não garante o mesmo preço em todas as plataformas, a qualquer volume ou durante qualquer crise. Spreads, taxas, congestionamento, restrições de saque e diferenças entre intermediários continuam relevantes.
A adoção amplia compradores, prestadores, infraestrutura e reconhecimento. Contudo, crescimento passado não assegura crescimento futuro. A tese exige observar se o uso permanece distribuído, se o mercado continua líquido e se a confiança não depende apenas da expectativa de novas altas.
Regulação muda o acesso sem controlar sozinha toda a rede
Governos podem alterar tributação, obrigações de declaração, atuação de plataformas, integração bancária, publicidade e acesso institucional. Essas mudanças afetam custo, conveniência, liquidez e comportamento dos participantes.
Isso não significa que uma autoridade isolada controle toda a rede global, mas decisões regulatórias podem afetar fortemente acesso, custos, intermediários e liquidez numa jurisdição. Também não autoriza concluir que regulação seja irrelevante. A rede pode continuar tecnicamente ativa enquanto o acesso legal ou operacional se torna mais caro e difícil numa jurisdição.
Para o investidor, a pergunta prática é: se as regras do país mudarem, minha tese continua viável e minha forma de acesso continua regular e operacional?
Risco tecnológico não é um problema único
“Risco do Bitcoin” pode esconder eventos diferentes:
- uma falha grave no protocolo ou na implementação da rede;
- uma plataforma quebrar ou bloquear saques;
- o usuário perder credenciais;
- uma carteira ou interface conter vulnerabilidade;
- uma fraude induzir a transferência para terceiros;
- a concentração de determinados serviços criar pontos de dependência.
Cada evento percorre um caminho diferente até a perda. Por isso, avaliar apenas o nome do ativo não basta. O guia sobre os nove principais riscos dos investimentos ajuda a reconstruir evento, transmissão e consequência sem transformar risco numa palavra genérica.
Bitcoin não produz fluxo de caixa por si só
Uma empresa pode gerar receita, lucro e caixa. Um imóvel pode produzir aluguel. Um título pode estabelecer juros e pagamento no vencimento.
Bitcoin não gera um fluxo econômico próprio apenas por existir. Não há lucro empresarial ou cupom contratual que permita estimar seu valor pelo caixa futuro. Isso muda a análise.
A tese depende principalmente de que outras pessoas continuem atribuindo importância à combinação de escassez, segurança, portabilidade, liquidez e neutralidade da rede. O preço pode subir muito se essa demanda aumentar — e cair muito se ela enfraquecer.
Essa ausência de fluxo não torna o ativo sem valor automaticamente; o ouro também não produz caixa por si só. Mas impede tratar o Bitcoin como se fosse uma empresa ou um título.
Ouro e Bitcoin: propriedades diferentes, nenhuma conclusão automática
| Critério | Ouro | Bitcoin |
|---|---|---|
| Histórico | Séculos de uso patrimonial | Histórico iniciado em 2009 |
| Escassez | Física; nova produção responde a preço e tecnologia | Limite e emissão definidos pelo protocolo |
| Portabilidade | Exige transporte, segurança e verificação | Transferência digital; exige controle operacional |
| Divisibilidade | Possível, mas pouco prática em pequenas frações | Frações muito pequenas registráveis na rede |
| Custódia | Cofre, instituição, seguro e autenticidade | Plataforma ou custódia própria, credenciais e sucessão |
| Volatilidade | Existe, historicamente menor em muitos períodos | Pode apresentar oscilações muito grandes |
| Liquidez | Mercado global consolidado | Mercado global contínuo, com diferenças entre plataformas |
| Risco operacional | Perda, roubo, falsificação e dificuldade de transporte | Perda de chave, fraude, erro de endereço e falha de intermediário |
| Geração de fluxo | Não gera por si só | Não gera por si só |
A tabela não escolhe um vencedor. Ela mostra que duas pessoas podem buscar preservação patrimonial por estruturas que falham de maneiras diferentes.
O que poderia enfraquecer ou destruir a tese
Uma tese útil precisa admitir condições de fracasso. No caso do Bitcoin, merecem acompanhamento:
- falha tecnológica grave ou incapacidade de corrigir vulnerabilidade relevante;
- enfraquecimento duradouro da segurança da rede;
- perda persistente de liquidez e adoção;
- regulação que torne o acesso muito mais difícil em mercados importantes;
- surgimento de alternativa superior que desloque demanda e utilidade;
- concentração de infraestrutura capaz de comprometer propriedades valorizadas;
- deterioração da confiança social nas regras do ativo;
- uso predominantemente especulativo sem consolidação de outras funções.
Não é necessário prever qual evento ocorrerá. É necessário saber quais evidências fariam a posição deixar de cumprir o trabalho esperado.
Teste da tese de reserva de valor
Antes de transformar uma narrativa em posição, registre:
- Qual função eu espero que o Bitcoin cumpra?
- Qual é o prazo dessa função?
- Posso precisar do dinheiro antes?
- Estou buscando proteção, especulação ou diversificação?
- Quais fatos sustentam minha tese?
- Quais fatos a contradizem?
- Qual risco de custódia estou assumindo?
- Qual queda eu conseguiria atravessar sem precisar vender?
- Que evidência faria eu abandonar a tese?
- Quanto da decisão depende apenas de acreditar que o preço continuará subindo?
As respostas não produzem uma nota nem dizem quanto comprar. Elas revelam se existe uma tese verificável ou apenas uma expectativa de valorização.
A tese continua aberta
A pergunta inicial era se escassez, portabilidade e existência digital bastariam para transformar Bitcoin em reserva de valor. Agora a pergunta ficou mais exigente.
Essas propriedades sustentam uma hipótese racional, mas precisam continuar acompanhadas por demanda, segurança, liquidez, adoção e confiança. Ao mesmo tempo, volatilidade, histórico curto, custódia e regulação limitam a certeza que pode ser atribuída à tese.
O Bitcoin pode conquistar espaço como reserva de valor sem substituir completamente o ouro. Pode permanecer uma reserva apenas para parte das pessoas. Também pode falhar em consolidar essa função.
A conclusão não precisa ser uma torcida. Precisa ser uma regra de revisão: quais fatos ainda precisam continuar verdadeiros para que este ativo cumpra o trabalho que espero dele?
Perguntas frequentes
Bitcoin já é uma reserva de valor?
Ele é usado assim por algumas pessoas e reúne propriedades compatíveis com essa função. Isso não comprova que preservará valor em todos os prazos ou cenários.
A oferta limitada garante valorização?
Não. Oferta limitada só sustenta preço quando existe demanda suficiente e confiança contínua na rede.
Bitcoin pode substituir o ouro?
É possível que ocupe parte dessa função, mas os ativos possuem históricos, formas de custódia e riscos diferentes. Não existe resultado garantido.
A volatilidade impede qualquer uso como reserva?
Ela não encerra a discussão, mas restringe o uso para obrigações próximas e pode provocar perdas relevantes quando existe necessidade de venda.
Guardar Bitcoin numa corretora é o mesmo que ter custódia própria?
Não. Em uma plataforma, o usuário depende do intermediário. Na custódia própria, assume diretamente a proteção das credenciais e o procedimento de recuperação e sucessão.
Fontes oficiais para continuar estudando
Informações verificadas em 3 de setembro de 2026.