Política pessoal de investimentos
Política pessoal de investimentos: escreva a regra antes de precisar dela
Às 10h12, Gabriel decidiu que nunca colocaria mais de 5% da carteira num único ativo arriscado.
Às 15h47, depois de uma alta forte e dezenas de comentários otimistas, escreveu: “Só desta vez, 12%.”
A regra existia enquanto era confortável. Quando surgiu pressão, virou sugestão.
Uma política pessoal de investimentos serve para esse intervalo. Ela registra objetivos, limites e procedimentos quando a pessoa consegue pensar com calma, para que uma notícia, uma queda ou uma oportunidade aparente não reescreva todo o plano.
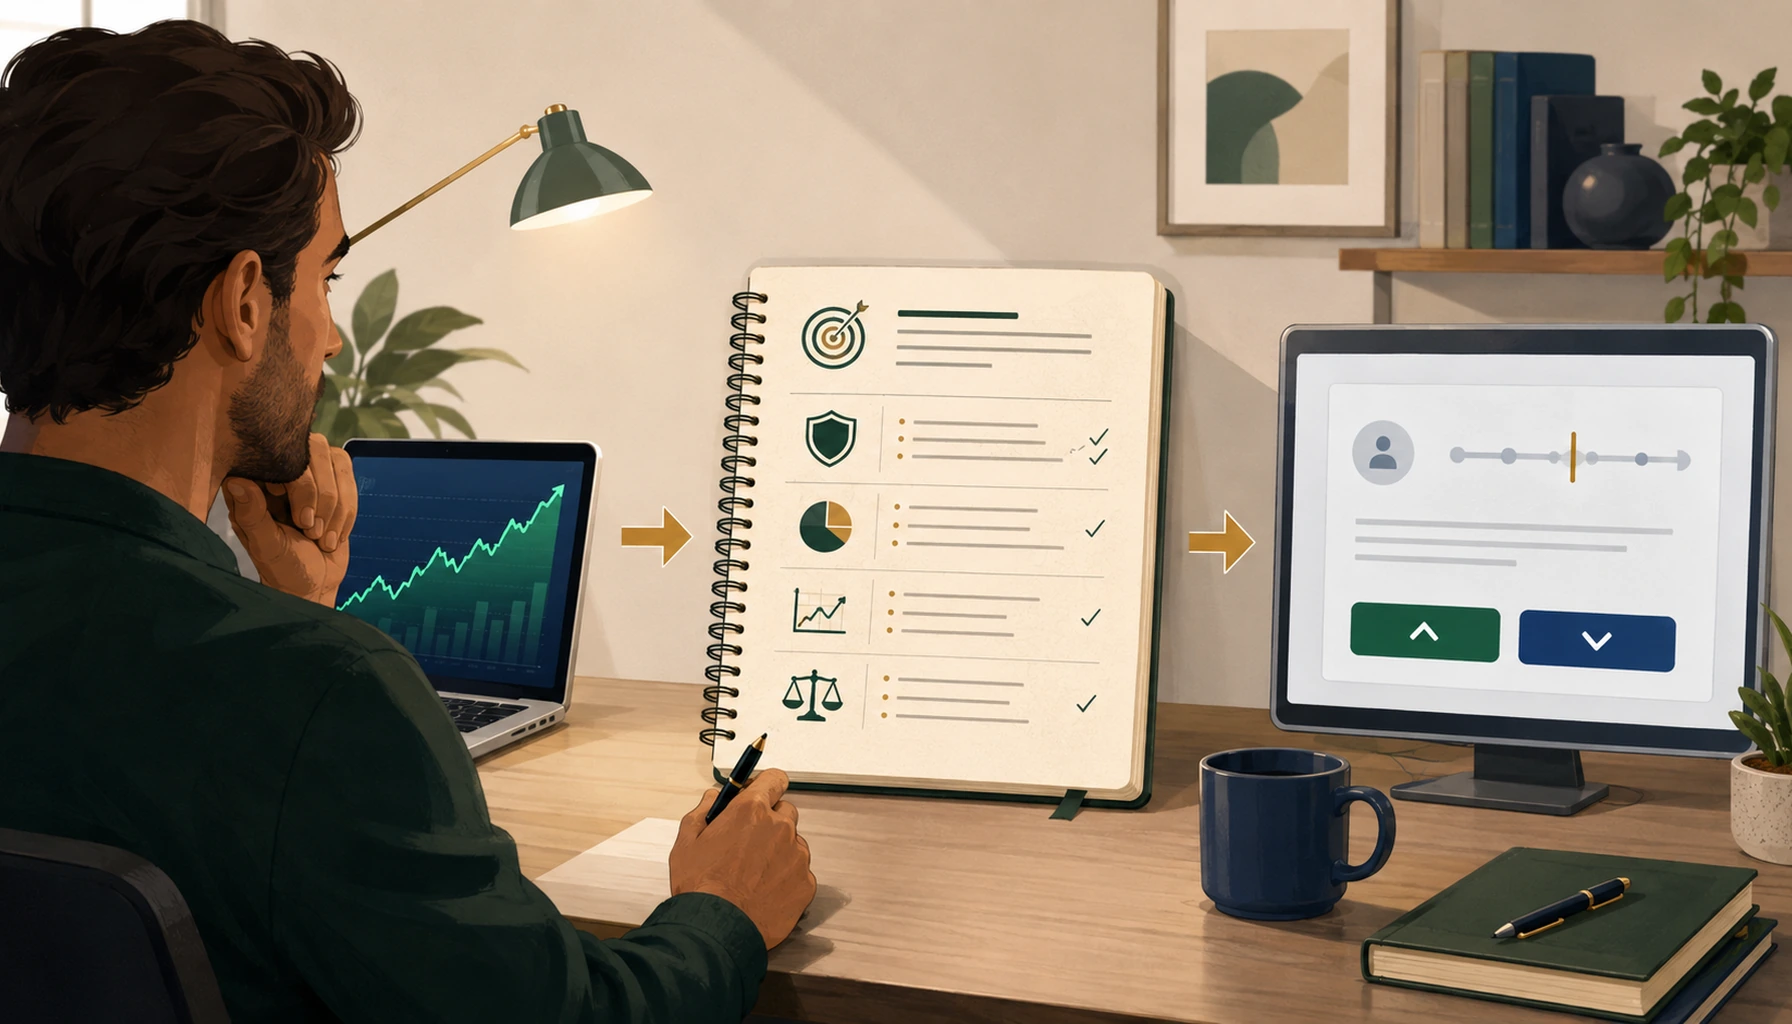
A política separa duas decisões que o aplicativo mistura
O botão “comprar” junta estratégia e execução no mesmo instante. A política separa:
- decisão estrutural: quais objetivos, riscos e classes fazem sentido;
- decisão operacional: se uma compra específica respeita essas regras hoje.
Sem essa separação, cada oferta pode redesenhar a carteira. Com ela, uma oportunidade precisa caber num plano anterior.
O dinheiro recebe função antes de receber produto
Liste objetivos, valores e datas. Uma reserva de emergência, uma entrada de imóvel e uma aposentadoria não devem disputar o mesmo prazo.
| Objetivo | Data | Valor estimado | Liquidez necessária | Perda suportável |
|---|---|---|---|---|
| Reserva | Imediata | Definido pelas despesas | Alta | Muito baixa |
| Meta intermediária | 4 anos | Valor da meta | Compatível com a data | Limitada |
| Aposentadoria | 20 anos | Renda futura | Menor no início | Maior, dentro do plano |
A política não precisa prever retorno exato. Precisa impedir que dinheiro com data próxima seja tratado como capital disponível para risco longo.
Perfil não substitui capacidade de risco
Um questionário pode indicar tolerância a oscilações. A capacidade financeira depende de renda, reserva, dívidas, prazo e responsabilidades.
Gabriel pode se considerar arrojado e ainda não poder perder o dinheiro destinado a uma cirurgia em seis meses.
Registre separadamente:
- tolerância emocional;
- capacidade financeira;
- risco necessário para atingir cada meta.
O menor limite entre essas dimensões deve receber atenção.
Classes permitidas evitam que curiosidade vire estratégia
Defina quais classes podem entrar e qual função cumprem. Se uma classe não está prevista, ela não entra até a próxima revisão formal.
Isso não proíbe aprender. Evita que descobrir um produto hoje seja confundido com precisar comprá-lo hoje.
Uma política pode registrar:
- caixa e reserva;
- renda fixa por prazo e emissor;
- renda variável nacional;
- exposição internacional;
- fundos;
- ativos digitais, se fizerem sentido;
- classes proibidas ou ainda não compreendidas.
Limites precisam enxergar dependências, não apenas produtos
Defina faixas por classe e limites por ativo, emissor, setor, país, moeda e custodiante.
Ter 10% em cada um de três bancos pode significar 30% no mesmo setor. Dois ETFs podem repetir as mesmas empresas. Limite por nome sem limite por fator cria diversificação apenas na aparência.
Para aprofundar como essas dependências podem transmitir perdas para diferentes posições, consulte Os nove principais riscos dos investimentos: descubra como a perda pode chegar.
Evite falsa precisão. Faixas como 20% a 30% podem funcionar melhor que um alvo de 24,7%, desde que haja razão e procedimento claros.
Aporte precisa de frequência e destino
“Invisto quando sobra” transfere o plano para o acaso.
Defina:
- percentual ou valor mínimo;
- dia ou frequência;
- ordem de prioridade entre objetivos;
- uso de aportes para corrigir desvios;
- condição para suspender risco e recompor reserva.
Exemplo: Gabriel aporta R$ 800 por mês. Primeiro recompõe a reserva se ela estiver abaixo do limite. Depois direciona o aporte para a classe mais abaixo da faixa, desde que o investimento específico passe pelos critérios de compra.
Critérios de compra impedem que preço seja a única justificativa
Antes de comprar, a política pode exigir:
- função na carteira;
- prazo compatível;
- compreensão de emissor e estrutura;
- custos e liquidez conhecidos;
- risco principal escrito;
- tamanho dentro do limite;
- condição que faria rever a tese.
“Caiu muito” e “está subindo” não são critérios suficientes.
Critérios de venda precisam existir antes da perda
Venda pode ocorrer por:
- objetivo alcançado;
- necessidade prevista;
- tese invalidada;
- risco acima do limite;
- rebalanceamento;
- substituição justificada;
- mudança real na vida financeira.
Preço de compra, manchete e desconforto isolado não devem criar regras retroativas.
Uma posição no prejuízo pode continuar adequada; outra no lucro pode ter tese rompida. A pergunta é o que mudou em relação ao documento.
Rebalanceamento transforma desvio em procedimento
Suponha meta de 60% em renda fixa e 40% em renda variável, com faixa de cinco pontos percentuais. Depois de uma alta, a carteira chega a 52% em renda variável.
A política pode determinar:
- revisão trimestral;
- correção primeiro com novos aportes;
- venda apenas se o aporte não resolver ou se o limite máximo for rompido.
Isso evita rebalancear por qualquer oscilação e também impede que a classe vencedora cresça indefinidamente.
Para aprofundar como aportes e faixas podem ser usados para corrigir desvios sem reagir a cada movimento do mercado, consulte Aportes e rebalanceamento: como manter a carteira alinhada ao plano.
Exterior e ativos digitais precisam de regras próprias
Não basta criar uma porcentagem. Registre rota, custódia, moeda, plataforma, documentação, limite e procedimento de acesso.
Para ativos digitais, defina se haverá compra direta ou exposição por fundo/ETF, como serão protegidas credenciais e qual perda máxima a posição pode causar.
Para exterior, separe exposição internacional, moeda e custódia. Inclua documentos fiscais e sucessórios quando materiais.
A política pode mudar — mas não no meio da emoção
Revisões fazem sentido quando mudam renda, família, prazo, objetivos, conhecimento ou regras relevantes.
Defina calendário, por exemplo anual, e revisões extraordinárias para eventos objetivos. Mudança porque o mercado caiu não é automaticamente estrutural.
Quando a dificuldade está em distinguir uma revisão legítima de uma reação emocional, o guia Psicologia do investidor: quando a emoção muda a regra sem avisar aprofunda esse processo.
Toda alteração deve registrar:
- regra anterior;
- nova regra;
- evidência;
- data;
- consequência;
- período de reflexão.
Isso permite distinguir evolução de improviso.
Política pessoal de Gabriel
Depois do episódio dos 12%, Gabriel escreve uma versão executável:
- reserva separada e líquida;
- objetivos classificados por prazo;
- classes permitidas com faixas;
- máximo de 5% em ativo de alto risco;
- máximo de 20% por setor;
- aporte no quinto dia útil;
- rebalanceamento semestral ou ao romper faixas;
- compras apenas com tese e risco registrados;
- venda por tese rompida, objetivo ou rebalanceamento;
- revisão anual em janeiro;
- nenhuma exceção no mesmo dia em que surgir a ideia.
O documento não garante bom resultado. Ele torna visível quando Gabriel está assumindo um risco que antes decidiu não aceitar.
Modelo de política pessoal de investimentos
1. Objetivos
Finalidade, valor, prioridade e moeda de cada meta.
2. Horizonte
Data de uso e período aceitável para cada parte do patrimônio.
3. Liquidez mínima
Quanto precisa estar acessível e em qual prazo.
4. Reserva
Valor-alvo, onde fica, liquidez e regra de recomposição.
5. Classes permitidas
Classes compreendidas e função de cada uma.
6. Classes que não utilizarei
Produtos não compreendidos, incompatíveis ou deliberadamente excluídos.
7. Limites de concentração
Ativo, emissor, setor, país, moeda, plataforma e estratégia.
8. Regras de aporte
Valor, frequência, prioridade e destino.
9. Regras de rebalanceamento
Calendário, faixas e ordem de correção.
10. Critérios de compra
Função, prazo, estrutura, custo, risco, tamanho e tese.
11. Critérios de venda
Objetivo, tese invalidada, limite, rebalanceamento ou mudança pessoal.
12. Regras em quedas fortes
Pausa, revisão da tese, limite e proibição de decisões apenas pelo preço.
13. Regras em altas fortes
Rebalanceamento, limite e verificação antes de aumentar risco.
14. Revisão
Data regular, gatilhos extraordinários e registro de mudanças.
15. Mudanças que justificam alterar a política
Objetivo, renda, família, prazo, capacidade, conhecimento ou regra relevante.
Compromisso pessoal
“Não alterarei esta política para justificar uma operação já desejada.”
Custos, impostos e acompanhamento também viram regras
Uma política incompleta pode definir percentuais e ignorar o atrito da execução.
Registre custo máximo aceitável, documentos que precisam ser guardados e frequência de acompanhamento. Determine quem verificará informes, impostos e vencimentos. Para estruturas internacionais ou ativos digitais, descreva acesso de emergência e continuidade familiar sem expor senhas no documento.
Também defina quais indicadores acompanhar. Uma lista enorme incentiva abandono. Escolha poucos sinais ligados às teses e aos riscos reais.
Governança pessoal não é falta de flexibilidade
Empresas possuem políticas, limites e atas porque decisões importantes não devem depender apenas do humor de um dia. O investidor individual enfrenta problema semelhante, embora em escala menor.
Governança pessoal significa:
- separar quem planeja de quem reage, mesmo sendo a mesma pessoa em momentos diferentes;
- exigir registro para exceções;
- revisar resultados e processo;
- permitir mudanças justificadas;
- impedir que toda emoção seja tratada como fato novo.
O documento não controla o mercado. Ele controla o caminho usado para responder ao mercado.
Teste antes de assinar
Submeta a política a quatro situações:
- renda variável cai 35%;
- uma classe sobe muito acima da faixa;
- surge produto prometendo retorno excepcional;
- sua renda fica interrompida por seis meses.
O documento diz o que fazer? As regras entram em conflito? Dependem de dados impossíveis? Se tudo exige julgamento no momento, a política ainda está vaga.
Mantenha a primeira versão simples. Uma página executável vale mais que vinte páginas esquecidas.
Às 15h47, a regra não pode virar sugestão
Gabriel não precisava prever a alta, a notícia ou os comentários. Precisava saber o que faria quando aparecessem.
A política pessoal não remove liberdade. Ela obriga uma mudança importante a passar por evidência, registro e tempo — em vez de nascer de uma tela.
Escreva a regra enquanto consegue pensar com calma. Quando a pressão chegar, a pergunta será:
Esta decisão executa meu plano ou está tentando reescrevê-lo depois que eu já quis agir?
Perguntas frequentes
Uma política pessoal precisa ser longa?
Não. Precisa ser clara e executável. Comece com objetivos, classes, limites, aportes, rebalanceamento e revisão.
Posso mudar a política?
Sim. Registre o motivo e prefira mudanças em revisões programadas ou após eventos objetivos, não sob pressão do mercado.
Qual percentual usar em cada classe?
Não existe divisão universal. Depende dos objetivos, prazos, capacidade de risco e situação financeira.
A política substitui análise dos ativos?
Não. Ela define o espaço e os critérios; cada investimento ainda precisa ser compreendido.
Fontes oficiais para continuar estudando
Informações verificadas em 3 de setembro de 2026.