Decisão patrimonial
Comprar uma casa ou investir na bolsa? Duas escolhas que podem funcionar — por razões completamente diferentes
Marina e Caio chegaram aos 35 anos com os mesmos R$ 150 mil de patrimônio financeiro. A reserva de emergência de ambos já estava separada. Nenhum dos dois tinha dívida cara.
Marina morava havia sete anos na mesma cidade. A filha estudava perto dos avós, o trabalho não exigia mudanças frequentes e ela queria parar de negociar aluguel, mudança e renovação de contrato. Para Marina, comprar uma casa significava estabilizar uma parte importante da vida.
Caio também gostava da cidade, mas seu trabalho podia levá-lo a outro estado. Ele valorizava a possibilidade de mudar de bairro, reduzir ou ampliar a moradia e manter o patrimônio distribuído entre investimentos líquidos. Para Caio, continuar alugando não era uma etapa provisória: era uma escolha compatível com a mobilidade que desejava.
Os dois visitaram o mesmo imóvel, anunciado por R$ 400 mil.
Marina perguntou quanto precisaria dar de entrada.
Caio perguntou quanto daqueles R$ 400 mil deixaria de permanecer investido.
As perguntas parecem disputar uma resposta — casa ou bolsa? —, mas começam em necessidades diferentes. Uma decisão combina moradia, financiamento e patrimônio concentrado. A outra combina aluguel, disciplina de aportes e patrimônio financeiro exposto ao mercado.
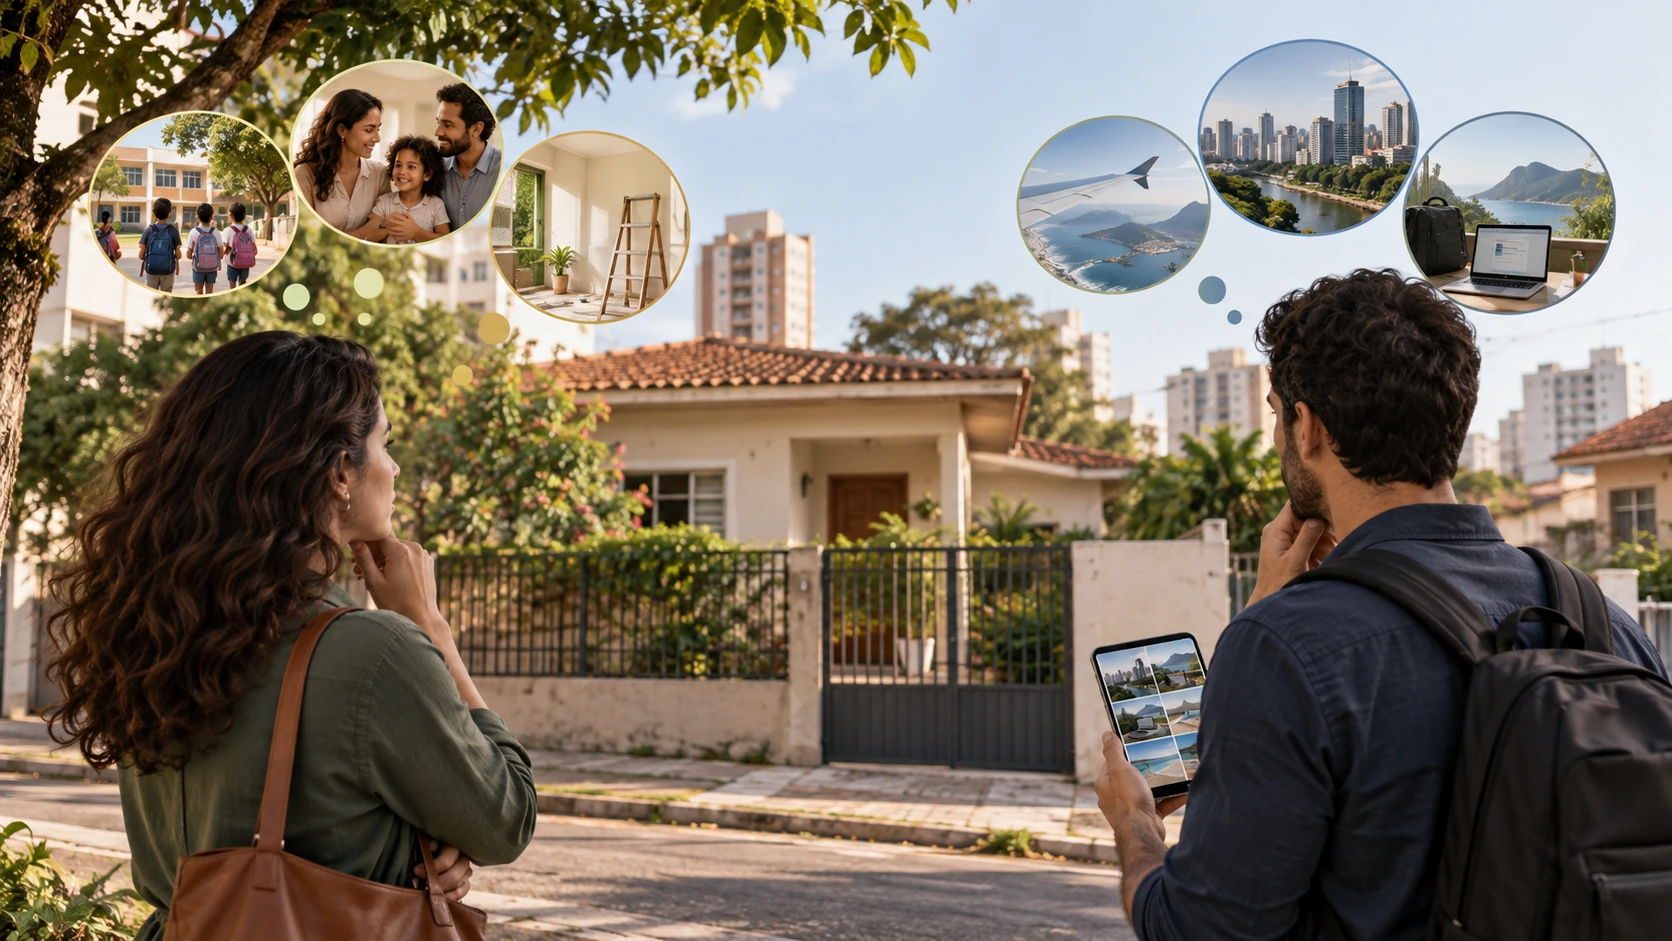
Os mesmos R$ 150 mil começam a cumprir funções diferentes
Marina não transforma os R$ 150 mil inteiros em entrada. Antes de assinar, ela separa três blocos:
- R$ 100 mil para a entrada;
- R$ 16 mil como hipótese educativa para ITBI, registro, avaliação e outras despesas da compra;
- R$ 34 mil que permanecem investidos.
Os R$ 16 mil não são uma regra nacional. O ITBI é municipal, os emolumentos variam e cada operação pode ter custos próprios. O número apenas impede que a simulação trate a entrada como se fosse o único desembolso inicial.
Caio mantém os R$ 150 mil investidos e continua pagando aluguel. Isso lhe dá liquidez, mas não moradia gratuita. O capital financeiro e a despesa de habitação continuam existindo ao mesmo tempo.
Para comparar os dois caminhos, os exemplos deste artigo usam um horizonte de 12 anos e um orçamento inicial de R$ 3.200 por mês para moradia mais formação de patrimônio. Despesas equivalentes nos dois casos, como consumo de água, energia e condomínio ordinário, ficam fora da conta. Reparos extraordinários, seguro, imposto e manutenção do proprietário entram numa reserva específica.
Esse recorte não pretende reproduzir todos os contratos possíveis. Ele serve para mostrar quais ligações precisam entrar na análise.
A prestação não vira patrimônio por inteiro
Marina financia R$ 300 mil por 240 meses. Para tornar a conta legível, a simulação usa uma prestação constante hipotética, calculada a 0,75% ao mês, de aproximadamente R$ 2.699.
Um contrato real pode usar SAC, Price ou outra estrutura permitida; pode ter atualização do saldo, seguros, tarifas e condições que mudam o custo. Por isso, uma proposta deve ser comparada pelo Custo Efetivo Total (CET) e pelo cronograma completo, não apenas pela taxa destacada no anúncio.
Na hipótese simplificada, depois de 144 prestações — 12 anos — acontece o seguinte:
| Parte do financiamento | Valor aproximado |
|---|---|
| Total pago em prestações | R$ 388.682 |
| Principal amortizado | R$ 115.758 |
| Juros pagos | R$ 272.923 |
| Saldo devedor restante | R$ 184.242 |
O arredondamento pode produzir diferença de alguns reais.
Os R$ 388 mil pagos não se transformaram em R$ 388 mil de patrimônio. A amortização reduziu a dívida em cerca de R$ 116 mil; os juros remuneraram o crédito. A casa também pode ter valorizado ou desvalorizado, enquanto o saldo devedor continuou existindo.
É por isso que a frase “a prestação é um aluguel pago para mim mesma” não descreve a operação inteira. Uma parcela da prestação compra, pouco a pouco, uma participação maior no imóvel. Outra parcela paga pelo uso do dinheiro do banco.
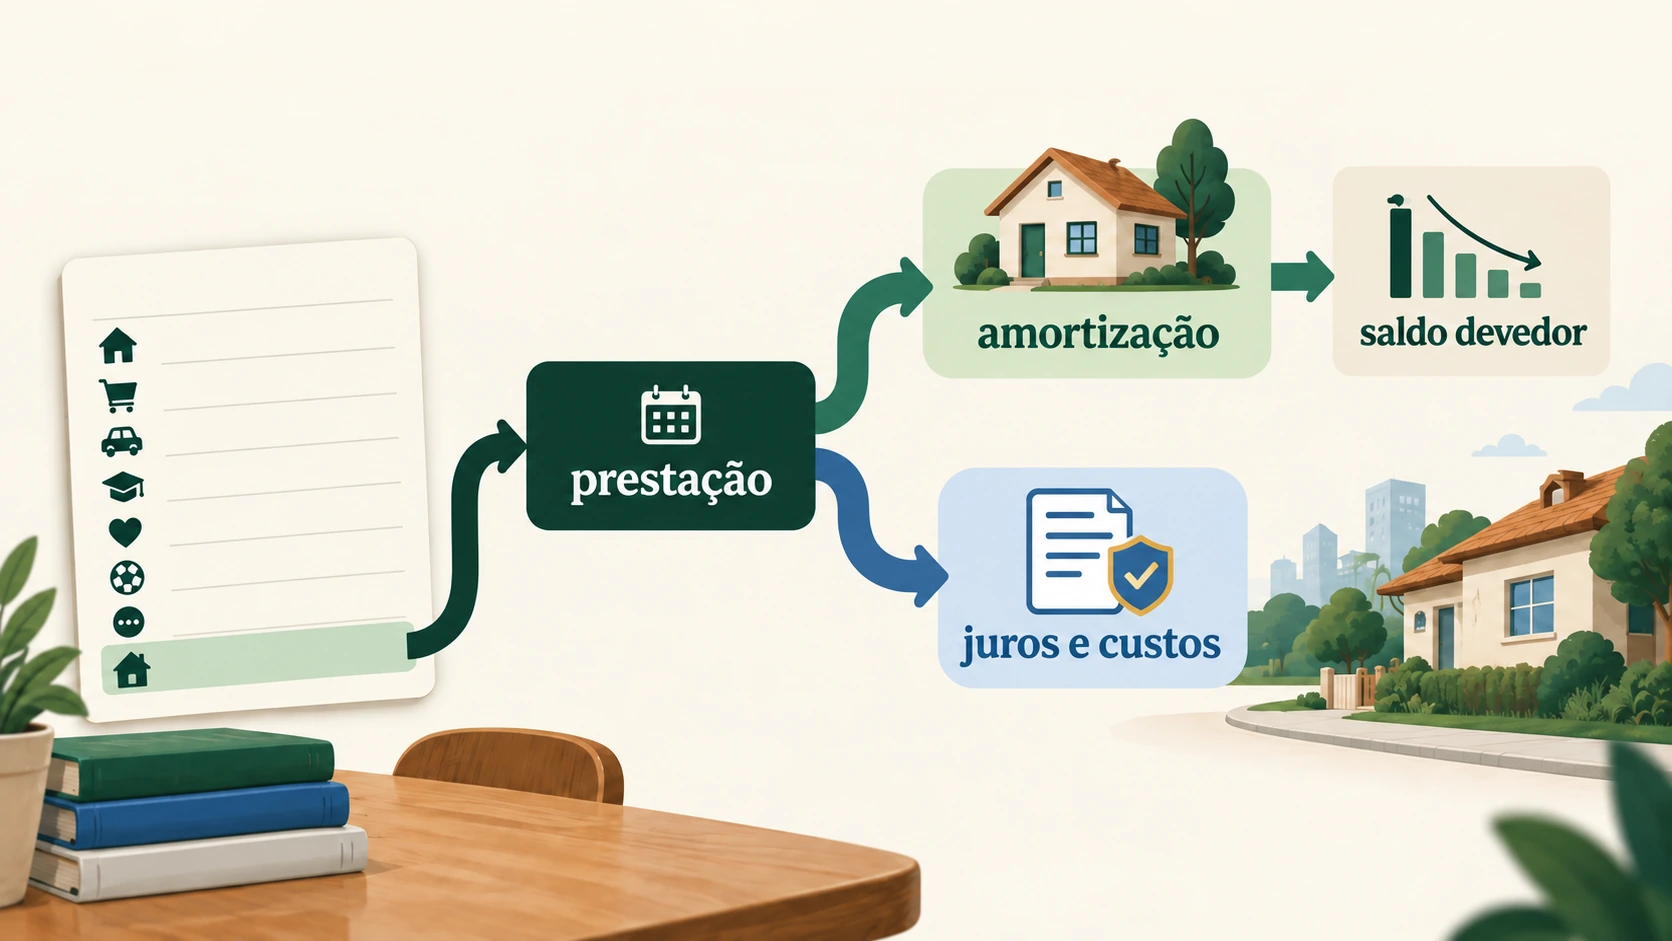
Marina ainda reserva inicialmente R$ 350 por mês para IPTU, seguro e manutenção. Uma pintura, uma infiltração ou a troca de equipamentos não aumenta necessariamente o preço de venda: às vezes apenas conserva o que já existe. Reformas podem melhorar o uso da casa e, em certos casos, seu valor, mas não retornam automaticamente cada real gasto.
A escritura não elimina concentração nem cria liquidez
Ao comprar, Marina passa a construir patrimônio imobiliário de duas maneiras: amortiza a dívida e participa da variação do preço da casa. Também ganha algo que não aparece numa planilha de rentabilidade: maior controle sobre a moradia, dentro das regras do condomínio, da legislação e do próprio financiamento.
Isso tem valor real para quem pretende permanecer no local. A estabilidade pode reduzir mudanças indesejadas, aproximar a família de uma rede de apoio e permitir adaptar o espaço a necessidades duradouras.
Mas a mesma escolha concentra patrimônio:
- num único imóvel;
- numa única localização;
- num mercado de venda que pode levar meses;
- numa condição física que exige manutenção;
- e, durante o financiamento, numa propriedade ainda vinculada à dívida.
Se Marina precisar se mudar no terceiro ano, os custos iniciais terão sido diluídos por pouco tempo. Se precisar de R$ 30 mil, não conseguirá vender apenas a cozinha. Poderá buscar crédito, vender o imóvel inteiro ou usar outras reservas, cada alternativa com custos e prazos.
Baixa liquidez não torna a casa ruim. Apenas mostra que ela não resolve o mesmo problema de uma carteira financeira acessível e divisível.
O patrimônio de Caio continua líquido, mas a moradia continua custando
Caio paga R$ 2.200 de aluguel no primeiro ano e investe os R$ 1.000 restantes do orçamento mensal. Os R$ 150 mil iniciais permanecem numa carteira diversificada compatível com um objetivo de longo prazo.
“Investir na bolsa”, aqui, não significa escolher uma ação e esperar uma linha reta. A carteira pode combinar classes e mercados, enfrentar anos de queda, pagar custos e tributos e ter retornos muito diferentes das hipóteses usadas nas contas.
Caio preserva três vantagens:
- consegue mudar de cidade sem vender uma casa;
- pode dividir o patrimônio entre emissores, setores, países e tipos de ativo;
- consegue resgatar ou vender partes da carteira, respeitando prazo, liquidez, tributação e condições de mercado.
Ele também assume três exigências:
- o aluguel pode subir e nunca desaparece apenas porque a carteira cresceu;
- uma queda de mercado pode reduzir o saldo justamente quando ele pensa em usá-lo;
- os R$ 150 mil precisam continuar investidos.
Esse terceiro ponto é menos matemático do que parece. Se Caio usar R$ 40 mil para trocar de carro, viajar ou elevar o padrão de consumo, a comparação muda. Alugar e investir só conserva sua lógica quando a diferença financeira não vira renda disponível para qualquer desejo.
O imóvel cria uma forma de poupança forçada por meio da amortização. A carteira oferece liberdade. Liberdade sem regra pode virar consumo; obrigação sem margem pode virar aperto.
Dois futuros possíveis para os mesmos personagens
As simulações a seguir são hipóteses educativas, não previsões. Os valores são nominais, e o retorno da carteira é tratado como líquido de custos e tributos apenas para evitar falsa precisão. Comissão de venda, grandes obras, vacância e custos de mudança ficam fora da conta.
Nos dois cenários, o imóvel começa em R$ 400 mil, com entrada de R$ 100 mil, custos iniciais hipotéticos de R$ 16 mil e financiamento de R$ 300 mil. A prestação simplificada é de R$ 2.699. Marina conserva R$ 34 mil investidos; Caio mantém os R$ 150 mil.
O orçamento inicial de ambos para moradia e formação de patrimônio é de R$ 3.200 por mês. O aluguel começa em R$ 2.200, os custos do proprietário em R$ 350 e as duas reservas de emergência permanecem fora da comparação.
Cenário 1: a carteira rende mais e o imóvel valoriza pouco
Nesta hipótese:
- orçamento, aluguel e custos do imóvel crescem 4% ao ano;
- a carteira rende 8% ao ano, líquidos na simulação;
- o imóvel valoriza 2% ao ano.
Ao longo de 12 anos, Caio paga aproximadamente R$ 396,7 mil em aluguel. Marina paga cerca de R$ 388,7 mil em prestações e R$ 63,1 mil na reserva de custos do proprietário.
Esses totais não podem ser comparados isoladamente. Parte da prestação amortiza dívida; o aluguel compra o uso da moradia; os custos do proprietário conservam o imóvel; e os dois fazem aportes diferentes com o que sobra do mesmo orçamento.
O resultado aproximado ao fim do período seria:
| Depois de 12 anos | Marina: compra | Caio: aluga e investe |
|---|---|---|
| Carteira financeira | R$ 261 mil | R$ 663 mil |
| Valor estimado do imóvel | R$ 507 mil | — |
| Saldo devedor | −R$ 184 mil | — |
| Patrimônio líquido no imóvel | R$ 323 mil | — |
| Patrimônio líquido total da simulação | R$ 584 mil | R$ 663 mil |
Neste caminho, Caio termina com patrimônio financeiro maior e mais líquido. O resultado só se sustenta, porém, se ele realmente investir a diferença durante 12 anos e suportar as quedas da carteira sem abandonar o plano. A mobilidade também precisa ter produzido valor real em sua vida, não apenas aparecer como vantagem teórica.
Marina não termina com a casa quitada: ainda deve cerca de R$ 184 mil. Em compensação, construiu participação relevante no imóvel e passou 12 anos numa moradia alinhada à estabilidade procurada. Para que essa escolha continuasse funcionando, prestação, manutenção e imprevistos precisaram caber no orçamento sem consumir sua reserva.
Cenário 2: o imóvel valoriza mais e a carteira rende menos
Agora mudam três premissas:
- orçamento, aluguel e custos do imóvel crescem 5% ao ano;
- a carteira rende 4% ao ano, líquidos na simulação;
- o imóvel valoriza 5% ao ano.
O aluguel acumulado de Caio chega a aproximadamente R$ 420,2 mil. A prestação de Marina permanece a mesma nesta conta simplificada, e os custos do proprietário somam cerca de R$ 66,9 mil.
Ao fim de 12 anos:
| Depois de 12 anos | Marina: compra | Caio: aluga e investe |
|---|---|---|
| Carteira financeira | R$ 237 mil | R$ 478 mil |
| Valor estimado do imóvel | R$ 718 mil | — |
| Saldo devedor | −R$ 184 mil | — |
| Patrimônio líquido no imóvel | R$ 534 mil | — |
| Patrimônio líquido total da simulação | R$ 771 mil | R$ 478 mil |
Agora a compra aparece à frente. Para Marina, isso só representaria uma boa trajetória se a casa continuasse adequada à família e os pagamentos não comprimíssem o restante da vida. Uma valorização elevada não compensaria doze anos de aperto ou um imóvel que ela precisasse vender cedo.
Caio termina com menos patrimônio na simulação, mas isso não prova que sua decisão tenha sido inútil. Talvez a mobilidade tenha permitido aceitar trabalhos, reduzir a moradia ou mudar de cidade sem vender um imóvel. O erro estaria em tratar essa liberdade como justificativa para consumir o capital que deveria permanecer investido.
Os resultados dependem de valorização imobiliária de 5% ao ano, retorno financeiro de 4% e das demais premissas. Outra cidade, uma reforma cara, uma venda antecipada ou uma sequência diferente de retornos poderia alterar tudo. Os dois cenários ensinam algo mais útil do que escolher um vencedor retrospectivo: pequenas mudanças repetidas por muitos anos deslocam centenas de milhares de reais.
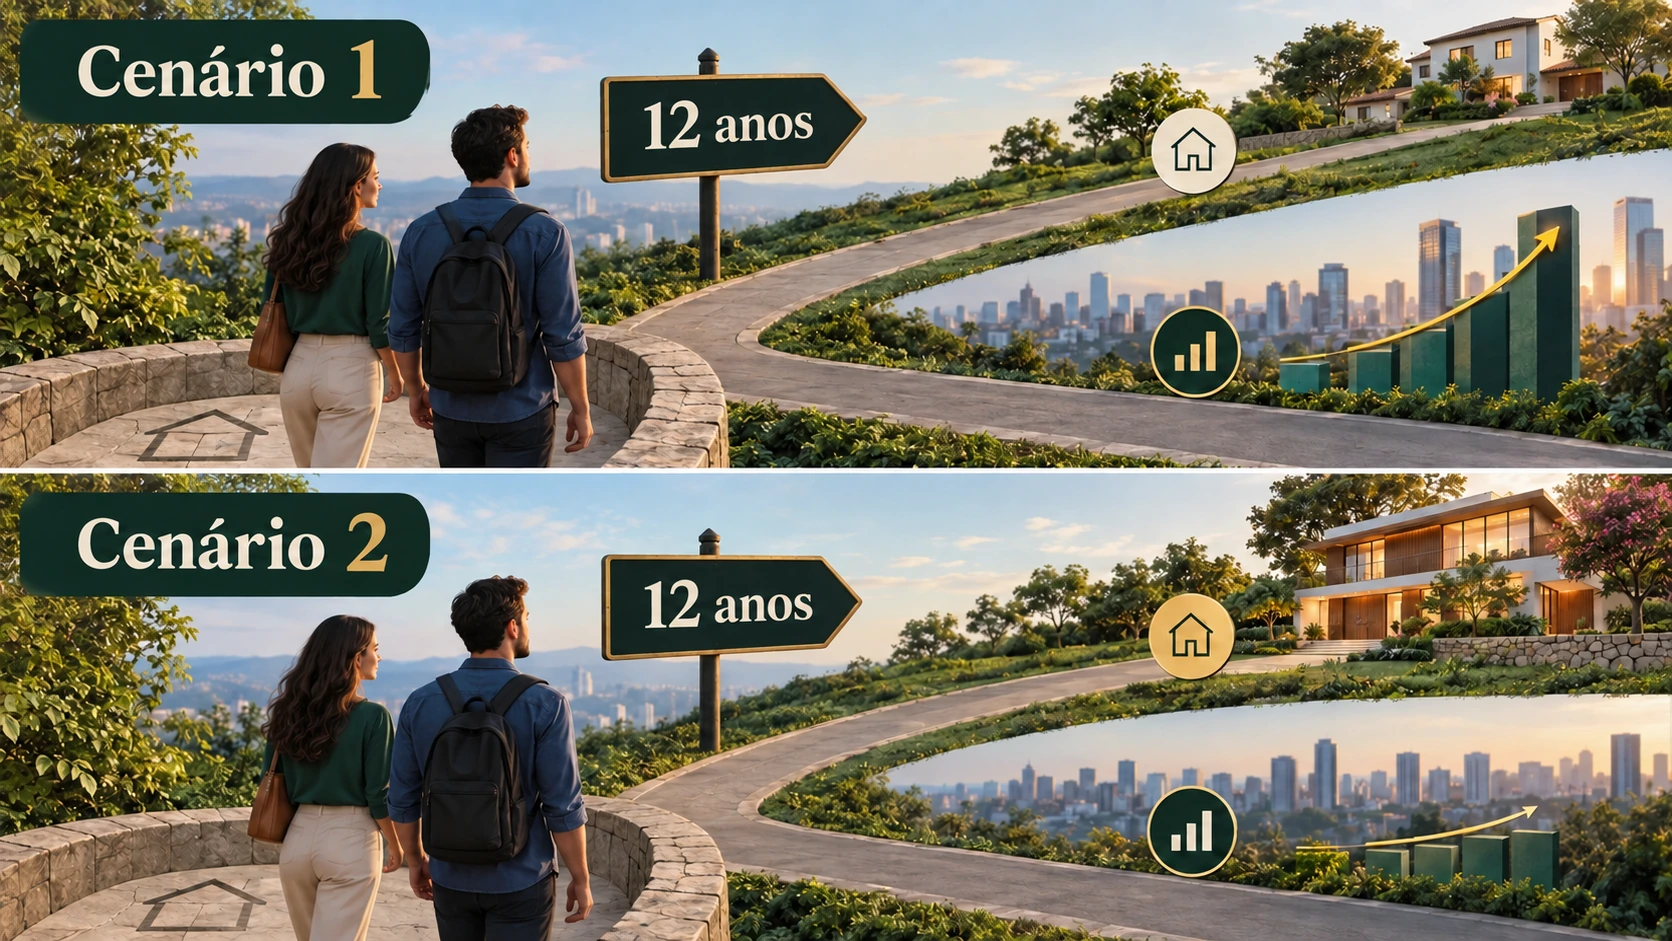
O fluxo mensal importa tanto quanto o patrimônio final
Uma planilha pode mostrar R$ 771 mil para Marina e ainda esconder uma fragilidade: ela precisa suportar a prestação, os custos da casa e os imprevistos sem desmontar a reserva. Se o orçamento ficar apertado, um patrimônio imobiliário elevado não paga automaticamente a conta do mês.
Também pode mostrar R$ 663 mil para Caio e esconder outra: o saldo oscila e ele continua precisando de moradia. Se a carteira cair no ano de uma mudança ou se o aluguel consumir uma parcela crescente da renda, a liquidez não elimina o problema.
Antes de comparar o número final, vale olhar quatro datas:
- o dia da compra ou da aplicação;
- os meses em que a renda cai;
- o momento em que a família precisa mudar;
- e a data em que o patrimônio será usado.
Uma decisão patrimonial só funciona se sobreviver ao caminho entre essas datas.
A comparação muda quando a vida muda
Marina esperava ficar 12 anos no mesmo endereço. Uma proposta de trabalho em outra região seis meses depois reduziria a aderência da compra ao plano, mesmo que o imóvel continuasse bom.
Caio valorizava mobilidade. Se criasse raízes, precisasse adaptar a moradia para um familiar ou buscasse mais estabilidade na aposentadoria, comprar passaria a resolver outro problema.
Por isso, o ponto de partida não é prever qual ativo renderá mais, mas verificar se a escolha continua compatível com a vida — inclusive quando trabalho, família ou endereço mudam.
Estou comprando uma casa compatível com a vida que tenho ou uma vida inteira para justificar a casa?
A ferramenta gratuita Comprar Casa × Alugar e Investir ajuda a registrar entrada, financiamento, aluguel, custos, valorização, retorno e horizonte sem transformar a simulação numa resposta automática. Ela não decide: apenas deixa as hipóteses visíveis.
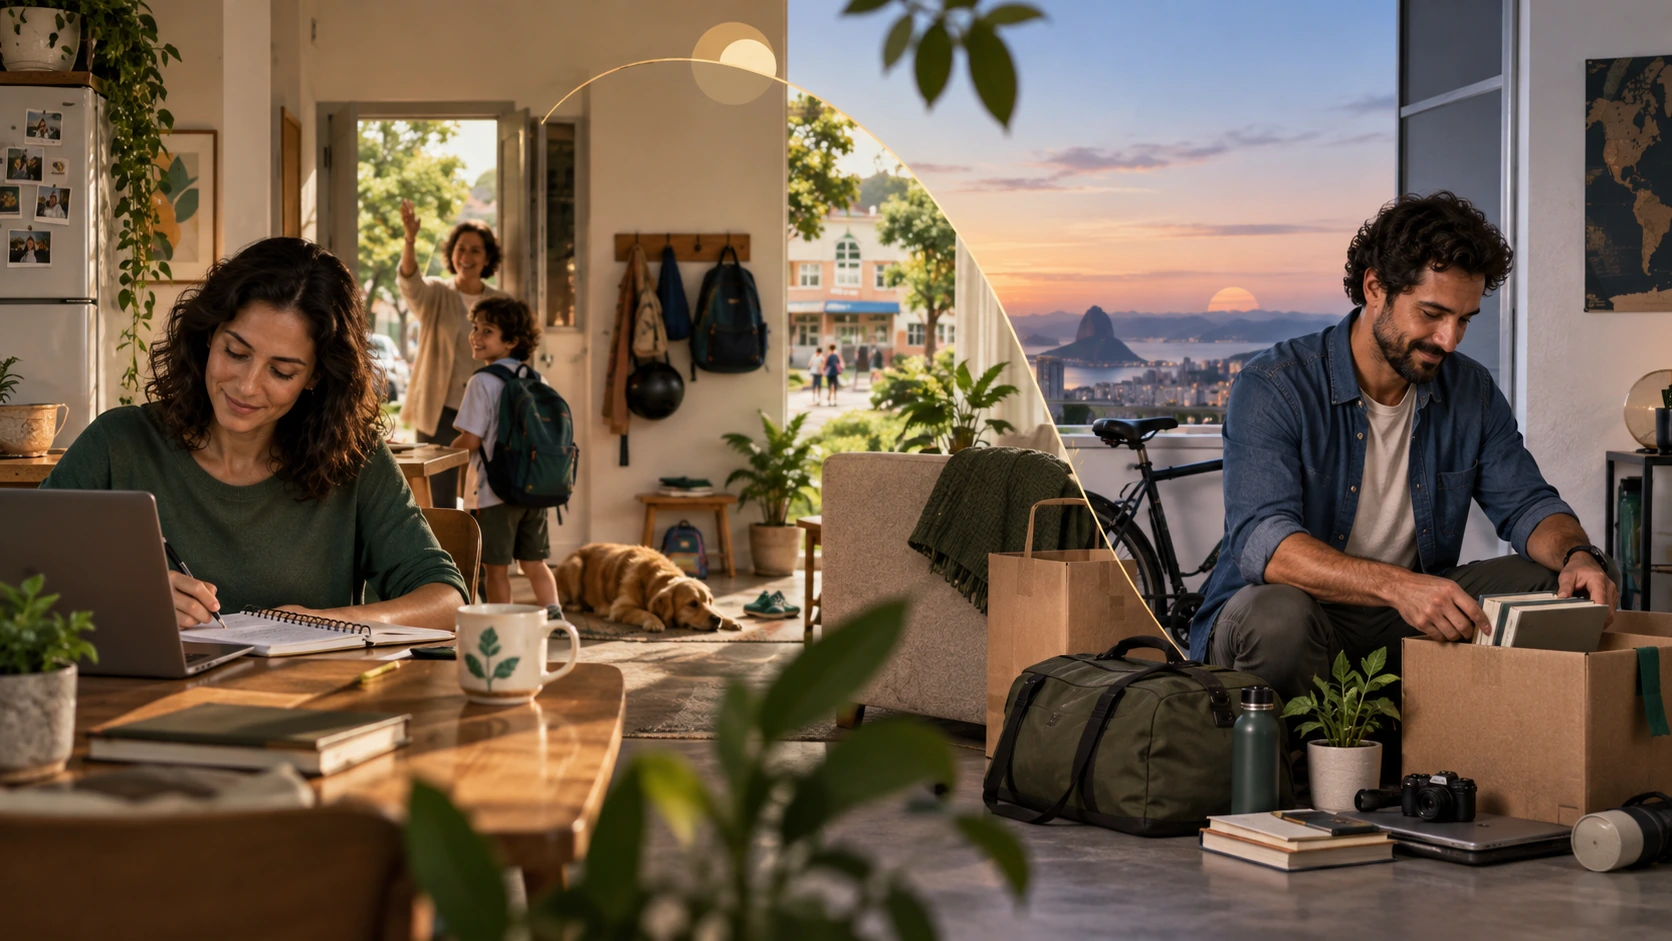
Comprar ou alugar não é a única decisão dentro da decisão
Existem versões intermediárias.
Marina poderia comprar um imóvel menor, preservar mais liquidez e reduzir o financiamento. Caio poderia manter uma parcela do patrimônio em ativos menos voláteis para uma possível entrada futura. Um casal poderia alugar durante dois anos para testar a cidade antes de comprar. Alguém com imóvel quitado poderia investir os novos aportes sem tratar a casa como toda a carteira.
Também é possível errar dos dois lados. Comprar um imóvel grande demais pode eliminar a margem financeira; adiar uma compra coerente com base num retorno otimista também. Do outro lado, alugar sem investir a diferença ou concentrar a carteira numa única ação preserva a aparência de liquidez, mas enfraquece a comparação. Nenhum caminho corrige premissas irreais.
O guia Como montar seu primeiro plano de investimentos aprofunda a separação entre objetivo, prazo, aporte e capacidade de risco. Nesta decisão, essa separação evita pedir que uma casa resolva todos os objetivos ou que uma carteira substitua qualquer necessidade de moradia.
O que cada caminho entrega — e o que continua exigindo
| Dimensão | Comprar a casa | Alugar e investir |
|---|---|---|
| Função principal | Combina moradia e patrimônio | Separa moradia de patrimônio financeiro |
| Fluxo mensal | Prestação, juros e custos do imóvel | Aluguel, reajustes e aportes escolhidos |
| Liquidez | Baixa; vender pode levar tempo e ter custos | Maior, conforme os ativos escolhidos |
| Concentração | Pode ficar elevada num imóvel e localização | Pode ser menor se a carteira for realmente diversificada |
| Mobilidade | Menor, sobretudo nos primeiros anos | Maior para mudar de endereço ou cidade |
| Disciplina | A amortização impõe pagamento periódico | Os aportes precisam continuar por escolha |
| Risco no caminho | Dívida, manutenção, preço e venda | Oscilação, aluguel, consumo do capital e alocação |
O imóvel não deixa de oscilar porque não existe uma cotação piscando no aplicativo. A bolsa não se torna líquida para qualquer objetivo porque é possível vender em segundos. O momento e o preço da venda continuam importando.
Por que a casa própria carrega tanto peso no Brasil?
Em 2025, segundo a PNAD Contínua divulgada pelo IBGE, 60,2% dos domicílios do país eram próprios e já pagos. A proporção ajuda a mostrar a presença da propriedade residencial na vida patrimonial brasileira, mas não autoriza concluir que todas as famílias atribuem o mesmo significado à casa.
Para muitas pessoas, a moradia própria reúne funções que uma carteira financeira não reúne no mesmo objeto:
- abrigo e segurança de permanência;
- patrimônio tangível, que pode ser visto e usado;
- projeto familiar;
- possibilidade de transmissão aos herdeiros;
- redução do custo de aluguel depois da quitação;
- sensação de proteção diante de mudanças econômicas.
Estudos sobre política habitacional publicados pela FGV registram a presença histórica de uma “ideologia da casa própria” no Brasil. Isso não significa que a preferência seja irracional. Significa que a propriedade foi construída socialmente também como sinal de segurança, autonomia e progresso.
Há ainda um contexto econômico importante. Gerações de brasileiros viveram um ambiente de inflação muito alta antes do Plano Real, em 1994. O Banco Central registra que esse período corroía rapidamente o poder de compra e dificultava o planejamento das famílias. Esse passado econômico também compõe o contexto histórico em que patrimônio tangível e casa própria ganharam forte valor de segurança para muitas famílias brasileiras.
Essa história pode ajudar a compreender a força simbólica do imóvel, mas não prova uma causa única. A preferência por casa própria também depende de política habitacional, acesso a crédito, regras de aluguel, estrutura familiar, renda, cidade e experiências pessoais.
O cuidado editorial é não transformar contexto em ordem. A história de uma geração explica parte de uma preferência; não decide o financiamento de Marina nem o aluguel de Caio.
Antes de escolher, reconstrua as duas vidas
Em vez de perguntar apenas “qual rende mais?”, construa dois futuros para o mesmo horizonte.
Se eu comprar
- quanto custam entrada, aquisição, CET, dívida e manutenção — e qual margem mensal sobra;
- por quanto tempo pretendo permanecer e o que farei se precisar mudar ou vender antes;
- quanto do patrimônio ficará concentrado no imóvel e quanto continuará líquido.
Se eu alugar e investir
- quanto custam aluguel, reajustes, garantias e possíveis mudanças;
- qual capital inicial e aporte mensal serão realmente investidos — e qual regra impedirá o consumo da diferença;
- qual alocação e oscilação consigo suportar;
- o que farei se o mercado cair perto da data de uso.
Use as mesmas datas, o mesmo orçamento e hipóteses compatíveis. Não compare casa bem localizada com carteira milagrosa, aluguel sem reajuste com financiamento sem custos ou valor bruto do imóvel com valor líquido da carteira. Subtraia a dívida e os custos de saída.
Marina e Caio não precisavam chegar ao mesmo endereço
Doze anos depois, Marina ainda pode estar pagando o financiamento. Talvez sua carteira seja menor que a de Caio. Mesmo assim, a filha cresceu perto dos avós, a família não enfrentou mudanças involuntárias e a casa se tornou parte de um projeto de permanência. Se mantiver o plano até o fim do contrato ou antecipar amortizações sem perder sua margem financeira, poderá chegar à casa quitada com menos patrimônio líquido disponível — e ter alcançado exatamente a estabilidade que procurava.
Caio pode ter uma carteira maior, líquida e diversificada. Também pode ter aceitado três mudanças de trabalho que não seriam viáveis com o mesmo imóvel. Continua pagando moradia, porém preservou liberdade para adaptar o endereço à vida.
Em outro cenário econômico, o patrimônio de Marina pode superar o de Caio. Em outro, ocorre o contrário. Nenhum resultado apaga a função cumprida nem corrige uma escolha que tenha comprimido demais o orçamento.
Comprar uma casa e investir na bolsa não são duas versões do mesmo ativo. Uma escolha combina moradia com patrimônio. A outra separa moradia de patrimônio financeiro.
Não existe um vencedor universal porque Marina e Caio não estavam tentando resolver exatamente o mesmo problema.
Perguntas frequentes
Pagar aluguel é sempre jogar dinheiro fora?
Não. O aluguel paga pelo uso de uma moradia e pode comprar mobilidade, localização e flexibilidade. O ponto financeiro é comparar esse custo com as alternativas e investir de fato o capital que não foi imobilizado.
Toda prestação de financiamento vira patrimônio?
Não. Parte amortiza o principal; parte paga juros, seguros, tarifas e outros custos previstos no contrato. O cronograma de amortização mostra quanto da dívida foi reduzido.
A casa própria é um investimento?
Ela é um ativo patrimonial e pode valorizar ou desvalorizar, mas a moradia própria também presta um serviço de habitação. Avaliá-la apenas pela rentabilidade ignora o uso; tratá-la apenas como lar ignora custo, dívida, liquidez e concentração.
É melhor investir a entrada e comprar depois?
Depende do prazo da compra e do risco compatível com ele. Dinheiro necessário em poucos anos não deve ser exposto a uma oscilação que possa inviabilizar a entrada justamente na data planejada.
Uma carteira maior significa que alugar foi a melhor escolha?
Não necessariamente. É preciso considerar liquidez, custo de moradia futuro, estabilidade desejada e disciplina. Patrimônio é parte da decisão; a função que ele precisava cumprir é outra.
Fontes oficiais e institucionais para continuar estudando
Dados e materiais consultados em 7 de setembro de 2026. Custos, regras de financiamento e condições tributárias podem mudar; confira a proposta, a legislação local e os documentos atuais antes de decidir.