Infraestrutura dos investimentos
Onde seu investimento realmente fica? Corretora, custódia, depositária e patrimônio não são a mesma coisa
Você compra R$ 20.000 em investimentos usando uma corretora.
Meses depois, surge uma notícia: “Corretora X entrou em liquidação.”
A pergunta aparece antes que a matéria termine de abrir:
“Perdi meus R$ 20.000?”
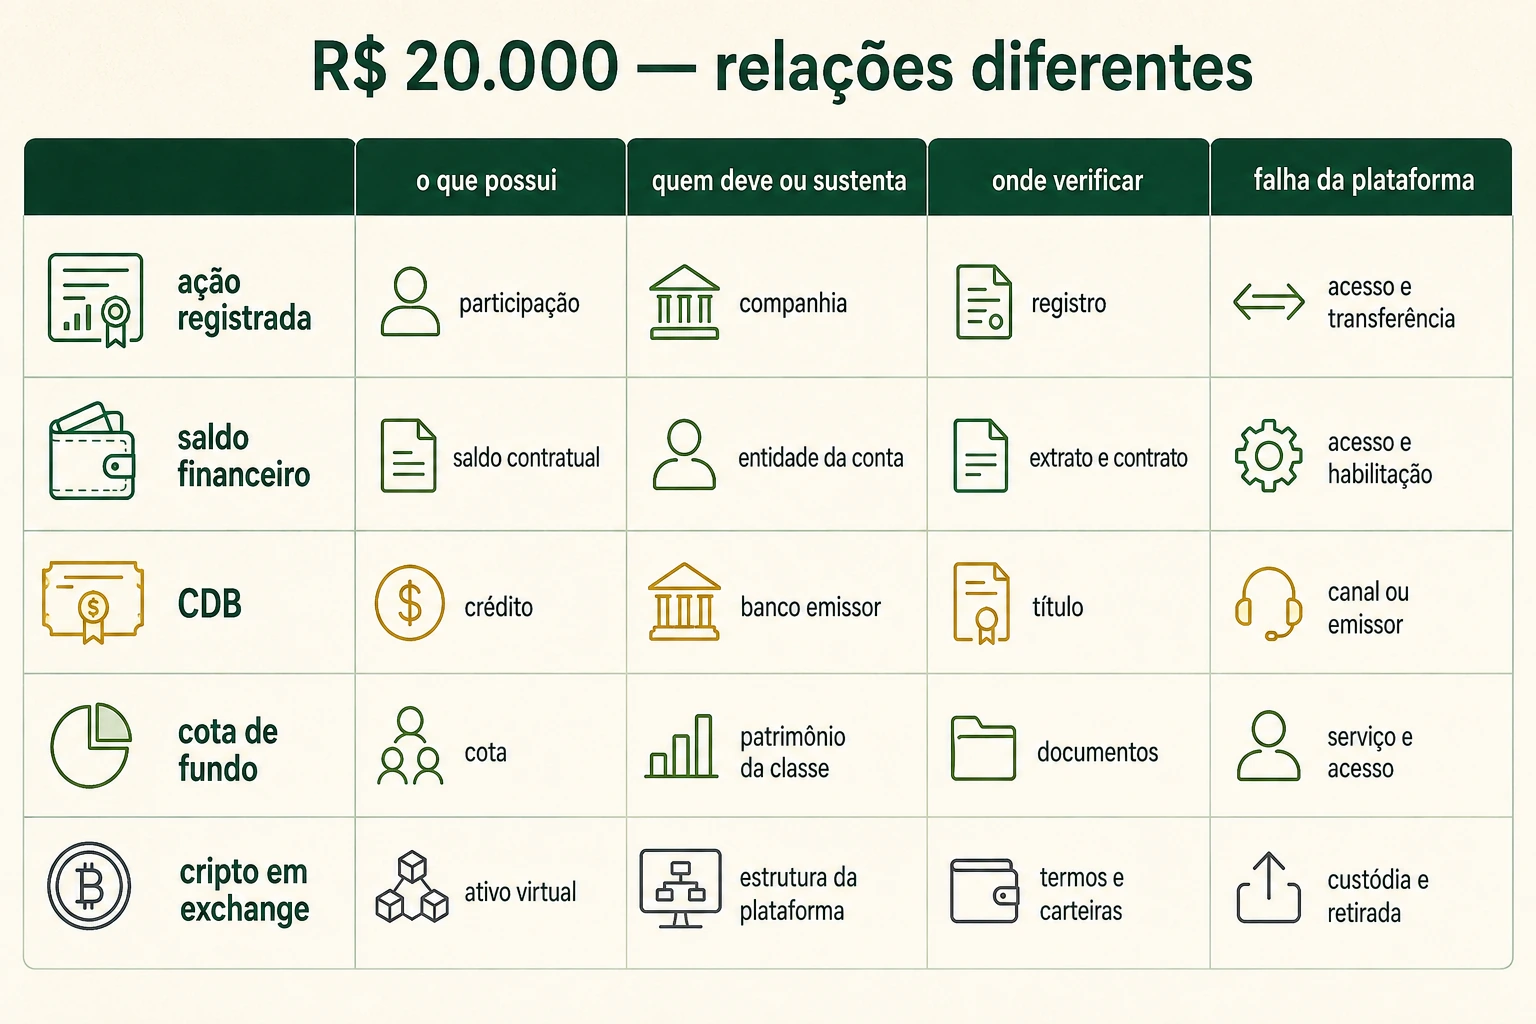
Não existe uma resposta única porque “dinheiro na corretora” pode descrever relações muito diferentes. Pode ser uma ação mantida em depósito centralizado com identificação do beneficiário final, um saldo financeiro ainda não investido, um CDB emitido pela própria instituição, uma cota de fundo ou um criptoativo sob custódia de uma plataforma.
O aplicativo reúne tudo na mesma tela. Juridicamente e operacionalmente, porém, cada linha pode ligar o investidor a emissores, registros, custodiantes, patrimônios e obrigações diferentes.
O aplicativo mostra uma carteira; a infraestrutura mostra várias relações
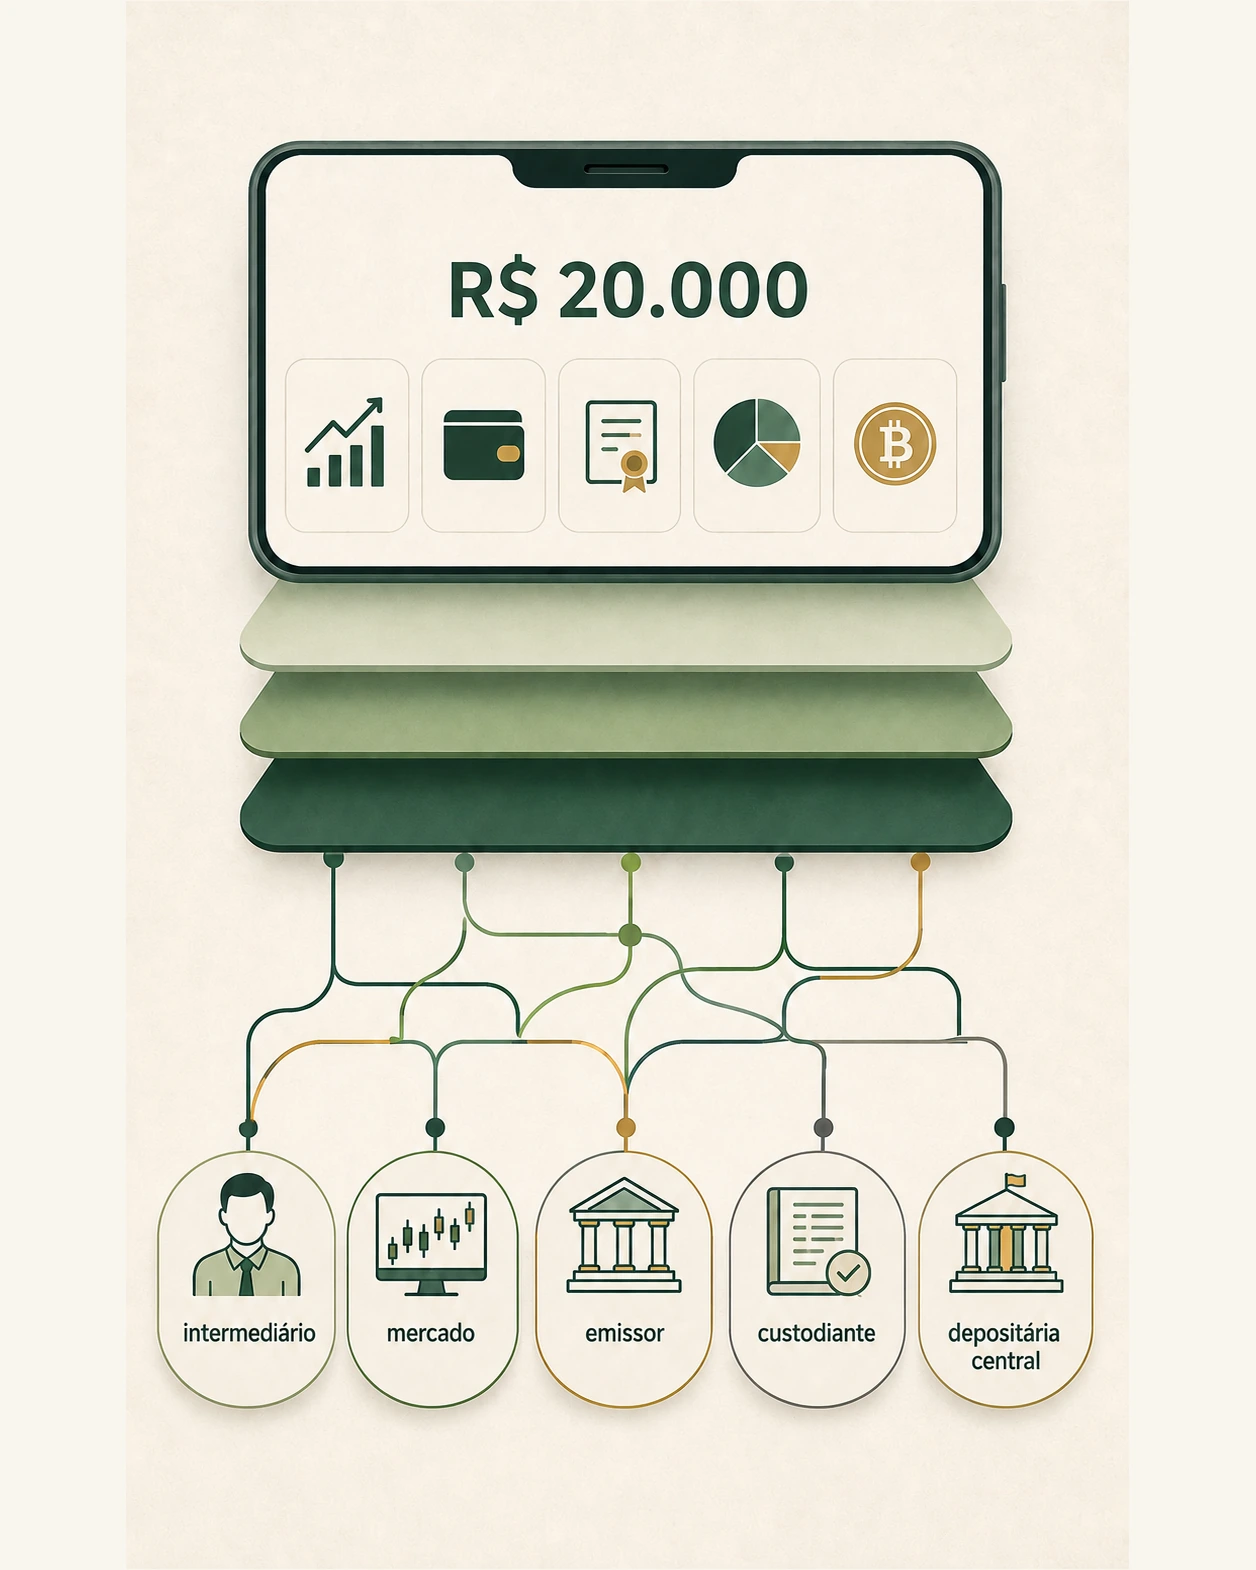
Na tela, cinco posições podem aparecer abaixo do mesmo logotipo. Isso cria a impressão de que a instituição “guarda todo o dinheiro” num único lugar.
Nos bastidores, a compra passa por funções diferentes:
- o intermediário recebe ou encaminha a ordem;
- o ambiente de negociação aproxima ordens e aplica regras de mercado;
- o emissor cria o ativo ou assume uma obrigação;
- o custodiante mantém e concilia posições e faz a ligação operacional com a infraestrutura de depósito;
- a depositária central controla ativos depositados e registros individualizados de beneficiários finais, conforme a estrutura aplicável;
- o administrador de um fundo cuida de sua constituição, funcionamento e controles;
- o gestor decide os investimentos do fundo dentro do mandato.
Uma mesma instituição pode exercer mais de um papel, diretamente ou por empresas do grupo. Isso não apaga as funções. Apenas exige identificar qual entidade está fazendo o quê em cada produto.
Quando a corretora deixa de operar, a resposta não deve começar pelo logotipo. Deve começar pelo mapa da posição.
Corretora é a porta de entrada, não a definição do ativo
A corretora intermedeia ordens e mantém a relação operacional com o cliente. É por ela que o investidor acessa mercados, recebe notas, movimenta recursos e solicita serviços de custódia ou transferência, conforme o produto.
Isso não torna a corretora emissora de tudo o que aparece no aplicativo.
Se você compra ações de uma companhia por uma corretora, a companhia continua sendo a emissora. Se compra um CDB de outro banco na plataforma, o outro banco é quem assume a obrigação de pagar o título. Se aplica num fundo, você adquire cotas de uma classe de fundo, não uma dívida comum da corretora apenas porque usou o aplicativo dela.
A frase “comprei da corretora” costuma misturar canal e contraparte. Em muitos casos, você comprou por meio da corretora um ativo emitido ou constituído por outra entidade.
Há situações em que a própria instituição ou outra empresa do grupo é emissora, administradora ou gestora. Por isso, reconhecer o canal é só a primeira etapa.
Banco pode ser conta, emissor, distribuidor e custodiante
O nome “banco” também não descreve uma única relação.
Na mesma interface, o cliente pode manter dinheiro numa conta, comprar um CDB emitido pelo banco, adquirir um título de outro emissor distribuído pela plataforma e investir em um fundo administrado por entidade do grupo.
Cada posição responde a uma pergunta diferente:
- o saldo é um recurso disponível em qual tipo de conta e sob quais regras?
- o CDB cria crédito contra qual emissor?
- o título de terceiro está registrado onde e quem é o devedor?
- a cota pertence a qual classe de fundo e quais ativos existem no patrimônio?
O fato de todas as respostas começarem no mesmo aplicativo não faz com que terminem na mesma entidade.
Bolsa, depositária central e custodiante não são a mesma função
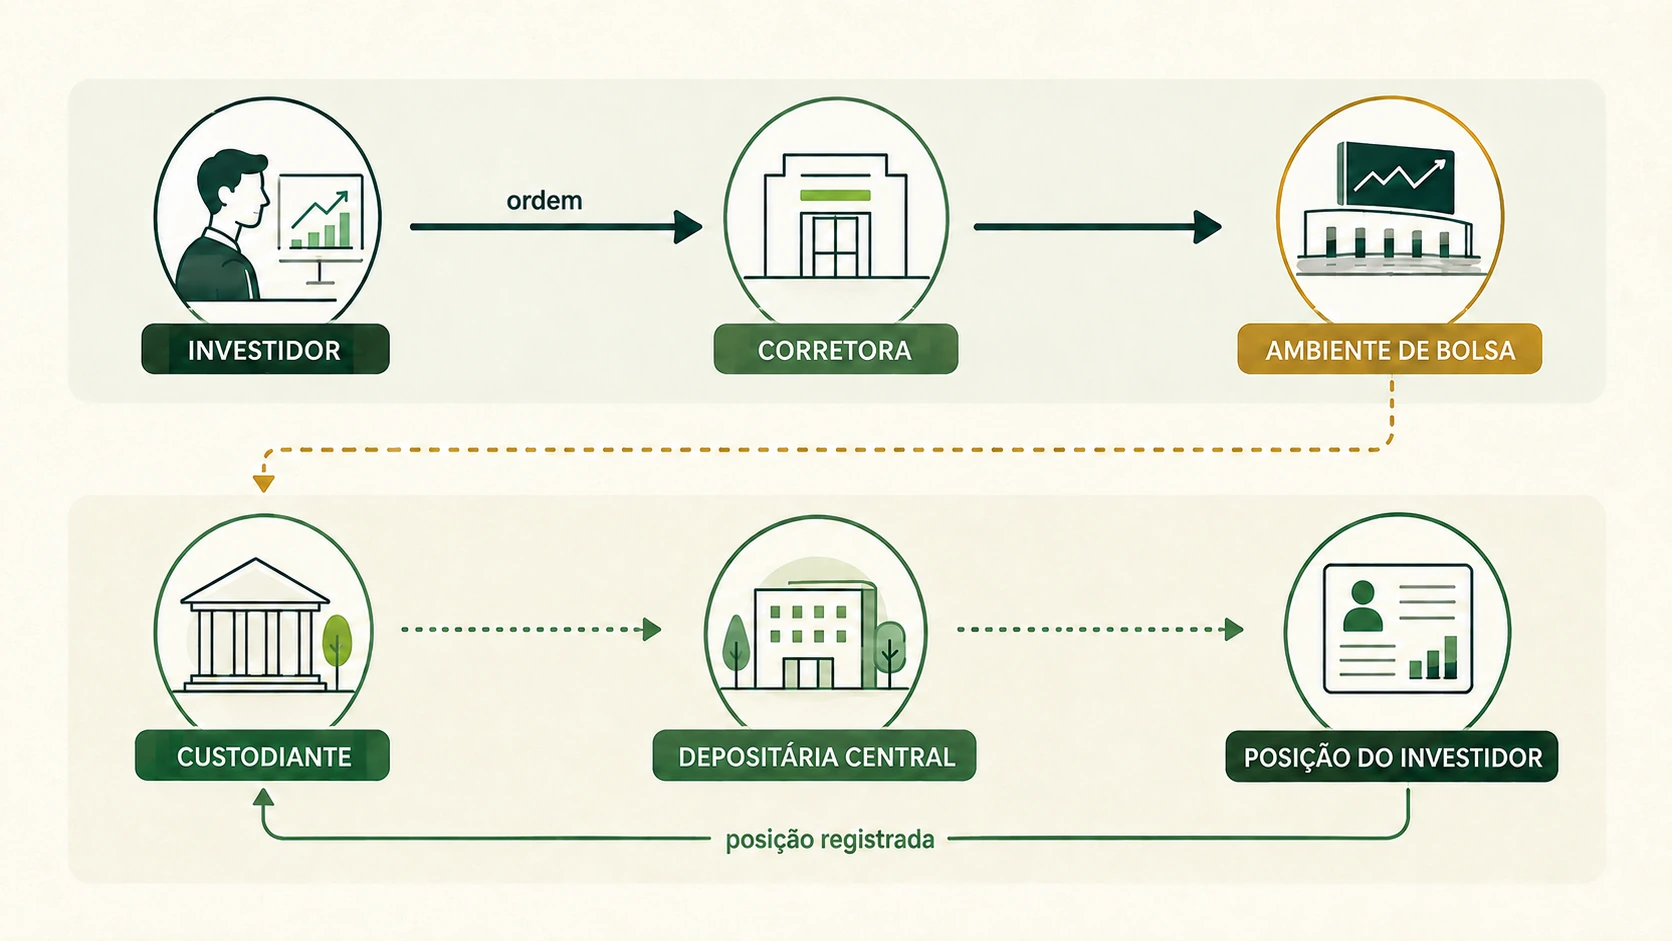
A bolsa organiza um ambiente de negociação. Ela estabelece regras, recebe ordens por participantes autorizados e integra mecanismos de negociação, compensação e liquidação conforme o mercado.
A depositária central exerce outra função: mantém ativos em depósito centralizado, controla posições individualizadas e trata movimentações e eventos dentro da infraestrutura aplicável.
O custodiante faz a ponte operacional com o investidor. Ele controla e concilia as posições mantidas nas contas e as informações fornecidas pela depositária central, além de prestar os serviços previstos no contrato e na regulamentação.
No caso de ações negociadas em bolsa no Brasil, a estrutura de depósito centralizado mantém o controle individualizado do beneficiário final. O investidor consulta suas posições e movimentações também pela Área do Investidor da B3, o que cria uma fonte independente do saldo exibido pela corretora.
Isso não significa que a B3 garante o valor econômico da ação. O registro ajuda a demonstrar a posição; não impede a companhia de perder valor, enfrentar insolvência ou deixar de gerar resultados.
Titularidade, registro e custódia respondem perguntas diferentes
Titularidade responde quem possui o direito econômico ou jurídico sobre a posição.
Registro responde onde e como essa posição ou operação está formalmente identificada.
Custódia responde quem presta os serviços de guarda escritural, controle, conciliação e movimentação dentro da estrutura aplicável.
Os termos podem variar conforme o ativo. Uma ação depositada, um título bancário registrado, uma cota de fundo e um criptoativo numa blockchain não usam exatamente a mesma infraestrutura.
Por isso, a pergunta “onde fica?” precisa ser completada. Você quer saber onde consulta a posição, quem controla a chave, quem deve pagar, quem mantém o registro ou qual patrimônio suporta o direito?
Uma única palavra não responde tudo.
Situação 1: a ação está identificada em nome do investidor
Suponha que R$ 20.000 tenham sido usados para comprar ações negociadas na B3 e que a operação tenha sido liquidada. A corretora entrou em liquidação meses depois.
O problema da intermediária não apaga automaticamente a participação societária. Havendo posição devidamente mantida na estrutura de depósito e custódia, o investidor pode seguir os procedimentos para transferi-la a outro custodiante. Em casos reais de liquidação de corretoras, a CVM já orientou clientes sobre a abertura de conta em outra instituição e a solicitação de transferência.
Isso pode envolver prazo, documentos, conciliação e contato com o liquidante. “O ativo não pertence economicamente à corretora” não significa “o acesso continuará instantâneo durante qualquer falha operacional”.
Também não elimina o risco da ação. Depois da transferência, a empresa emissora pode continuar saudável ou não. O risco da corretora e o risco da companhia são mecanismos distintos.
Situação 2: o valor continua como dinheiro disponível
Agora imagine que os R$ 20.000 foram enviados, mas nenhuma compra foi concluída. O aplicativo mostra “saldo disponível”.
Esse saldo não deve ser tratado automaticamente como se fosse uma ação já registrada. É necessário verificar a natureza da conta, a entidade que recebe os recursos, as regras de segregação, o contrato e as proteções aplicáveis.
“Dinheiro em conta” também não identifica sozinho cobertura do FGC. A cobertura depende do tipo de produto ou depósito, da instituição associada e dos limites e condições vigentes. Um saldo operacional numa corretora não deve receber, por suposição, o mesmo tratamento de um CDB elegível ou de uma conta bancária coberta.
A consequência prática é simples: antes de usar a plataforma como lugar permanente de caixa, descubra qual entidade mantém o recurso e qual documento prova essa relação.
Situação 3: o CDB foi emitido pelo banco que falhou
Um CDB é um título bancário. Ao comprá-lo, o investidor passa a ter um direito de crédito contra a instituição emissora.
Se a corretora usada como canal falha, mas o CDB foi emitido por outro banco, a obrigação econômica principal continua ligada ao emissor do título. Se o próprio banco emissor entra em intervenção ou liquidação, o risco é de crédito dessa instituição.
O FGC pode cobrir CDBs elegíveis dentro das regras e limites vigentes. A proteção não transforma o título em ativo segregado do emissor. Ela cria um mecanismo de garantia para certos créditos, condicionado à elegibilidade, aos limites por titular e conglomerado e ao teto global no período aplicável.
Portanto, “está no aplicativo do Banco A” não basta. Pergunte: o CDB foi emitido pelo Banco A, pelo Banco B ou por outra entidade do mesmo conglomerado?
Situação 4: a posição é uma cota de fundo
Ao investir num fundo, a pessoa adquire cotas. Os recursos da classe são aplicados em ativos segundo seu regulamento e política, enquanto administrador, gestor, custodiante e outros prestadores executam funções diferentes.
Pela estrutura regulatória atual, classes de cotas possuem patrimônio segregado. Isso ajuda a separar o patrimônio do fundo das entidades prestadoras e também os patrimônios das diferentes classes, conforme a norma.
Mas segregação patrimonial não significa retorno garantido. Os ativos da carteira podem cair, sofrer inadimplência, perder liquidez ou enfrentar falhas operacionais. A cota continua exposta ao que existe dentro dela.
Se administrador ou gestor enfrenta problemas, a consequência depende das regras, do contrato, das medidas regulatórias e da possibilidade de substituição do prestador. O nome da instituição no aplicativo não responde sozinho o destino da classe.
A pergunta correta é dupla: de quem é o patrimônio e quem presta cada serviço?
Situação 5: o criptoativo está sob custódia de uma exchange
Uma exchange pode intermediar compra e venda e também manter a custódia dos ativos virtuais. Quando faz isso, o usuário vê um saldo na conta da plataforma, enquanto o controle das chaves e a movimentação em blockchain podem permanecer sob a estrutura da prestadora.
Esse saldo não deve ser presumido idêntico a uma ação mantida em depósito centralizado. É preciso verificar os termos do serviço, a identificação dos ativos, a forma de segregação, as carteiras usadas, a possibilidade de retirada, os controles de segurança e as regras aplicáveis à prestadora.
Na autocustódia, a dependência da exchange diminui depois da retirada, mas o usuário assume diretamente a proteção das chaves, os procedimentos de recuperação e o risco de enviar para um endereço ou rede errados. Não existe transferência gratuita de responsabilidade; existe mudança de quem controla cada etapa.
A regulamentação atual do Banco Central também estabelece requisitos específicos para as prestadoras abrangidas, incluindo controles de custódia e mecanismos de separação entre ativos próprios e ativos de clientes. Isso aumenta as exigências sobre a estrutura da prestadora, mas não elimina riscos de fraude ou falha operacional.
O ambiente regulatório brasileiro para prestadores de serviços de ativos virtuais evoluiu, inclusive com regras do Banco Central. Ainda assim, a existência de supervisão ou autorização não transforma custódia em garantia contra perda, falha cibernética ou desvalorização do ativo.
O que muda quando a instituição falha
Uma notícia de liquidação produz pelo menos quatro perguntas diferentes:
- Consigo provar a posição? Compare extratos da plataforma, notas, informes, registros da B3 quando aplicáveis e documentos do produto.
- O ativo está individualizado fora do balanço comum da instituição? Verifique a infraestrutura e a segregação prevista para aquela estrutura.
- A instituição é apenas intermediária ou também é devedora? Uma ação de terceiro e um CDB emitido pelo próprio banco não criam a mesma relação.
- Qual procedimento precisa ser seguido? Pode haver transferência de custódia, habilitação perante liquidante, acionamento de mecanismo de garantia ou pedido de retirada, conforme o caso.
Em determinadas situações relacionadas à atuação de participantes dos mercados administrados pela B3, também pode existir o Mecanismo de Ressarcimento de Prejuízos (MRP). Ele alcança apenas hipóteses específicas previstas nas regras: não funciona como seguro contra queda de mercado ou perda normal do investimento, nem cobre qualquer produto apenas por ter sido distribuído por uma corretora.
Responder “está seguro” antes dessas perguntas é tão impreciso quanto concluir “perdi tudo”.
Mesmo quando a titularidade está preservada, podem existir indisponibilidade temporária, demora operacional, divergência cadastral ou dificuldade de acesso. Mesmo quando existe garantia, o pagamento depende do evento, da conferência e do procedimento. Mesmo quando o ativo pode ser transferido, seu preço de mercado continua variando.
Proteção jurídica, disponibilidade operacional e valor econômico são três dimensões distintas.
Faça um mapa de cada posição relevante
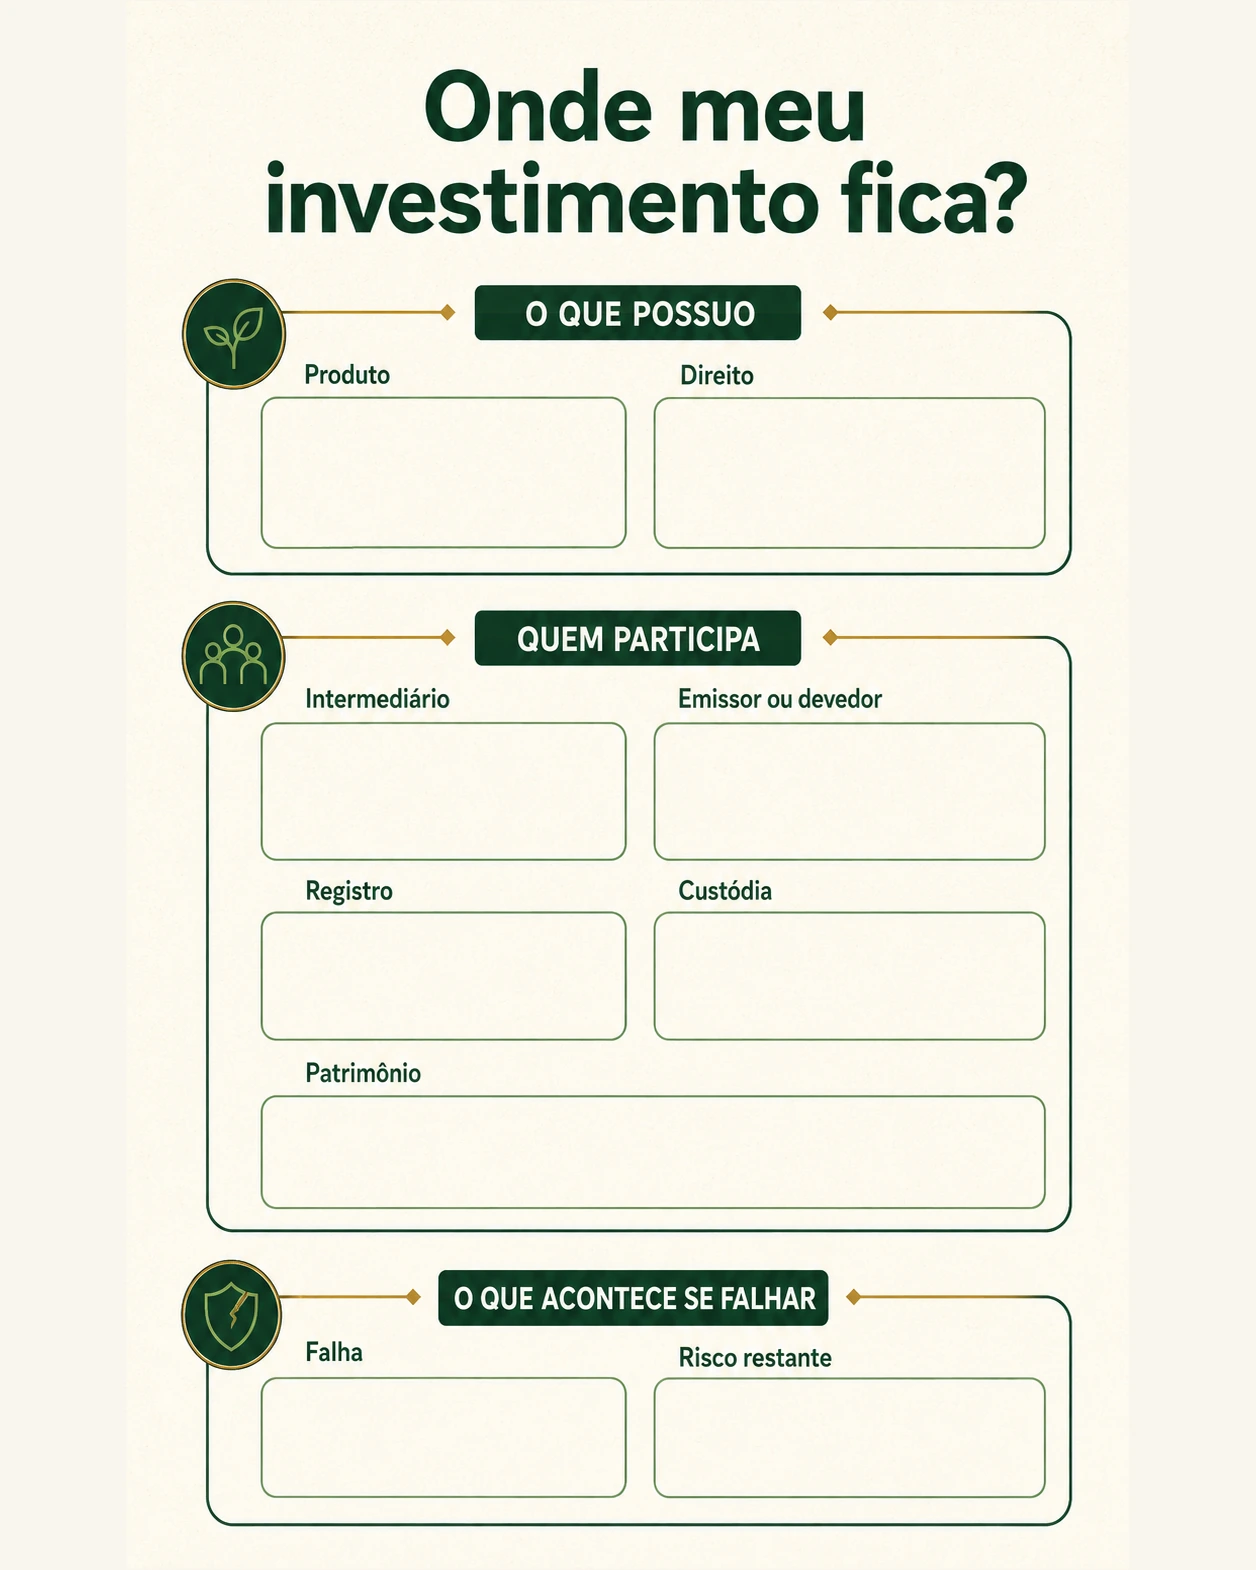
Escolha um investimento da sua carteira e preencha:
Produto: o que aparece na tela?
Direito: o que eu possuo juridicamente — participação, crédito, cota, token ou saldo contratual?
Intermediário: por qual instituição comprei?
Emissor ou devedor: quem criou o ativo ou prometeu pagar?
Registro: onde a posição ou operação pode ser conferida?
Custódia: quem controla e concilia a posição ou as chaves?
Patrimônio: existe segregação aplicável? De quem?
Falha: se o intermediário parar de funcionar, qual procedimento preciso seguir?
Risco restante: o que ainda pode causar perda mesmo com o registro preservado?
O exercício é particularmente útil quando a mesma marca aparece em vários campos. Ele obriga a distinguir funções que o aplicativo apresenta como uma experiência única.
Documentos independentes reduzem a dependência da tela
Uma plataforma funcionando normalmente parece suficiente até o dia em que o acesso falha. Por isso, mantenha documentos que permitam reconstruir a posição:
- notas de negociação e comprovantes;
- extratos periódicos;
- informe de rendimentos;
- regulamento e identificação do fundo;
- emissor, vencimento e registro de títulos;
- endereços e históricos em blockchain quando aplicáveis;
- dados cadastrais atualizados;
- extratos independentes da infraestrutura de mercado, quando disponíveis.
O objetivo não é imprimir cada tela. É conseguir provar o direito e identificar o caminho operacional sem depender exclusivamente da instituição que enfrenta o problema.
Também vale fazer um teste antes da crise: você sabe transferir custódia, localizar a Área do Investidor da B3, identificar o emissor de um título e encontrar os canais oficiais do regulador ou do liquidante?
Descobrir o procedimento em tempo normal custa minutos. Descobri-lo com a instituição indisponível custa também urgência.
Os R$ 20.000 nunca foram uma única pergunta
A manchete sobre a Corretora X continua séria. Ela pode interromper acesso, exigir transferência, produzir demora e revelar problemas que precisam ser investigados.
Mas a tela de R$ 20.000 precisa ser aberta em camadas.
Se havia ações devidamente registradas, o caminho pode ser transferi-las a outro custodiante. Se havia dinheiro parado, é necessário identificar a conta e as regras aplicáveis. Se o valor estava num CDB emitido pela instituição, existe um crédito contra ela e talvez cobertura dentro das condições do FGC. Se era uma cota, importa o patrimônio da classe e o papel dos prestadores. Se era cripto sob custódia da exchange, importam chaves, segregação, termos e possibilidade de retirada.
A instituição usada para comprar não é automaticamente o investimento. O registro não é garantia de valor. A segregação não impede perda dentro do ativo. A supervisão não elimina falha.
Saber onde o investimento realmente fica não permite responder a toda crise com “está tudo bem”. Permite fazer algo mais útil: formular a pergunta certa antes que o logotipo responda por todas as relações que ele apenas reuniu na tela.
Perguntas frequentes
Se uma corretora quebrar, minhas ações desaparecem?
Não automaticamente. Posições devidamente mantidas na estrutura de depósito e custódia podem ser transferidas, seguindo os procedimentos aplicáveis. Isso não elimina possíveis atrasos operacionais nem o risco econômico da ação.
Dinheiro parado na corretora tem FGC?
Não presuma. É preciso identificar a natureza do saldo, a entidade que mantém os recursos e se existe produto elegível dentro das regras do FGC.
Um CDB comprado na corretora é dívida da corretora?
Em geral, o crédito é contra o banco emissor indicado no título, que pode ser diferente da corretora distribuidora. Confira emissor, conglomerado e registro.
O patrimônio de um fundo se mistura ao do gestor?
A regulamentação prevê patrimônio segregado para as classes de cotas. Isso separa estruturas, mas não impede perdas nos ativos do fundo nem elimina riscos operacionais.
Cripto numa exchange fica registrado em meu nome como uma ação?
Não necessariamente. A estrutura pode envolver custódia concentrada pela plataforma e saldos internos. Verifique termos, segregação, endereços, possibilidade de retirada e regras aplicáveis.
Onde posso conferir ações mantidas na B3?
A Área do Investidor da B3 permite consultar posições e movimentações de aplicações abrangidas pela plataforma, além dos documentos fornecidos pelo custodiante.
Fontes oficiais para continuar estudando
Informações verificadas em 5 de setembro de 2026. Estruturas, procedimentos e regras podem mudar; consulte os documentos atuais do produto e das entidades competentes.
- Portal do Investidor/CVM — escrituração, custódia e depósito centralizado
- Portal do Investidor/CVM — custodiantes
- Portal do Investidor/CVM — liquidação e custódia
- B3 — Área do Investidor
- CVM — orientações sobre transferência de ativos após liquidação de corretora
- Portal do Investidor/CVM — riscos e o Mecanismo de Ressarcimento de Prejuízos
- CVM — Resolução CVM 175, texto consolidado
- FGC — sobre a garantia
- Banco Central — prestadoras de serviços de ativos virtuais
- Banco Central — Resolução BCB nº 520, de 10 de novembro de 2025
- Portal do Investidor/CVM — alerta sobre criptoativos e custódia