Crises e decisões
Quando o mercado entra em crise: como se preparar para atravessar a queda e reconhecer oportunidades
O mercado cai 35% em poucas semanas. Antes de o café esfriar, chegam duas mensagens: “venda antes que piore” e “compre antes que volte a subir”. As manchetes falam em recessão, desemprego e empresas em dificuldade. A carteira fica vermelha, bons ativos também são vendidos e ninguém sabe se o pior já passou. A dúvida deixa de ser abstrata: vender, esperar ou usar o dinheiro disponível para comprar?
Duas pessoas abrem a mesma tela.
A primeira está sem reserva de emergência, pode precisar do dinheiro nos próximos meses e teme perder parte da renda. Mesmo que encontre um investimento excelente a um preço muito menor, ela talvez não possa esperar a recuperação.
A segunda manteve as despesas protegidas, separou o dinheiro de curto prazo, controla as dívidas e não depende da carteira para pagar as contas. Ela também não sabe onde está o fundo, mas pode observar, comparar e decidir sem a urgência de vender.
As duas estão diante da mesma crise. Não estão diante da mesma oportunidade.
Por que algumas pessoas conseguem atravessar uma queda e até aproveitar bons preços, enquanto outras precisam apenas se proteger?
A capacidade de aproveitar uma crise começa antes dela
Uma crise não atinge apenas a bolsa. Ela pode reduzir renda, fechar empresas, dificultar crédito e aumentar a insegurança justamente quando os investimentos estão caindo.
Por isso, a primeira pergunta não é “o que devo comprar?”. É “minha vida financeira consegue atravessar este período sem depender da recuperação do mercado?”
Se você precisa do dinheiro daqui a oito meses, até um excelente ativo pode ser inadequado. O negócio talvez sobreviva e a cotação talvez se recupere, mas o seu prazo pode terminar antes.
A organização anterior à crise cria algo que nenhuma análise consegue fabricar depois: tempo.
| O que precisa estar organizado | O que isso permite durante a crise |
|---|---|
| Reserva de emergência | Pagar despesas e enfrentar imprevistos sem vender investimentos por necessidade |
| Dívidas caras controladas | Evitar que juros e parcelas disputem recursos com a proteção da família |
| Objetivos próximos separados | Não depender de uma cotação incerta para cumprir uma meta com data |
| Carteira diversificada | Reduzir a dependência de uma empresa, setor, país ou explicação |
| Regras de aporte e limites | Decidir com critérios, não apenas em resposta ao medo ou à euforia |
André começou a investir antes de 2008. O que mais o ajudou nas crises seguintes não foi prever o evento. Foi manter a reserva de emergência fora da carteira, não usar empréstimos para investir e destinar à bolsa apenas recursos que poderiam permanecer por muitos anos.
Isso não dizia qual ativo comprar. Dava a ele liberdade para analisar — e também para não comprar.
Na prática, a reserva não torna alguém mais corajoso. Ela impede que uma conta inesperada determine o dia da venda. Da mesma forma, ter dinheiro disponível não prova que existe uma boa compra: capacidade de agir e qualidade da oportunidade são perguntas diferentes.
Reserva de emergência não é dinheiro para aproveitar queda
A reserva de emergência protege moradia, alimentação, saúde e renda. Usá-la para comprar um ativo em queda troca uma proteção disponível por um investimento cujo prazo de recuperação ninguém conhece.
Uma reserva de oportunidade, se fizer parte da estratégia, tem outra função. É uma parcela já destinada a investimentos, mantida com liquidez para possíveis aportes extraordinários quando critérios definidos antes da crise forem atendidos.
Ela não é obrigatória, não torna toda queda uma oportunidade, não garante retorno melhor e não substitui a análise. Acima de tudo, não substitui a reserva de emergência. O guia Reserva de oportunidade: vale a pena guardar dinheiro para investir quando o mercado cair? aprofunda o custo de esperar e as regras que podem orientar seu uso.
Preparação não significa ficar torcendo por uma crise. Significa não ser obrigado a destruir o próprio plano quando ela chegar.
2008: quando a queda entrou nos balanços
Nos anos anteriores à crise financeira global, hipotecas dos Estados Unidos foram agrupadas e transformadas em títulos distribuídos pelo sistema financeiro. Quando os imóveis caíram e a inadimplência aumentou, as perdas chegaram aos balanços de instituições que carregavam, financiavam ou garantiam esses ativos.
Uma perda reduzia capital. Com menos confiança, o financiamento encarecia ou desaparecia. Bancos restringiam crédito, empresas encontravam mais dificuldade para captar e famílias reduziam gastos. O problema saía do imóvel e alcançava a economia.
Para o investidor, a tradução prática era imediata: não bastava saber quanto a ação de um banco havia caído. Era necessário descobrir se a instituição tinha capital, liquidez e acesso a financiamento para continuar existindo.
O S&P 500 caiu aproximadamente 57% do pico de outubro de 2007 ao fundo de março de 2009. A venda generalizada atingiu empresas muito diferentes. Algumas estavam temporariamente baratas. Outras estavam perdendo a própria capacidade de sobreviver.
JPMorgan e Lehman: a mesma crise, destinos diferentes
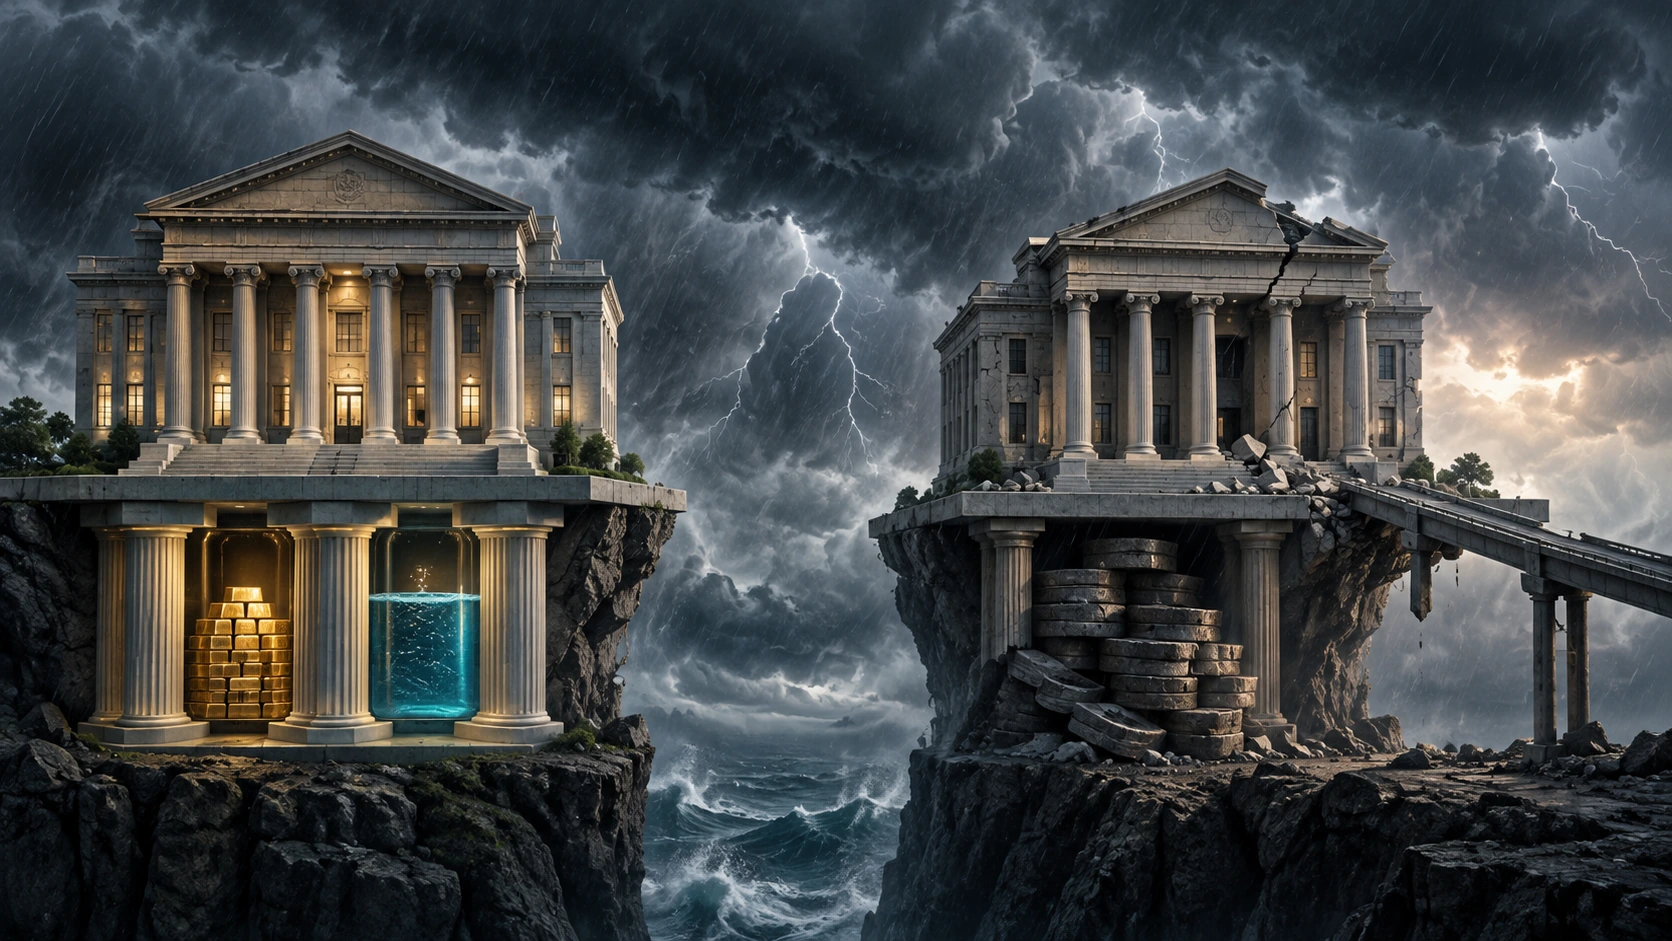
JPMorgan Chase e Lehman Brothers enfrentaram o mesmo sistema financeiro sob pressão. Para quem olhasse apenas as cotações, as duas histórias poderiam caber numa frase: “bancos caíram muito”.
Mas queda semelhante na tela não cria direitos nem estruturas semelhantes por trás dela.
O JPMorgan permaneceu lucrativo durante o período mais agudo. No primeiro trimestre de 2009, reportou lucro líquido de US$ 2,1 bilhões, embora as provisões para perdas de crédito tivessem aumentado. Sua ação encerrou 2008 a US$ 31,53 e fechou 2025 a US$ 322,22 — valorização aproximada de 922% entre esses dois fechamentos, sem incluir dividendos, câmbio, custos, tributos ou inflação.
O Lehman entrou com pedido de proteção sob o Chapter 11 em 15 de setembro de 2008. No plano aprovado posteriormente, as antigas ações ordinárias e preferenciais foram canceladas. A companhia informou que não esperava distribuições aos antigos acionistas, pois os credores precisariam ser integralmente satisfeitos antes.
O mercado voltou. As antigas ações do Lehman, não.
Esse contraste não prova que era fácil identificar o sobrevivente em tempo real. Ele mostra por que queda não é tese de investimento.
Se você estivesse diante das duas empresas, precisaria olhar além do percentual vermelho:
- quanto caixa e ativos líquidos existiam;
- quais dívidas venceriam primeiro;
- quanto financiamento de curto prazo sustentava a operação;
- se ainda havia acesso a capital;
- quanto das perdas já aparecia no balanço;
- e se a instituição continuava capaz de operar e gerar resultado.
Caixa compra tempo. Dívida cobra calendário. Dependência de refinanciamento pode transformar algumas semanas sem crédito em insolvência. É por isso que cair 70% não significa automaticamente ficar 70% mais barato.
Se uma empresa precisa renovar uma dívida em poucos meses, não basta projetar quanto ela poderá lucrar daqui a cinco anos. Primeiro é preciso descobrir se terá recursos e credores dispostos a financiá-la até lá. Numa crise, sobreviver ao caminho vem antes de participar da recuperação.
R$ 10 mil em março de 2009: o ganho só parece simples depois
Para observar o efeito do tempo sem escolher retrospectivamente a ação vencedora, podemos usar um índice amplo como referência.
A data inicial é 31 de março de 2009. Ela não representa o fundo perfeito: o S&P 500 já havia subido quase 18% desde 9 de março, a recessão ainda estava em andamento e o desemprego americano continuaria aumentando.
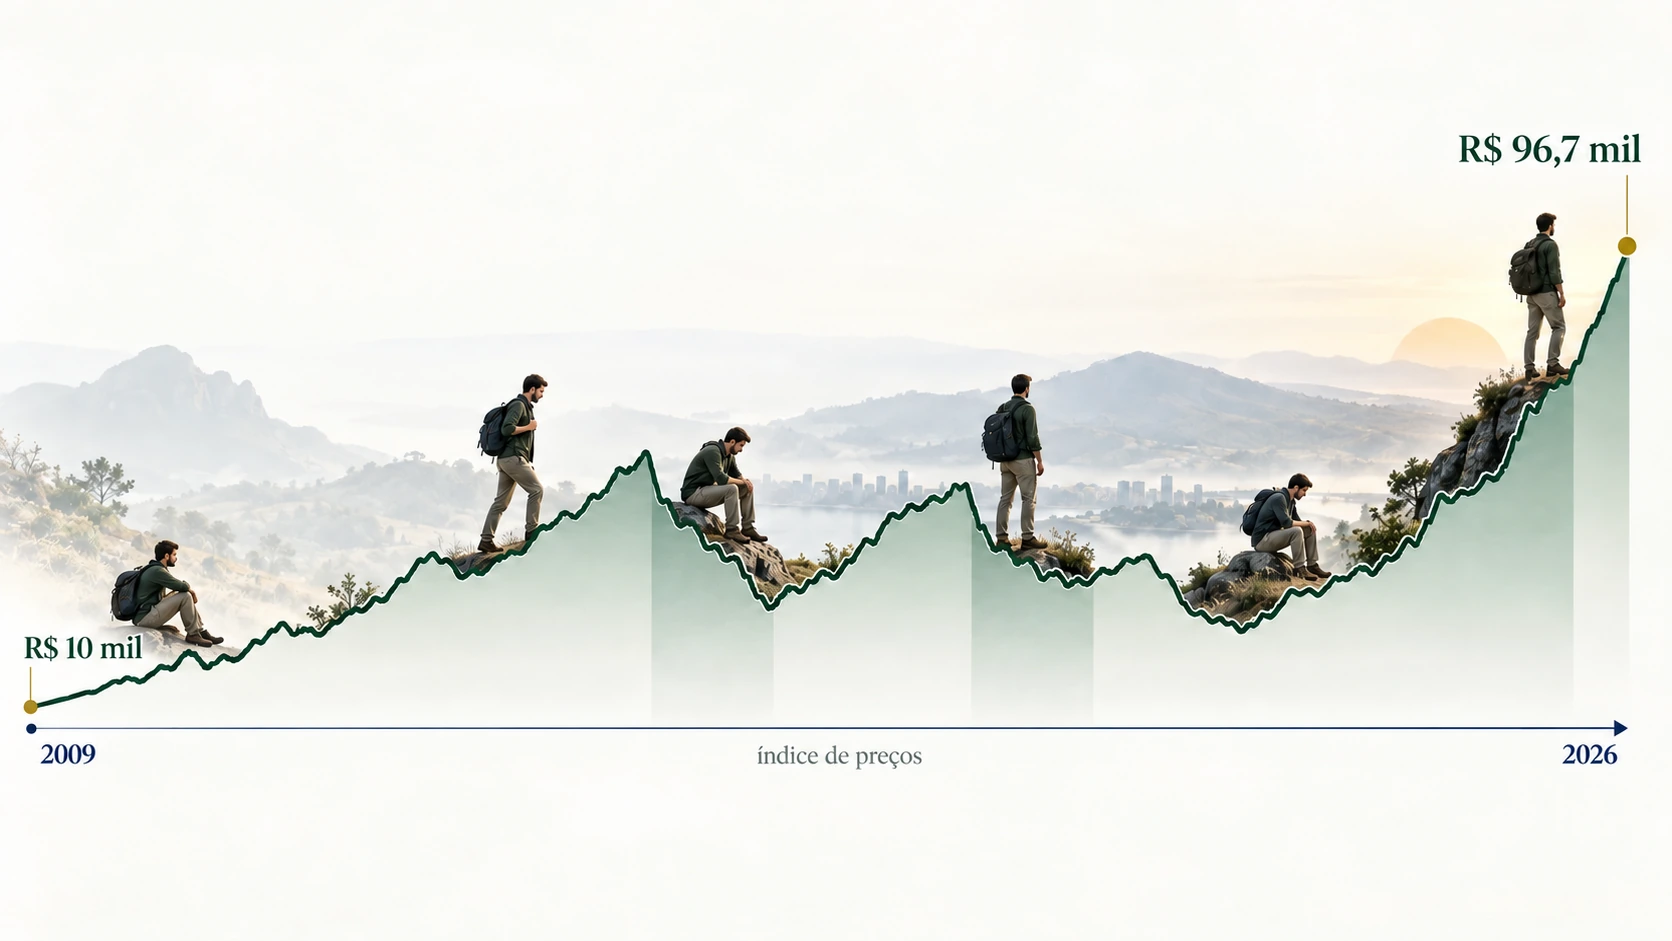
Naquele fechamento, o índice estava em 797,87 pontos. Em 4 de setembro de 2026, estava em 7.718,60 pontos.
Se R$ 10 mil fossem corrigidos apenas pela variação desse índice de preços, a conta seria:
| Elemento | Resultado aproximado |
|---|---|
| Valor inicial usado como referência | R$ 10.000 |
| Nível inicial do S&P 500 | 797,87 pontos |
| Nível final do S&P 500 | 7.718,60 pontos |
| Período | 17 anos e 5 meses |
| Valorização do índice de preços | 867,4% |
| Valor final proporcional | R$ 96.740 |
Essa não é uma simulação completa para um investidor brasileiro. A conta não considera dividendos, câmbio, produto usado para obter exposição, diferença de acompanhamento, taxas, tributos ou inflação. Ela isola a variação do índice de preços.
Ainda assim, revela algo importante: um resultado de quase 17 anos e meio cabe numa linha de tabela; permanecer durante todo esse tempo, não.
O índice só voltou a fechar acima da máxima de outubro de 2007 em março de 2013. Depois vieram a queda de 2018, o recuo de 33,8% em 2020, o mercado de baixa de 2022 e novas oscilações em 2024. Em cada episódio apareceram razões convincentes para acreditar que desta vez a recuperação não viria.
Quem precisasse daquele dinheiro para uma emergência, dívida ou meta próxima talvez fosse obrigado a vender. Quem estivesse excessivamente concentrado poderia não suportar outra queda. Quem tivesse escolhido uma empresa incapaz de sobreviver não receberia automaticamente o resultado do índice.
A lição dos R$ 10 mil não é apenas “veja quanto teria rendido”. É esta:
preparação permitiu comprar; diversificação e qualidade ajudaram a permanecer; tempo permitiu que o resultado aparecesse.
O longo prazo ofereceu tempo. Não ofereceu uma linha reta nem garantia de repetição.
2020: quando a queda foi mais rápida do que as respostas
Em 19 de fevereiro de 2020, o S&P 500 fechou em 3.386,15 pontos. Em 23 de março, fechou em 2.237,40. A queda de 33,8% aconteceu em 33 dias corridos.
Empresas viram lojas, fábricas, voos e eventos parar antes que alguém soubesse por quanto tempo. Famílias temiam pela saúde e pela renda. Investidores buscavam caixa, e mercados de financiamento também ficaram sob tensão.
O choque recebeu respostas monetárias e fiscais rápidas. Em agosto, o índice já havia recuperado o recorde anterior. Olhando de hoje, essa trajetória parece um V evidente. Em março, ninguém sabia qual letra seria desenhada.
Agora considere duas empresas fictícias que caem 40%.
A primeira possui caixa, dívida administrável, clientes preservados e meios de adaptar parte da operação. A receita pode cair muito durante alguns trimestres, mas a estrutura tem condições de esperar a atividade voltar.
A segunda já entra na crise com dívida elevada, custos fixos altos e pouco caixa. Sua atividade depende diretamente das restrições, e um vencimento importante se aproxima. Para atravessar o período, ela pode precisar captar recursos em condições ruins, vender ativos ou emitir novas ações e diluir os acionistas.
As duas caíram 40%. Isso não significa que ficaram igualmente baratas.
Na primeira, a crise pode ter interrompido temporariamente a atividade. Na segunda, a interrupção pode alcançar a estrutura de capital e produzir uma perda duradoura para o acionista.
A aplicação é simples, embora a resposta nem sempre seja: quando a receita cai, pergunte quanto tempo o caixa sustenta a operação. Quando existe dívida, observe valor, custo e vencimentos. Quando a empresa depende de financiamento, investigue se esse acesso continuará aberto num cenário pior. Quando ela promete adaptação, procure evidência de que clientes, operação e margens realmente podem acompanhá-la.
André não precisava prever a duração da pandemia para fazer essas perguntas. Como sua reserva de emergência estava separada e o dinheiro era de longo prazo, ele podia analisar gradualmente. Também podia concluir que a incerteza era grande demais e manter os recursos onde estavam.
Essa liberdade é parte da oportunidade. Comprar não é obrigação.
A recuperação pode ser rápida, lenta, interrompida — ou não chegar ao ativo
Algumas recuperações lembram um V; outras demoram como um U, recuam novamente como um W ou permanecem por muito tempo num L. As letras só ficam claras depois.
O índice pode se recuperar enquanto uma empresa desaparece. Um setor pode continuar fraco depois de a economia voltar a crescer. Por isso, o plano não pode depender de acertar o fundo nem de adivinhar a velocidade da recuperação.
Se uma nova crise começasse amanhã
Antes de procurar oportunidades, verifique quatro pilares.
Proteção financeira
A reserva de emergência precisa estar pronta, as dívidas caras controladas e o dinheiro de objetivos próximos separado. Escola, entrada de imóvel e outras metas com data não devem depender de uma recuperação sem prazo.
Estrutura da carteira
A carteira precisa ser diversificada e ter limites de concentração. Uma nova compra deve caber no risco total; não basta parecer pequena quando observada sozinha.
Capacidade de agir
Critérios de compra e aportes precisam estar planejados. Se houver reserva de oportunidade, ela já deve pertencer ao plano e responder a condições definidas antes da manchete. Comprar em etapas pode reduzir a dependência de uma data, mas não corrige um ativo ruim.
Capacidade de esperar
O horizonte precisa continuar longo mesmo se a recuperação demorar anos. A estratégia também não deve depender de alavancagem: dinheiro emprestado acrescenta juros e vencimentos justamente quando preço e prazo são incertos.
Essa preparação não garante lucro. Ela evita que a urgência financeira decida por você e aumenta a possibilidade de analisar com calma.
Uma política pessoal de investimentos pode registrar limites, critérios e condições de revisão antes de a queda comprimir o tempo da decisão.
Quando a queda chegar, reconstrua o caminho antes de comprar
Uma sequência de seis passos transforma a pergunta “quanto caiu?” numa análise aplicável.
1. Identifique o evento
Por que caiu? Uma crise de crédito, uma paralisação, perda de cliente, juros maiores e uma fraude atingem o investimento por caminhos diferentes.
2. Siga a transmissão
O problema é temporário ou estrutural? Descubra como ele chega à receita, aos custos, aos ativos, ao financiamento ou à demanda. A classificação não precisa ser perfeita; precisa estar apoiada em evidências.
3. Teste a sobrevivência
O ativo consegue atravessar o período? Tem caixa? A dívida é administrável? Precisa de financiamento em breve?
Não basta a empresa ter dinheiro hoje. Compare o caixa com despesas, prejuízos possíveis e vencimentos. Um negócio bom pode perder o tempo necessário se a estrutura financeira for frágil.
4. Compare preço e fundamento
O negócio continua gerando valor? O preço caiu mais do que os fundamentos?
Não compare apenas com a máxima anterior. Atualize receitas, margens, riscos e necessidade de capital sob premissas menos confortáveis. O preço antigo não é prova de valor atual.
5. Recoloque a compra dentro da sua carteira
Minha carteira já está concentrada nesse ativo? Posso deixar esse dinheiro investido por anos?
Uma boa empresa pode ser uma compra ruim se aumentar uma dependência já excessiva ou ocupar dinheiro com outra função. O guia Os nove principais riscos dos investimentos: descubra como a perda pode chegar ajuda a mapear riscos que podem aparecer juntos.
6. Escreva como a tese pode falhar
O que me faria admitir que estou errado?
Defina antes da compra quais fatos exigiriam revisão: dívida insustentável, perda permanente de clientes, diluição, fraude, deterioração competitiva ou mudança estrutural de demanda. Paciência não significa permanecer preso a uma explicação destruída.
Registre as respostas, a data e os documentos usados. Quando novos resultados forem divulgados, compare-os com o que você esperava. Assim, a revisão deixa de depender da lembrança ou do humor do dia e passa a testar uma hipótese que realmente foi escrita.
Se a análise justificar um aporte, não é necessário transformar convicção em pressa. Comprar em etapas pode preservar capacidade de revisão enquanto novas informações aparecem. Mas dividir o dinheiro não corrige insolvência, concentração, prazo inadequado ou uma tese sem fundamento.
O objetivo não é criar um ritual para sempre comprar. É construir um processo que também permita responder “não”, mesmo diante de uma grande queda.
A mesma tela, duas possibilidades diferentes
Volte às duas pessoas diante do mercado em queda.
A primeira talvez precise proteger renda, reduzir dívida ou preservar caixa. Não comprar pode ser a decisão correta. Uma oportunidade que exige arriscar alimentação, moradia ou uma meta próxima não é adequada para ela.
A segunda também não sabe onde está o fundo. A diferença é que pode investigar sem urgência. Se encontrar um ativo resistente a um preço defensável, consegue aportar sem desmontar a própria segurança. Depois, ainda precisará suportar incerteza e dar tempo ao investimento.
Uma crise não cria riqueza automaticamente. Ela pode criar preços melhores.
Quem consegue aproveitar esses momentos costuma ter feito parte do trabalho antes: protegeu a reserva de emergência, separou o dinheiro de curto prazo, diversificou, definiu critérios e evitou depender da recuperação.
Quando a queda chegou, não precisou adivinhar o fundo. Precisou analisar.
A preparação cria a possibilidade. A análise ajuda a escolher. O tempo permite que um bom investimento mostre seu valor.
Perguntas frequentes
Toda queda forte cria uma oportunidade?
Não. A queda pode resultar de medo e necessidade de liquidez, mas também de insolvência, perda de demanda, diluição ou deterioração estrutural. É preciso entender o que mudou no ativo e no preço.
É possível saber quando o mercado chegou ao fundo?
Não de forma confiável e repetível. O fundo só fica evidente depois. Segurança financeira, diversificação, critérios e aportes planejados reduzem a dependência de acertar uma data perfeita.
Posso usar a reserva de emergência numa grande queda?
Não é essa a função dela. Crises de mercado podem coincidir com desemprego e redução de renda. Usar a reserva troca proteção imediata por um investimento com prazo de recuperação incerto.
Uma reserva de oportunidade garante retorno melhor?
Não. O dinheiro pode esperar enquanto o mercado sobe, e a queda pode refletir deterioração real. A reserva é uma escolha de estratégia com custos e regras, não uma garantia.
Comprar um índice durante uma crise elimina o risco?
Não. A diversificação reduz a dependência de uma empresa, mas o índice pode continuar caindo ou permanecer anos abaixo de uma máxima. Prazo, moeda, composição, custos e necessidade de liquidez continuam importantes.
Comprar em parcelas é sempre melhor?
Não. Parcelar reduz a dependência de uma única data, mas pode deixar parte do dinheiro fora de uma recuperação rápida e não corrige uma análise ruim.
Fontes oficiais e institucionais para continuar estudando
Dados históricos conferidos em 7 de setembro de 2026. Índices citados são referências de mercado, não carteiras recomendadas. Desempenho passado não garante resultados futuros.
Dados históricos e documentos institucionais
- Federal Reserve History — Subprime Mortgage Crisis
- Federal Reserve History — The Great Recession
- SEC — níveis históricos trimestrais do S&P 500, incluindo 31 de março de 2009
- Federal Reserve/FRED — série diária do S&P 500 e observação de que o índice não inclui dividendos
- Federal Reserve — Financial Stability Report, maio de 2020
- FMI — World Economic Outlook: The Great Lockdown
- Investor.gov — aportes regulares em valores iguais
- JPMorgan Chase — relatório do primeiro trimestre de 2009 arquivado na SEC
- JPMorgan Chase — preço de fechamento da ação no fim de 2008, em documento arquivado na SEC
- JPMorgan Chase — Relatório Anual de 2025
- Lehman Brothers Holdings — cancelamento das antigas ações e expectativa de ausência de distribuições, em documento arquivado na SEC
Referência editorial de ideias
O vídeo foi usado para orientar perguntas sobre formatos de recuperação e resultados desiguais entre ativos. Nenhum número do artigo foi aceito a partir dele sem verificação independente nas fontes acima.