Golpes de investimento
Golpes de investimento: como verificar identidades, preservar provas e agir
A foto era correta. O nome também. O homem da mensagem era o assessor com quem Patrícia havia conversado meses antes. O CNPJ enviado existia, o site tinha aparência profissional e a oportunidade não prometia 10% ao dia.
Quase tudo parecia verdadeiro.
Antes de transferir, Patrícia procurou por conta própria o site oficial da instituição e ligou para o número publicado ali. O assessor verdadeiro atendeu.
— Eu não mandei essa mensagem.
A fraude não precisou inventar uma empresa. Copiou uma identidade real, reuniu informações corretas e alterou apenas o canal e o caminho do pagamento.
O que você verifica quando quase tudo na mensagem é verdadeiro — menos a pessoa que está falando com você?
O Artigo 6 ensina a desconfiar de uma oferta e reconstruí-la sem ajuda do ofertante. Este guia parte do passo seguinte: desmontar uma fraude digital, comparar identidade e canais, preservar provas e agir quando já existe suspeita ou prejuízo.
Um CNPJ verdadeiro pode aparecer numa mensagem falsa
Consultar o CNPJ confirma dados cadastrais da pessoa jurídica. Não confirma que a pessoa no WhatsApp a representa, que o documento partiu dela nem que a conta recebedora pertence à operação anunciada.
No caso de Patrícia, o CNPJ era verdadeiro justamente porque havia sido copiado da instituição real. A informação correta foi colocada dentro de uma identidade falsa. CNPJ verdadeiro não transforma um contato clonado em contato verdadeiro.
Se você ainda está na fase anterior à transferência, o guia Como identificar golpes financeiros, pirâmides e promessas de ganho fácil apresenta o método completo para verificar instituição, profissional, oferta e pagamento por fontes independentes. Aqui, o ponto é localizar onde uma cadeia aparentemente legítima foi adulterada.
O domínio pode mudar uma letra e manter quase todo o resto
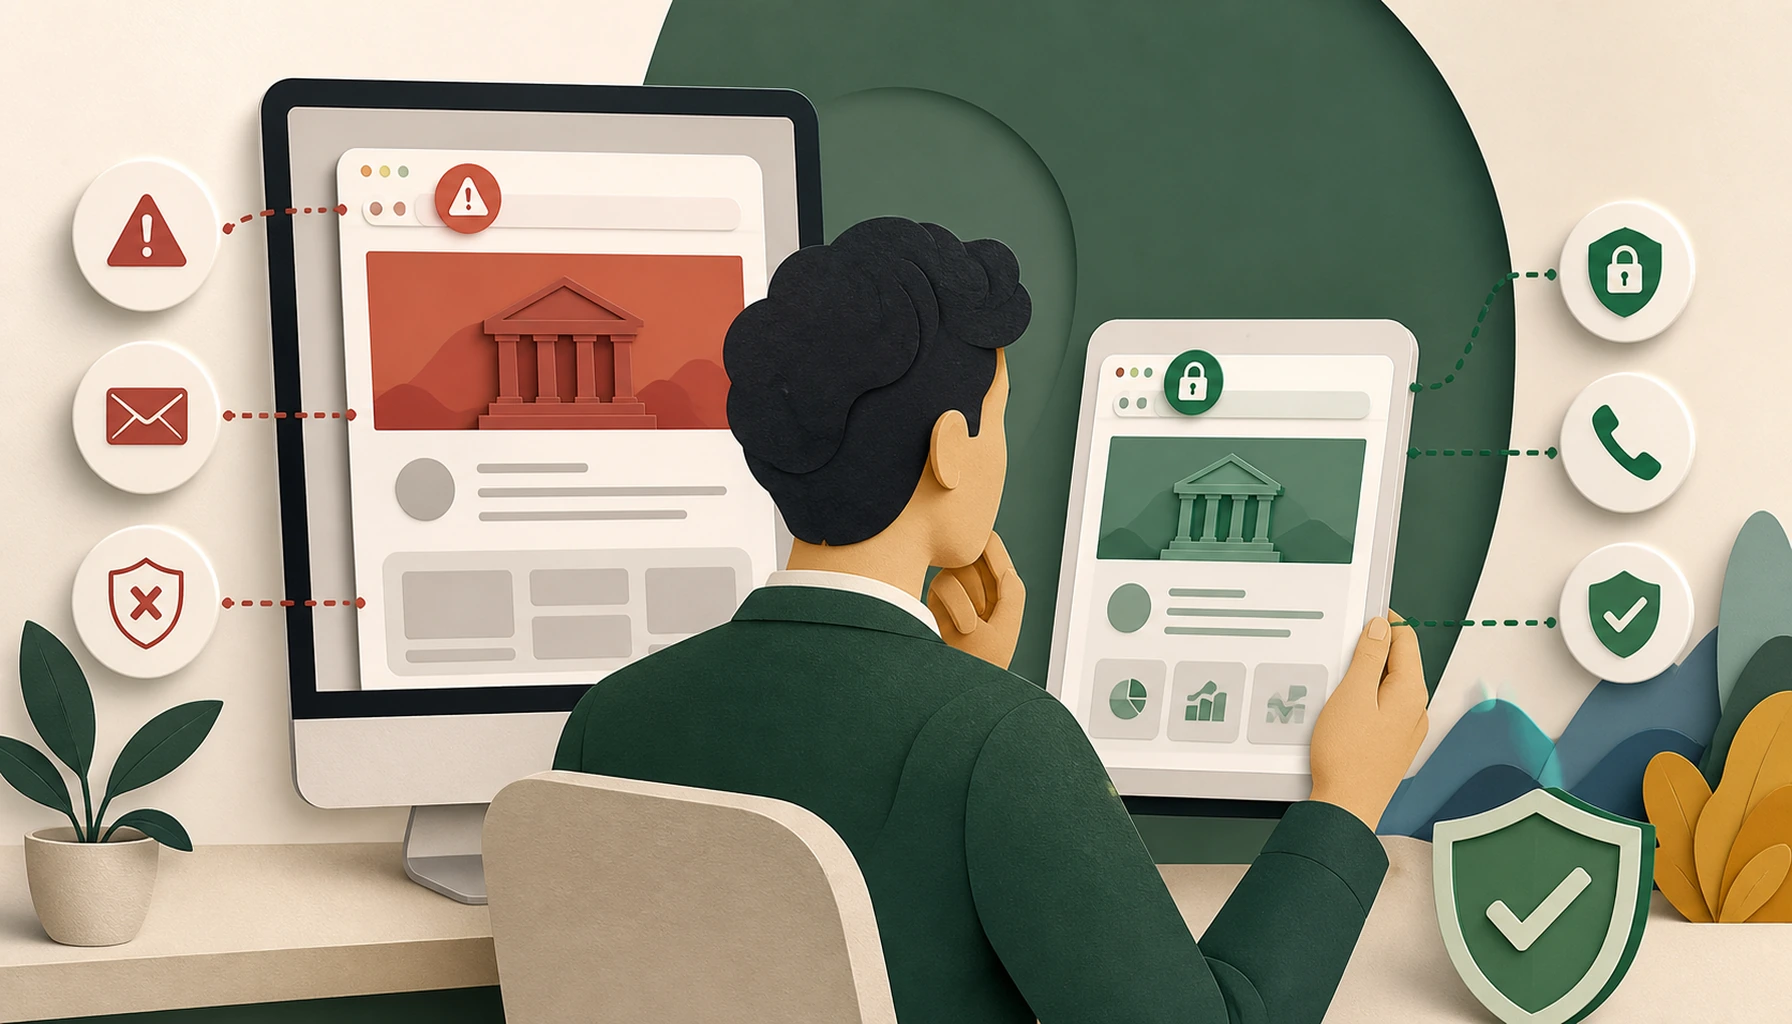
Sites clonados podem repetir logotipo, cores, textos, nomes e CNPJ. A alteração fica concentrada no endereço ou no canal: uma letra, um hífen, outra extensão ou um telefone diferente. O cadeado do navegador apenas indica conexão criptografada; não confirma quem controla a página.
Se a mensagem aponta para instituicao-invest.com, enquanto a instituição opera em outro domínio confirmado, essa diferença passa a integrar a evidência. Ela não prova sozinha quem criou a página, mas mostra exatamente onde a rota recebida deixou de coincidir com a rota oficial.
Assessor real não significa que aquele contato seja dele
Foto, nome, voz e conhecimento sobre a vítima podem ser copiados. Vazamentos de dados e informações públicas ajudam a construir conversas plausíveis. Áudio, vídeo e até chamada com aparência familiar também podem ser manipulados.
Não tente decidir apenas se a voz “parece a mesma”. Confirme por outro canal já conhecido ou por contato oficial da instituição.
Um profissional legítimo não precisa receber o investimento na conta pessoal, conhecer sua senha, pedir código de autenticação nem controlar seu dispositivo. Se alguém solicita compartilhamento de tela ou instalação de acesso remoto para “ajudar” na aplicação, interrompa.
Não compartilhe:
- senha;
- token;
- código recebido por SMS ou aplicativo;
- frase de recuperação;
- chave privada;
- tela do internet banking durante movimentação.
Uma fraude moderna pode usar inteligência artificial, mas a proteção não depende de identificar qual tecnologia foi usada. Ela depende de retirar do contato o poder de validar a própria identidade.
O beneficiário mostra para onde a história realmente leva
Antes de confirmar um Pix, TED ou transferência de cripto, compare cinco elementos:
| Elemento | Pergunta |
|---|---|
| Entidade contratada | Com quem o documento diz que você está contratando? |
| Beneficiário | Quem aparece na confirmação do banco? |
| CNPJ ou CPF | O identificador corresponde à relação explicada? |
| Conta ou carteira | O destino foi confirmado no canal oficial? |
| Orientação recebida | Ela coincide com o contrato e com a instituição? |
Uma divergência não é prova automática de crime. Estruturas legítimas podem envolver prestadores ou contas com funções específicas. Mas a explicação precisa estar documentada e ser confirmada independentemente.
Divergência crítica exige parada e confirmação.
Patrícia recebeu uma chave Pix vinculada a outra empresa. O contato explicou que era “a processadora oficial”. Em vez de aceitar a justificativa da mesma pessoa que enviou a chave, ela perguntou à instituição pelo telefone oficial. A resposta negativa desmontou o caminho do pagamento.
O saldo no aplicativo precisa existir fora da tela
Um painel pode mostrar R$ 10 mil, R$ 30 mil ou R$ 100 mil. O número pode inclusive crescer todos os dias. Ainda assim, a interface não prova que existe patrimônio recuperável por trás dela.
Pergunte o que o saldo representa:
- um ativo registrado em nome do cliente?
- uma cota ou direito contratual?
- uma posição mantida por custodiante identificável?
- um crédito contra qual entidade?
- um valor que pode ser sacado segundo regras verificáveis?
Uma plataforma fraudulenta controla o número exibido. Pode acrescentar “rendimento”, mostrar transações fictícias e criar avisos de bloqueio. O saldo só ganha significado quando ativo, direito, custódia e saída podem ser confirmados fora da própria tela.
Um saque pequeno pode ser parte da construção da confiança
Um primeiro saque pode continuar fazendo parte da construção da confiança. O Artigo 6 explica por que isso não comprova a legitimidade da operação.
No Artigo 22, a utilidade desse momento é documental. Se uma retirada posterior for bloqueada, preserve a regra de saída apresentada, a data do pedido, as mensagens recebidas, as cobranças adicionais e os beneficiários indicados. O saque inicial não deve apagar a evidência produzida depois.
Pirâmide, Ponzi e fraude digital não dependem da mesma aparência
Pirâmides e esquemas Ponzi dependem, de maneiras diferentes, da entrada de novos recursos para sustentar pagamentos apresentados como retorno. A explicação completa pertence ao Artigo 6.
Aqui basta uma distinção: nem toda fraude digital é pirâmide. Uma clonagem de identidade pode não manter estrutura de pagamentos nem recrutamento. O criminoso pode apenas copiar uma instituição real e desviar uma transferência. Identificar o tipo de fraude ajuda a organizar os fatos, mas não deve atrasar a contenção.
Os sinais de alerta funcionam melhor quando indicam uma verificação
No contexto deste artigo, o sinal importa principalmente pelo registro que produz e pela divergência que ajuda a localizar:
| Sinal digital | O que verificar e preservar |
|---|---|
| Contato inesperado ou identidade copiada | Número, perfil, horário, mensagem e confirmação obtida no canal real |
| Domínio parecido | URL completa, página acessada e domínio oficial divergente |
| Conta ou beneficiário divergente | Tela de confirmação, CPF/CNPJ, contrato e orientação recebida |
| Aplicativo instalado por link | Arquivo, origem, nome do desenvolvedor e permissões solicitadas |
| Pedido de acesso remoto | Aplicativo usado, horário, sessões abertas e ações realizadas |
| Saldo existente apenas na tela | Capturas, extratos, custódia e tentativas de saque |
| Saque condicionado | Condição apresentada, cobrança, destinatário e mensagens |
Um item isolado não prova crime. O quadro serve para registrar onde a cadeia divergiu e quais dados precisam acompanhar a comunicação ao banco, à plataforma ou à autoridade competente.
Preserve provas antes que mensagens e páginas desapareçam
Quando surge suspeita, a prioridade é interromper novos pagamentos e registrar o que aconteceu. Não confronte, não ameace e não continue enviando valores para “testar”.
Guarde:
- capturas completas com data, horário, número e endereço;
- URLs, domínio, perfis, anúncios e identificadores;
- conversas exportadas, e-mails e áudios originais;
- contratos, PDFs e promessas recebidas;
- comprovantes de Pix, TED, boleto ou cartão;
- dados do beneficiário;
- hash/ID e endereços de carteira em transferências de cripto;
- nome do aplicativo e permissões solicitadas;
- protocolos de banco, plataforma, regulador e polícia.
Não edite os arquivos originais. Faça cópia segura e monte uma linha do tempo factual:
- quando ocorreu o primeiro contato e por qual canal;
- o que foi prometido;
- quais documentos e links foram enviados;
- qual valor foi solicitado;
- quem apareceu como beneficiário;
- quando ocorreu a transferência;
- quando o saque ou acesso foi bloqueado;
- quais cobranças adicionais apareceram;
- quais instituições foram contatadas depois e quais protocolos forneceram.
A linha do tempo não precisa interpretar intenção nem produzir acusação. Ela organiza acontecimentos verificáveis para que terceiros entendam a sequência sem depender apenas da memória da vítima.
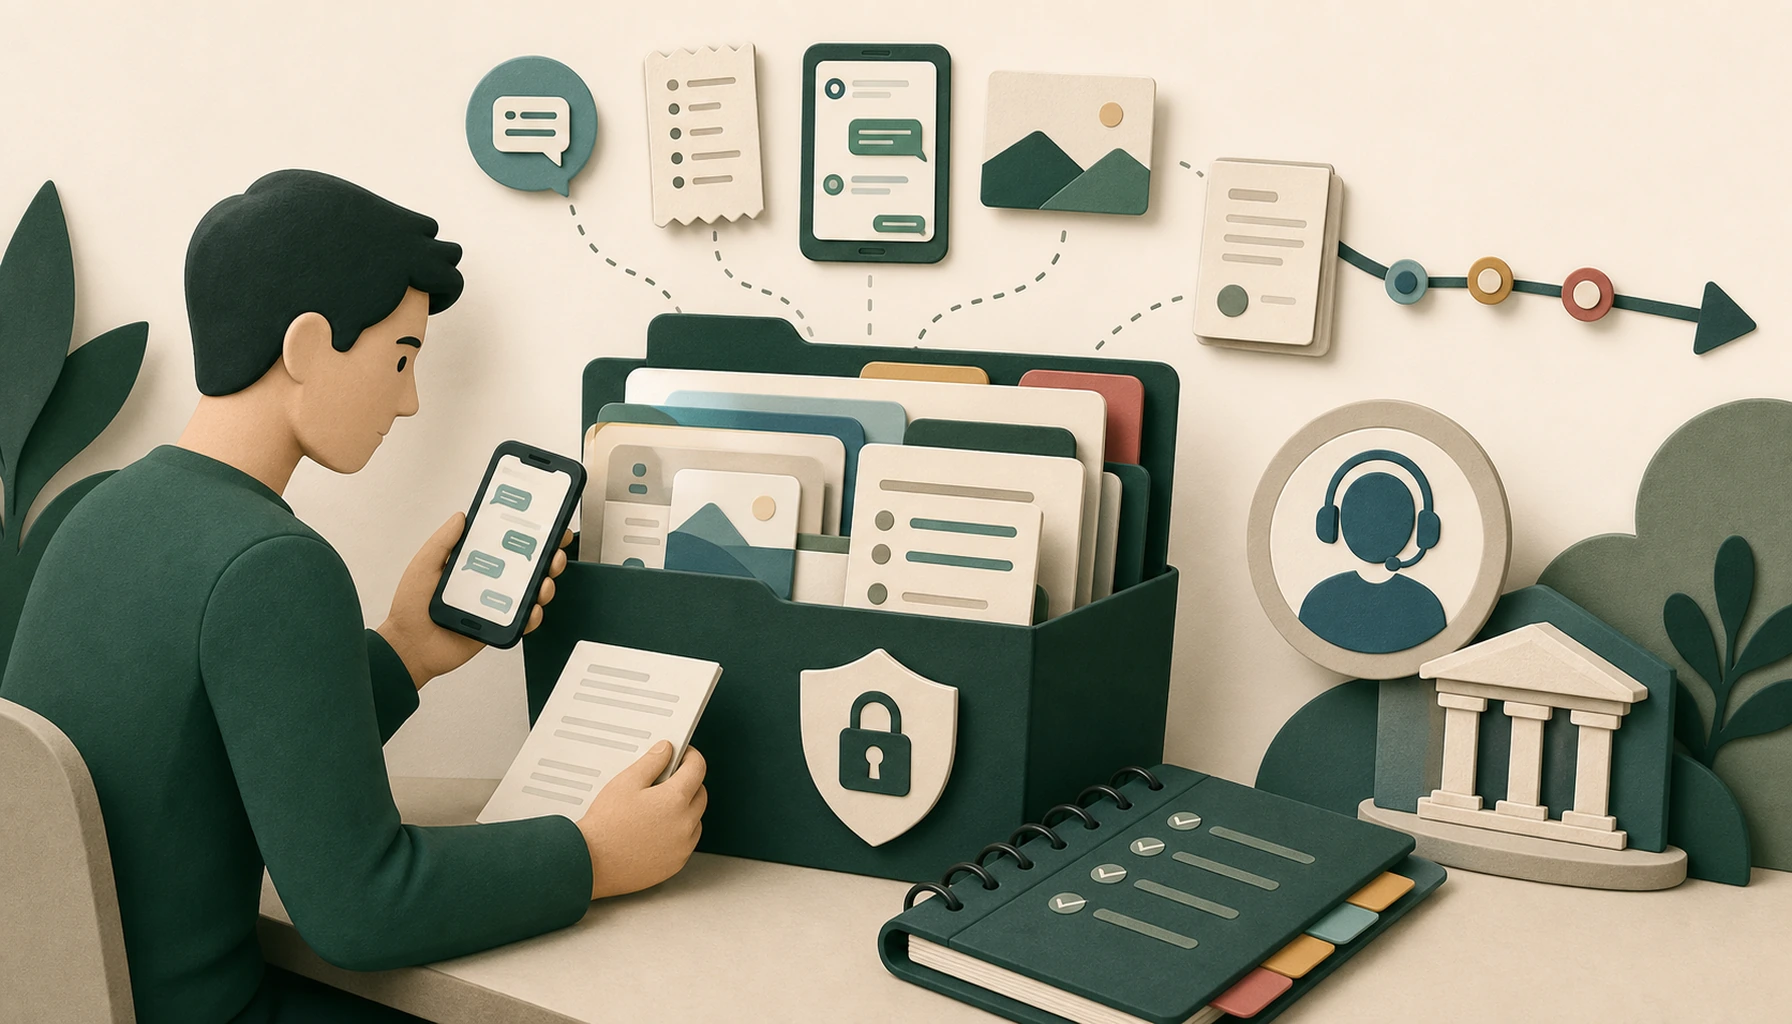
Preservar provas não significa investigar clandestinamente, invadir contas ou expor publicamente pessoas. Registre fatos e encaminhe-os a quem possui competência para analisar.
Se o dinheiro já saiu, a prioridade passa a ser contenção
Nos primeiros 15 minutos
- Interrompa novos pagamentos. Não pague taxa, seguro, imposto ou depósito adicional para liberar o valor anterior.
- Pare o acesso ao dispositivo. Desconecte qualquer sessão remota e não use o aparelho possivelmente comprometido para trocar senhas.
- Contate imediatamente o banco ou a plataforma. Solicite orientação, bloqueio ou contestação aplicável e guarde o protocolo.
- Em caso de Pix, pergunte sobre o MED. O Mecanismo Especial de Devolução pode ser aplicável a fraude, golpe ou coerção, mas não garante recuperação; o resultado depende do procedimento, da análise e da existência de recursos.
Nas primeiras horas
- Proteja as contas em um dispositivo confiável. Encerre sessões, troque senhas, revise dispositivos autorizados e ative autenticação em dois fatores.
- Remova o acesso remoto. Registre o nome do aplicativo e as permissões antes da remoção, sem continuar interagindo com o suspeito.
- Preserve e duplique as provas. Guarde a linha do tempo, os comprovantes e os protocolos em local seguro.
Depois de proteger contas e dispositivos
- Registre ocorrência. Inclua valores, datas, beneficiários, domínios e provas.
- Comunique o órgão competente. A CVM recebe reclamações e denúncias no âmbito do mercado sob sua supervisão; instituições financeiras são consultadas no Banco Central; fatos criminais devem ser comunicados às autoridades policiais.
- Avise a empresa cuja identidade foi clonada. Use o canal oficial, sem retornar à mensagem suspeita.
Rapidez aumenta a possibilidade de contenção, mas não permite prometer devolução. Também não existe um único órgão que resolva todas as dimensões do caso: banco, polícia, CVM, Banco Central, plataforma e Judiciário possuem papéis diferentes.
O golpe da recuperação encontra a vítima procurando uma saída
Depois da perda, alguém entra em contato dizendo ter localizado o dinheiro. Apresenta documento, brasão, nome de advogado ou suposta ordem internacional. Para devolver o valor, pede taxa antecipada.
O desespero cria uma segunda porta.
Serviços profissionais legítimos podem cobrar honorários. O problema não é a existência de cobrança por si só. É a impossibilidade de verificar identidade, competência, contrato, método, limites e destino do pagamento — especialmente quando há promessa de recuperação garantida.
Não envie novo dinheiro apenas para “desbloquear” o anterior. Se alguém se apresentar como advogado, confirme identidade e inscrição profissional nos canais oficiais da OAB. Confira também empresa, contrato, processo citado, autoridade mencionada, canal usado e beneficiário do pagamento. Nenhuma dessas verificações isoladas garante o resultado; elas mostram se o suposto serviço pode ser ligado a uma estrutura real.
Desconfie de recuperação garantida e de pedido de Pix em nome de órgão público. A promessa de que “o valor já foi localizado” não substitui documento verificável nem autoriza uma cobrança urgente.
Faça a Verificação em Duas Rotas
Quando surgir suspeita, reconstrua a cadeia para localizar a divergência e decidir o que precisa ser documentado. Preencha os dois lados sem copiar uma coluna para a outra:
| O que a oferta diz | O que confirmei sozinho |
|---|---|
| Empresa e CNPJ | Cadastro oficial consultado por mim |
| Nome do profissional | Vínculo confirmado com a instituição |
| Domínio e telefone | Endereço e contato encontrados fora da mensagem |
| Produto e retorno | Documento oficial, riscos e fonte econômica |
| Autorização | Atividade confirmada no regulador competente |
| Beneficiário | Nome e identificador coerentes com contrato e canal oficial |
| Custódia ou registro | Onde o ativo ou direito pode ser verificado |
| Regra de saque | Prazo, condições e cobranças documentadas |
Não atribua pontos. Uma divergência crítica em identidade, autorização, beneficiário ou custódia já justifica parar. Antes da transferência, a tabela impede o envio. Depois dela, mostra onde a rota mudou e quais provas precisam acompanhar a tentativa de contenção.
No caso de Patrícia, quase todos os dados da primeira coluna eram verdadeiros. A segunda rota revelou que o telefone não era do assessor, o domínio não pertencia à instituição e o beneficiário não havia sido autorizado.
Quase tudo certo ainda pode levar o dinheiro ao lugar errado
A mensagem de Patrícia parecia convincente porque não era inteiramente falsa. Nome, foto, empresa e CNPJ pertenciam ao mundo real. O golpe alterou as ligações entre esses elementos.
Depois da verificação, ela não precisou decidir se a foto havia sido copiada por inteligência artificial, se o criminoso estava no Brasil ou como havia obtido seus dados. Bastou confirmar que identidade, canal, oferta e pagamento não formavam a mesma cadeia.
Segurança não nasce de encontrar um detalhe verdadeiro. Nasce de testar se todos os detalhes críticos continuam coerentes quando você reconstrói o caminho por conta própria.
Uma fraude sofisticada não precisa inventar tudo. Às vezes, basta copiar quase tudo certo e mudar apenas o caminho por onde seu dinheiro vai sair.
Perguntas frequentes
CNPJ ativo significa que a oferta é legítima?
Não. Ele confirma dados cadastrais da empresa, não a identidade do contato, a autorização da atividade, o produto ou o beneficiário.
O que devo guardar como prova?
Mensagens, URLs, domínios, contratos, anúncios, dados do beneficiário, comprovantes, identificadores de transação, permissões de aplicativos e protocolos. Preserve os originais e organize uma linha do tempo.
O que fazer se instalei um aplicativo de acesso remoto?
Interrompa a sessão, use outro dispositivo confiável para proteger contas e senhas, registre o aplicativo e as permissões relevantes e contate imediatamente as instituições envolvidas.
Um saldo exibido no aplicativo comprova que o dinheiro existe?
Não. É preciso conseguir ligar o número a um ativo, direito, custodiante, devedor e caminho de saque verificáveis fora da própria tela.
O MED garante a devolução de um Pix?
Não. A recuperação depende do procedimento, da análise e da existência de recursos.
Como reconhecer um possível golpe da recuperação?
Promessa garantida, urgência, taxa para “desbloquear” valores e identidade não verificável são sinais importantes. Confirme profissional, empresa, contrato, processo citado, canal e beneficiário antes de qualquer pagamento.
Devo avisar a empresa cuja identidade foi clonada?
Sim. Faça isso pelo canal oficial. A comunicação pode ajudar a instituição a investigar o uso indevido da marca e alertar outras pessoas.
Posso acusar publicamente a empresa cujo CNPJ apareceu?
Evite acusação sem comprovação. A empresa real pode ter sido clonada. Preserve fatos e comunique autoridades e a própria instituição.
Fontes oficiais para continuar estudando
Orientações e canais conferidos em 3 de setembro de 2026.