Como identificar golpes financeiros, pirâmides e promessas de ganho fácil
O saldo apareceu na tela às 9h17:
R$ 500 depositados. R$ 620 exibidos. R$ 100 sacados.
Até ali, tudo parecia confirmar a história. O anúncio usava o rosto de uma pessoa conhecida. O site tinha gráficos, área do cliente e atendimento por mensagem. O “analista” explicava cada passo. E o saque de R$ 100 realmente chegou à conta.
Então veio a proposta seguinte: depositar R$ 20 mil antes das 18 horas para entrar numa operação “protegida contra perdas”. Se o dinheiro não fosse enviado naquele dia, a oportunidade desapareceria.
É nesse momento que muita gente procura um erro grosseiro: português ruim, endereço estranho, promessa absurda ou tela malfeita. Mas o detalhe mais importante pode estar em outro lugar. Todas as confirmações vieram pelo caminho montado por quem queria receber o dinheiro.
O vídeo levou ao formulário. O formulário levou ao atendente. O atendente forneceu o site. O site exibiu o lucro. E o próprio atendente orientou o primeiro saque.
O saque prova que R$ 100 voltaram. Não prova de onde vieram os R$ 120 exibidos como ganho, se houve investimento real, quem custodia o dinheiro, se a empresa está autorizada a oferecer aquele serviço nem se os R$ 20 mil poderão ser retirados depois.
Essa é a descoberta central deste artigo: uma oferta pode parecer confirmada e ainda assim permanecer sem verificação independente.
O golpe tenta manter você dentro do caminho que ele preparou
Uma fraude bem construída não depende de uma única mentira. Ela cria uma sequência em que cada etapa parece confirmar a anterior.
O anúncio empresta confiança de uma pessoa ou marca conhecida. O contato rápido reduz o tempo para pesquisar. O falso profissional usa termos do mercado e responde às dúvidas mais fáceis. A plataforma mostra um saldo crescente. Um pequeno saque reduz a desconfiança. Só depois aparece o pedido que realmente importa.
Esse funcionamento se parece menos com uma placa falsa isolada e mais com uma rota fechada. Você recebe o endereço, entra pela porta indicada, fala com a pessoa apresentada e consulta o documento que ela mesma forneceu. Há várias confirmações, mas todas dependem da mesma fonte.
A forma de quebrar esse controle é sair da rota.
Se alguém afirma representar uma instituição, não confirme a identidade usando o telefone enviado na mensagem. Localize a instituição em cadastro oficial ou digite você mesmo o endereço conhecido. Depois, pergunte pelo profissional, pelo produto e pela oferta.
Se o contato diz que determinado CNPJ pertence ao negócio, confira o cadastro — mas não pare nele. Um CNPJ pode existir e não ter autorização para oferecer a atividade apresentada. Também pode pertencer a uma empresa real cuja identidade foi copiada por terceiros.
Se o pagamento será feito por Pix ou transferência, leia o nome do beneficiário antes de confirmar. Um nome diferente não prova sozinho que há fraude, pois algumas estruturas legítimas usam prestadores e contas específicas. Mas a divergência precisa de explicação verificável obtida fora do atendimento que pediu o dinheiro.
A pergunta útil deixa de ser “isso parece verdadeiro?” e passa a ser: esta história continua igual quando eu reconstruo cada ligação por conta própria?
A pressão não serve apenas para apressar; ela impede a comparação
“A janela fecha hoje.”
“Há somente três vagas.”
“Se sair da chamada, perde a proteção.”
“Não conte a ninguém antes de concluir o cadastro.”
Essas frases podem aparecer junto de uma oferta financeira, de um falso suporte ou de uma suposta investigação. O mecanismo é semelhante: colocar a decisão num ritmo em que consultar outra pessoa pareça perigoso, desnecessário ou caro.
Prazos reais existem. Uma oferta legítima pode terminar, um preço pode mudar e um processo pode ter horário. Isso não obriga uma instituição séria a esconder riscos, impedir a leitura de documentos ou bloquear uma confirmação independente.
Imagine um contrato comercial apresentado às 17h50 com a exigência de assinatura às 18h. O prazo pode ser verdadeiro. Mesmo assim, assinar sem verificar contraparte, obrigação e pagamento continua sendo uma escolha separada. Perder uma oportunidade que não pôde ser compreendida é diferente de perder dinheiro numa decisão que não pôde ser verificada.
Na prática, a pausa precisa ter ações concretas:
- não compartilhar senha, código, token ou tela;
- não instalar aplicativo de acesso remoto;
- não fazer transferência enquanto estiver numa ligação orientada pelo recebedor;
- não clicar no novo link enviado para “confirmar a segurança”;
- anotar nome, instituição, produto, domínio e beneficiário;
- refazer a consulta por canais independentes;
- pedir uma segunda leitura a alguém que não participa da oferta.
Um número extraordinário exige uma explicação igualmente sólida
Considere uma oferta hipotética de 5% ao mês, fixa e sem risco.
R$ 10 mil, reinvestidos nessa taxa por doze meses, apareceriam como aproximadamente R$ 17.958 antes de impostos e custos. O ganho se aproximaria de 80% no ano.
O cálculo, sozinho, não prova fraude. Retornos altos podem ocorrer em ativos arriscados e períodos específicos. O problema é a combinação apresentada: retorno elevado, constante, rápido, líquido, disponível e protegido contra perdas — tudo ao mesmo tempo.
Cada vantagem normalmente cobra alguma condição. Retorno esperado maior costuma acompanhar risco maior. Liquidez pode limitar remuneração. Garantia tem fonte, regra e limite. Resultado variável não deveria ser apresentado como obrigação fixa apenas porque a tela repete o mesmo percentual.
Por isso, transformar a promessa em dinheiro muda a conversa. “5% ao mês” pode soar como uma porcentagem isolada. “R$ 10 mil virariam quase R$ 18 mil em um ano” obriga a perguntar:
- qual atividade econômica produziria esse resultado;
- quem assume as perdas quando a estratégia falha;
- onde os ativos ficam custodiados;
- quem audita ou confirma as operações;
- quais custos e tributos foram omitidos;
- por que o ofertante precisa captar de você se dispõe de uma estratégia tão previsível;
- qual documento cria a obrigação e qual autoridade supervisiona a atividade.
Uma estratégia complexa pode exigir estudo. Não pode usar complexidade como licença para esconder produto, risco, custodiante e destino do dinheiro.
Pirâmide e Ponzi podem pagar no começo — e isso faz parte do problema
Um pagamento inicial parece incompatível com a ideia de golpe. Se o dinheiro voltou, de onde viria a fraude?
Em estruturas insustentáveis, pagar algumas pessoas no começo pode ser justamente o que cria confiança para captar valores maiores.
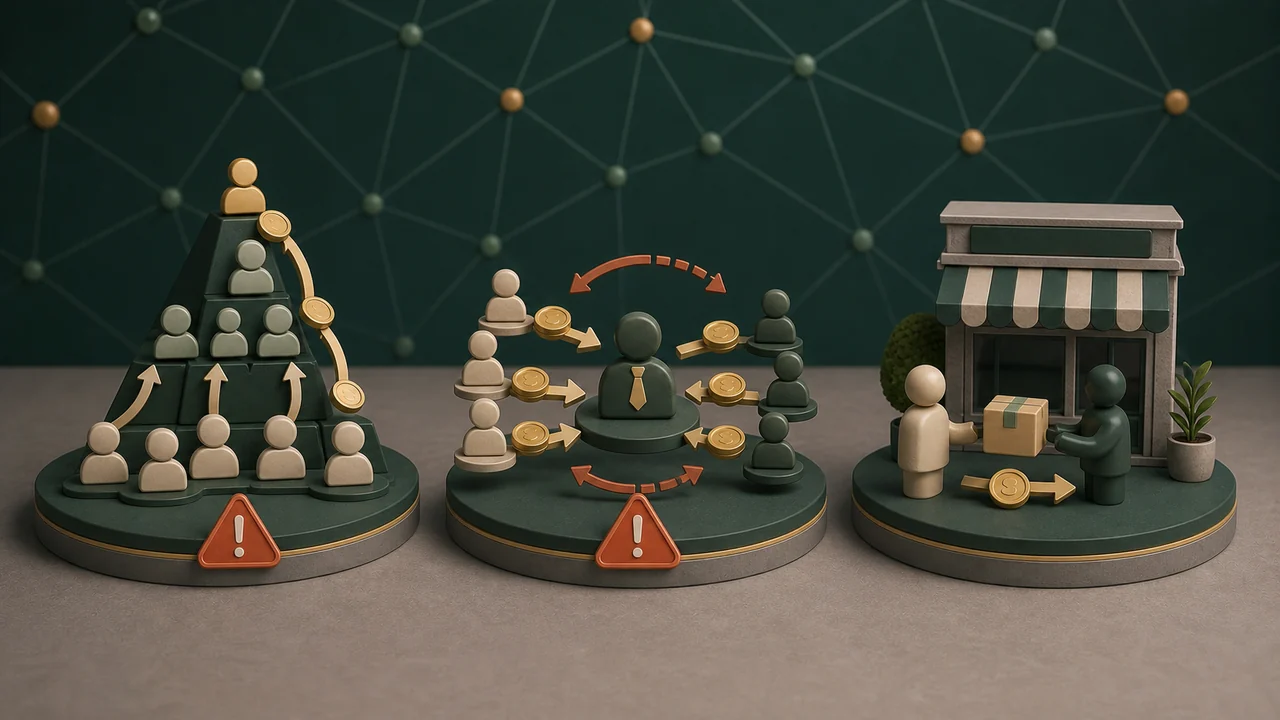
Numa pirâmide, a expansão costuma depender do recrutamento. Participantes entram com recursos e são incentivados a trazer novos membros. A base precisa crescer continuamente para sustentar pagamentos e comissões, o que não pode continuar indefinidamente.
Num esquema Ponzi, a aparência pode ser a de um investimento administrado por um operador. O participante não precisa recrutar diretamente. O responsável afirma gerar resultados e usa recursos de entradas novas para pagar resgates ou rendimentos anteriores.
As formas podem se misturar, e nem toda fraude usa esses nomes. O ponto econômico é acompanhar a origem do pagamento.
| Pergunta | Estrutura dependente de novas entradas | Atividade legítima verificável |
|---|---|---|
| De onde vem o dinheiro pago? | Principalmente de novos participantes ou depósitos | De vendas, serviços, juros, aluguéis, lucros ou outra atividade identificável |
| O crescimento precisa continuar? | A entrada de recursos novos é essencial para manter pagamentos | A operação pode ter riscos e prejuízos, mas não depende de recrutamento infinito |
| A atividade pode ser conferida? | Estratégia vaga, secreta, falsificada ou secundária | Produto, custos, contraparte, custódia e riscos podem ser investigados |
| O primeiro saque prova sustentabilidade? | Não; pode ser financiado por dinheiro recém-captado | Também não prova qualidade, mas pode ser ligado a uma operação documentada |
Marketing multinível não é automaticamente pirâmide. Uma operação pode remunerar vendas reais e ainda exigir análise de produto, demanda, estoques, custos e regras de remuneração. O alerta cresce quando o ganho depende principalmente de taxa de entrada, compra obrigatória ou recrutamento, e não do consumo real por clientes fora da estrutura.
Identidade real, autorização e oferta são três verificações diferentes
Suponha que o anúncio use o nome de uma corretora existente. A pesquisa encontra CNPJ, endereço e autorização. A oferta está confirmada?
Ainda não.
Você confirmou que a empresa existe. Falta confirmar se o domínio, o telefone, o profissional, o produto e o beneficiário pertencem realmente a ela.
Golpistas podem copiar logotipo, fotografia, linguagem, documentos públicos e até o nome de profissionais registrados. Também podem registrar endereços eletrônicos muito parecidos, mudando uma letra, acrescentando um hífen ou usando outra terminação.
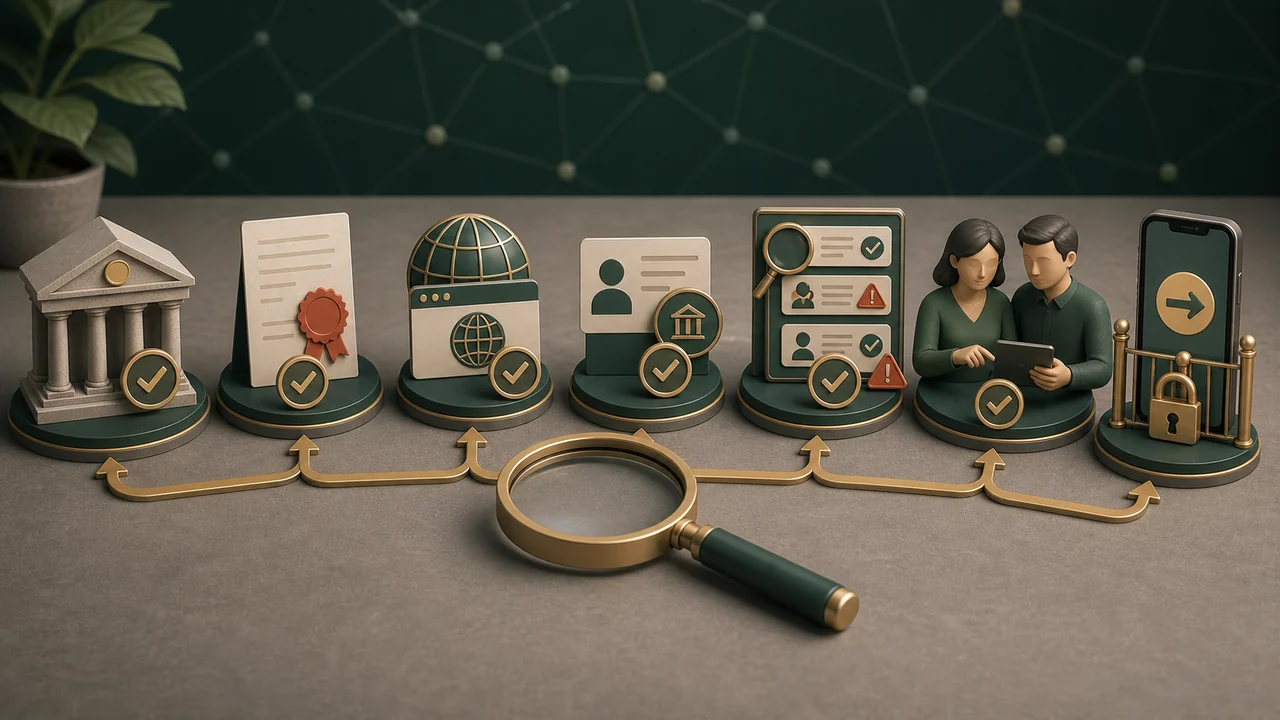
Faça a verificação em camadas:
- Instituição: ela aparece no cadastro da autoridade responsável pela atividade apresentada?
- Contato: o telefone, e-mail ou domínio usado na conversa aparece nos canais oficiais encontrados de forma independente?
- Profissional: a instituição confirma que aquela pessoa atua em seu nome e oferece aquele serviço?
- Produto ou oferta: há documento, risco, regra de saque, custo, custodiante e responsável identificáveis?
- Pagamento: o beneficiário faz sentido e é confirmado pela instituição no canal oficial?
Estar num cadastro não é selo de rentabilidade nem garantia de ausência de problemas. A consulta responde uma pergunta limitada: aquela instituição ou pessoa possui o registro ou autorização informados? A qualidade e a adequação da oferta continuam exigindo análise.
Também vale procurar alertas de atuação irregular. A ausência de um nome numa lista não prova legitimidade, porque golpes novos podem ainda não ter sido identificados. A presença, porém, é um sinal objetivo para interromper a operação e seguir a orientação da autoridade.
O teste mais útil é refazer a oferta sem a ajuda do ofertante
Em vez de tentar decidir apenas pela aparência, use um teste de independência.
Pegue uma folha e escreva cinco linhas:
- quem afirma oferecer;
- o que exatamente está sendo oferecido;
- onde o dinheiro ou ativo ficará;
- para quem o pagamento será enviado;
- como e quando o valor poderá voltar.
Depois, tente reconstruir cada resposta sem clicar em nenhum link recebido na conversa.
Procure a instituição nos cadastros oficiais adequados. Entre no site por endereço obtido na consulta. Ligue para o canal divulgado ali. Pergunte se o domínio, o contato, o profissional e o produto pertencem à instituição. Compare o beneficiário antes da transferência. Pesquise alertas oficiais e registre divergências.
O método não exige que você prove juridicamente a fraude. A decisão anterior ao pagamento é mais simples: existem informações independentes e coerentes suficientes para assumir o risco?
Se o atendente reage à verificação com agressividade, nova urgência, pedido de sigilo ou outro link “mais seguro”, a tentativa de impedir a saída do circuito se torna parte da evidência.
Se o dinheiro já saiu, a prioridade muda de análise para contenção
Depois de uma transferência suspeita, é comum perder tempo tentando convencer o atendente a devolver o valor ou obter uma confissão. Enquanto isso, contas, dispositivos e evidências podem continuar expostos.
Aja pelo canal oficial da sua instituição financeira o mais rápido possível. No caso de Pix envolvendo fraude, golpe ou coerção, o Banco Central orienta acionar o Mecanismo Especial de Devolução, o MED, pelo aplicativo da instituição. O mecanismo não garante recuperação: a devolução depende do procedimento, da análise e da existência de recursos que possam ser bloqueados ou devolvidos.
Além do contato financeiro:
- interrompa conversas e novos pagamentos;
- preserve prints, números, e-mails, comprovantes, chaves Pix, domínios e horários;
- altere senhas se houve compartilhamento ou acesso;
- encerre sessões e remova aplicativos de acesso remoto;
- comunique a instituição ou marca cuja identidade foi utilizada;
- registre a ocorrência nos canais públicos adequados;
- avise pessoas próximas se o golpista puder usar seu perfil para abordá-las.
Se cartão, documento, senha ou dispositivo também foram expostos, a contenção precisa alcançar esses pontos. O problema pode ser maior que a transferência já realizada.
Evite culpar quem caiu no golpe. Vergonha atrasa pedidos de ajuda e protege quem continua manipulando. As perguntas mais úteis são: o que ainda está em risco, quais contas precisam ser protegidas e quais evidências podem ser preservadas?
O golpe da recuperação começa quando a vítima ainda procura uma saída
Depois da perda, pode surgir outra pessoa prometendo recuperar o dinheiro mediante taxa, imposto, caução ou pagamento para “desbloquear” valores.
Ela pode dizer que trabalha para banco, autoridade, escritório internacional, empresa de rastreamento ou grupo de vítimas. Às vezes conhece detalhes do caso porque os dados foram compartilhados entre fraudadores ou retirados da exposição pública da vítima.
Não envie novo dinheiro para liberar o anterior. Se alguém menciona processo, investigação ou autoridade, procure diretamente o órgão citado por um canal oficial e confirme a existência do procedimento e da pessoa responsável.
Serviços profissionais legítimos podem ter honorários. Isso não transforma qualquer cobrança antecipada em fraude. A diferença continua sendo verificabilidade: identidade, competência, contrato, canal e procedimento precisam existir fora da história contada pelo novo contato.
A tela dos R$ 620 agora conta outra história
Voltemos ao começo.
O depósito de R$ 500 aconteceu. O painel mostrou R$ 620. O saque de R$ 100 chegou. Nenhum desses fatos, isoladamente, prova que o saldo restante existe, que o ganho veio de uma operação real ou que um depósito de R$ 20 mil estará protegido.
A decisão muda quando a pessoa deixa de perguntar se o site parece profissional e começa a reconstruir a oferta fora dele.
Ela consulta a instituição na CVM ou no Banco Central, conforme a atividade. Refaz o contato pelo canal oficial. Confirma o domínio e o profissional. Pergunta onde os ativos ficam e quem é o beneficiário. Converte a promessa em reais. Não aceita que o prazo de uma oportunidade elimine o tempo mínimo de verificação.
Talvez a oferta seja legítima e a verificação confirme a história. Talvez surja uma divergência que impeça a transferência. O método não promete eliminar todo risco. Ele devolve à pessoa algo que a fraude tentou controlar: o caminho usado para decidir.
Perguntas frequentes
Retorno alto significa necessariamente golpe?
Não. Retornos altos podem ocorrer junto de riscos altos. O alerta está na combinação de ganho elevado, rápido, constante ou garantido com pouca explicação sobre produto, risco, custódia, liquidez e responsável.
Um primeiro saque prova que a plataforma é legítima?
Não. Prova apenas que aquele valor foi pago. O saque pode ser usado para criar confiança e estimular um depósito maior. Verifique a origem do resultado, a instituição, a custódia e as regras de retirada por fontes independentes.
Um CNPJ válido confirma a oferta?
Não. O CNPJ confirma a existência cadastral de uma pessoa jurídica, não que o contato represente essa empresa nem que ela esteja autorizada a oferecer determinada atividade. Confirme registro, canal, profissional, produto e beneficiário.
Toda empresa não encontrada na CVM é irregular?
Não. A CVM supervisiona atividades específicas do mercado de valores mobiliários. Bancos e instituições de pagamento, por exemplo, podem depender de consulta ao Banco Central. Primeiro identifique a atividade e depois consulte a autoridade adequada.
Marketing multinível é sempre pirâmide?
Não. O ponto é investigar se a remuneração depende principalmente de vendas reais a consumidores ou da entrada e do recrutamento contínuo de participantes. Taxas, compras obrigatórias e ausência de demanda externa merecem atenção.
Posso confiar num perfil verificado de rede social?
O selo pode ajudar a identificar uma conta dentro daquela plataforma, mas não confirma sozinho uma oferta financeira, um produto, um domínio externo ou o beneficiário do pagamento. Refaça a verificação nos canais oficiais da instituição.
O MED garante a devolução de um Pix feito num golpe?
Não. O MED é um mecanismo para casos de fraude, golpe ou coerção, mas a recuperação depende do procedimento e da existência de recursos. Acione sua instituição imediatamente pelo canal oficial.
Quem perdeu dinheiro deve pagar uma taxa para recuperá-lo?
Não envie valores a um contato desconhecido para “desbloquear” o dinheiro. Confirme qualquer profissional, autoridade, processo e contrato por canais independentes. A promessa de recuperação pode ser uma segunda fraude.
Fontes e referências oficiais
As orientações operacionais foram verificadas em fontes públicas brasileiras em 2 de setembro de 2026. Regras, endereços e canais podem mudar; consulte as páginas oficiais antes de agir.