Análise de empresas
Como analisar uma empresa de tecnologia antes de investir
Uma empresa de tecnologia anunciou crescimento de receita de 30%. A apresentação destacava novos clientes, mercado em expansão e um produto que parecia cada vez mais indispensável.
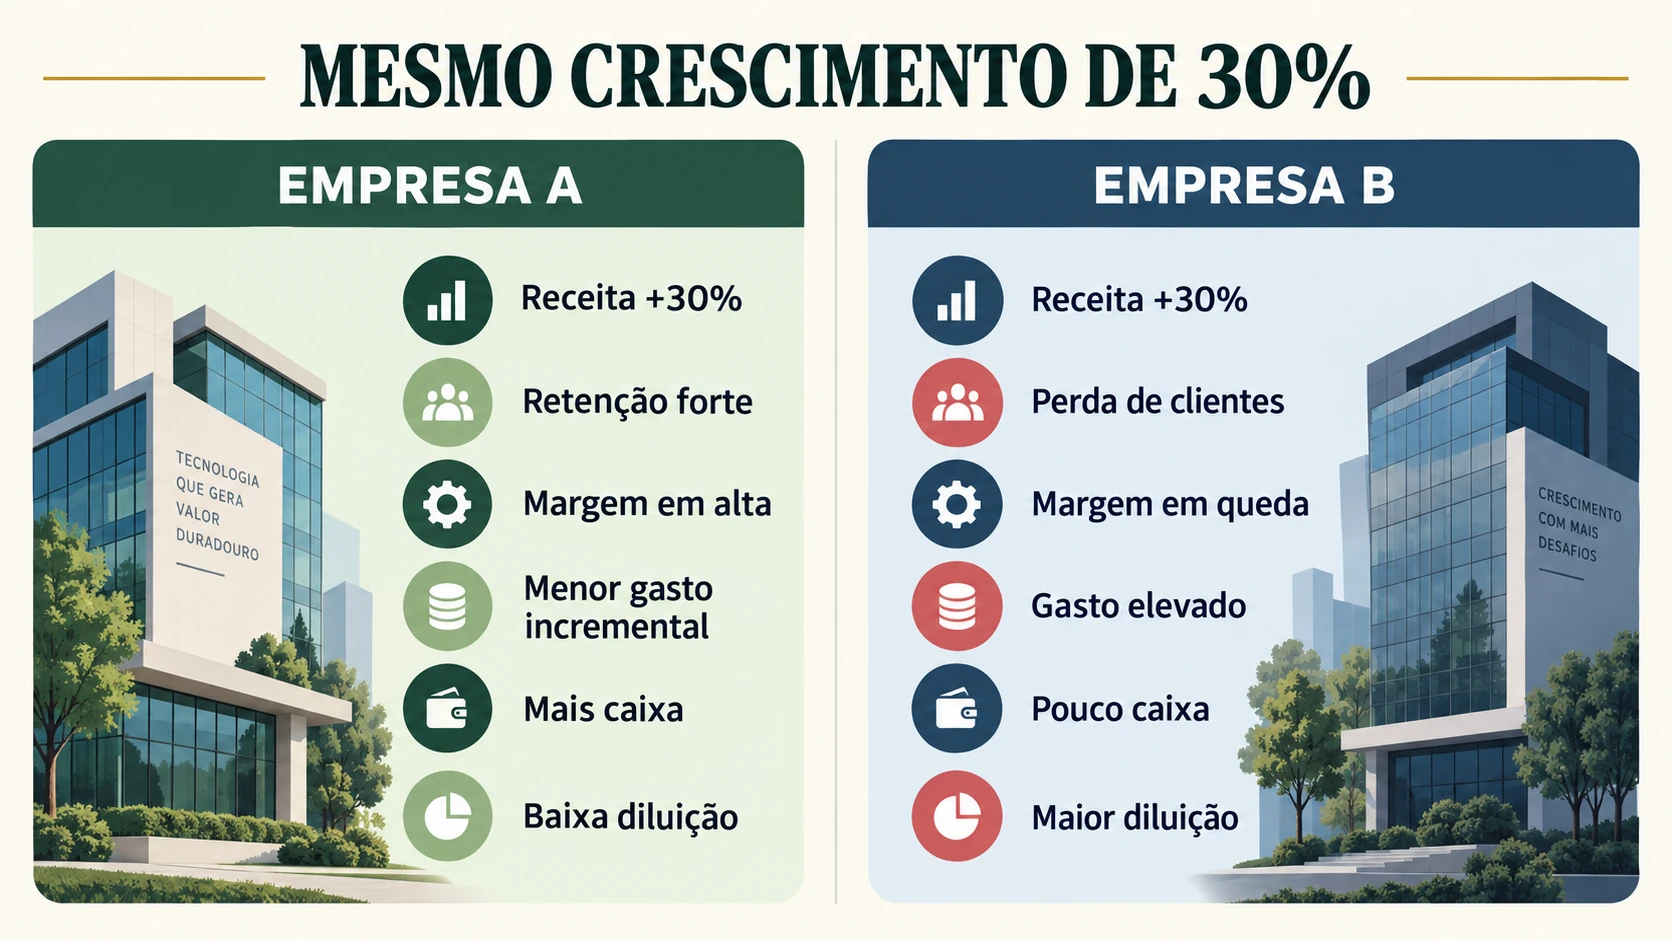
Outra empresa do mesmo setor também cresceu aproximadamente 30%.
À primeira vista, as duas pareciam disputar a mesma oportunidade. Quando os números foram ligados ao funcionamento dos negócios, porém, surgiram histórias diferentes.
A primeira retinha clientes, ampliava a margem bruta, gerava mais caixa e precisava gastar proporcionalmente menos para conquistar o próximo real de receita. Tinha caixa superior à dívida e o número de ações crescia pouco.
A segunda gastava quase todo o avanço da receita em vendas e marketing, perdia contratos antigos, apresentava medidas ajustadas mais favoráveis que o resultado contábil e remunerava parte relevante da equipe com novas ações. O produto podia ser bom. A economia do negócio ainda precisava provar que era sustentável.
Se ambas cresceram 30%, por que podem representar investimentos tão diferentes?
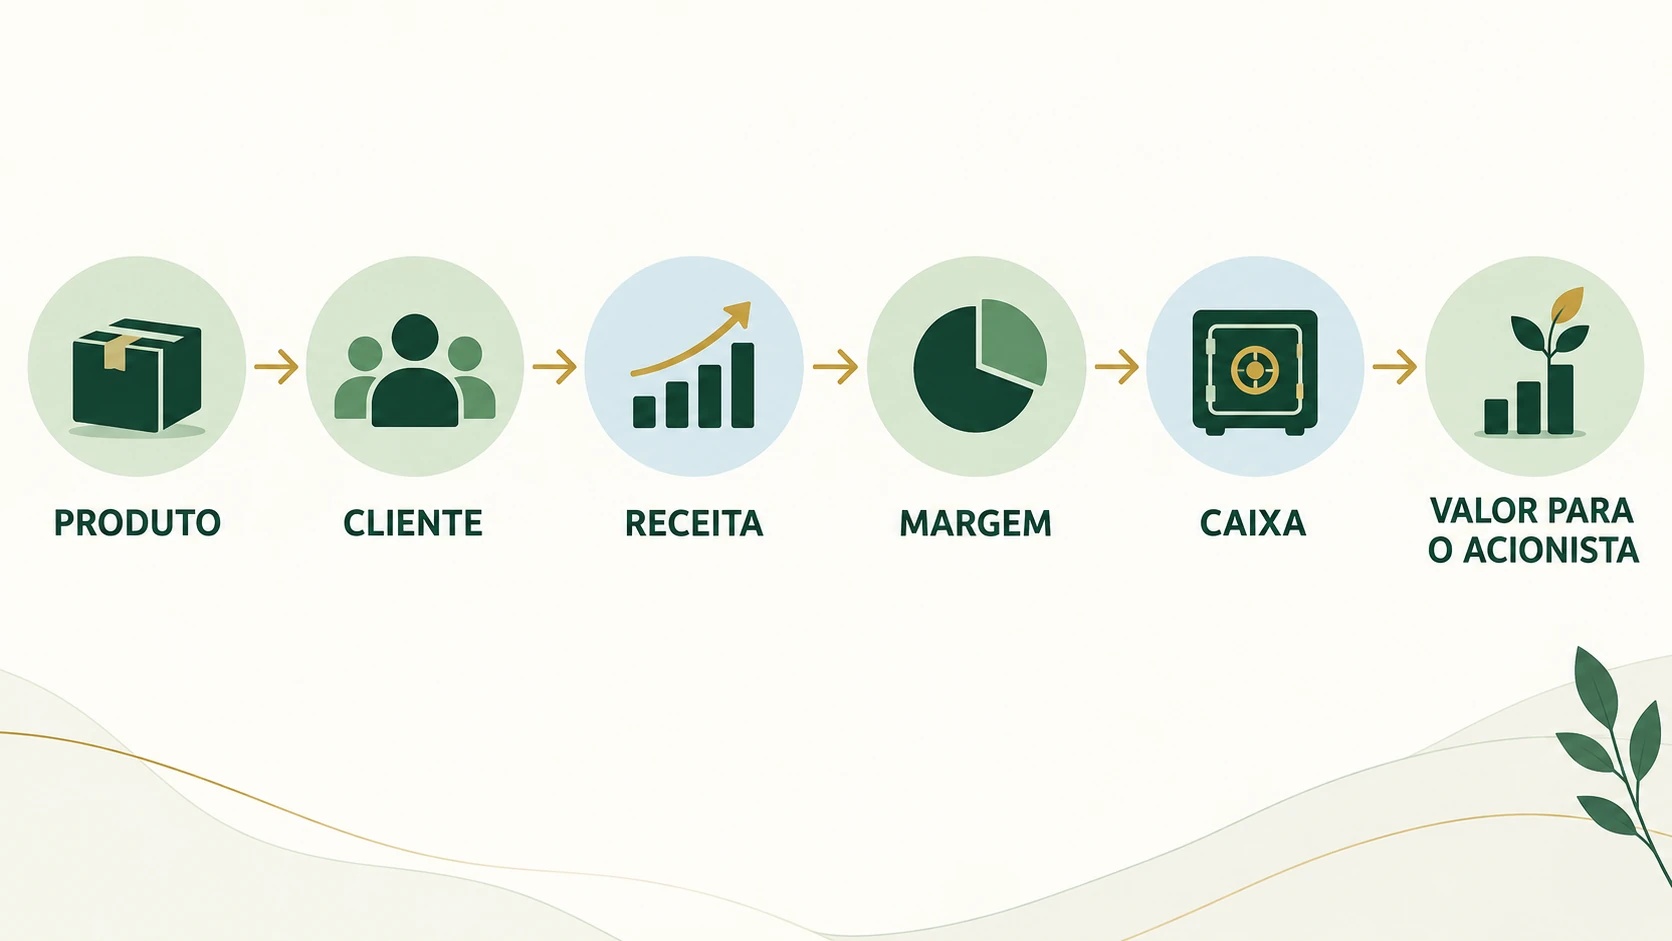
Porque crescimento é apenas uma linha da análise. Antes de investir em uma empresa de tecnologia, é preciso descobrir como ela transforma produto em cliente, cliente em receita, receita em margem, reinvestimento em caixa e caixa em valor por ação. Depois, ainda falta perguntar quanto desse futuro já está embutido no preço.
Comece pelo modelo de negócio, não pelo rótulo “tecnologia”
“Empresa de tecnologia” reúne negócios muito diferentes. Uma companhia pode vender software por assinatura, publicidade, chips, equipamentos, infraestrutura em nuvem, serviços, licenças ou espaço em um marketplace. Também pode combinar vários desses modelos.
Os indicadores mais úteis mudam conforme esse modelo. Uma empresa SaaS, uma fabricante de semicondutores e uma plataforma de publicidade exigem perguntas específicas, embora o raciocínio central — negócio, clientes, caixa, vantagem competitiva e preço — continue aplicável a todas elas.
Essa diferença determina quem paga, quando a receita aparece, quais custos acompanham o crescimento e quanto capital será necessário.
Uma rede social pode ter milhões de usuários e receber de anunciantes. Uma plataforma empresarial pode ter poucos clientes, mas contratos elevados e recorrentes. Um fabricante de hardware ainda precisa financiar estoque, fábricas e distribuição.
Por isso, número de usuários não é sinônimo de receita — e receita não é sinônimo de lucro. Antes de abrir uma planilha, tente responder:
- o que a empresa entrega;
- quem efetivamente paga;
- como o preço é definido;
- com que frequência o pagamento ocorre;
- quanto a receita depende de poucos clientes, produtos ou parceiros;
- por que o cliente permanece;
- o que ele precisaria fazer para trocar de fornecedor.
Receita recorrente pode tornar o resultado mais previsível, mas não é automaticamente superior. Uma assinatura facilmente cancelada pode ser menos resistente que a venda frequente de um equipamento essencial. O formato da cobrança ajuda; o comportamento do cliente confirma.
Crescer 30% ainda não explica de onde veio o crescimento
Receita pode aumentar com novos clientes, expansão dos contratos existentes, reajuste de preços, lançamento de produtos, entrada em outros mercados ou aquisição de concorrentes. As fontes podem coexistir, mas produzem consequências diferentes.
Considere uma empresa cuja receita passe de R$ 1 bilhão para R$ 1,3 bilhão. Se o número de clientes ficou estável e quase todo o avanço veio de reajustes, pergunte quanto poder de preço ainda existe e como os clientes reagirão na próxima renovação.
Outra empresa também chega a R$ 1,3 bilhão, porém conquistou clientes, manteve os antigos e vendeu módulos adicionais para parte deles. A composição parece mais distribuída. Ainda assim, falta descobrir quanto ela gastou para conquistar essa expansão e se os novos contratos possuem a mesma qualidade dos antigos.
Crescimento por aquisição pode ampliar mercado, mas também consumir caixa, elevar dívida, emitir ações e criar dificuldades de integração. Acompanhe o capital necessário e o retorno produzido.
O guia Como analisar uma ação: reconstrua a empresa antes de julgar o preço aprofunda a ligação entre demonstrações, dívida, retorno sobre capital e preço. Aqui, o foco é observar como características frequentes dos negócios de tecnologia alteram essa reconstrução.
Receita recorrente só é valiosa se o cliente continuar
Empresas de assinatura costumam divulgar ARR e MRR — receita recorrente anualizada e receita recorrente mensal —, além de churn, que mede perdas ou cancelamentos segundo a definição adotada pela companhia. Os nomes mudam, mas as perguntas são simples: qual receita recorrente existe hoje, quanto foi perdido e quanto os clientes que permaneceram passaram a gastar?
Imagine uma companhia começando o ano com R$ 100 milhões em receita recorrente. Ao longo do período, cancelamentos retiram R$ 8 milhões e reduções de contrato retiram R$ 4 milhões. Clientes antigos compram R$ 22 milhões em serviços adicionais.
Antes de contar clientes novos, a base termina equivalente a R$ 110 milhões. A retenção líquida de receita seria de 110%. Isso indica que a expansão dos clientes mantidos compensou perdas e reduções.
Se a mesma empresa perdesse R$ 20 milhões e não conseguisse ampliar contratos, precisaria conquistar pelo menos esse valor em clientes novos apenas para voltar ao ponto de partida. A receita total ainda poderia crescer, mas dependeria de uma esteira de aquisição cada vez mais exigente.
Leia a definição usada pela companhia, compare períodos com a mesma metodologia e procure mudanças na explicação. Retenção forte é útil; concentração ou descontos elevados podem mudar sua qualidade.
A margem bruta mostra o que sobra antes de sustentar toda a empresa
Margem bruta é a parcela da receita que permanece depois dos custos diretamente associados à entrega do produto ou serviço. Ela ajuda a enxergar a economia básica do que foi vendido, antes de despesas como vendas, pesquisa, administração, juros e impostos.
O nível considerado normal depende do modelo. Software distribuído digitalmente pode alcançar margem elevada. Hardware incorpora componentes, fabricação e logística. Nuvem exige infraestrutura. Semicondutores podem combinar pesquisa intensa, ciclos de demanda e custos industriais. Marketplaces ainda podem reconhecer receita de forma bruta ou apenas pela comissão, conforme sua atuação na transação.
Compare, portanto, a empresa com seu próprio histórico e com negócios realmente semelhantes.
Suponha que duas companhias aumentem a receita em 25%. A primeira mantém margem bruta de 80%. A segunda sai de 70% para 55%. A queda não produz uma condenação automática, mas exige explicação: descontos, infraestrutura, mudança no mix, concorrência, custo temporário de expansão ou rentabilidade estruturalmente menor?
Margem bruta não mostra sozinha quanto a companhia gasta para vender, desenvolver o produto e administrar a operação.
Quanto a empresa precisa gastar para gerar o próximo real de receita?
Crescimento eficiente não significa cortar todo investimento. Significa entender a relação entre o gasto adicional e o resultado que ele procura produzir.
A Empresa A aumenta a receita em R$ 200 milhões enquanto vendas e marketing crescem R$ 40 milhões. A Empresa B consegue os mesmos R$ 200 milhões, mas acrescenta R$ 180 milhões nessa despesa.
O primeiro caso parece mais eficiente. Ainda assim, seria precipitado encerrar a análise. A Empresa B pode estar lançando um produto, entrando em outro país ou construindo um canal que produzirá receita durante vários anos. A Empresa A pode estar apenas colhendo uma base madura sem preparar a próxima etapa.
Observe a eficiência incremental por vários períodos. O gasto cria contratos duradouros e expansão ou apenas substitui clientes perdidos? Vendas e marketing crescem menos que a receita à medida que o negócio ganha escala?
O CAC — custo de aquisição de clientes — pode ajudar, desde que a definição seja consistente. A pergunta econômica continua sendo: quanto a empresa investe, por quanto tempo e qual receita ou margem sustenta com isso?
Lucro e caixa registram momentos diferentes da mesma operação
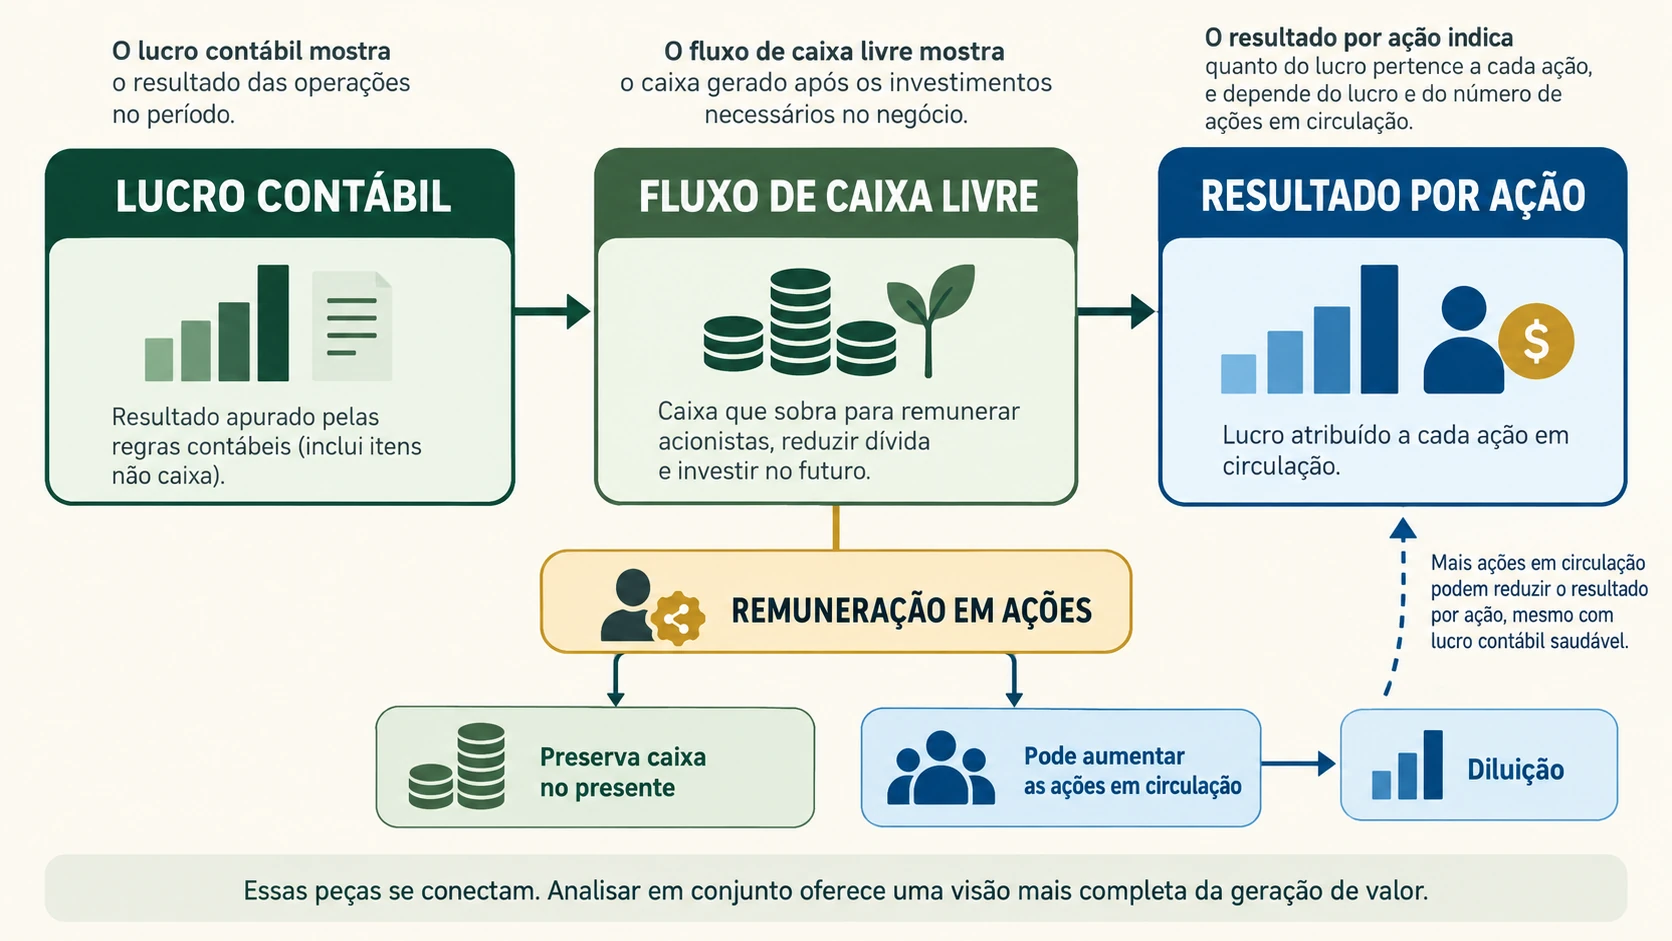
Lucro líquido é resultado contábil. Fluxo de caixa operacional acompanha entradas e saídas ligadas à atividade. Depois dos investimentos necessários em equipamentos, infraestrutura e sistemas — o capex — chega-se a uma aproximação do fluxo de caixa livre.
Uma empresa pode reconhecer receita antes de receber todo o dinheiro. Pode apresentar lucro e, ao mesmo tempo, consumir caixa com contas a receber, expansão de infraestrutura ou pagamentos antecipados a fornecedores.
Outra pode mostrar lucro contábil menor por depreciação ou por despesas reconhecidas agora, enquanto os clientes pagam assinaturas antecipadamente e o caixa operacional melhora. Isso não torna o caixa automaticamente “melhor” que o lucro; mostra que as demonstrações precisam ser reconciliadas.
Pergunte se a diferença vem de capital de giro, cobrança antecipada, aquisição de clientes, investimentos ou aquisições; se é temporária; e quanto do capex mantém ou amplia a operação.
Como o fluxo de caixa livre pode ter definições diferentes, refaça a conta e confira os itens incluídos ou excluídos.
Remuneração em ações preserva caixa, mas pode diluir o acionista
Empresas de tecnologia usam ações e opções para contratar, reter e alinhar profissionais. A prática reduz a saída imediata de caixa e pode vincular parte da remuneração ao valor futuro da companhia. Ao mesmo tempo, transfere valor econômico aos beneficiários e pode aumentar o número de ações.
Imagine uma empresa com fluxo de caixa livre divulgado de US$ 500 milhões e stock-based compensation — remuneração baseada em ações — de US$ 400 milhões. Não é correto chamar o caixa de falso nem subtrair mecanicamente um número do outro. A despesa não exigiu naquele momento o mesmo desembolso de um salário em dinheiro. Mas também não é gratuita para quem já possui ações.
Novas ações reduzem a fração representada pelas existentes. Recompras podem reduzir a diluição ou apenas compensar emissões.
Por isso, acompanhe:
- a evolução das ações básicas e diluídas em circulação;
- a remuneração em ações como proporção da receita;
- o fluxo de caixa livre total e por ação;
- o valor gasto em recompras;
- a redução efetiva — ou não — do número de ações.
Receita e caixa podem crescer enquanto o resultado por ação avança muito menos. O acionista possui uma fração do negócio.
Tecnologia boa não é automaticamente vantagem competitiva
Uma funcionalidade útil pode ser copiada. Uma patente pode perder relevância. Uma liderança inicial pode atrair concorrentes. A vantagem competitiva precisa aparecer no comportamento de clientes e na economia do negócio.
Ela pode nascer de efeito de rede, custo de troca, ecossistema, escala, distribuição, dados, propriedade intelectual, marca ou infraestrutura.
Considere um software empresarial integrado ao faturamento, ao estoque e aos controles de uma companhia. Trocar o fornecedor exige migrar dados, treinar equipes, reconstruir integrações, mudar processos e aceitar risco operacional. Esse custo de troca pode sustentar retenção e poder de preço.
Mas e se uma nova tecnologia automatizar a migração e reduzir drasticamente esse custo? A vantagem competitiva não é permanente; precisa continuar aparecendo em retenção, margens, adoção e resposta à concorrência.
Pesquisa e desenvolvimento precisa chegar ao cliente
Pesquisa e desenvolvimento — P&D — pode criar produtos, melhorar infraestrutura, reforçar segurança e abrir mercados. Também pode ser o custo necessário para impedir que o produto fique para trás.
Por isso, “mais P&D” não significa automaticamente “empresa melhor”. Compare o gasto com lançamentos, adoção, receita de novos produtos, qualidade do serviço e tamanho do mercado alcançado. A empresa consegue transformar pesquisa em algo pelo qual clientes pagam? O investimento aumenta a vantagem ou apenas acompanha concorrentes?
Resultados podem levar anos. Procure prioridades compreensíveis, marcos verificáveis e capacidade financeira para sustentar tentativas sem depender continuamente de capital externo.
Caixa e dívida determinam quanto tempo a tese pode esperar
Dívida não é sempre ruim, assim como caixa elevado não garante boa alocação. A questão é como a estrutura financeira interage com a incerteza do negócio.
Uma empresa com R$ 1 bilhão em caixa, R$ 300 milhões em dívida, geração operacional positiva e vencimentos distribuídos pode financiar pesquisa ou atravessar uma desaceleração com mais alternativas. Outra, com pouco caixa, dívida vencendo em breve e fluxo negativo, depende de refinanciamento, emissão de ações ou crescimento futuro.
Confira valor, moeda, juros, vencimentos e cláusulas. Separe recursos livres dos restritos. Nas aquisições, observe financiamento, integração e retorno.
O balanço mostra a margem de manobra caso o futuro demore mais que o previsto.
Uma empresa excelente ainda pode ser uma ação cara
P/L, preço sobre vendas, EV/Receita, EV/EBITDA, preço sobre fluxo de caixa livre e FCF yield — fluxo de caixa livre anual dividido pelo valor de mercado — observam aspectos diferentes. Nenhuma métrica serve para todos os estágios e modelos.
Uma empresa sem lucro pode não ter P/L útil. Preço sobre vendas ignora margens. EV/EBITDA omite capex e capital de giro. Fluxo de caixa livre pode oscilar com recebimentos antecipados e investimentos. Use a métrica compatível sem esconder suas limitações.
Suponha uma companhia crescendo 35% e negociada a um valuation elevado. Para o preço atual fazer sentido, talvez ela precise manter crescimento forte por anos, ampliar margens, reter clientes, controlar a concorrência, reduzir diluição e converter uma parcela crescente da receita em caixa.
Em um cenário favorável, retenção e novos produtos sustentam o crescimento, a margem melhora e o caixa por ação avança. No cenário-base, o crescimento desacelera gradualmente e as margens progridem menos. No adverso, concorrência e cancelamentos reduzem receita, enquanto despesas e diluição permanecem elevadas.
O negócio pode continuar bom nos três casos. Pergunte qual futuro o preço exige, o que acontece se a execução for apenas razoável e qual margem existe para você estar errado.
Métricas ajustadas ajudam — desde que você veja o que saiu
EBITDA ajustado, lucro ajustado e outras medidas non-GAAP — não definidas pelas regras contábeis padronizadas das demonstrações — podem facilitar comparações. O problema começa quando substituem os números contábeis.
Leia a reconciliação e pergunte o que foi excluído. Reestruturação, aquisição, remuneração em ações e outros itens aparecem novamente? Se o mesmo “não recorrente” surge todos os anos, talvez seja recorrente para o acionista, ainda que mude de nome.
Compare o ajuste com o resultado contábil e o caixa e observe mudanças de definição.
Caso prático: Nexora Tecnologia cresce 30%, mas a análise não termina aí
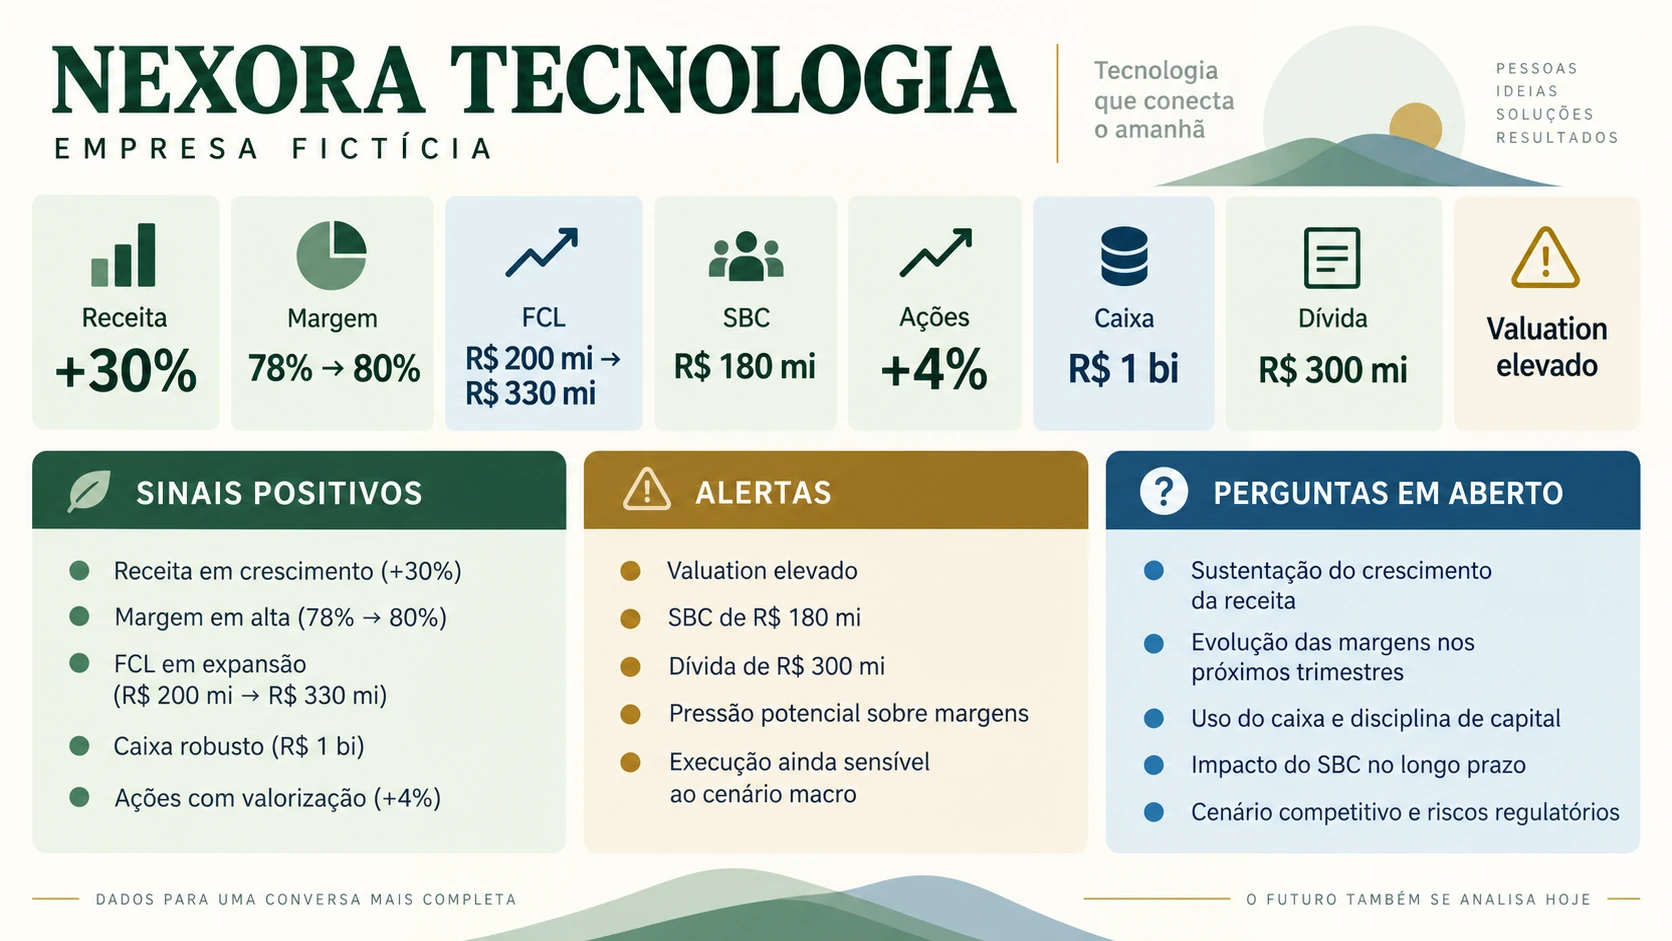
A Nexora Tecnologia é uma empresa totalmente fictícia de software empresarial. Ela não representa todos os modelos do setor; serve apenas para reunir, em um único caso, os principais critérios apresentados ao longo do artigo. Considere os seguintes dados:
| Indicador | Período anterior | Período atual |
|---|---|---|
| Receita | R$ 2,0 bilhões | R$ 2,6 bilhões |
| Crescimento | — | 30% |
| Margem bruta | 78% | 80% |
| Fluxo de caixa livre | R$ 200 milhões | R$ 330 milhões |
| Remuneração em ações | — | R$ 180 milhões |
| Ações em circulação | — | +4% |
| Caixa | — | R$ 1 bilhão |
| Dívida | — | R$ 300 milhões |
A receita recorrente é elevada, a retenção permanece forte e vendas e marketing crescem menos que a receita. P&D aumenta. O valuation continua elevado.
O que parece positivo
O crescimento veio acompanhado de margem bruta maior. O fluxo de caixa livre avançou 65%, mais que a receita, e o balanço apresenta caixa líquido de R$ 700 milhões. Vendas e marketing crescendo menos que a receita podem indicar ganho de escala. Retenção forte reduz a necessidade de substituir continuamente contratos perdidos.
Essas ligações são mais informativas que o 30% isolado: clientes permanecem, a entrega conserva margem e parte maior do resultado chega ao caixa.
O que merece alerta
Os R$ 180 milhões de remuneração em ações representam mais da metade do fluxo de caixa livre de R$ 330 milhões. A comparação não transforma um número em dedução direta do outro, mas revela um custo econômico relevante. O aumento de 4% nas ações em circulação confirma diluição.
O valuation elevado acrescenta outro risco. A Nexora pode executar bem e ainda oferecer retorno decepcionante se o preço já pressupuser crescimento, margem e retenção quase perfeitos.
O que ainda precisa ser investigado
Falta conhecer a definição de retenção, a concentração dos contratos, a duração das assinaturas e a origem do crescimento. Também é necessário separar o aumento de P&D entre manutenção, segurança e produtos novos; conferir o capex incluído no caixa livre; examinar vencimentos da dívida; e descobrir se recompras realmente reduzem as ações.
O moat ainda é hipótese. Integrações profundas e custos de troca podem protegê-la, mas concorrentes, padrões abertos ou novas ferramentas podem reduzir essa barreira.
Três cenários para a mesma empresa
No cenário favorável, clientes adotam novos módulos, a retenção continua forte, a margem aumenta e o caixa por ação cresce apesar da remuneração em ações.
No cenário-base, a receita desacelera, a margem fica próxima do nível atual e a diluição continua. O negócio permanece saudável, mas o valuation pode se comprimir se o mercado passar a aceitar um múltiplo menor diante do crescimento mais lento.
No cenário adverso, uma tecnologia concorrente facilita a migração, a retenção cai e a Nexora eleva gastos comerciais para repor clientes. A margem recua, o caixa perde força e a emissão de ações aumenta.
O risco fácil de ignorar é justamente a combinação entre custo de troca enfraquecido e preço exigente. Cada elemento isolado pode parecer administrável; juntos, eles reduzem a margem para erro.
Nos próximos resultados, acompanhe retenção com metodologia constante, receita de clientes antigos, margem bruta, vendas e marketing como proporção da receita, caixa livre por ação, remuneração em ações, ações diluídas e adoção dos produtos criados por P&D.
A tese deveria ser revista se a retenção piorar por vários períodos, a margem cair sem justificativa temporária, o caixa por ação deixar de acompanhar o negócio ou evidências mostrarem que a vantagem competitiva perdeu força. Isso não gera automaticamente uma ordem de venda. Obriga a reconstruir a análise com os novos fatos — procedimento aprofundado no guia Quando vender um investimento?.
Uma queda da ação também pode ocorrer sem piora do negócio. A análise precisa separar fato operacional, expectativa e preço.
Checklist antes de investir em uma empresa de tecnologia
- Como a empresa ganha dinheiro?
- De onde vem o crescimento?
- Os clientes permanecem e ampliam contratos?
- As margens estão melhorando ou piorando — e por quê?
- Quanto custa gerar o próximo real de receita?
- O lucro está se transformando em caixa?
- A remuneração em ações está diluindo o acionista?
- Qual vantagem competitiva aparece nos fatos?
- O balanço suporta um cenário mais difícil?
- Quanto do crescimento futuro já está no preço?
- Qual evidência faria minha análise estar errada?
Use as respostas para escrever uma tese, não para produzir uma nota. Registre o que espera, quais documentos permitirão acompanhar e em que condição precisará rever a conclusão.
Depois desse registro, a inteligência artificial pode ajudar a organizar perguntas, resumir documentos, comparar cenários e procurar evidências contrárias à hipótese. Ela não substitui a leitura das fontes, a conferência dos números nem a decisão do investidor. O e-book IA para Investir com Mais Clareza — JILHUB apresenta formas práticas de usar essa ferramenta como apoio à investigação, sem terceirizar a conclusão.
As duas empresas que cresciam 30% já não parecem iguais
Na abertura, duas companhias exibiam o mesmo crescimento. O número parecia aproximá-las.
Depois da análise, a semelhança perdeu força. Uma mantinha clientes, ampliava margem, gastava proporcionalmente menos para crescer, gerava caixa e preservava melhor a participação de cada acionista. A outra precisava substituir clientes, sustentava o avanço com despesas elevadas, destacava ajustes e diluía quem já estava investido.
Isso não transforma a primeira em compra automática nem condena a segunda. A primeira pode estar precificada para uma execução quase perfeita. A segunda pode corrigir fragilidades ou ser negociada a um preço que reconheça parte dos riscos.
O trabalho do investidor é reconstruir a sequência inteira:
PRODUTO → CLIENTE → RECEITA → MARGEM → REINVESTIMENTO → CAIXA → DILUIÇÃO → VANTAGEM COMPETITIVA → PREÇO.
Uma tecnologia extraordinária pode criar uma empresa extraordinária. Para que a ação também seja um investimento atraente, a economia do negócio precisa chegar ao acionista — e o preço não pode exigir um futuro que só funciona se quase nada der errado.
Perguntas frequentes
Uma empresa de tecnologia precisa dar lucro para ser boa?
Não necessariamente. Uma companhia pode aceitar prejuízo enquanto investe em produto, distribuição ou mercado. A análise precisa descobrir se existe uma rota financiável para margens e caixa melhores. Crescimento sem eficiência, retenção ou recursos para atravessar o período torna essa rota mais frágil.
Crescimento elevado significa que a ação está barata?
Não. O preço pode já pressupor crescimento ainda maior por muitos anos. Compare o valuation com hipóteses de retenção, margem, concorrência, diluição e caixa, incluindo um cenário em que a execução seja apenas razoável.
Stock-based compensation é sempre ruim?
Não. Ela pode preservar caixa, contratar talentos e alinhar incentivos. O custo aparece na remuneração econômica e na possível diluição. Observe ações em circulação, recompras, valor por ação e proporção da despesa em relação à receita e ao caixa.
Qual indicador é mais importante?
Nenhum indicador isolado. O conjunto depende do modelo e do estágio da empresa. Receita recorrente sem retenção, margem alta sem caixa ou crescimento sem eficiência podem produzir conclusões enganosas.
Como saber se existe vantagem competitiva?
Procure evidências: retenção, poder de preço, custos de troca, adoção, margens, distribuição e retorno do reinvestimento. Depois procure o mecanismo capaz de enfraquecê-las. Vantagem competitiva é uma hipótese acompanhada, não uma etiqueta permanente.
P/L serve para qualquer empresa de tecnologia?
Não. Empresas sem lucro ou com resultado temporariamente distorcido podem tornar o P/L pouco útil. Outras métricas também têm limitações. Escolha relações compatíveis com o modelo e teste as expectativas incorporadas no preço.
Fontes oficiais para continuar estudando
Informações técnicas e regulatórias verificadas em 13 de setembro de 2026. Definições corporativas de métricas podem variar; confira sempre os documentos da companhia analisada.
- Investor.gov — Como ler os formulários 10-K e 10-Q
- SEC — Orientações sobre medidas financeiras non-GAAP
- SEC — Topic 14: Share-Based Payment
- CVM — Central de Sistemas e documentos de companhias
- B3 — Empresas listadas
Os relatórios anuais, demonstrações financeiras, notas explicativas, apresentações de resultados e documentos de relações com investidores da própria companhia são fontes primárias para aplicar o método. Nos Estados Unidos, companhias locais normalmente apresentam o Form 10-K; emissores estrangeiros podem usar o Form 20-F.