Filosofia de investimento
Filosofia de investimento
Duas pessoas podem receber a mesma notícia sobre o mercado e tomar decisões completamente diferentes. Uma vende tudo com medo. Outra prefere esperar. Uma compra porque todo mundo está falando. Outra analisa antes de agir. O que explica essa diferença?
Muitas vezes, não é o investimento escolhido, mas a filosofia que orienta cada decisão.
Uma filosofia de investimento é um conjunto de princípios que ajuda a decidir onde investir, quanto risco aceitar, o que evitar, como agir diante das quedas e como manter disciplina ao longo do tempo.
Sem esses princípios, a estratégia pode mudar a cada notícia. A pessoa compra por impulso, abandona um plano na primeira oscilação ou segue a opinião mais convincente do momento sem saber se ela combina com sua realidade.
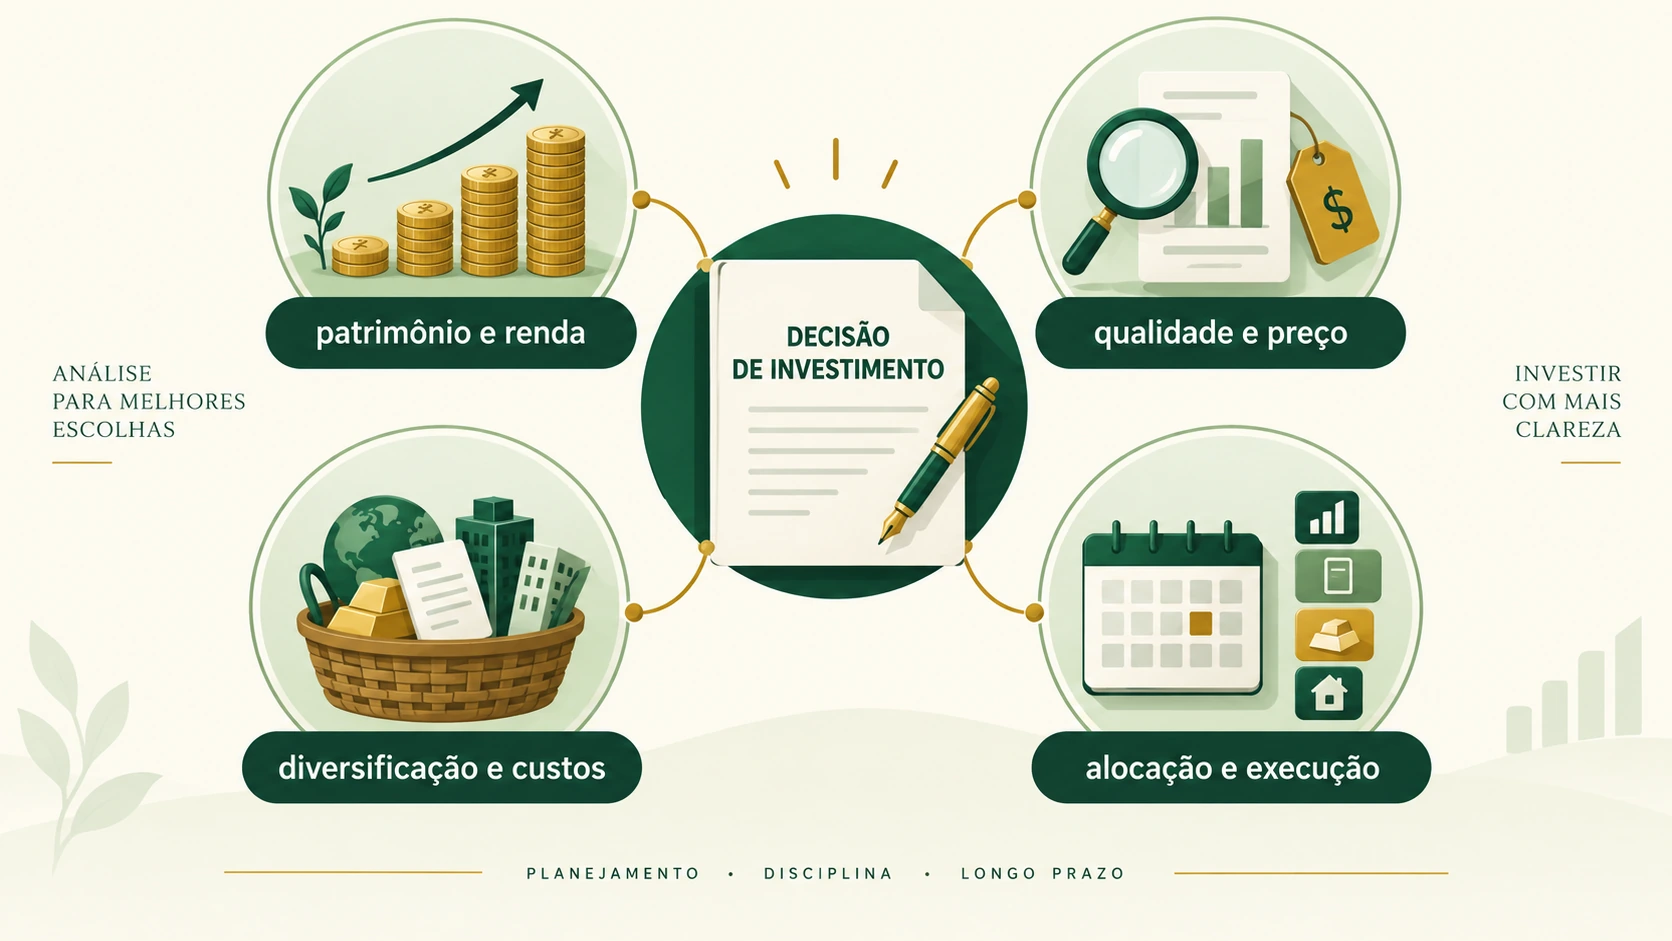
Luiz Barsi, Warren Buffett, John Bogle e Thiago Nigro ajudam a observar partes diferentes desse problema. Barsi chama atenção para patrimônio produtivo e geração de renda. Buffett aproxima o investidor do negócio, da qualidade e do preço. Bogle mostra a força da simplicidade, da diversificação e dos custos baixos. Thiago Nigro apresenta, por meio da metodologia ARCA, uma forma de organizar a carteira entre grandes classes, combinando diversificação, rebalanceamento e capacidade de execução.
O objetivo não é escolher um vencedor nem copiar a carteira de nenhum deles. É entender o principal aprendizado de cada referência e transformar ideias úteis em decisões compatíveis com seus objetivos, seus recursos e seus limites.
Uma filosofia organiza decisões antes que a emoção assuma o controle
Investir produz perguntas demais para serem respondidas apenas pela cotação. Há objetivo, prazo, risco, liquidez, qualidade, preço, renda, crescimento, custos, dívida, diversificação e capacidade de permanecer no plano.
Uma filosofia cria uma ordem entre essas perguntas.
Ela pode estabelecer, por exemplo, que a segurança financeira vem antes da busca por retorno; que nenhum ativo entra na carteira sem uma função clara; que uma queda exige nova análise, não compra automática; e que uma alta recente não basta para justificar um investimento.
Isso não elimina dúvidas. Também não impede erros. A filosofia serve para que a dúvida seja investigada com critérios relativamente estáveis, em vez de resolvida pelo medo, pela euforia ou pela opinião que apareceu por último.
Na prática, princípios claros ajudam a responder:
- por que este dinheiro será investido;
- qual papel a posição deverá cumprir;
- que tipo de perda o plano consegue suportar;
- quais informações precisam ser acompanhadas;
- o que tornaria a compra injustificável;
- quando uma mudança de estratégia seria realmente necessária.
Uma filosofia útil também contém renúncias. Quem prioriza renda pode deixar passar empresas que reinvestem todo o lucro. Quem seleciona negócios individualmente precisa dedicar tempo à análise. Quem prefere exposição ampla aceita possuir empresas que não escolheria isoladamente. Quem busca simplicidade abre mão de algumas tentativas de superar o mercado.
Se uma filosofia promete renda alta, crescimento acelerado, liquidez imediata, ausência de oscilações e nenhum risco ao mesmo tempo, provavelmente está escondendo as escolhas difíceis que todo investimento exige.
Luiz Barsi: patrimônio produtivo e geração de renda
Qual é a filosofia de Barsi?
A abordagem associada a Luiz Barsi concentra a atenção na construção de patrimônio produtivo: participações em empresas capazes de gerar resultados e distribuir renda ao longo do tempo.
Nessa forma de pensar, a ação não é apenas um código cuja cotação pode subir. Ela representa uma parcela de um negócio. Se o negócio vende, lucra, gera caixa e distribui parte desses resultados, o acionista pode participar dessa geração de valor por meio de proventos.
O horizonte é longo. A construção acontece gradualmente, com aportes, recebimento de rendimentos, reinvestimento e paciência para que o patrimônio tenha tempo de crescer.
Isso não significa procurar qualquer ação com dividend yield elevado. Um provento pode vir de lucro recorrente, mas também pode refletir a venda de um ativo, uma distribuição excepcional ou uma política difícil de sustentar. Uma empresa pode distribuir muito hoje e comprometer sua capacidade de investir, pagar dívidas ou atravessar um período adverso.
Por isso, a renda precisa estar ligada à atividade econômica que a produz. O pagamento recebido é consequência; a capacidade do negócio de continuar gerando resultados é a origem.
O que podemos aprender com Barsi?
O principal aprendizado é que um investimento não precisa ser avaliado apenas pela possibilidade de subir de preço. Também importa entender se ele participa da construção de patrimônio e, quando essa for sua função, de renda ao longo do tempo.
Essa mudança de perspectiva reduz a dependência da cotação diária. Em vez de perguntar apenas “quanto subiu?”, o investidor passa a investigar:
- o negócio gera resultados de maneira consistente;
- o lucro se transforma em caixa;
- a dívida permite manter a operação saudável;
- a distribuição cabe nos resultados;
- os rendimentos podem ser reinvestidos sem comprometer outras necessidades;
- a empresa continua adequada ao objetivo da posição.
O princípio não é receber proventos a qualquer custo. É tratar cada ativo como parte de um patrimônio que precisa continuar economicamente produtivo.
Essa filosofia também ensina paciência, mas paciência não significa ignorar fatos. Manter uma posição porque ela já pagou dividendos no passado não corrige deterioração do negócio. Reinvestir automaticamente também não dispensa nova análise: o dinheiro recebido pode voltar para o mesmo ativo, ir para outra posição ou cumprir outra função, conforme o plano e as condições disponíveis.
Como aplicar na prática?
Uma pessoa dispõe de R$ 500 por mês para investir. Seu objetivo é construir patrimônio para o longo prazo, não encontrar o ativo que mais subiu na última semana.
Antes de fazer o primeiro aporte, ela verifica se entende minimamente o investimento, como o negócio gera resultados, quais riscos podem interromper essa geração e se a posição combina com seu perfil e seu prazo. Quando há distribuição de proventos, ela procura saber se o pagamento veio de resultados recorrentes ou de um evento que talvez não se repita.
Ela também pergunta se conseguirá manter os aportes quando o preço oscilar. Se uma queda de 15% for suficiente para fazê-la abandonar o método, o problema não será resolvido apenas escolhendo uma empresa conhecida.
Ao receber rendimentos, decide reinvesti-los enquanto a análise e a distribuição da carteira continuarem fazendo sentido. O reinvestimento não é tratado como obrigação de comprar o mesmo ativo. É uma nova decisão dentro do mesmo objetivo patrimonial.
Se a cotação cair, ela não conclui automaticamente que surgiu uma oportunidade. Primeiro verifica se a capacidade de gerar resultados, o endividamento, a política de distribuição e o motivo da compra permanecem válidos. Se o preço subir, também não presume que a tese terminou: compara o novo preço com o que o negócio consegue entregar.
O aprendizado prático é simples, mas exigente: renda recebida só contribui para a construção patrimonial quando existe qualidade econômica, disciplina de aportes e reinvestimento consciente. O provento visível não substitui a análise de sua origem.
Warren Buffett: qualidade, compreensão do negócio e preço
Qual é a filosofia de Buffett?
A filosofia associada a Warren Buffett parte da ideia de que comprar uma ação é adquirir participação em um negócio. Por isso, a análise começa antes da cotação: como a empresa ganha dinheiro, por que os clientes continuam escolhendo-a, quanto capital ela precisa, como administra o caixa e quais riscos podem enfraquecer suas vantagens.
Negócios compreensíveis, capacidade de gerar caixa, vantagens competitivas duráveis, endividamento administrável e boa alocação de capital recebem atenção. O horizonte de longo prazo permite que resultados econômicos se desenvolvam, mas não torna irrelevante o preço pago.
Uma empresa excelente pode ser um investimento decepcionante se o preço exigir um crescimento improvável. Uma empresa com cotação baixa pode continuar cara se o negócio estiver se deteriorando. A margem de segurança nasce dessa relação entre o que o negócio pode valer e o que o investidor precisa pagar, sempre sob incerteza — não de um número perfeitamente observável.
Essa filosofia também reconhece limites de compreensão. Não investir no que não se entende não é uma declaração de que o ativo seja ruim. É admitir que, sem compreender a fonte do retorno e os riscos, o investidor pode não conseguir distinguir uma oscilação normal de uma mudança importante.
O que podemos aprender com Buffett?
O principal aprendizado é: preço baixo não é sinônimo de investimento barato.
Uma ação pode cair porque o mercado exagerou uma preocupação temporária. Pode cair porque juros mais altos reduziram o valor atribuído a resultados futuros. Mas também pode cair porque as vendas perderam força, a dívida cresceu, a vantagem competitiva desapareceu ou a administração tomou decisões que destroem valor.
O mesmo movimento de preço pode esconder situações opostas.
Por isso, antes de chamar uma queda de oportunidade, é necessário separar:
- oscilação temporária de deterioração estrutural;
- empresa de qualidade a preço razoável de empresa problemática que apenas parece barata;
- redução de expectativas exageradas de perda real de capacidade econômica;
- paciência fundamentada de apego a uma tese enfraquecida.
A cotação informa o preço aceito pelo mercado naquele instante. Ela não explica sozinha o que aconteceu com o negócio. O investidor precisa reconstruir a ligação entre receita, margens, lucro, caixa, dívida, necessidade de capital e preço.
Também precisa aceitar que compreender um negócio não garante acerto. A análise organiza a incerteza; não a elimina. O objetivo é tomar uma decisão justificável com as informações disponíveis e saber quais evidências exigirão revisão depois.
Como aplicar na prática?
Uma pessoa vê uma ação cair 30% e pensa: “agora está barata”. Em vez de comprar apenas porque o preço anterior era mais alto, ela interrompe a comparação com o passado e volta ao negócio.
Primeiro pergunta:
- a empresa continua vendendo e gerando caixa;
- a dívida está sob controle;
- o lucro caiu por um problema temporário ou estrutural;
- o setor continua oferecendo espaço econômico para a empresa;
- a administração aloca capital de forma coerente;
- a vantagem que sustentava os resultados ainda existe;
- mesmo depois da queda, o preço pressupõe resultados plausíveis;
- qual evidência mostraria que sua leitura está errada.
Suponha que a queda tenha ocorrido após um trimestre fraco provocado pela paralisação temporária de uma fábrica. A carteira de pedidos permanece, os clientes não migraram, a empresa tem caixa e a operação pode ser normalizada. A queda ainda não prova oportunidade, mas há uma hipótese verificável sobre a recuperação.
Agora imagine que a mesma queda de 30% acompanhe perda recorrente de clientes, dívida crescente e necessidade constante de captar recursos apenas para manter a operação. O preço menor não devolve automaticamente a qualidade perdida. Talvez a cotação esteja apenas começando a refletir um problema maior.
Em ambos os casos, a decisão continua incerta. O avanço está em não usar o desconto como tese. Se o negócio permanece saudável e o preço oferece uma relação razoável entre risco e retorno possível, a análise pode justificar a compra. Se a capacidade econômica se deteriorou, esperar uma volta à cotação antiga é apenas usar o passado como argumento.
O aprendizado prático é investigar o negócio antes de reagir ao gráfico. Qualidade e preço precisam aparecer juntos; nenhum dos dois resolve a decisão isoladamente.
John Bogle: simplicidade, diversificação e custos baixos
Qual é a filosofia de Bogle?
John Bogle defendeu uma estratégia simples, amplamente diversificada e de baixo custo, construída para participar do resultado do mercado sem depender da escolha constante de ações vencedoras.
Um fundo de índice não tenta adivinhar qual empresa ficará em primeiro lugar. Ele busca acompanhar um índice segundo regras conhecidas. Isso desloca o trabalho do investidor: em vez de analisar continuamente dezenas de companhias, ele precisa entender o índice, a estrutura do fundo, os custos, os riscos, a distribuição da carteira e o papel daquela exposição no plano.
A simplicidade vem da redução do número de decisões, não da ausência de critério. Um índice pode ser amplo ou concentrado; um fundo pode acompanhar bem ou mal sua referência; custos aparentemente pequenos podem se acumular; e a carteira continuará sujeita a quedas.
Diversificação também não significa possuir muitos códigos. Significa reduzir a dependência de um único ativo, empresa, setor, país ou fonte de risco. Ela não elimina perdas nem garante retorno. Evita que um único erro determine sozinho todo o resultado.
O que podemos aprender com Bogle?
O principal aprendizado é que investir bem não exige transformar cada decisão em uma previsão sobre o futuro.
Escolher antecipadamente os vencedores, acertar o melhor momento de entrada e sair antes das quedas parece atraente. Na prática, essa sequência exige vários acertos e aumenta a quantidade de decisões sujeitas a excesso de confiança, medo e custos.
Uma estratégia simples pode resolver esse problema ao estabelecer uma exposição diversificada, aportes regulares, custos controlados e poucas condições de mudança.
O leitor pode aprender que:
- diversificar reduz a dependência de poucos resultados;
- custos retiram uma parte do retorno antes que ele chegue ao investidor;
- uma regra simples tende a ser mais fácil de executar por muitos anos;
- comprar e vender em busca do momento perfeito pode transformar notícias em comandos;
- consistência pode importar mais do que encontrar a próxima grande oportunidade.
Isso não torna a indexação uma resposta universal. Quem compra um índice aceita a composição definida por suas regras, inclusive posições que não escolheria separadamente. Também pode enfrentar longos períodos de desempenho fraco. A filosofia funciona quando essa renúncia é compreendida e compatível com o objetivo.
Como aplicar na prática?
Uma pessoa trabalha em período integral. Ela não tem tempo nem conhecimento para acompanhar dezenas de empresas e percebe que costuma mudar de ideia a cada manchete.
Em vez de montar uma carteira a partir de palpites, começa pelo objetivo, pelo prazo e pelo risco que consegue suportar. Depois procura uma exposição diversificada e de baixo custo disponível para sua realidade, verifica o que o índice contém e entende que ainda poderá enfrentar quedas.
Ela estabelece um aporte mensal compatível com o orçamento. A cada mês, executa o valor planejado sem esperar uma previsão perfeita. Quando o mercado cai, não abandona automaticamente a estratégia. Primeiro verifica se o objetivo, o prazo, a reserva financeira e a capacidade de suportar oscilações continuam os mesmos.
Uma vez por ano, revisa a distribuição dos investimentos, os custos e a aderência ao plano. Se uma classe cresceu demais em relação ao limite definido, avalia o rebalanceamento. Se outra estratégia superou a sua nos últimos meses, não muda tudo apenas para perseguir o resultado recente.
Essa rotina não dispensa acompanhamento. Ela troca a pergunta “qual será a próxima vencedora?” por perguntas que a pessoa consegue responder: a exposição continua cumprindo sua função, o custo permanece aceitável e a carteira ainda combina com o plano?
O aprendizado prático é que simplicidade não significa falta de estratégia. Significa reduzir decisões desnecessárias e construir um método que sobreviva à rotina real do investidor.
Thiago Nigro: ARCA, rebalanceamento e execução
Qual é a filosofia de investimento de Thiago Nigro?
A parte mais concreta de sua filosofia para esta comparação aparece na ARCA, metodologia de alocação criada e difundida por ele.
O nome organiza a carteira em quatro grandes classes:
- A — Ações: exposição a ações e negócios brasileiros;
- R — Real Estate: exposição ao mercado imobiliário, especialmente por meio de fundos imobiliários e outros investimentos relacionados ao setor;
- C — Caixa: renda fixa e ativos de maior liquidez, com função de estabilidade, disponibilidade de recursos e apoio ao rebalanceamento;
- A — Ativos internacionais: exposição a investimentos fora do Brasil, como ações, ETFs ou fundos internacionais, conforme o veículo utilizado.
A ideia central é não depender de uma única classe nem de uma previsão específica sobre o futuro. As partes não estão juntas apenas para aumentar o número de investimentos: cada uma procura cumprir uma função diferente dentro da carteira.
A formulação educacional mais conhecida da ARCA parte de quatro blocos de mesmo peso, com aproximadamente 25% em cada classe. Essa divisão ajuda a visualizar a lógica do método, mas não significa que todo investidor deva manter esses percentuais em qualquer situação.
Perfil, objetivos, prazo, necessidade de liquidez, tolerância ao risco e realidade financeira podem justificar outra alocação. Produtos baseados na ARCA também podem adotar pesos diferentes de acordo com suas regras, limites e veículos. Portanto, os 25% são uma referência para compreender o desenho original, não uma recomendação universal da JILHUB.
A metodologia inclui ainda o rebalanceamento. Quando uma classe cresce e passa a ocupar parcela maior do que a definida, enquanto outra perde participação, novos aportes ou ajustes planejados podem aproximar a carteira de sua alocação. Isso não exige negociar toda semana nem garante retorno superior. Custos, impostos, riscos e a situação individual precisam ser considerados antes de qualquer movimentação.
A organização financeira continua importante, mas agora aparece no lugar correto: como condição para executar a alocação. A lógica de “gastar bem, investir melhor e ganhar mais” liga orçamento, capacidade de poupar, aumento de renda e aportes ao método de carteira.
O projeto público Rumo ao Bilhão pode permanecer como exemplo de acompanhamento de decisões e evolução patrimonial. Acompanhar essa experiência, porém, não significa copiar carteira, preço de entrada, estratégia ou nível de risco. A própria apresentação do projeto informa que ele não foi criado como recomendação de compra ou venda.
O que podemos aprender com Thiago Nigro?
O principal aprendizado é que uma carteira não precisa ser uma coleção de investimentos escolhidos isoladamente. Ela pode ser organizada como um sistema em que cada parte cumpre uma função.
Na lógica da ARCA, ações brasileiras participam do crescimento e dos resultados de negócios locais; o bloco imobiliário cria outra forma de exposição econômica; o caixa oferece liquidez e capacidade de reorganização; e os ativos internacionais reduzem a dependência exclusiva do Brasil, embora acrescentem riscos próprios de mercado, moeda, veículo e jurisdição.
O rebalanceamento transforma essa estrutura em regra de acompanhamento. Em vez de perguntar toda semana “qual será o melhor investimento agora?”, o investidor pode observar qual classe ficou abaixo do peso definido e se ela continua adequada ao plano. Quando fizer sentido, novos aportes podem reduzir o desvio sem exigir a venda imediata da classe que mais cresceu.
Nada disso elimina risco. Ações continuam voláteis. Fundos imobiliários continuam sujeitos a preço, crédito, imóveis e gestão. Caixa tem custo de oportunidade e pode perder poder de compra. Ativos internacionais oscilam e introduzem novas dependências. Quatro classes também podem esconder concentração dentro de cada uma delas.
Por isso, percentuais não devem ser copiados sem adaptação. A alocação precisa conversar com objetivo, prazo, reserva de emergência, necessidade de liquidez e capacidade de suportar perdas.
Por fim, o método depende de execução. Antes de escolher ativos, a pessoa precisa saber quanto pode investir, com que frequência fará aportes e como reagirá quando a distribuição se afastar do plano. Organização, capacidade de aporte e consistência continuam essenciais, mas complementam a metodologia de alocação — não a substituem.
Como aplicar na prática?
Uma pessoa consegue investir R$ 800 por mês e já mantém a reserva de emergência separada. Antes de escolher ativos individualmente, divide mentalmente a carteira em quatro funções: ações brasileiras, exposição imobiliária, caixa ou renda fixa e ativos internacionais.
Para compreender o método, ela começa estudando a referência educacional de 25% em cada bloco. Depois verifica se essa distribuição combina com seu perfil, seus objetivos e sua necessidade de liquidez. Se precisar de mais estabilidade, por exemplo, poderá definir outro peso para o caixa. O importante é registrar a alocação escolhida e o motivo, não reproduzir quatro percentuais por hábito.
Nos primeiros aportes, R$ 200 para cada classe poderiam ilustrar uma divisão igual. Isso não vira uma obrigação mensal. Conforme os preços mudam, as quatro partes deixam de ocupar o mesmo espaço.
Suponha que, depois de uma alta forte, as ações brasileiras passem a representar uma parcela muito maior do que o limite definido. Em vez de comprar mais apenas porque foram as vencedoras recentes, a pessoa verifica quais classes ficaram abaixo do plano e pode direcionar novos aportes a elas, desde que continuem adequadas.
Em outro período, a valorização do câmbio pode elevar bastante o peso dos ativos internacionais. Novamente, a decisão parte da carteira inteira, não da manchete. A pessoa pode usar os próximos aportes para reduzir gradualmente o desvio ou avaliar um ajuste, considerando custos, impostos e riscos antes de vender qualquer posição.
Assim, aporte + alocação + rebalanceamento formam um processo. O orçamento define os R$ 800 possíveis; a alocação estabelece a função de cada parte; o rebalanceamento ajuda a manter a carteira próxima do desenho escolhido.
Se a renda cair ou surgir uma nova responsabilidade, o valor do aporte pode mudar. Se os objetivos ou a capacidade de risco mudarem, a alocação também pode ser revista. O método não depende de encontrar o investimento perfeito, mas de organizar diferentes classes e executar regras compatíveis com a vida real.
O aprendizado prático é que diversificação, rebalanceamento e aportes precisam funcionar juntos. Sem organização financeira, a alocação fica apenas no papel; sem uma alocação compreendida, o aporte pode virar uma sequência de compras sem função comum.
Você não precisa escolher um deles
Barsi, Buffett, Bogle e Thiago Nigro não precisam ser tratados como alternativas excludentes.
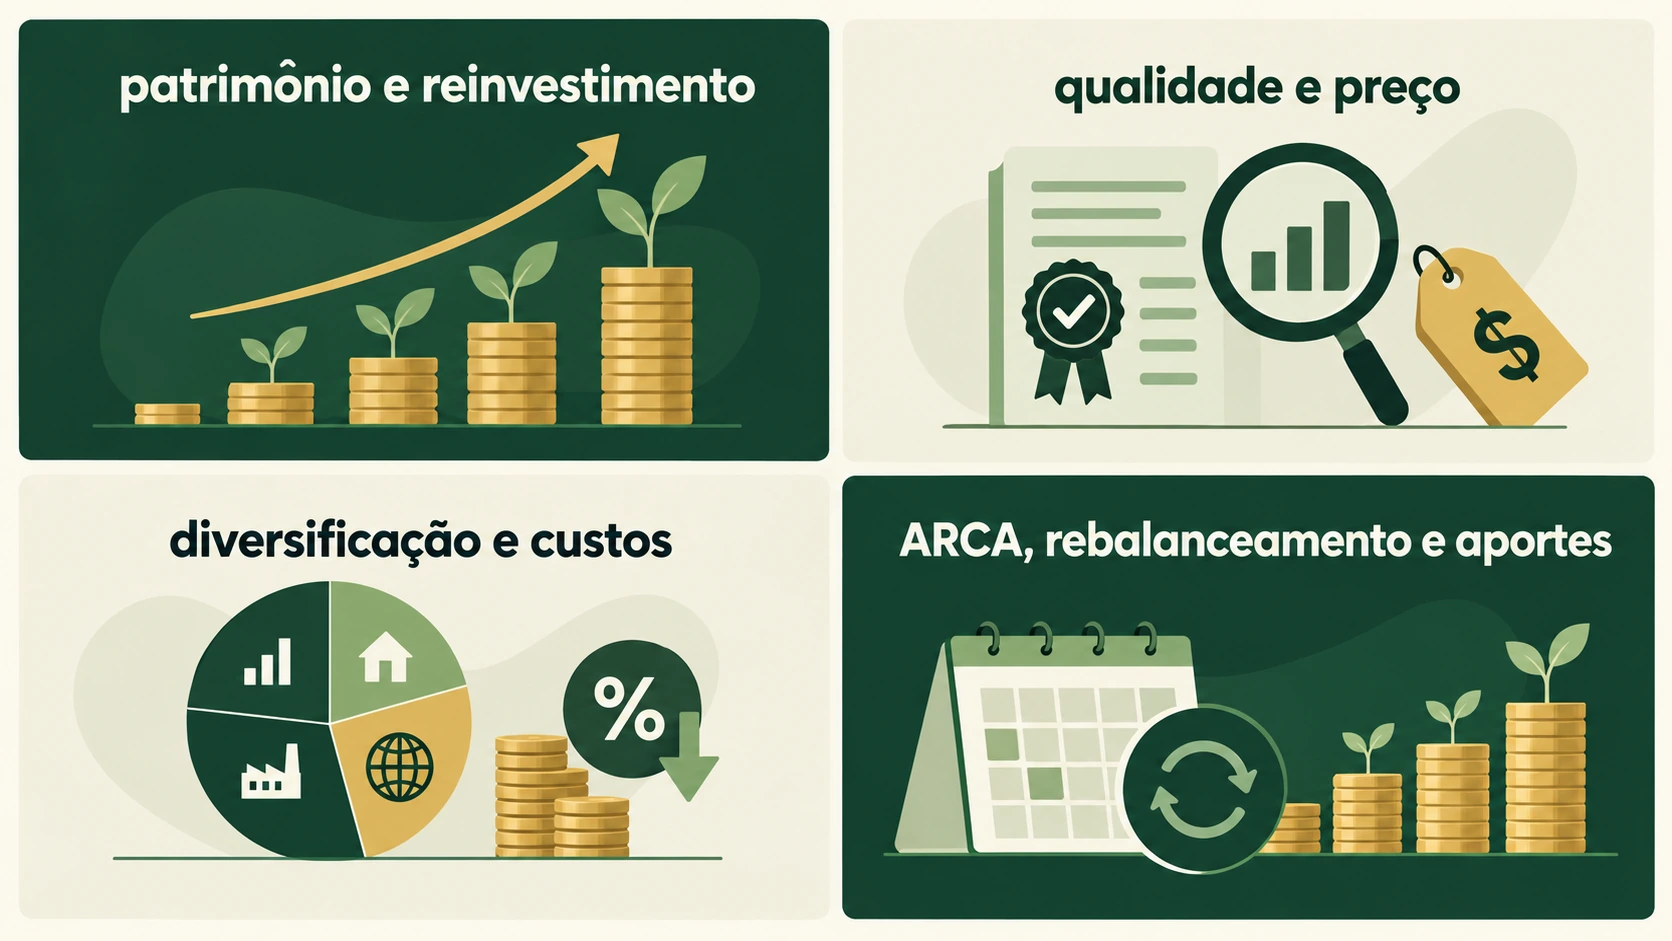
De Barsi, é possível aproveitar a visão de patrimônio produtivo, reinvestimento e construção gradual de renda. De Buffett, a necessidade de entender o negócio, analisar qualidade e relacioná-la ao preço. De Bogle, a diversificação, o controle de custos e a redução de decisões desnecessárias. De Thiago Nigro, a organização da carteira em grandes classes pela lógica da ARCA, o rebalanceamento e a importância de transformar a estratégia em aportes e execução.
Esses princípios não devem ser juntados automaticamente. Cada um precisa responder a uma necessidade real.
Uma pessoa pode desejar renda futura, mas estar hoje na fase de formação da reserva. Pode admirar a análise de empresas, mas não dispor de tempo para acompanhar balanços. Pode preferir uma carteira simples e diversificada, mas escolher um índice concentrado sem perceber. Pode aumentar os aportes, mas direcioná-los a posições cujo risco não compreende.
Combinar ideias exige definir o papel de cada uma:
- patrimônio e renda: qual parte da estratégia procura participar de resultados e construir fluxo no tempo;
- qualidade e preço: quais posições exigem análise individual e que critérios sustentam a compra;
- diversificação e custos: quais dependências precisam ser reduzidas e quanto atrito a carteira carrega;
- alocação, rebalanceamento e execução: que funções as grandes classes cumprirão, como os desvios serão tratados e de onde virão os aportes.
Também exige compatibilidade com seus objetivos, conhecimento, prazo, tolerância ao risco e capacidade financeira.
Suponha que alguém monte uma base diversificada de baixo custo e reserve uma parcela menor para empresas estudadas individualmente. Essa combinação pode fazer sentido se a pessoa souber por que cada parte existe, quanto tempo dedicará à análise e qual limite impede que uma convicção concentre a carteira.
Sem essas respostas, a mistura pode virar uma coleção de justificativas. Uma posição é mantida “pelo longo prazo”, outra “pela renda”, outra “porque caiu” e outra “porque todo mundo tem”. Os nomes das filosofias aparecem, mas os princípios não conversam.
O objetivo não é criar uma filosofia pura. É construir uma filosofia coerente o bastante para que cada escolha tenha função, limite e condição de revisão.
Como construir uma filosofia própria
Comece antes dos produtos. Se a primeira frase mencionar uma ação, um fundo ou um título específico, talvez você esteja descrevendo uma carteira, não os princípios que deveriam orientá-la.
Uma filosofia própria pode começar com este exemplo:
Quero construir patrimônio no longo prazo sem comprometer minha segurança financeira. Por isso, primeiro mantenho uma reserva para emergências. Faço aportes mensais dentro do meu orçamento e busco aumentar esse valor conforme minha renda cresce. Uso diversificação para não depender de um único investimento. Quando analiso um ativo individualmente, procuro entender como ele funciona, quais riscos apresenta e se o preço faz sentido. Não compro apenas porque caiu nem vendo apenas porque subiu. Reviso minha estratégia quando meus objetivos ou minha situação mudam, não a cada notícia do mercado.
Esse texto não é uma carteira pronta nem uma recomendação. Ele mostra como aprendizados distintos podem virar regras pessoais.
A ideia de patrimônio e reinvestimento recebe influência da abordagem de Barsi. A análise de qualidade e preço conversa com Buffett. A diversificação ampla, a simplicidade e os custos baixos se aproximam de Bogle. A organização dos aportes e a distribuição de funções entre grandes classes também conversam com a metodologia ARCA associada a Thiago Nigro.
Agora observe o que o exemplo faz além de reunir boas intenções.
Ele estabelece uma ordem: a segurança financeira vem antes do risco de longo prazo. Define uma rotina: os aportes precisam caber no orçamento. Limita dependências: nenhum investimento deve determinar sozinho o futuro do patrimônio. Cria uma regra de análise: queda e alta não são ordens. E determina quando revisar: objetivos ou realidade mudaram, não apenas a manchete.
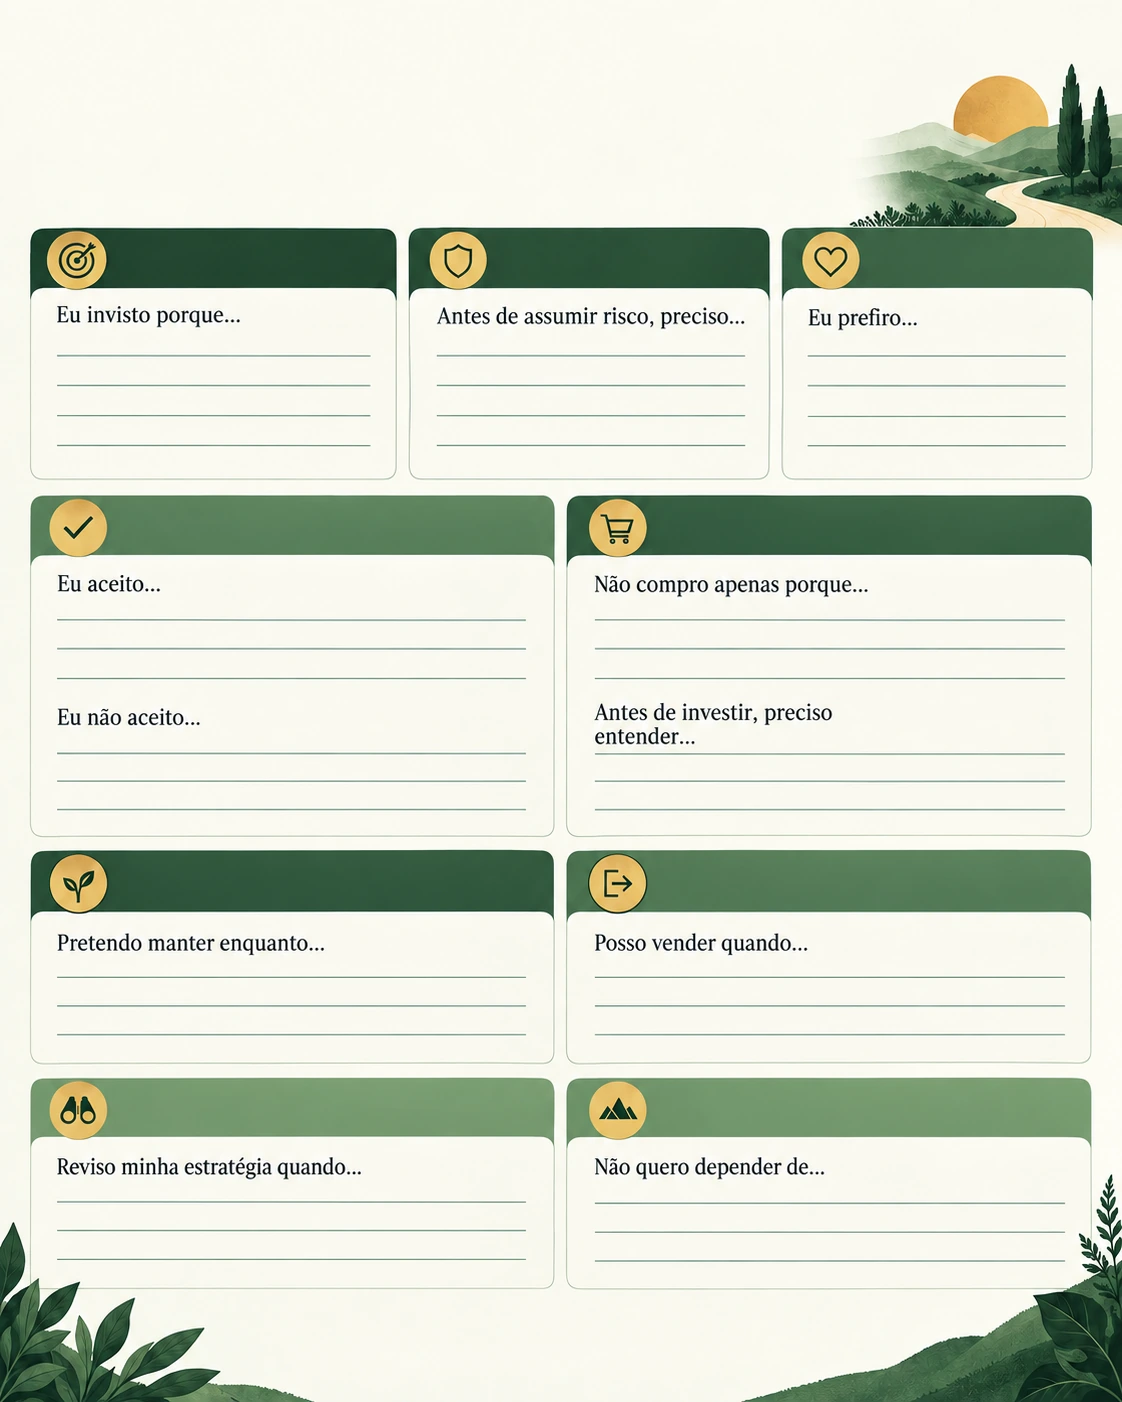
Para escrever sua versão, complete:
- Eu invisto porque...
- Antes de assumir risco, preciso...
- Eu prefiro...
- Eu aceito...
- Eu não aceito...
- Não compro apenas porque...
- Antes de investir, preciso entender...
- Pretendo manter enquanto...
- Posso vender quando...
- Reviso minha estratégia quando...
- Não quero depender de...
Evite respostas como “quero ganhar dinheiro”, “procuro segurança” ou “invisto no longo prazo” sem explicar o que significam.
“Ganhar dinheiro” não esclarece o objetivo, o prazo ou o risco aceitável. “Segurança” pode significar liquidez, baixa oscilação, proteção contra inflação, diversificação ou preservação nominal — problemas diferentes. “Longo prazo” não transforma qualquer ativo em boa escolha e não explica quais fatos encerrariam a tese.
Uma filosofia útil precisa ser específica o bastante para excluir decisões. Se nenhuma oportunidade fica de fora, os princípios provavelmente ainda estão vagos.
Teste os princípios em situações que os contrariam
Depois de escrever a filosofia, não procure apenas exemplos que a confirmem. Coloque cada princípio diante de uma situação desconfortável.
Se você valoriza renda, o que fará quando uma empresa saudável reduzir proventos para financiar um projeto com retorno potencialmente elevado? Se prioriza qualidade, qual preço se torna exigente demais? Se prefere um índice amplo, como reagirá quando uma carteira concentrada superar o mercado por três anos? Se quer aportar todos os meses, qual valor continuará possível durante uma redução de renda?
O teste revela palavras vagas e conflitos escondidos.
Considere alguém que escreveu: “não vendo em quedas”. A frase parece disciplinada, mas pode impedir a venda quando a razão da compra deixou de existir. Uma versão mais útil seria: “não vendo apenas porque o preço caiu; reviso se o objetivo, a tese, o risco ou a necessidade do dinheiro mudaram”.
Outra pessoa escreve: “sempre reinvisto os dividendos”. E se a reserva de emergência estiver incompleta? E se a posição tiver ultrapassado o limite de concentração? E se o negócio não justificar novo aporte? O princípio precisa orientar a decisão sem substituir a análise.
Pergunte, para cada regra:
- qual problema ela tenta evitar;
- em que situação ela deve funcionar;
- qual exceção é legítima;
- que evidência exige revisão;
- qual renúncia acompanha a escolha.
O objetivo não é antecipar todos os cenários. É escrever princípios que continuem úteis quando o mercado apresentar justamente a situação que você preferia não enfrentar.
Filosofia pode mudar sem mudar a cada notícia
Seus princípios podem evoluir com conhecimento, patrimônio, responsabilidades, objetivos e capacidade financeira.
Uma pessoa sem reserva pode priorizar liquidez e organização. Depois de construir proteção e ampliar o prazo, pode aceitar outras oscilações. Quem antes não tinha tempo para estudar empresas pode desenvolver competência e reservar uma parte da carteira para análise individual. Quem assumiu novas responsabilidades familiares talvez reduza riscos que antes pareciam confortáveis.
O problema não é mudar. É reescrever a filosofia silenciosamente sempre que outra estratégia apresenta melhor desempenho recente.
Uma revisão consciente consegue registrar:
- qual princípio anterior deixou de servir;
- que mudança de realidade ou evidência sustenta a revisão;
- qual regra entra no lugar;
- qual nova renúncia será aceita.
Também é perigoso usar filosofia como justificativa retroativa. “Sou investidor de longo prazo” não corrige uma análise ruim. “Minha estratégia é renda” não torna sustentável um provento. “Prefiro simplicidade” não dispensa entender custos, concentração e risco.
Princípios organizam a investigação. Não concedem imunidade ao erro.
Decisões melhores começam antes da próxima notícia
A principal lição não é descobrir qual investidor está certo. É perceber que decisões melhores costumam nascer de princípios claros.
Barsi mostra a importância de pensar em patrimônio, renda e reinvestimento. Buffett ensina a analisar negócio, qualidade e preço. Bogle reforça simplicidade, diversificação e custos baixos. Thiago Nigro acrescenta a organização da carteira entre grandes classes, o rebalanceamento e as condições financeiras necessárias para executar os aportes.
Estudar essas referências não serve para escolher uma delas e copiar tudo. Serve para entender que cada decisão pode ser guiada por princípios.
Sua filosofia pode responder por que você investe, quanto risco aceita, o que procura, o que evita, como diversifica, com que frequência aporta, como reage às quedas e quando revisa a estratégia.
Ela não precisa ter um nome. Precisa ajudar você a tomar decisões coerentes com seus objetivos, sua realidade e sua tolerância ao risco.
É isso que permite continuar investindo quando o mercado muda, as notícias assustam e as emoções sugerem abandonar o plano.
Perguntas frequentes
Filosofia de investimento e estratégia são a mesma coisa?
Não. A filosofia reúne princípios e limites relativamente duradouros. A estratégia traduz esses princípios em alocação, instrumentos, proporções, aportes, acompanhamento e regras de revisão.
Preciso escolher entre Barsi, Buffett, Bogle e Thiago Nigro?
Não. Você pode aproveitar aprendizados diferentes, desde que cada princípio faça sentido para seus objetivos, sua realidade financeira, seu conhecimento, seu prazo e sua capacidade de executar o método.
Uma filosofia garante que eu não tome decisões erradas?
Não. Ela organiza o raciocínio e reduz decisões impulsivas, mas não elimina incerteza, perdas ou erros de análise. Por isso, os princípios precisam incluir condições de acompanhamento e revisão.
Posso mudar minha filosofia de investimento?
Sim. Registre o que mudou, quais evidências sustentam a revisão e que nova renúncia será aceita. Uma mudança refletida é diferente de trocar de método porque outra abordagem teve melhor desempenho recente.
Copiar a carteira de um grande investidor é seguir sua filosofia?
Não. A carteira mostra posições em determinado momento. Ela não transfere preço de entrada, objetivos, patrimônio, prazo, informações disponíveis, tolerância ao risco nem critérios de saída.
Fontes oficiais para continuar estudando
Informações e atribuições verificadas em 9 de setembro de 2026.
Materiais originais e institucionais
- Berkshire Hathaway — Owner’s Manual
- Berkshire Hathaway — cartas aos acionistas
- Vanguard — história da organização e da indexação
- Vanguard — About Indexing
- Ações Garantem o Futuro — princípios da abordagem associada a Luiz Barsi
- O Primo Rico — os três pilares de “Do Mil ao Milhão”
- O Primo Rico — projeto Rumo ao Bilhão
- Grão — FAQ e composição da metodologia ARCA
- Grão — Família ARCA