Marcação a mercado
Marcação a mercado: por que um título de renda fixa pode cair antes do vencimento
A tela mostrava −7%.
O investimento não era uma ação, um fundo imobiliário ou uma criptomoeda. Era um título de renda fixa.
A primeira reação foi quase automática:
“Como posso ter perdido 7% se a renda era fixa?”
O contrato do título continuava o mesmo. A data de vencimento não havia mudado. A taxa combinada na compra também não. O que mudou foi outra coisa: a taxa que o mercado passou a exigir de títulos semelhantes.
Isso criou duas informações verdadeiras ao mesmo tempo:
- o fluxo contratado para o vencimento continuava existindo, sujeito às condições e ao risco do emissor;
- o preço pelo qual o título poderia ser vendido naquele dia havia caído.
“Renda fixa” descreve a regra de remuneração. Não promete um preço fixo durante todo o caminho.
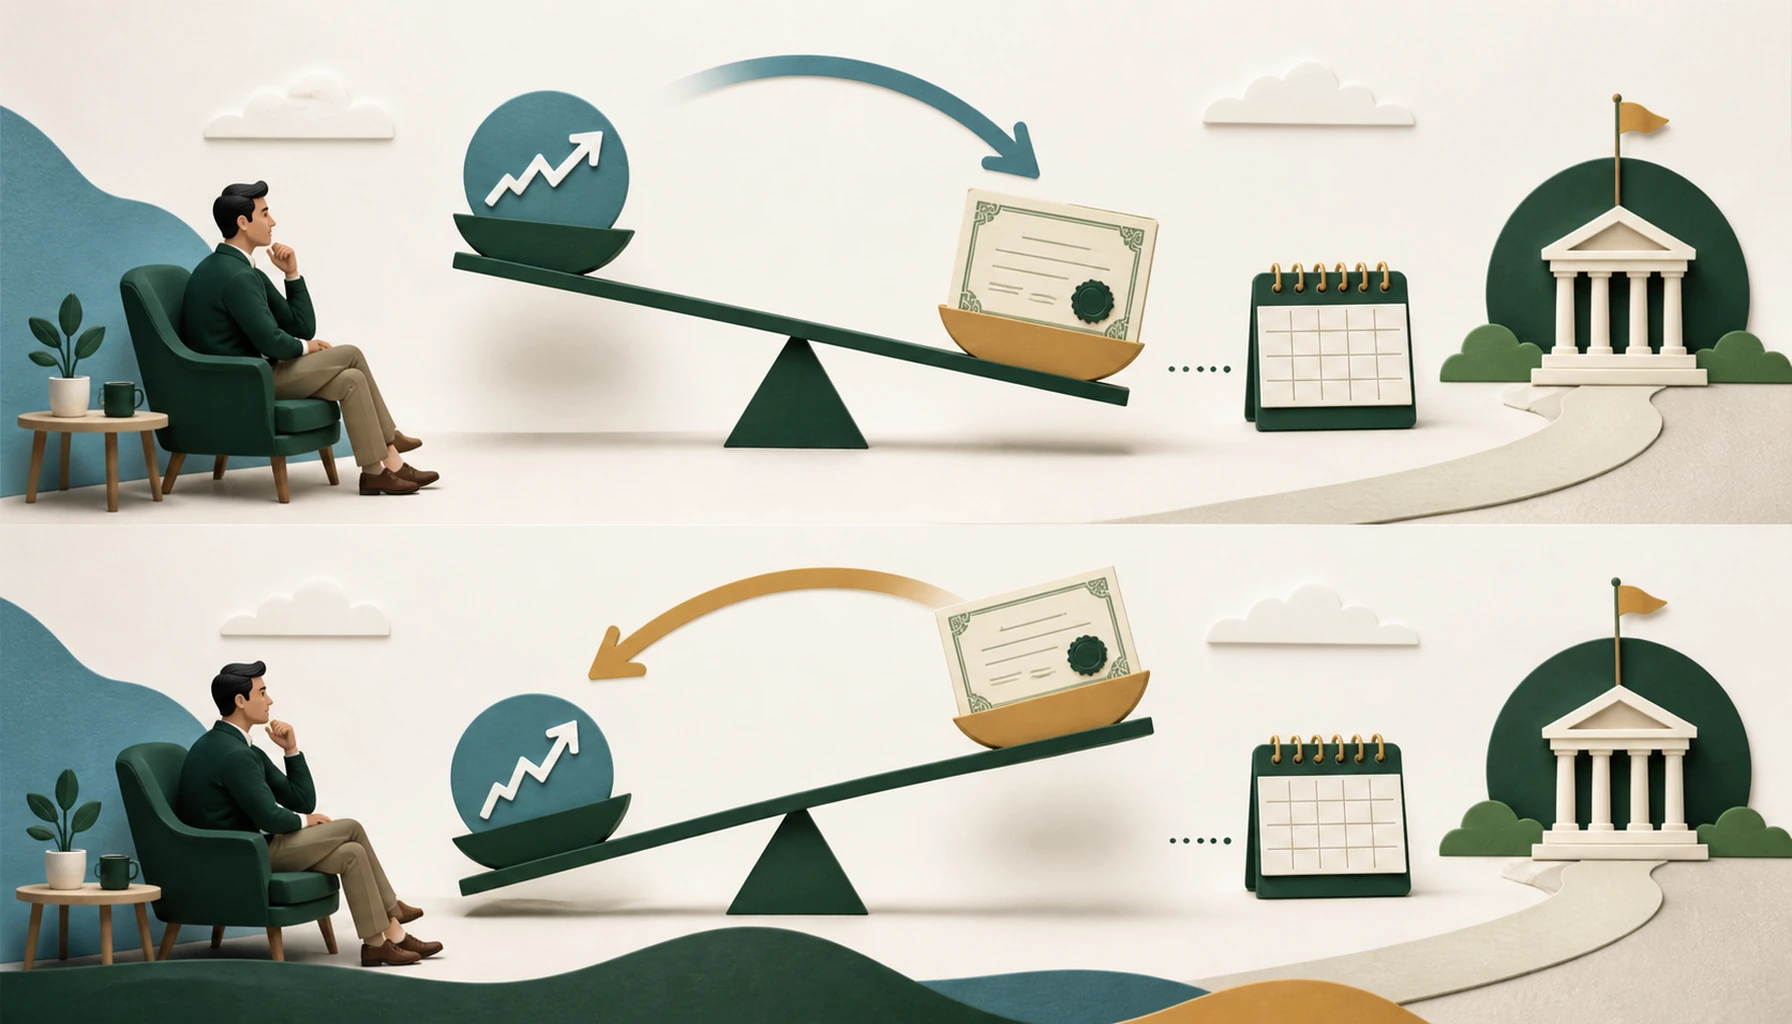
O título antigo precisa competir com o título novo
Imagine um título que pagará R$ 1.100 daqui a um ano. Quando ele foi comprado, investir R$ 1.000 para receber R$ 1.100 parecia compatível com a taxa de mercado.
Pouco depois, surgem títulos de risco e prazo semelhantes que também pagarão R$ 1.100, mas podem ser comprados por aproximadamente R$ 982. Quem pagaria R$ 1.000 pelo título antigo se consegue um fluxo semelhante por menos?
Para competir, o preço do título antigo precisa cair.
O raciocínio inverso também vale. Se os títulos novos passarem a oferecer retorno menor, um papel antigo com taxa mais alta pode se tornar mais valioso.
Por isso, taxa e preço costumam se mover em sentidos opostos:
Taxa de mercado sobe → preço do título antigo tende a cair.
Taxa de mercado cai → preço do título antigo tende a subir.
O exemplo simplifica o cálculo, mas preserva a lógica econômica. O mercado transforma os fluxos futuros em um valor presente usando a taxa exigida agora.
Valor hoje não é o mesmo que valor no vencimento
Um extrato pode mostrar três ideias diferentes:
| Informação | Pergunta respondida |
|---|---|
| Valor investido | Quanto foi aplicado inicialmente? |
| Valor de mercado | Quanto o título vale hoje em uma negociação nas condições atuais? |
| Fluxo contratado | O que o título prevê pagar nas datas futuras, conforme suas regras? |
Misturar essas informações cria a sensação de que o contrato foi quebrado quando apenas o preço de saída antecipada mudou.
Considere um Tesouro Prefixado adquirido com taxa de 10% ao ano. Se títulos semelhantes passarem a pagar 12%, a posição antiga tende a valer menos naquele momento. Se a taxa cair para 8%, ela tende a valer mais.
Isso não significa que esperar sempre resolverá tudo. É necessário considerar o emissor, as condições do título, impostos, custos, reinvestimento de cupons quando houver e a possibilidade real de manter a posição até o vencimento.
O prazo amplia a sensibilidade
Quanto mais distante estiver um fluxo, maior tende a ser o efeito de uma mudança na taxa usada para trazê-lo ao presente.
Uma mudança de um ponto percentual costuma afetar pouco um título que vence em alguns meses e muito mais um título com vencimento distante. Esse comportamento é associado à duração do título.
Você não precisa começar por uma fórmula de duration para compreender a consequência: em um título longo, o investidor aceita esperar mais tempo pelos fluxos. Quando a taxa de mercado muda, muitos anos precisam ser reprecificados.
Cupons também alteram a sensibilidade. Um título que devolve parte do dinheiro ao longo do caminho costuma reagir de modo diferente de outro que concentra o pagamento no final.
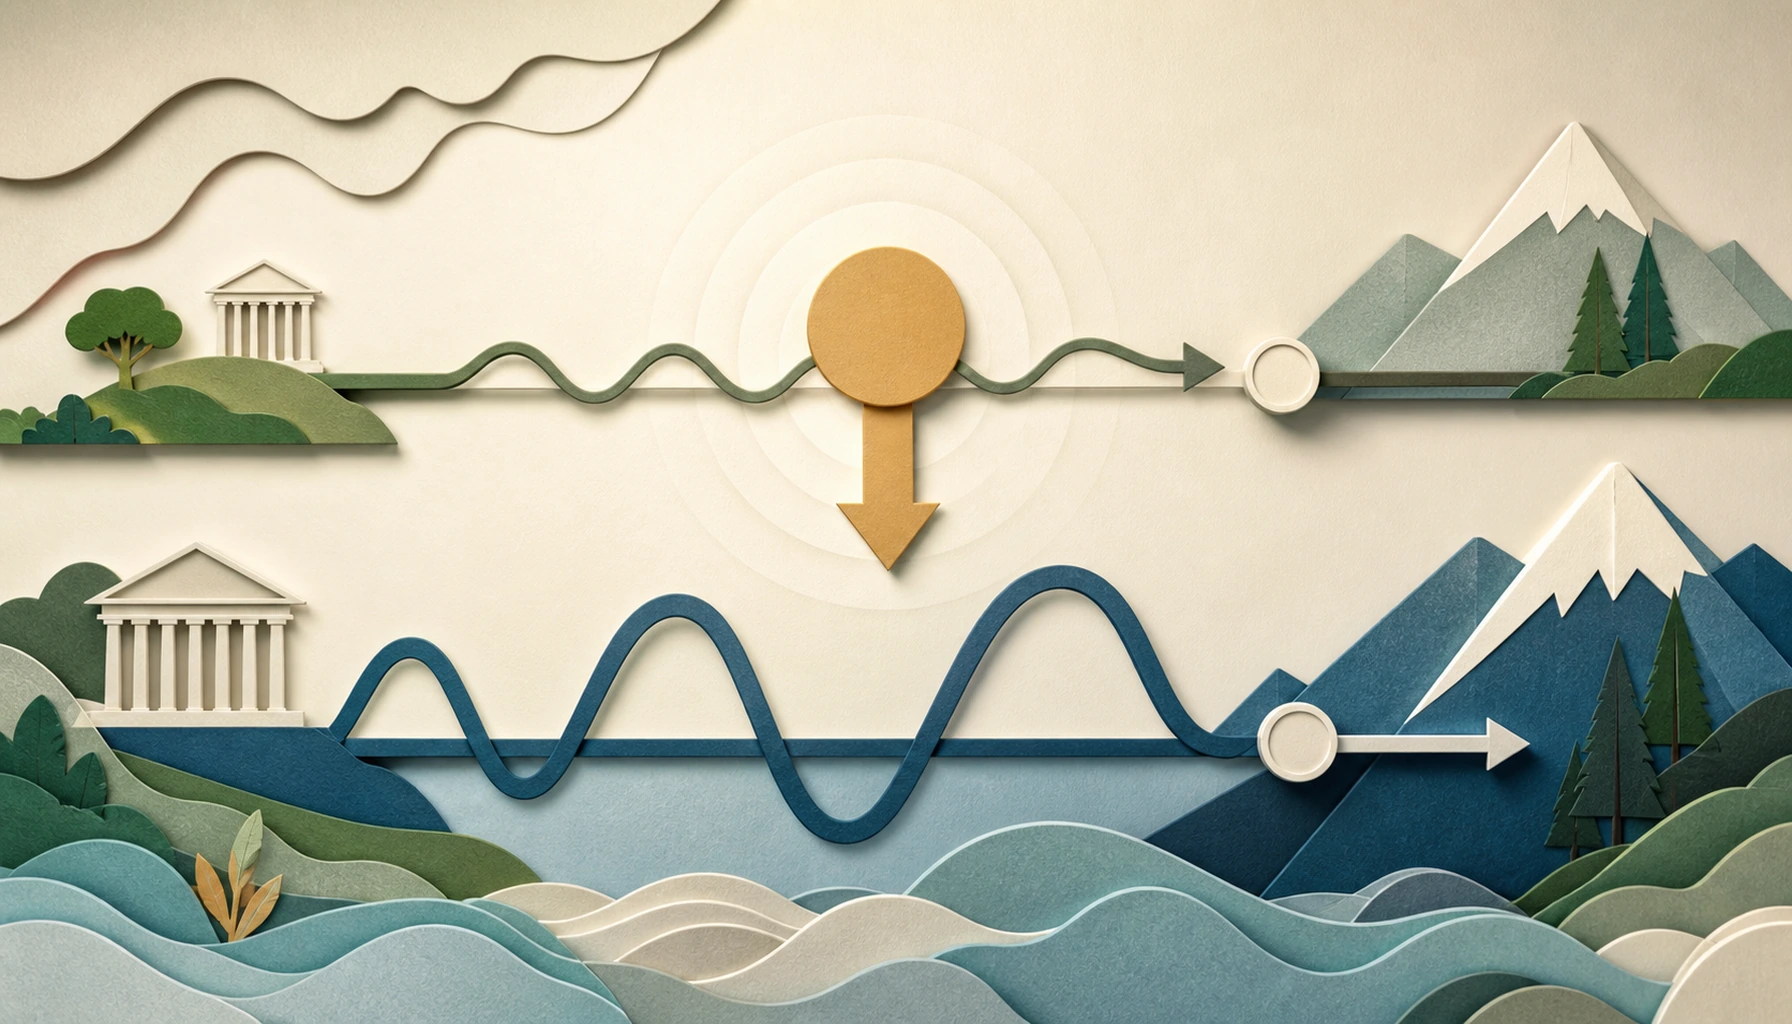
Prefixado e IPCA+ podem oscilar mesmo quando a regra está clara
No prefixado, a taxa nominal é conhecida na compra. Ainda assim, seu preço pode oscilar antes do vencimento porque o mercado passa a exigir taxas diferentes.
No título ligado à inflação, a remuneração combina a variação do índice com uma taxa real contratada. O valor de mercado também pode mudar quando a taxa real exigida sobe ou cai.
Portanto, “proteção contra a inflação” não significa ausência de oscilação no extrato. A proteção se relaciona à regra do fluxo; a cotação antes do vencimento responde às condições de mercado.
O tipo exato de título importa. Datas, cupons, indexador e estrutura de pagamentos mudam a reação. Compare títulos com características equivalentes.
Venda antecipada transforma a oscilação em resultado realizado
Enquanto o investidor mantém o título, o preço de mercado representa quanto receberia aproximadamente numa venda naquele momento. Quando vende, a diferença deixa de ser apenas uma oscilação exibida e passa a compor o resultado efetivo.
Suponha que Daniela tenha R$ 40 mil para usar na entrada de um imóvel em quatro anos. Ela compra um título que vence em dez anos porque a taxa parece mais alta. Dois anos depois, encontra o imóvel e precisa vender.
As taxas de mercado subiram. O preço do título caiu 9%.
O problema não começou no dia da queda. Começou quando a data do título não foi ligada à data da meta.
Se Daniela pudesse manter o papel por dez anos, a oscilação teria outra importância. Como precisa do dinheiro no quarto ano, tornou-se risco de liquidez e de preço.
Marcação a mercado não é apenas um conceito do mercado financeiro. É o mecanismo que revela o custo de combinar um compromisso próximo com um ativo distante.
Uma valorização antecipada também não é ganho gratuito
Se as taxas caem, um título antigo pode subir. O investidor pode vender com ganho antes do vencimento.
Mas depois surge outra pergunta: onde o dinheiro será reinvestido?
Se as taxas de toda a economia diminuíram, as alternativas disponíveis também podem pagar menos. Realizar o ganho muda o fluxo que havia sido contratado e cria risco de reinvestimento.
O preço maior oferece uma escolha, não uma obrigação. Vender pode fazer sentido para uma meta, um rebalanceamento ou uma mudança real de plano. Vender apenas porque apareceu lucro pode trocar um contrato adequado por outro que ainda não foi analisado.
Oscilação de mercado e risco de crédito não são a mesma coisa
Um título pode cair porque as taxas de mercado subiram, embora o emissor continue pagando normalmente. Também pode cair porque o mercado passou a enxergar maior risco de inadimplência.
Nos dois casos, o extrato pode mostrar perda. As causas e consequências são diferentes.
Na oscilação de juros, a mudança central está na taxa exigida para fluxos semelhantes. No risco de crédito, há dúvida sobre a capacidade ou disposição do emissor de cumprir a obrigação.
Por isso, a frase “é só esperar o vencimento” é perigosa quando usada sem condições. Esperar pressupõe que o contrato será cumprido, que o investidor não precisará vender e que compreende as regras do papel.
Caso integrador: a taxa maior criou um prazo que o objetivo não possuía
Ricardo compara dois títulos para um dinheiro que usará em três anos:
- Título A: vencimento em três anos, taxa menor;
- Título B: vencimento em doze anos, taxa maior.
Ele escolhe B olhando apenas a taxa. No terceiro ano, o título ainda terá nove anos de fluxos pela frente. Se a taxa de mercado tiver subido, o preço poderá estar abaixo do valor esperado. Se tiver caído, poderá estar acima.
O resultado dependerá de uma variável que Ricardo não precisava ter acrescentado à meta: o preço de venda antecipada.
O Título B não é ruim por ser longo. Ele apenas exige uma finalidade compatível e capacidade para suportar o caminho. Uma taxa maior não corrige um vencimento incompatível.
Teste antes de comprar um título longo
Registre as respostas:
- Em que data precisarei do dinheiro?
- O título vence antes, na mesma época ou depois da meta?
- Pretendo carregar até o vencimento?
- Posso ser obrigado a vender antes?
- O que acontece com meu plano se o preço cair 5%, 10% ou mais?
- Estou comprando pelo fluxo contratado ou apostando numa queda de juros?
- Entendo o risco de crédito e as condições do emissor?
- Se houver valorização antecipada, onde reinvestirei o valor?
Esse teste não prevê taxas. Ele identifica se o plano depende de uma venda futura em condições desconhecidas.
Crie uma escada quando as datas forem diferentes
Se há objetivos em datas distintas, concentrar tudo em um único vencimento pode criar desencontro. Uma escada de títulos distribui os fluxos em anos compatíveis com as necessidades previstas.
Isso não elimina risco nem substitui reserva de emergência. Apenas reduz a dependência de vender um título longo para atender todas as metas.
A tela continua mostrando −7%, mas agora a pergunta é outra
O investimento do início não deixou de ser renda fixa. O que oscilou foi o preço pelo qual outra pessoa aceitaria comprar aquele fluxo nas condições atuais.
Se o investidor vender hoje, o valor de mercado entra diretamente no resultado. Se puder manter até o vencimento, o foco muda para o contrato, o emissor e as condições necessárias para receber os fluxos previstos.
Por isso, a marcação a mercado não transforma renda fixa em renda variável. Ela mostra que um contrato futuro também possui preço no presente.
A pergunta final não é apenas “a taxa é boa?”. É:
“A data deste fluxo combina com a data em que meu dinheiro precisa voltar?”
Perguntas frequentes
Perdi dinheiro quando o título apareceu negativo?
O extrato mostra o valor de mercado naquele momento. Se você vender, esse preço afeta o resultado realizado. Se mantiver, será necessário avaliar os fluxos contratuais, as condições do papel e o risco do emissor.
Todo título de renda fixa sofre marcação a mercado?
Títulos possuem valor econômico que pode mudar. A forma e a frequência com que essa variação aparece ao investidor dependem do produto, da negociação e das regras de atualização.
Se a taxa sobe, o preço sempre cai na mesma proporção?
Não. Prazo, cupons, indexador, estrutura dos fluxos e magnitude da mudança alteram a sensibilidade.
Tesouro IPCA+ pode cair mesmo protegendo contra inflação?
Sim. A regra de remuneração combina inflação e taxa real, mas o preço antes do vencimento pode oscilar quando a taxa real de mercado muda.
Vale vender quando o título sobe muito?
Não existe resposta automática. Compare a venda com a meta, os impostos, os custos, o fluxo abandonado e a alternativa de reinvestimento.
Fontes oficiais para continuar estudando
Referências conferidas em 3 de setembro de 2026. Preços, taxas e regras podem mudar; confirme sempre as condições atuais nos canais oficiais.