Comportamento do investidor
Psicologia do investidor: quando a emoção muda a regra sem avisar
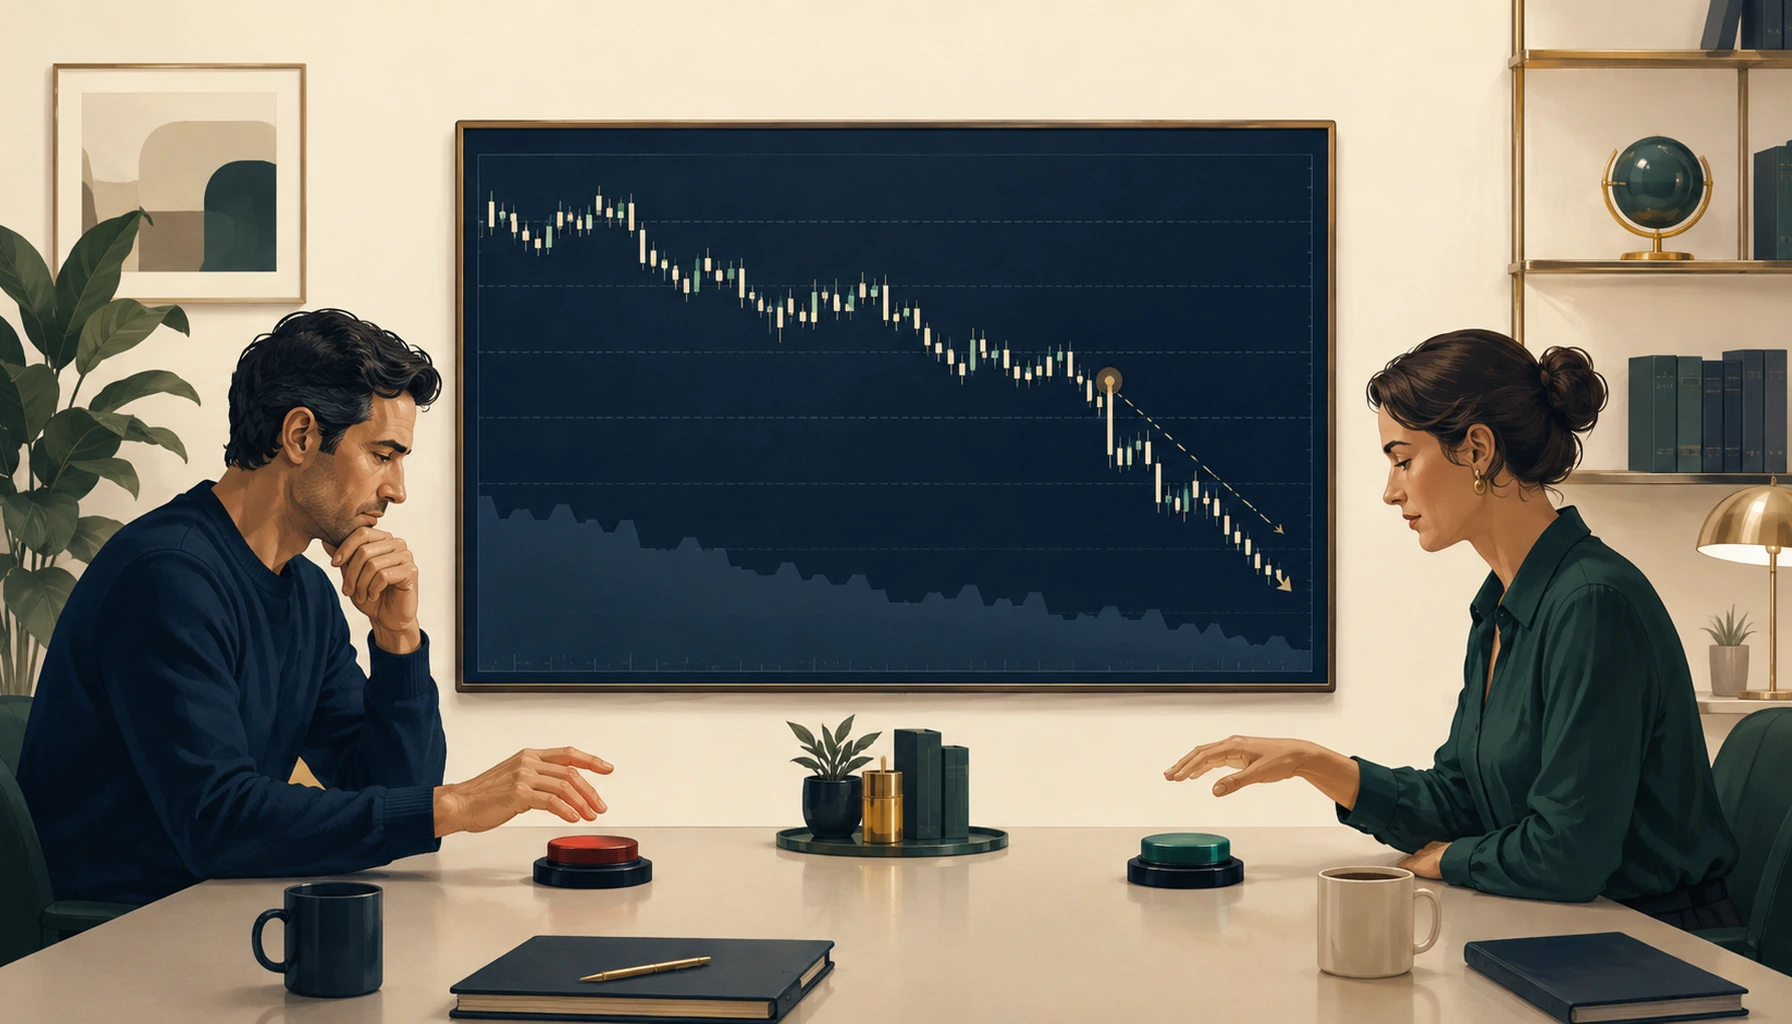
Um ativo caiu 15%.
Uma pessoa vendeu porque “não aguentava mais”. Outra comprou mais porque “agora estava barato”.
As decisões foram opostas, mas poderiam nascer do mesmo problema: nenhuma das duas verificou o que havia mudado na tese.
Sentir medo, confiança, entusiasmo ou arrependimento não é falha. O risco aparece quando a emoção altera silenciosamente a regra usada para decidir.
O viés não está no sentimento; está no atalho
O preço sobe e a mente completa: “continuará subindo”. Cai e surge outra frase: “só vendo quando voltar ao que paguei”. Muitas vezes, a conclusão parece lógica porque combina com o desconforto do momento.
Em vez de memorizar uma lista de nomes, observe a sequência:
situação → reação → conclusão automática → decisão → consequência.
Interromper essa sequência é mais útil que apenas saber definir “FOMO” ou “ancoragem”.
Recência: o último movimento ocupa todo o horizonte
Clara observa um fundo subir 22% em três meses. Notícias e comentários tratam a alta como confirmação de qualidade. Ela conclui que a tendência continuará e aumenta a posição.
O que Clara viu? Uma valorização recente. O que concluiu? Que ela descreve o futuro.
O erro possível não é comprar após uma alta. É usar o movimento como substituto para a análise do ativo, do preço e do risco.
Pergunta de controle: o que mudou nos fundamentos além da cotação?
Regra prática: compare a tese registrada antes da alta com os dados atuais. Se a justificativa nova for apenas “está subindo”, a regra foi trocada pelo preço.
FOMO e manada: a presença dos outros parece reduzir o risco
Num grupo de condomínio, várias pessoas afirmam ter lucrado com um ativo. Links, prints e mensagens se acumulam. Paulo sente que ficar de fora é uma decisão mais perigosa que entrar.
A quantidade de participantes não verifica a origem do retorno, a liquidez ou o preço. Ela apenas aumenta a sensação de segurança social.
Perguntas de controle:
- eu compraria se ninguém soubesse da decisão?
- consigo explicar o ativo sem repetir a narrativa do grupo?
- qual informação independente contradiz o entusiasmo?
Regra prática: nenhuma decisão tomada sob urgência social é executada no mesmo dia.
Confirmação: a análise vira defesa de uma escolha antiga
Depois de comprar, é natural prestar mais atenção às informações favoráveis. Um relatório positivo parece “prova”; uma crítica parece desinformação.
Crie duas colunas:
| Sustenta minha tese | Enfraquece minha tese |
|---|---|
| Evidências verificáveis | Evidências verificáveis |
Se a segunda coluna estiver vazia, isso pode significar que o investimento é perfeito — ou que você parou de procurar.
Regra prática: antes de aumentar a posição, encontre a melhor explicação contrária e responda com dados, não com irritação.
Excesso de confiança: um resultado vira prova de habilidade
Rafael acerta três operações seguidas e aumenta muito o tamanho da quarta. Ele confunde resultado com precisão do processo.
Uma decisão pode dar lucro por sorte; outra pode gerar perda apesar de uma análise razoável. Avaliar apenas o desfecho incentiva riscos cada vez maiores após acertos.
Pergunta de controle: eu assumiria o mesmo tamanho se as três operações anteriores não existissem?
Regra prática: limites de posição não aumentam por euforia. Mudam apenas numa revisão programada, com justificativa escrita.
Aversão à perda e efeito disposição: o preço de compra ganha autoridade
“Só vendo quando voltar a R$ 30.”
O mercado não conhece o preço de compra do investidor. R$ 30 pode ter importância emocional e nenhuma importância econômica.
Manter uma posição perdedora pode ser correto se a tese continuar válida e o tamanho for adequado. Vender também pode ser correto se fatos importantes mudaram. O problema é transformar o ponto de equilíbrio pessoal em critério universal.
Faça o teste: se eu não tivesse esta posição hoje, compraria pelo preço atual com as informações atuais?
Essa pergunta não obriga a vender. Ela reduz o poder da âncora.
Contabilidade mental: o dinheiro recebe permissões diferentes
Um bônus de R$ 5 mil parece “dinheiro extra”, enquanto R$ 5 mil poupados do salário parecem intocáveis. A origem muda o comportamento, embora ambos tenham o mesmo valor.
O investidor pode assumir riscos que rejeitaria se o dinheiro tivesse outro rótulo.
Regra prática: todo recurso entra primeiro no mesmo mapa de objetivos. Só depois recebe destino, prazo e limite de risco.
Emoção também pode se esconder atrás de uma explicação sofisticada
Viés não aparece apenas em decisões impulsivas. Uma planilha complexa pode ser construída para justificar o que a pessoa já deseja fazer.
Observe quando a regra muda:
- um limite de 5% vira 12% “só desta vez”;
- uma posição de longo prazo vira trade depois da queda;
- um ativo especulativo vira “investimento para os filhos” quando dá prejuízo;
- uma tese baseada em lucro passa a usar usuários quando o lucro piora.
Mudar de ideia não é fraqueza. Mudar o critério depois de conhecer o resultado é que impede aprender.
Protocolo de decisão sob pressão
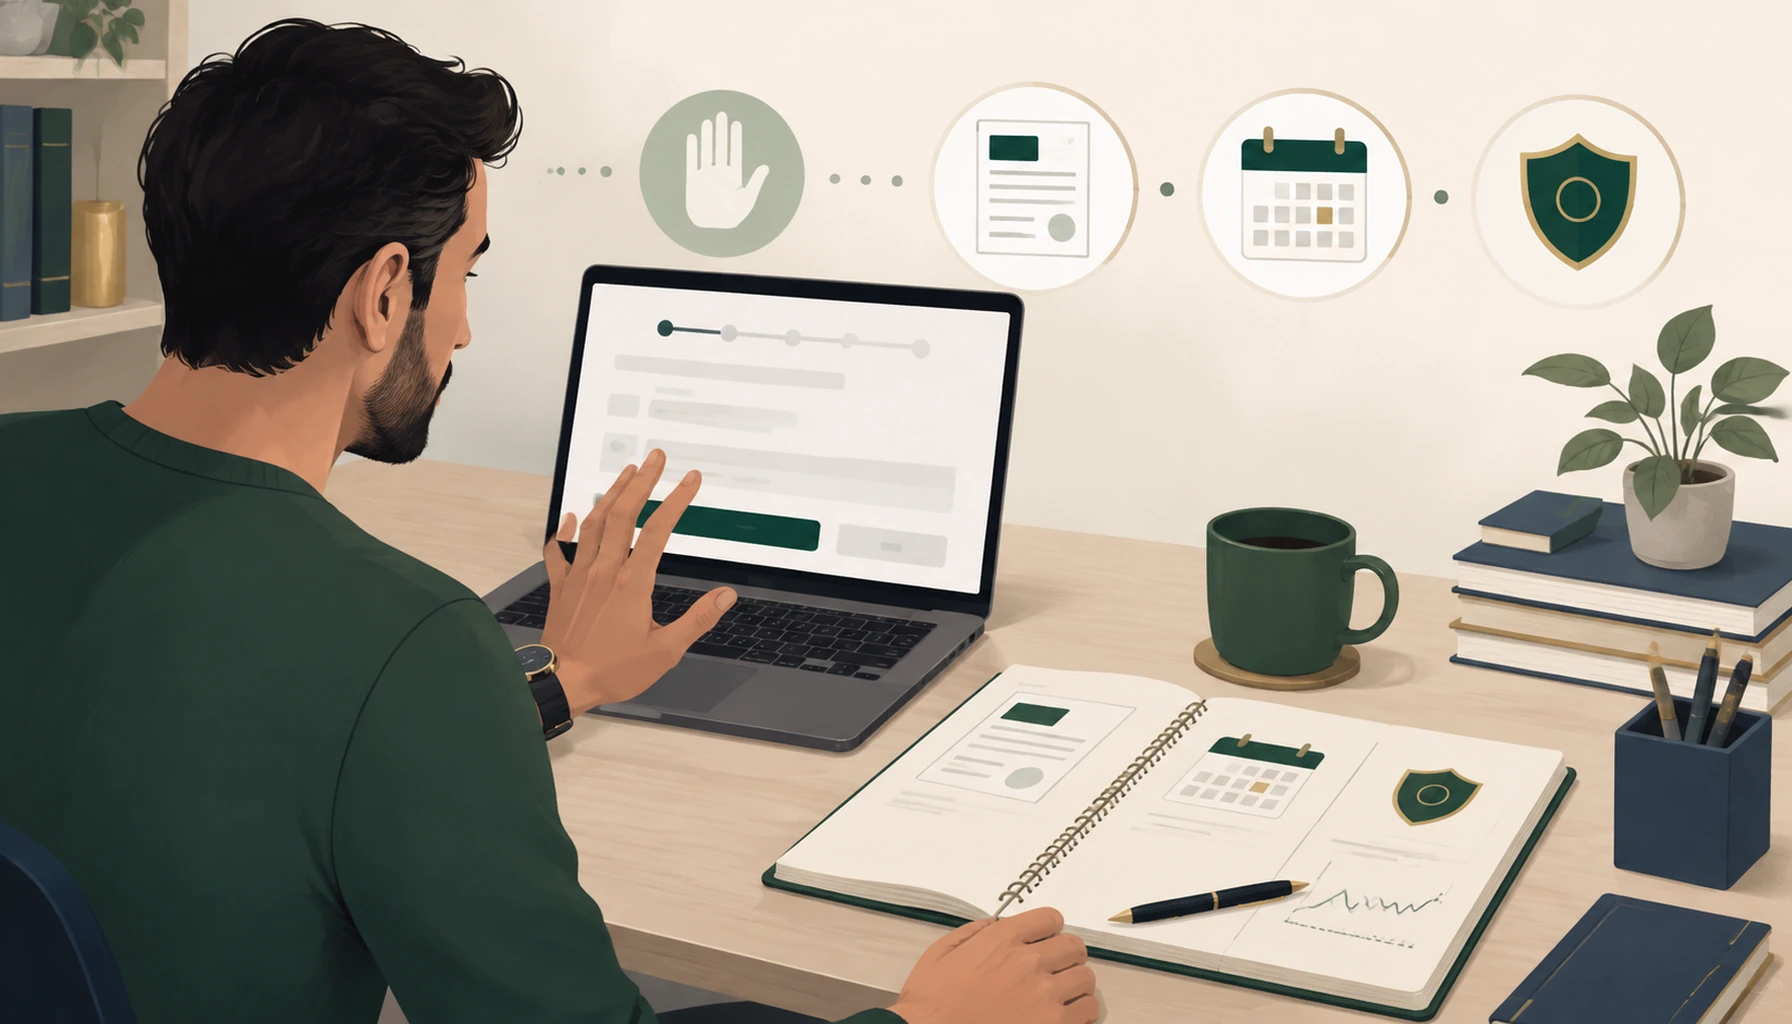
Antes de comprar, vender ou aumentar uma posição em momento emocional, responda:
- O que mudou objetivamente?
- A tese mudou ou apenas o preço?
- Meu prazo ou minha necessidade de dinheiro mudou?
- Qual evidência contradiz minha opinião?
- Estou reagindo ao resultado recente?
- Tomaria a mesma decisão se não soubesse meu preço de compra?
- O tamanho da posição continua dentro do limite?
- Posso esperar 24 horas sem prejuízo operacional real?
Depois registre data, decisão, motivo, evidências, risco principal e condição de revisão.
Esse protocolo ajuda especialmente quando a emoção já está pressionando a decisão. Para uma verificação mais ampla antes de colocar dinheiro em um ativo, use também o Checklist antes de investir: 20 perguntas para decidir com mais segurança.
Pré-mortem: imagine a decisão dando errado
Antes de executar, escreva: “Passaram-se doze meses e esta decisão produziu uma perda relevante. O que provavelmente aconteceu?”
Liste causas específicas: tese incorreta, preço excessivo, posição grande, necessidade de liquidez, concentração ou informação ignorada.
O exercício não prevê o futuro. Ele encontra fragilidades que o entusiasmo tende a esconder.
Quatro frases que pedem uma pausa
Algumas frases não provam que a decisão esteja errada. Elas indicam que o raciocínio pode ter sido encurtado.
“Desta vez é diferente”
Pode ser verdade. Uma inovação, uma mudança regulatória ou um novo modelo de negócio pode alterar padrões antigos. O problema aparece quando “diferente” vira permissão para dispensar preço, caixa, risco e limite.
Pergunta de controle: qual mecanismo mudou e qual evidência permite medi-lo?
“Tenho certeza”
Convicção pessoal não reduz a incerteza do ativo. Quanto maior a confiança, mais importante procurar o cenário em que a tese falha.
Pergunta de controle: qual informação me faria reduzir essa certeza?
“Não perdi enquanto não vender”
Não vender evita realizar o resultado naquele instante, mas não restaura valor econômico. Se a tese se deteriorou, manter pode apenas adiar o reconhecimento.
Pergunta de controle: eu manteria esta posição se o preço de compra não aparecesse no aplicativo?
“Todo mundo comprou”
Popularidade pode aumentar liquidez e preço; não garante qualidade nem valor. Multidões também podem depender da mesma narrativa.
Pergunta de controle: qual parte da decisão continua válida se eu remover a opinião do grupo?
Um diário curto transforma memória em evidência
Sem registro, a mente reconstrói a história depois do resultado. Uma compra impulsiva que deu lucro passa a parecer análise. Uma decisão disciplinada que perdeu dinheiro parece erro óbvio.
Para cada operação relevante, anote:
- data e preço;
- objetivo;
- tese em três frases;
- risco principal;
- tamanho e limite;
- evidência contrária;
- condição de revisão;
- estado emocional percebido.
Na revisão, não pergunte apenas “ganhei ou perdi?”. Pergunte se a tese foi testável, se o tamanho respeitou o limite e se a evidência disponível foi usada com honestidade.
Reduza gatilhos em vez de depender apenas de força de vontade
Disciplina melhora quando o ambiente reduz decisões improvisadas.
Desative notificações de preço que não atendem a uma regra. Evite acompanhar diariamente posições ligadas a metas longas. Separe uma lista de estudo da carteira real. Exija um registro antes de ordens acima de determinado valor.
Também pode ser útil explicar a decisão a alguém de confiança sem tentar convencê-lo. Quando a justificativa só funciona em frases vagas — “vai explodir”, “todo mundo sabe”, “não tem como dar errado” — o próprio ato de falar revela a fragilidade.
Essas barreiras não impedem agir. Elas aumentam o custo de agir sem pensar.
Revise o processo sem transformar erro em punição
Depois do resultado, separe:
- o que era conhecido;
- o que era incerto;
- qual regra foi seguida;
- qual regra foi quebrada;
- o que só ficou claro depois.
Uma perda não prova automaticamente que a decisão era irracional. Um lucro não prova que o processo era bom. O objetivo da revisão é melhorar regras futuras, não fabricar culpa ou orgulho.
O ativo caiu 15%; agora existe uma pergunta antes da reação
No início, uma pessoa vendeu porque não suportava a queda e outra comprou porque enxergou uma promoção. Depois do protocolo, as duas precisam responder ao mesmo ponto:
o que mudou na tese?
A emoção continuará presente. A diferença é que ela não decide sozinha.
Disciplina não é nunca sentir medo nem nunca mudar de ideia. É perceber quando a regra está sendo substituída e exigir evidência antes da ação.
Perguntas frequentes
Emoção sempre prejudica decisões financeiras?
Não. Emoções carregam informações sobre desconforto e limites. O problema surge quando se transformam em conclusão sem verificação.
Esperar 24 horas resolve todo impulso?
Não, mas reduz decisões sob urgência artificial. A pausa precisa ser acompanhada de critérios e evidências.
Vender depois de uma queda é sempre erro?
Não. Pode ser coerente se a tese, o risco, o prazo ou a necessidade de dinheiro mudaram. O preço sozinho não explica a decisão.
Como evitar o viés de confirmação?
Registre antecipadamente o que refutaria a tese e procure deliberadamente evidências contrárias antes de aumentar a posição.
Fontes oficiais para continuar estudando
As referências abaixo foram consultadas para conferir os conceitos comportamentais e de planejamento usados neste guia. Acesso verificado em 3 de setembro de 2026.