Fundos de investimento
Fundos de investimento: o que existe dentro da cota antes de você escolher
Bianca encontrou três fundos na mesma tela.
- Fundo A: 15% no período exibido;
- Fundo B: 12%;
- Fundo C: 9%.
Ela tocou no primeiro. A diferença parecia suficiente para encerrar a escolha: se todos eram fundos, o que havia rendido 15% deveria ser o melhor.
Então Bianca abriu a composição.
O Fundo A havia concentrado parte relevante da carteira numa estratégia que se beneficiou muito naquele período, mas também enfrentara uma queda acentuada no caminho. O Fundo B combinava exposições diferentes e permitia resgate em outra condição. O Fundo C assumia menos oscilação porque cumpria uma função mais defensiva.
Os três números continuavam corretos. O que mudou foi a história necessária para interpretá-los.
Bianca já não queria saber apenas “qual rendeu mais?”. A pergunta passou a ser:
o que precisou acontecer dentro deste fundo para aquele resultado aparecer?
A cota não é cada ativo da carteira
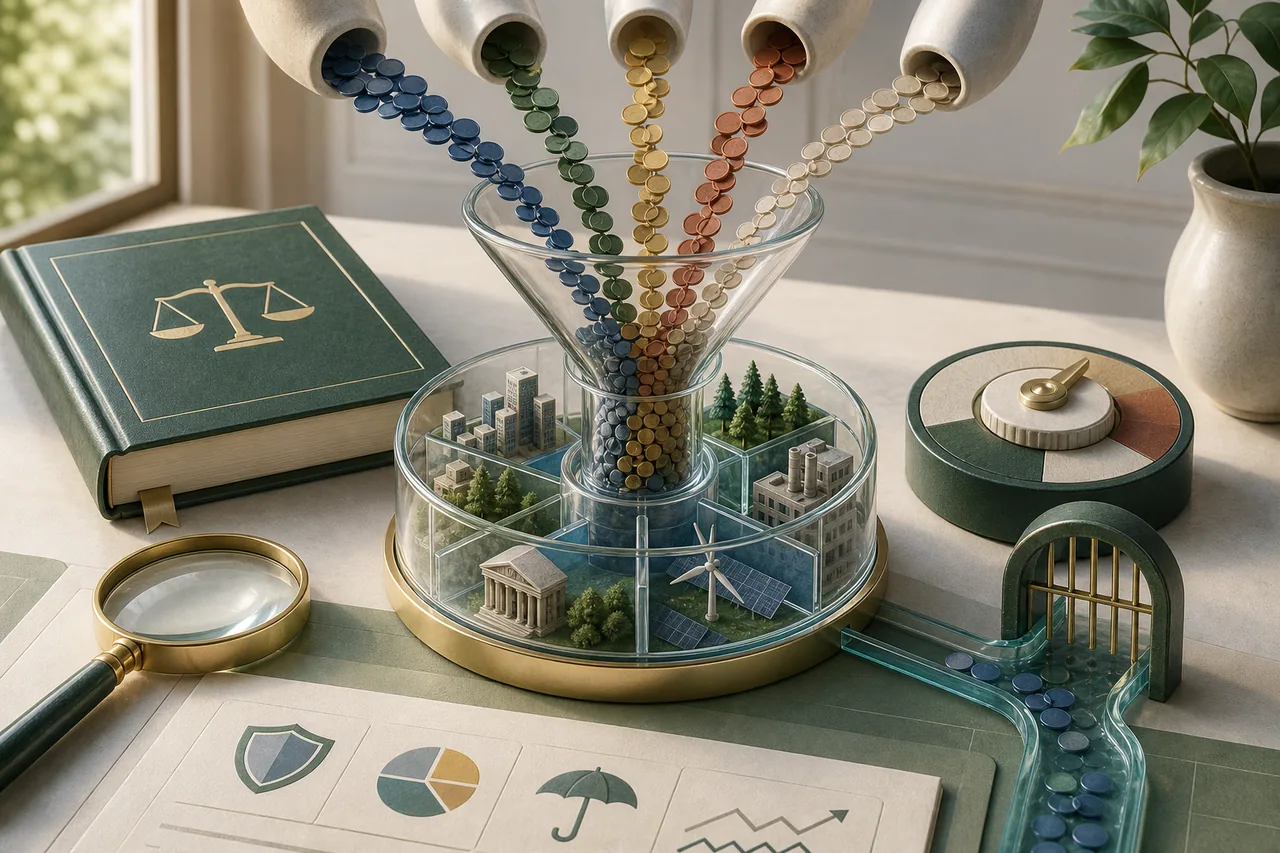
Quando Bianca aplica R$ 1.000 num fundo, ela não recebe uma lista de títulos, ações ou moedas registrados individualmente em seu nome. Ela adquire uma quantidade de cotas, que representam sua participação naquela estrutura.
O patrimônio ligado à classe do fundo reúne ativos e obrigações. O valor da cota reflete a divisão desse patrimônio conforme as regras de cálculo aplicáveis. Quando os ativos valorizam, desvalorizam, pagam rendimentos ou geram despesas, o valor da cota pode mudar.
Num exemplo hipotético simples:
- Bianca compra 100 cotas a R$ 10;
- sua posição inicial é de R$ 1.000;
- se a cota passar a R$ 10,50, a posição será de R$ 1.050;
- se a cota cair para R$ 9,50, a posição será de R$ 950.
Isso não significa que o dinheiro esteja parado numa conta enquanto alguém movimenta ativos ao redor dele. O que Bianca possui são cotas cujo valor acompanha o patrimônio da estrutura, já afetado pelos resultados e despesas que nela se refletem.
Também é importante não confundir o patrimônio do fundo com o patrimônio da gestora ou do administrador. A regulamentação atual admite fundos organizados em classes e subclasses. Os ativos e passivos são atribuídos à classe, que possui patrimônio segregado conforme a norma e o regulamento. A subclasse não deve ser tratada automaticamente como uma carteira com estratégia própria: ela pode diferenciar público-alvo, prazos e condições de aplicação, amortização e resgate, além de taxas de administração, gestão, ingresso e saída, conforme permitido. Para o investidor, a consequência prática é identificar a classe que assume a exposição e verificar quais condições específicas pertencem à subclasse de suas cotas.
Comprar uma cota é delegar decisões — não entregar o risco
Imagine que Bianca compre cotas de um fundo de ações.
Ela não decide se o gestor deve comprar uma empresa naquela manhã ou vender outra à tarde. Essa parte foi delegada. O gestor analisa oportunidades e executa a estratégia dentro do mandato e dos limites previstos.
Bianca, porém, continua responsável por decisões que o gestor não pode tomar por ela:
- entrar ou não no fundo;
- definir o tamanho da posição;
- verificar se a estratégia cabe em seu objetivo;
- aceitar os riscos e custos;
- entender os prazos de saída;
- acompanhar mudanças relevantes;
- permanecer ou solicitar o resgate.
Se a carteira cair, o patrimônio da classe e o valor da cota podem cair. Gestão profissional não cria imunidade contra risco de mercado, crédito, liquidez ou estratégia.
Delegar significa contratar uma estrutura para tomar determinadas decisões. Não significa terceirizar as consequências financeiras dessas decisões.
Gestor e administrador respondem por partes diferentes da estrutura
Os nomes aparecem próximos nos documentos, mas as funções não são iguais.
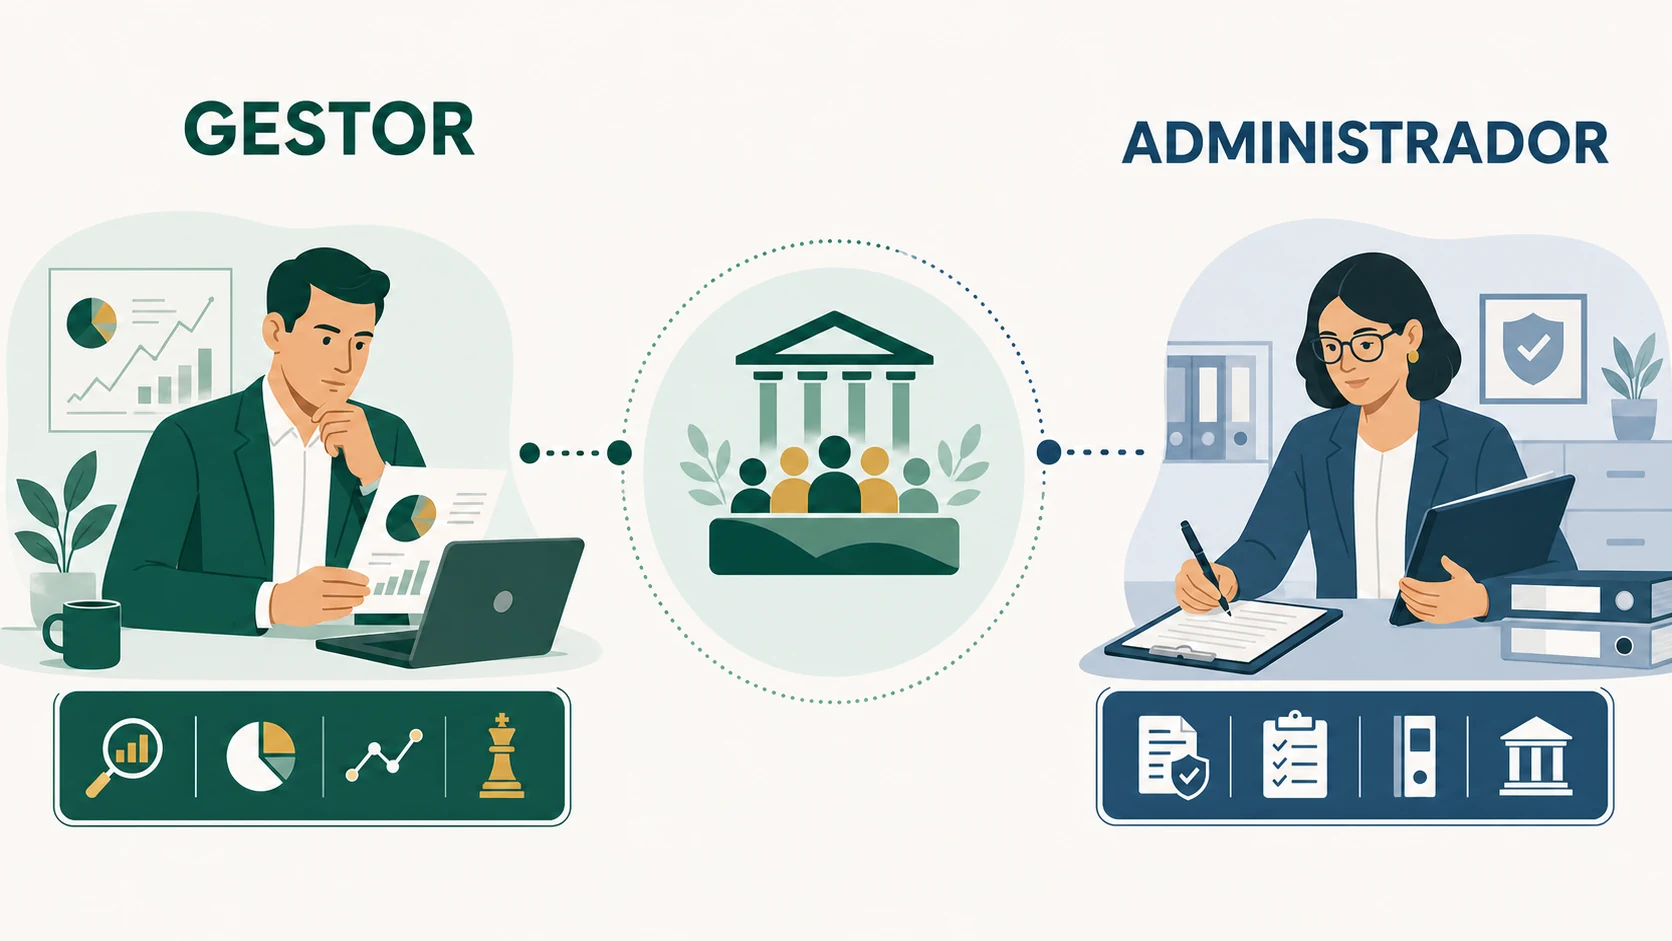
O gestor toma decisões de investimento dentro da política e dos limites aplicáveis. Ele seleciona e acompanha os ativos, administra exposições e executa a estratégia.
O administrador cuida das funções administrativas e fiduciárias atribuídas pela regulamentação e pelo contrato de prestação de serviço. Ele responde pela estrutura sob sua responsabilidade, pela observância de regras e por atividades necessárias ao funcionamento do fundo.
Outros participantes podem aparecer:
- custodiante: presta serviços ligados à guarda e ao controle de ativos, quando aplicável;
- distribuidor: oferece as cotas e realiza o relacionamento de distribuição;
- auditor independente: examina demonstrações e emite opinião dentro de seu trabalho profissional;
- demais prestadores: executam funções previstas na estrutura.
O investidor não precisa decorar um organograma. Precisa saber onde procurar a resposta correta. Uma dúvida sobre decisões da carteira leva ao gestor e à política. Uma dúvida sobre aplicação, resgate, documentos ou funcionamento pode envolver administrador, distribuidor ou outro prestador responsável.
O gestor decide dentro de um mandato
Dizer que o fundo tem gestão profissional não significa que o gestor pode comprar qualquer coisa.
A política de investimento e o regulamento estabelecem o campo de atuação: ativos permitidos, limites, fatores de risco, possibilidade de usar derivativos, exposição cambial, concentração e outras condições relevantes.
O mandato pode ser amplo ou restrito. Um fundo multimercado, por exemplo, pode ter flexibilidade para combinar estratégias, mas isso não garante diversificação. Um fundo de renda fixa segue regras próprias de sua categoria, mas ainda pode possuir riscos de crédito, juros, mercado e liquidez.
O nome comercial ajuda a localizar o produto. Não descreve toda a carteira.
Dois fundos com “renda fixa” no nome podem investir em emissores diferentes, assumir prazos distintos, reagir de forma diferente às taxas de juros e oferecer condições de resgate incompatíveis entre si. Da mesma forma, dois fundos de ações podem concentrar setores e estilos de gestão muito diferentes.
O regulamento não é burocracia sem função. Ele ajuda a descobrir:
- o que o fundo ou a classe busca fazer;
- quais ativos e estratégias são permitidos;
- que limites o gestor deve respeitar;
- quais riscos são destacados;
- quanto custa;
- quem pode investir;
- como funcionam aplicação e resgate;
- e em que situações as regras podem mudar.
Não é necessário memorizar o documento inteiro. É necessário usá-lo para responder às perguntas que o nome deixou abertas.
A carteira de hoje mostra a execução, não todo o limite possível
A política informa o que o gestor pode fazer. A carteira revela o que a estrutura possui num momento específico.
Essa distinção evita dois erros.
O primeiro é olhar apenas a carteira atual e concluir que ela nunca mudará. O gestor pode alterar posições dentro do mandato. O segundo é ler somente os limites amplos do regulamento e ignorar a concentração que já existe hoje.
Bianca pode comparar:
| Pergunta | Onde procurar a resposta |
|---|---|
| O que a estratégia permite? | Política de investimento e regulamento |
| O que existe agora? | Carteira e informações periódicas disponíveis |
| Quem tomou as decisões? | Gestor identificado nos documentos |
| Quais limites se aplicam? | Regulamento, anexos e documentação da classe |
| Houve mudança relevante? | Comunicados, fatos relevantes e atualizações oficiais |
A análise mais útil combina permissão e execução: o que o fundo poderia fazer e o que está fazendo agora?
Muitos ativos ainda podem depender do mesmo risco
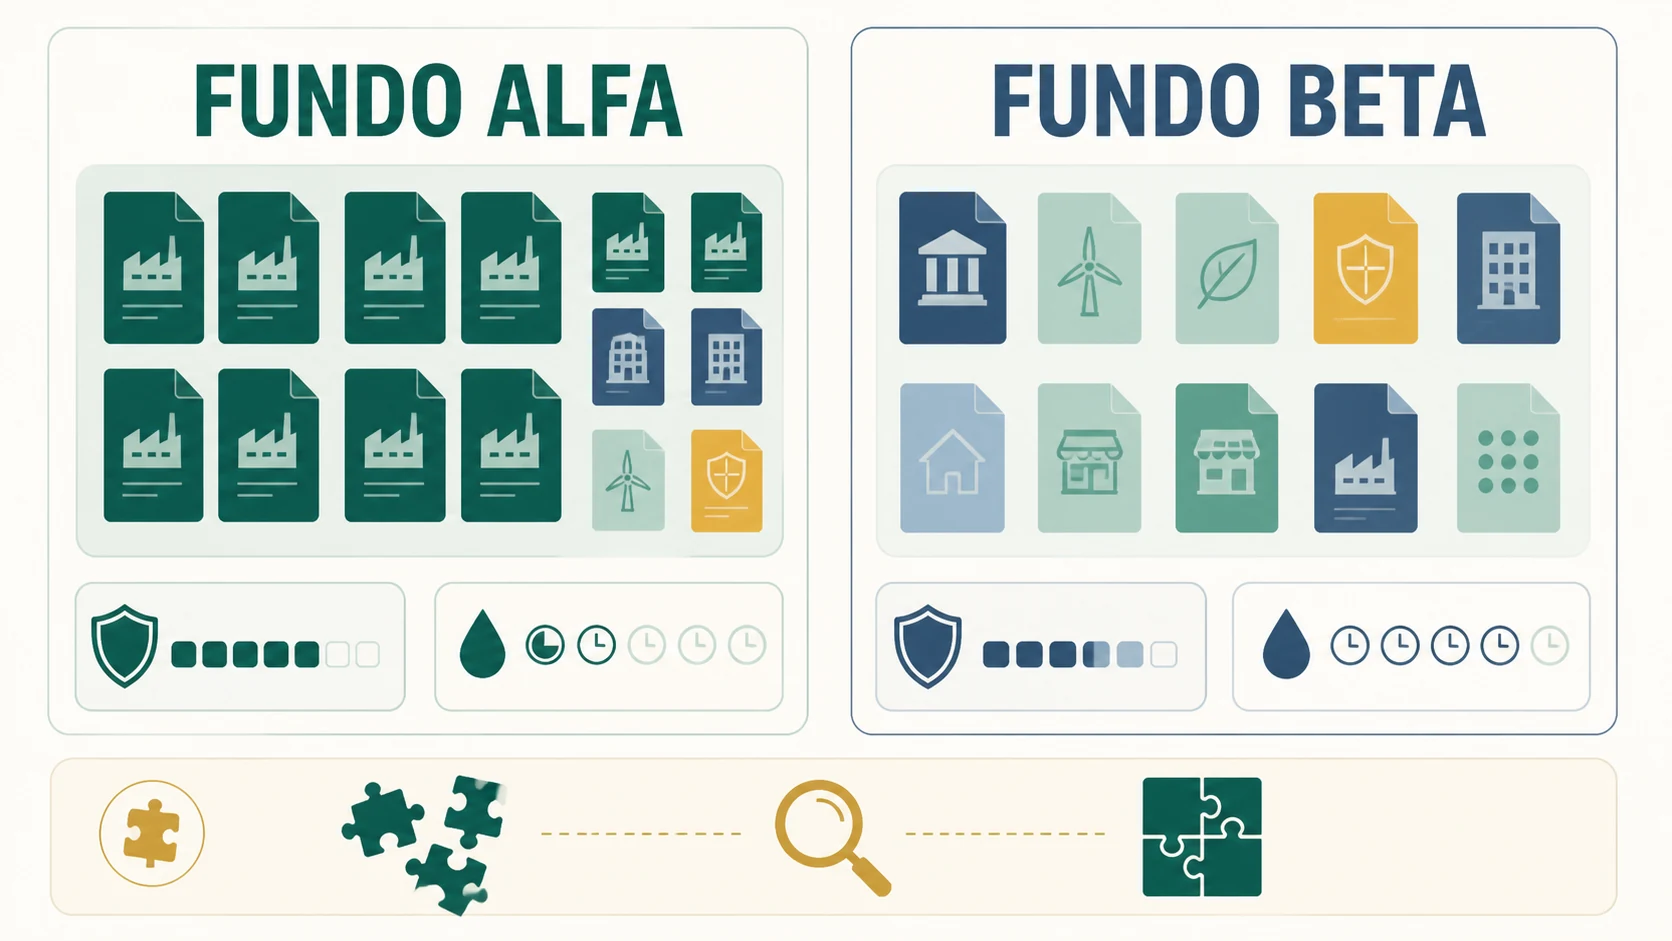
Um fundo com 50 posições pode parecer amplamente diversificado. Mas 35 delas podem depender do mesmo setor, da mesma moeda, do mesmo emissor econômico ou do mesmo movimento de juros.
O número de linhas da carteira informa quantidade. Não garante independência entre os riscos.
Considere um fundo com dezenas de títulos de crédito. Se grande parte estiver ligada a poucos emissores ou ao mesmo setor, uma deterioração pode atingir várias posições ao mesmo tempo. O cotista sente o efeito por meio do valor da cota, mesmo sem ter comprado cada título diretamente.
Outro fundo pode possuir menos ativos, mas distribuídos entre fatores diferentes. Isso não o torna automaticamente melhor; apenas mostra que quantidade e diversificação são perguntas distintas.
O artigo sobre diversificação aprofunda dependências e correlações. Neste ponto, basta guardar: muitos ativos não dispensam a investigação sobre o que pode fazê-los perder juntos.
A cota do fundo não recebe automaticamente a garantia do FGC
Suponha que um fundo compre títulos bancários que, em uma aquisição direta elegível feita por uma pessoa, poderiam estar entre os créditos cobertos pelo Fundo Garantidor de Créditos.
Isso não transforma a cota do fundo num investimento garantido pelo FGC para o cotista.
O próprio FGC informa que aplicações em fundos de investimento não contam com sua garantia. A relação jurídica e operacional do cotista é com a cota da estrutura; não é a mesma titularidade de quem compra diretamente um depósito ou título elegível.
Portanto:
fundo com ativos potencialmente elegíveis numa compra direta ≠ cota automaticamente coberta pelo FGC.
O risco de crédito continua relevante. Se um emissor da carteira se deteriorar ou não cumprir suas obrigações, o patrimônio da classe pode ser afetado conforme a exposição, as garantias e a possibilidade de recuperação.
Para aprofundar a diferença entre garantia e risco do emissor, veja FGC e risco de crédito.
Rentabilidade passada é uma pista sobre o caminho, não um mapa do futuro
Considere agora dois outros fundos hipotéticos. O Fundo D subiu 20% em um ano. O Fundo E, 12%. O primeiro entregou o maior resultado naquele recorte.
Essa informação pode ser útil. Ela ajuda a investigar como a estratégia se comportou, que decisões contribuíram para o resultado e como a cota reagiu em momentos difíceis.
Mas o número anual, sozinho, não mostra:
- a maior queda observada no período;
- quanto tempo a recuperação levou;
- quais riscos foram assumidos;
- se houve concentração;
- se um evento extraordinário ajudou;
- se a estratégia ou a equipe mudou;
- se o cotista conseguiria permanecer durante o pior momento.
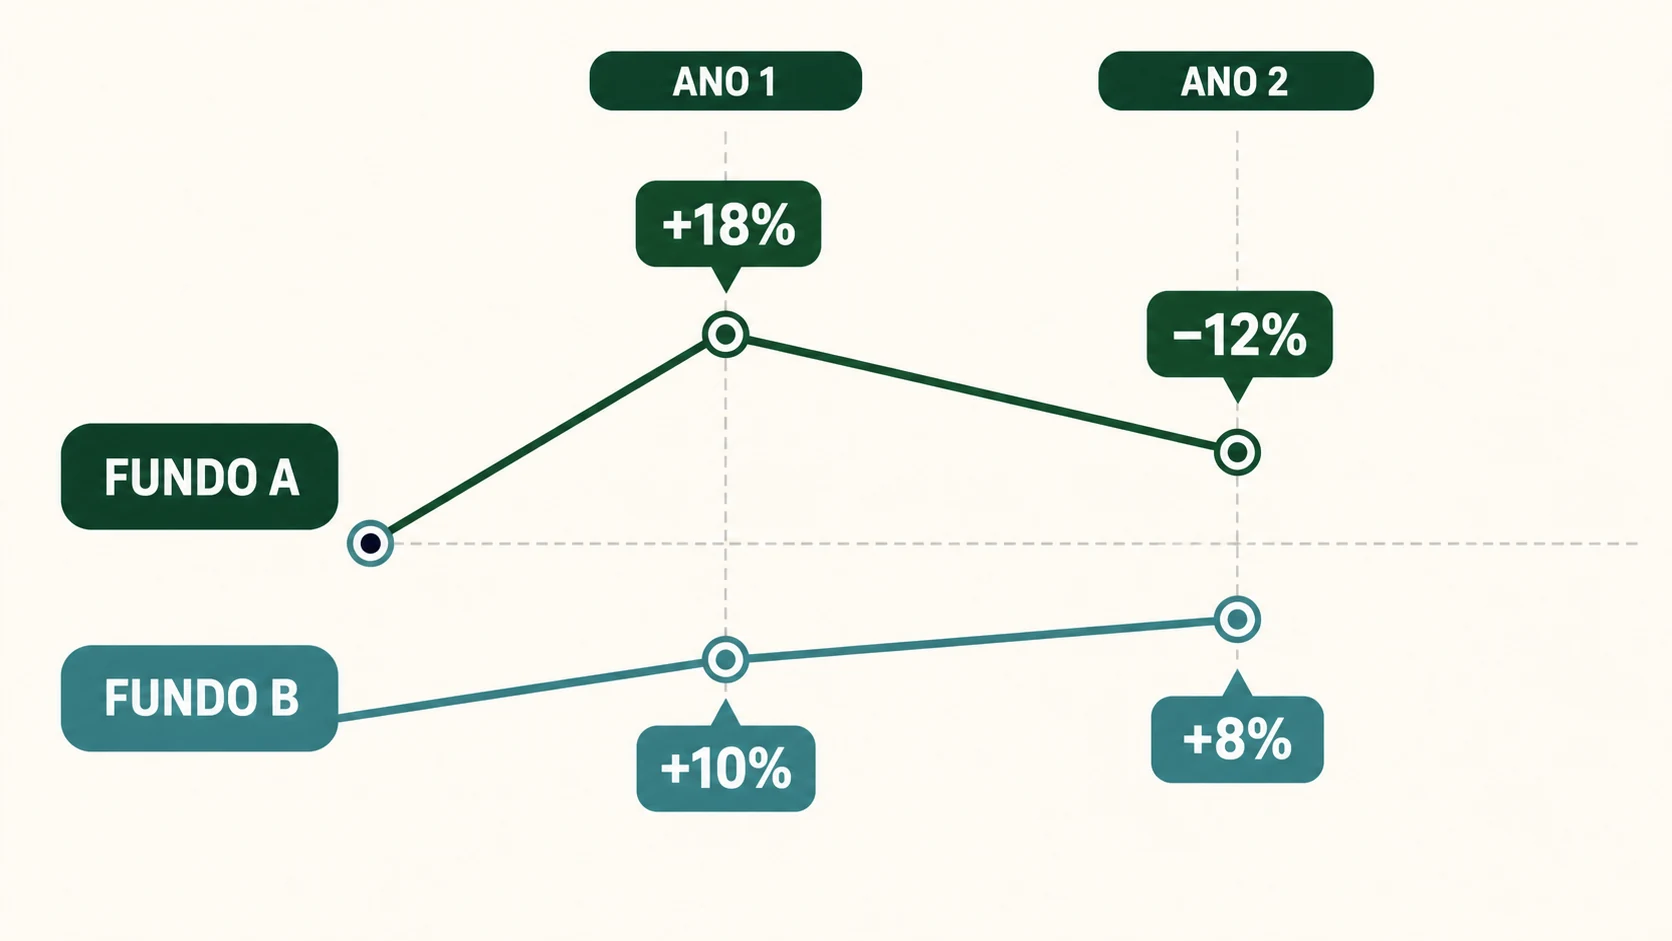
Imagine ainda um terceiro fundo que tenha terminado o ano com alta de 18%, mas caído 25% em determinado momento. Uma pessoa que precisava do dinheiro durante a queda viveu uma experiência muito diferente daquela resumida pelo resultado do último dia.
A rentabilidade passada não é inútil. Ela só precisa ser tratada como evidência histórica, não como promessa.
O benchmark mede uma referência, não o objetivo de Bianca
Benchmark é uma referência usada para comparar o comportamento ou o resultado de uma estratégia. Pode ser um índice de juros, de ações, de preços ou outra medida compatível com a proposta.
Se um fundo entrega 12% num período em que seu benchmark avançou 10%, ele o superou naquele recorte. Isso não transforma 12% em promessa para o período seguinte.
Também não prova que o fundo cumpriu o objetivo pessoal do cotista.
Imagine que Bianca precisasse usar o dinheiro numa data específica, mas o fundo tivesse atravessado uma queda ou possuísse prazo de resgate incompatível justamente naquele momento. Ele poderia ter superado sua referência ao final do ano e ainda assim falhar na função que o dinheiro precisava cumprir.
O benchmark ajuda a investigar a execução da estratégia. O objetivo pessoal define se essa estratégia merece ocupar espaço no plano. São réguas diferentes.
Pedir o resgate e receber o dinheiro não são o mesmo momento
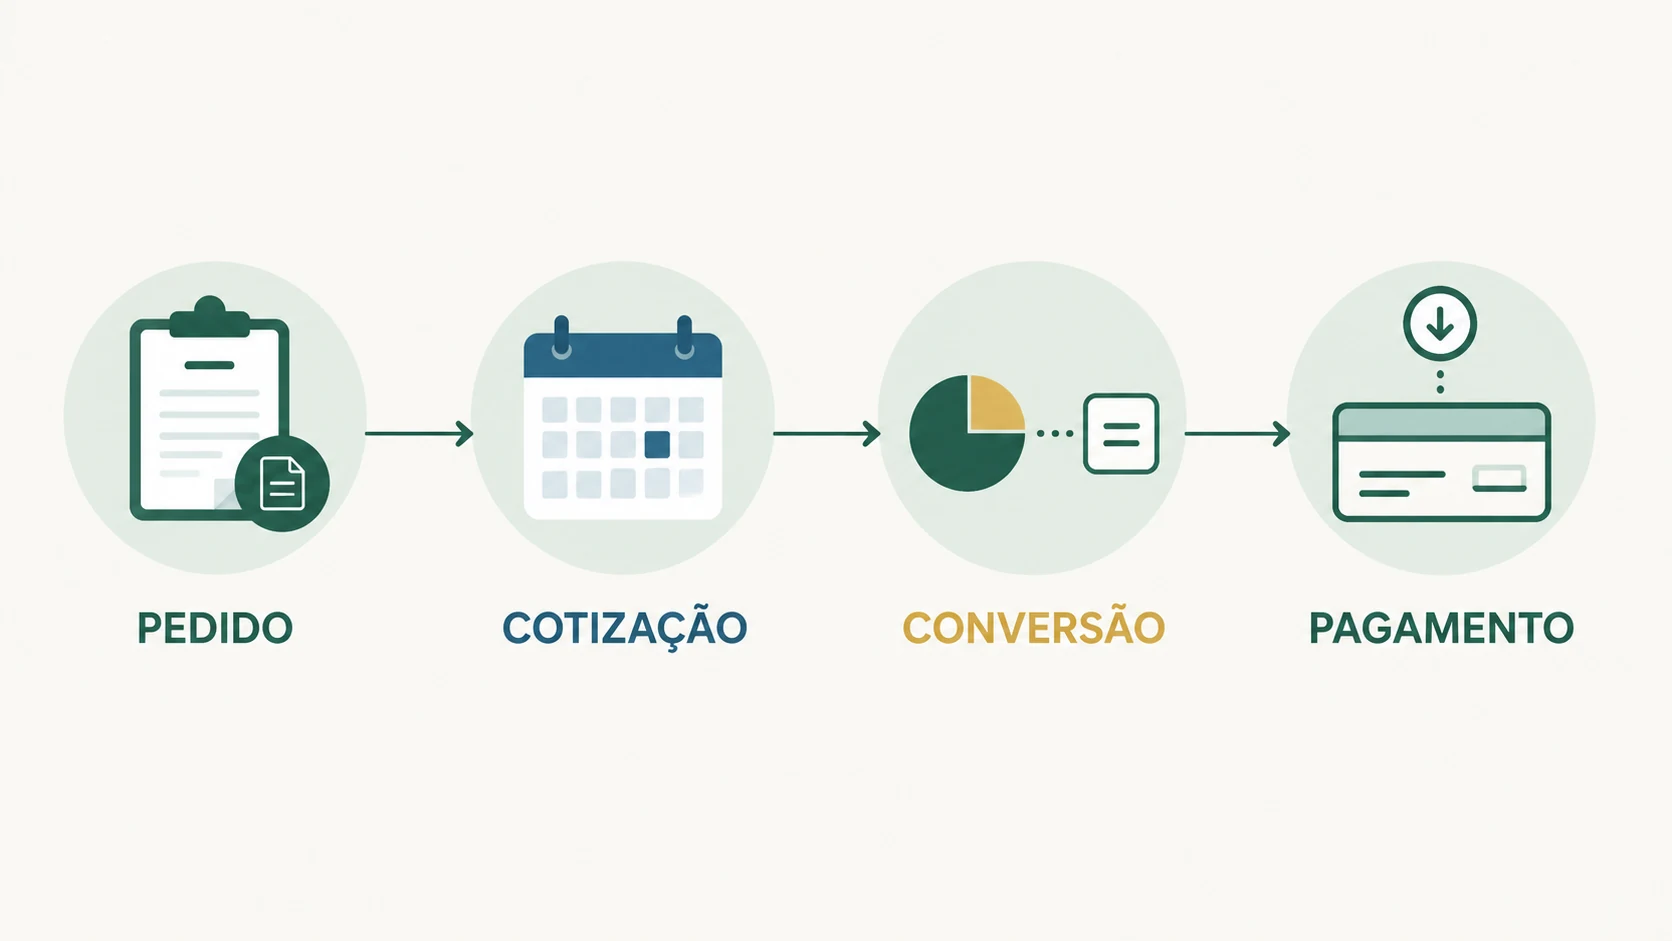
Na quinta-feira, Bianca percebe que precisará do dinheiro na sexta. Abre o aplicativo, solicita o resgate e só então descobre que existem dois prazos: um para converter suas cotas pelo valor definido nas regras do fundo e outro para o pagamento chegar à conta.
O fundo não se tornou ruim por isso. A liquidez é que não combinava com a função daquele dinheiro.
Em fundos abertos, aplicações e resgates seguem as condições do regulamento. Em fundos ou classes fechadas, a saída pode depender do término do prazo ou da negociação das cotas em mercado, quando existente. O investidor precisa descobrir a estrutura específica antes de entrar.
Três momentos devem ser separados:
- pedido de resgate: quando o cotista solicita a saída;
- conversão ou cotização: quando se define o valor das cotas conforme a regra aplicável;
- pagamento: quando o dinheiro se torna disponível ao investidor.
Também existe a liquidez dos ativos que estão dentro da carteira. O fundo pode prometer determinada condição de resgate aos cotistas enquanto administra títulos e posições com diferentes facilidades de venda. Liquidez da cota e liquidez dos ativos subjacentes se relacionam, mas não são a mesma pergunta.
Custos precisam aparecer sem virar a única decisão
Fundos podem cobrar taxa de administração, taxa de gestão quando divulgada separadamente, taxa de performance quando prevista e outras despesas permitidas pela estrutura.
Parte desses custos já pode estar refletida no patrimônio e no valor da cota. Outros valores ou tributos podem depender do cotista e do evento. A documentação precisa mostrar o que é cobrado e como isso afeta o resultado.
Se dois fundos parecem seguir estratégias semelhantes, mas A custa mais que B, a diferença merece ser convertida para reais e observada ao longo do prazo. Ainda assim, B não vence automaticamente.
Pergunte:
- as estratégias são realmente comparáveis;
- os riscos e a liquidez são semelhantes;
- o serviço entregue é o mesmo;
- o resultado apresentado está na mesma base;
- o custo adicional possui uma justificativa verificável?
O artigo sobre taxas e custos dos investimentos mostra como transformar percentuais em impacto líquido. Aqui, o ponto é reconhecer que o custo pertence à estrutura que Bianca está delegando.
Gestão ativa e passiva são mandatos diferentes, não times rivais
Na gestão ativa, o gestor toma decisões que podem se afastar de uma referência para buscar o objetivo descrito na estratégia. Na gestão passiva, a estrutura procura acompanhar uma referência ou metodologia.
Nenhuma dessas palavras decide sozinha.
Uma gestão ativa precisa ser analisada por processo, risco, execução, custos e coerência com o mandato. Uma gestão passiva também possui metodologia, custos, diferenças de acompanhamento e riscos próprios.
ETF é um tipo de fundo negociado com dinâmica específica. Ele ajuda a lembrar que a palavra “fundo” abriga estruturas diferentes; não deve ser tratado como se todo fundo tivesse o mesmo modo de entrada e saída.
A escolha não é uma disputa ideológica entre “ativo” e “passivo”. É uma investigação sobre qual estrutura entrega a exposição desejada sob condições compatíveis.
Um fundo grande, antigo ou famoso ainda precisa ser aberto
Patrimônio elevado pode indicar escala e adesão. Não prova qualidade nem retorno futuro.
Histórico longo oferece mais períodos para observar. Não garante que equipe, processo ou mercado permanecerão iguais.
Um fundo novo possui menos evidência histórica. Isso aumenta o que ainda não pode ser observado, mas não o transforma automaticamente num fundo ruim. A ausência de histórico exige mais atenção à estratégia, às pessoas, aos documentos, aos riscos e à estrutura.
A reputação do gestor também é uma informação, não uma garantia. Pessoas mudam, equipes mudam, processos mudam e condições de mercado mudam.
Tamanho, idade, estrelas e fama podem iniciar perguntas. Não devem encerrá-las.
Antes de investir, abra o que existe dentro da cota
Use esta ficha como instrumento de investigação, não como pontuação para aprovar ou reprovar um fundo.
| Pergunta | O que registrar |
|---|---|
| O que a estrutura busca fazer? | Objetivo, política e estratégia |
| O que ela pode comprar? | Ativos permitidos e limites relevantes |
| O que possui hoje? | Principais exposições e concentrações |
| Quem decide? | Gestor, equipe e mandato |
| Quem administra e presta serviços? | Administrador e demais participantes relevantes |
| O que pode dar errado? | Riscos que realmente afetam a carteira |
| Quanto custa? | Taxas e despesas, inclusive o que já aparece na cota |
| Quando consigo sair? | Pedido, cotização, pagamento, carência e condições |
| Como o resultado é comparado? | Benchmark ou outra referência |
| Como se comportou em períodos ruins? | Quedas, recuperação e coerência com a estratégia |
| Por que existe no meu plano? | Função específica do fundo |
| O que me faria rever? | Mudança material em objetivo, equipe, estratégia, custo, risco ou liquidez |
Agora imagine um preenchimento parcial para o Fundo A da abertura:
| Pergunta | Resposta hipotética |
|---|---|
| Resultado exibido | 15% no período |
| Estratégia | Busca ganhos com uma exposição concentrada que pode oscilar de forma relevante |
| Carteira atual | Parte importante depende do mesmo fator econômico |
| Maior queda observada | Superior àquela que Bianca aceita para sua meta de curto prazo |
| Resgate | Pagamento não ocorreria na data em que ela poderia precisar do dinheiro |
| Custo | Maior que o de uma alternativa aparentemente semelhante; comparação líquida ainda pendente |
| Função no plano | Ainda não definida |
O retorno de 15% não desapareceu. Apenas perdeu o direito de decidir sozinho.
A ficha também pode mostrar que o Fundo B é inadequado, que o Fundo C não cumpre a meta ou que nenhum deles merece entrar. Ela não produz “sete respostas positivas = compre”. Torna visíveis as dependências que a rentabilidade esconde.
Os 15% continuam na tela, mas já não contam a história inteira
Bianca voltou aos três fundos.
O Fundo A continuava mostrando 15%. O Fundo B, 12%. O Fundo C, 9%. Se ela observasse apenas o recorte final, a ordem não teria mudado.
Mas agora Bianca sabia que o primeiro número havia surgido de uma carteira, de decisões tomadas dentro de um mandato, de riscos específicos, custos e uma trajetória que incluía quedas. Também sabia que pedir resgate não significava receber imediatamente e que gestão profissional não eliminava as consequências para o cotista.
Ela deixou de perguntar qual fundo venceu o ranking e passou a investigar qual estrutura — se alguma — cumpria uma função em seu plano.
Uma cota deixa de ser apenas um número na tela quando você consegue explicar o que existe por baixo dela e por que essa estrutura merece ocupar espaço no seu plano.
Perguntas frequentes
Fundo de investimento tem garantia do FGC?
Não. O FGC informa que aplicações em fundos de investimento não contam com sua garantia. Isso permanece verdadeiro mesmo quando a carteira inclui títulos que poderiam ser elegíveis numa compra direta realizada nas condições cobertas.
Posso perder dinheiro num fundo de renda fixa?
Sim. Títulos e cotas podem ser afetados por juros, crédito, mercado, liquidez e custos. “Renda fixa” descreve características da estratégia; não significa que o valor da cota nunca cairá.
O gestor pode comprar qualquer ativo?
Não. Ele deve atuar dentro da política, do regulamento, do mandato e das regras aplicáveis à estrutura.
Qual é a diferença entre gestor e administrador?
O gestor toma decisões de investimento dentro da estratégia. O administrador exerce funções administrativas e fiduciárias atribuídas pela regulamentação e pelos documentos do fundo.
Taxa de administração só é cobrada quando o fundo tem lucro?
Não. Ela remunera serviços previstos e não depende, por definição, da existência de lucro. A base e a forma de cobrança devem ser verificadas nos documentos.
Quanto tempo demora o resgate de um fundo?
Depende das regras específicas. Confira o prazo de conversão das cotas, o prazo de pagamento, eventuais carências e as condições de saída antes de investir.
Rentabilidade passada serve para analisar um fundo?
Serve como evidência histórica para investigar trajetória, riscos e coerência com a estratégia. Não prevê nem garante o retorno futuro.
Um fundo com muitos ativos é automaticamente diversificado?
Não. Várias posições podem depender do mesmo emissor, setor, moeda ou fator econômico. Quantidade de ativos e diversidade de riscos são perguntas diferentes.
Fontes oficiais para continuar estudando
As referências regulatórias e institucionais abaixo foram conferidas em 2 de setembro de 2026. Consulte a versão vigente da norma e os documentos específicos do fundo antes de decidir.
- CVM — Resolução CVM nº 175, texto consolidado
- CVM — Anexo Normativo I da Resolução CVM nº 175, texto consolidado
- Portal do Investidor/CVM — Fundos de investimento
- Portal do Investidor/CVM — Antes de investir em fundos
- Portal do Investidor/CVM — Administração e gestão
- Portal do Investidor/CVM — Riscos dos fundos
- FGC — Perguntas frequentes sobre aplicações não garantidas