Volatilidade nos investimentos
Volatilidade sem pânico: como atravessar oscilações sem transformar uma queda em uma decisão ruim
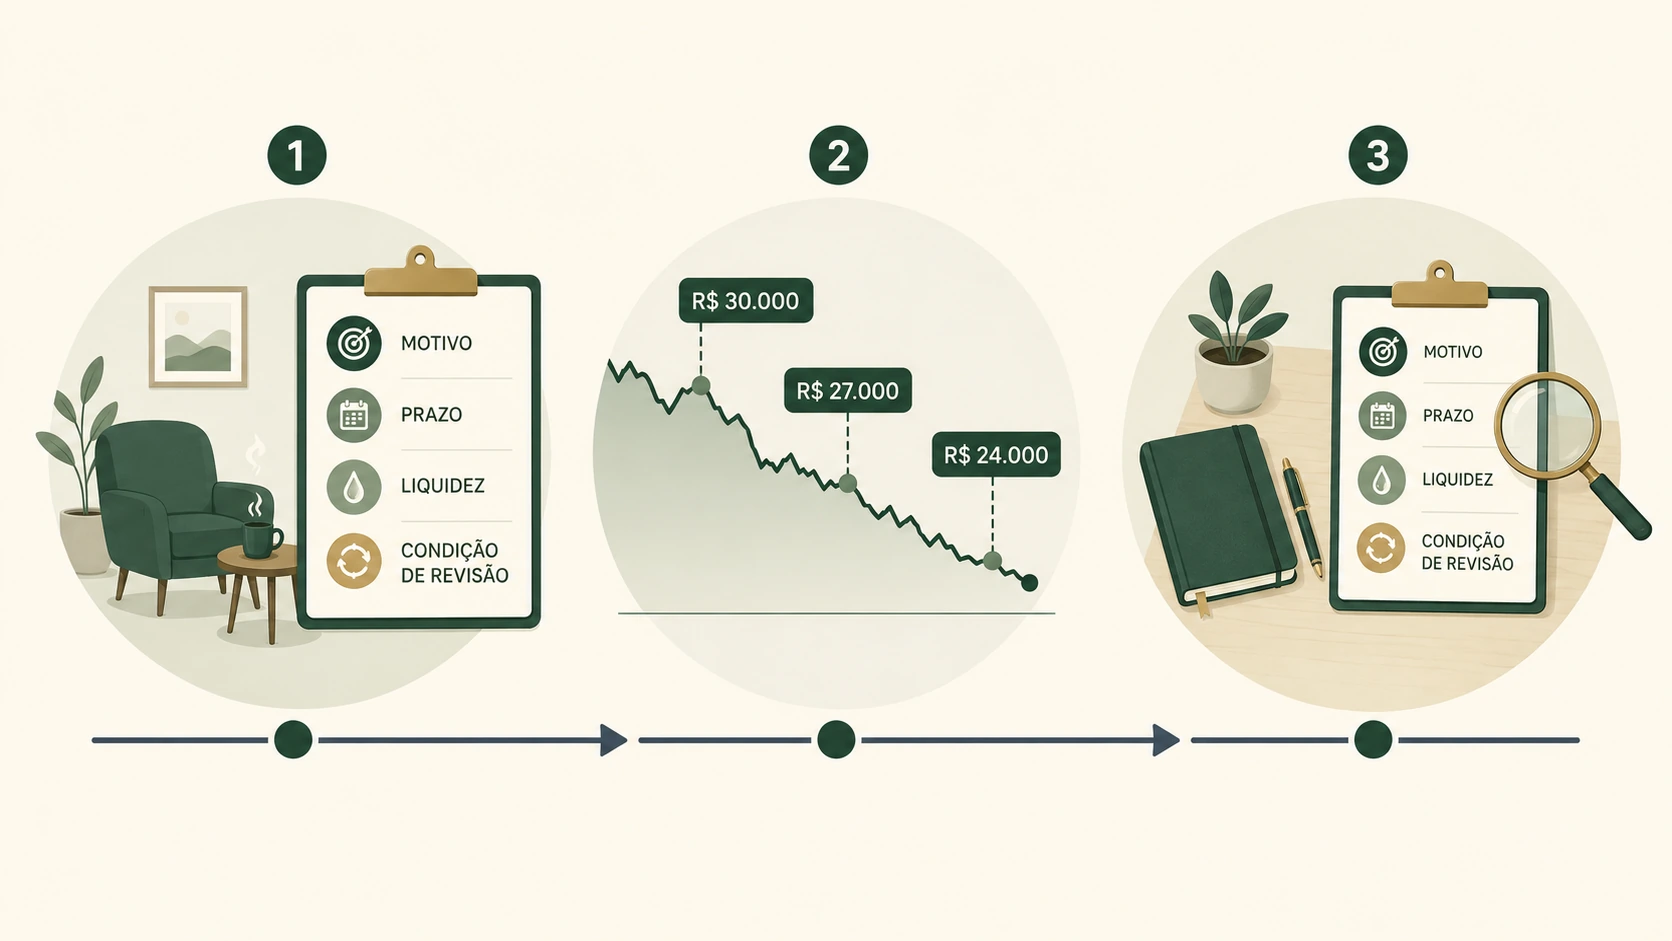
Na segunda-feira, uma carteira valia R$ 30.000.
Duas semanas depois, aparecia na tela por R$ 27.000. No mês seguinte, R$ 24.000.
Os ativos não haviam desaparecido. Nenhuma venda tinha sido feita. Ainda assim, os R$ 6.000 a menos pareciam exigir uma resposta imediata: sair antes de cair mais, comprar porque ficou barato ou fechar o aplicativo e esperar tudo voltar.
As três reações podem estar erradas. A queda, sozinha, não informa se o investimento se deteriorou, se o preço apenas oscilou, se o dinheiro ficou incompatível com o prazo do objetivo ou se a pessoa nunca soube por que havia comprado.
É por isso que lidar com volatilidade não começa quando a tela fica vermelha. Começa antes, quando ainda é possível definir com calma o papel do investimento, o tempo disponível, a necessidade de liquidez e os fatos que justificariam uma revisão.
A queda começa antes de aparecer no extrato
O primeiro erro costuma ocorrer no dia da compra. A pessoa vê a rentabilidade recente, reconhece o nome do ativo ou ouve uma tese convincente. Decide entrar, mas não registra quatro informações simples:
- por que aquele investimento está na carteira;
- por quanto tempo o dinheiro pode permanecer;
- que oscilação é plausível nesse intervalo;
- o que faria a razão original deixar de valer.
Sem essas respostas, o preço vira o único dado disponível quando a queda chega. E um número que muda todos os dias começa a comandar uma decisão que deveria considerar anos, obrigações futuras e informações sobre o próprio investimento.
Volatilidade não nasce do susto de quem observa. Ela já existia como característica do ativo. O susto apenas revela que essa característica não havia sido incorporada ao plano.
Isso não significa prever a próxima queda ou adivinhar sua intensidade. Significa reconhecer antecipadamente que determinados investimentos podem passar por recuos relevantes e perguntar se o dinheiro colocado ali tem condições de atravessá-los.
Volatilidade, risco e perda permanente não são sinônimos
Três palavras diferentes costumam ser tratadas como se descrevessem o mesmo fenômeno.
Volatilidade é a intensidade com que o preço varia. Ela pode produzir perdas e ganhos temporários na marcação da posição.
Risco é mais amplo: é o caminho pelo qual um resultado prejudicial pode chegar. Pode envolver crédito, liquidez, concentração, operação, câmbio, inflação ou deterioração do negócio, mesmo quando o preço ainda não parece assustador.
Uma queda pode virar perda realizada quando o investidor precisa vender abaixo do valor de compra. Já a perda permanente de capital envolve uma deterioração ou evento que reduz de forma duradoura a possibilidade de recuperação — por exemplo, inadimplência do emissor, destruição econômica do negócio ou expectativas que nunca se concretizam. Para o plano pessoal, uma venda forçada também pode deixar uma consequência permanente se aquele capital não puder ser recomposto.
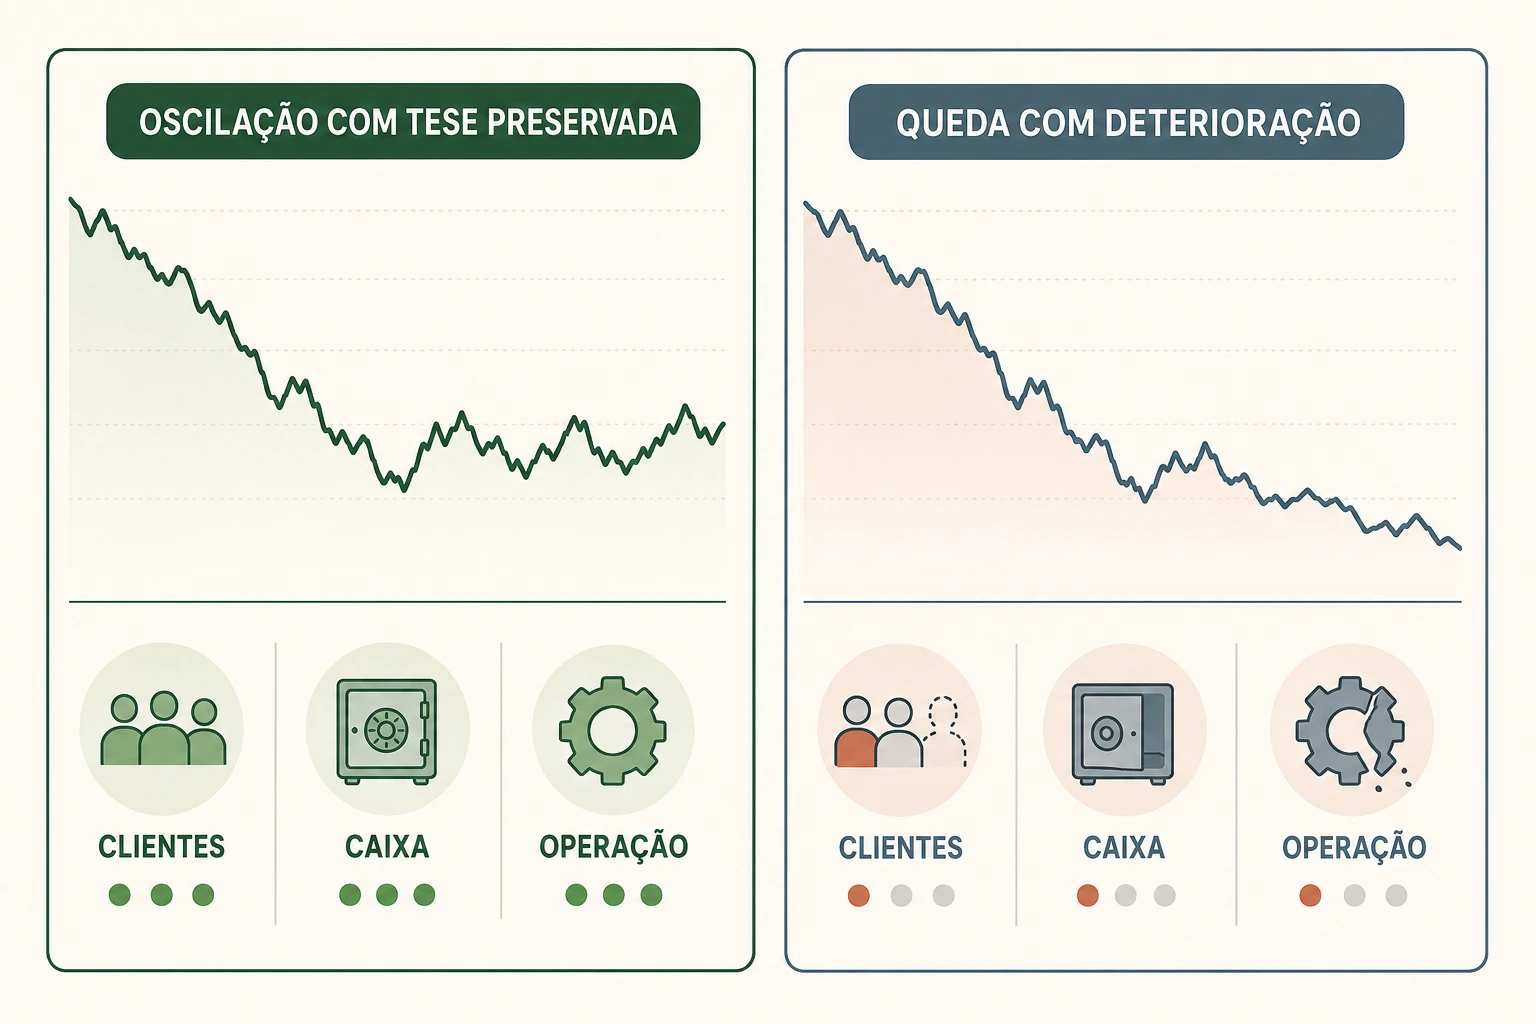
Uma oscilação de 20% pode ser temporária. Também pode ser o primeiro reflexo de um problema real. O percentual não decide em qual categoria a situação se encaixa.
Considere uma ação que cai após um trimestre de margem menor. Se a redução veio de um custo pontual já explicado, a queda pode ter alterado o preço sem destruir a tese. Se a empresa perdeu seu principal cliente, passou a consumir caixa e assumiu dívida para sustentar a operação, talvez a informação econômica tenha mudado junto com a cotação.
O trabalho não é chamar toda queda de volatilidade para se tranquilizar. É descobrir qual mecanismo está agindo.
A mesma queda de R$ 6.000 produz três problemas diferentes
Voltemos à carteira que caiu de R$ 30.000 para R$ 24.000.
Para a primeira pessoa, esse dinheiro pagará uma cirurgia planejada daqui a dois meses. A queda revela uma incompatibilidade entre o ativo e a data de uso. Mesmo que os fundamentos permaneçam, falta tempo para esperar e existe uma obrigação concreta. O problema central é liquidez no momento errado.
Para a segunda, o valor faz parte de uma estratégia de longo prazo, a reserva de emergência está separada e o investimento continua cumprindo a função registrada. Ela ainda precisa verificar o que mudou, mas não enfrenta a mesma urgência financeira.
A terceira comprou porque “todo mundo estava ganhando”. Não conhece o negócio, o índice, o emissor nem a função daquela posição. Seu prazo muda conforme o preço. Para ela, a queda expôs uma decisão sem tese.
As três observam os mesmos R$ 24.000. Só que uma tela igual esconde relações diferentes entre dinheiro, tempo e conhecimento.
Essa diferença impede duas regras preguiçosas: “venda sempre que cair muito” e “nunca venda na baixa”. Nenhuma delas pergunta por que o dinheiro estava exposto à oscilação.
Longo prazo oferece tempo; não oferece garantia
Ter muitos anos pela frente pode reduzir a chance de ser obrigado a vender num momento desfavorável. Também permite que uma tese econômica se desenvolva e que ciclos diferentes sejam atravessados.
Mas tempo não conserta qualquer investimento.
Uma empresa pode perder relevância, um emissor pode deixar de pagar, um fundo pode carregar ativos ruins, uma tecnologia pode ser substituída e um preço excessivo pode levar muitos anos para encontrar resultados que o justifiquem — ou nunca encontrar.
“É para o longo prazo” só é uma resposta útil quando vem acompanhada de algo verificável: o que deverá acontecer durante esse prazo para o investimento continuar fazendo sentido?
Se a única hipótese for “um dia volta”, não existe uma tese; existe uma esperança ligada ao preço anterior.
O horizonte longo dá espaço para avaliar e esperar quando a estrutura permanece válida. Ele não transforma deterioração em oscilação passageira nem cria obrigação de recuperação.
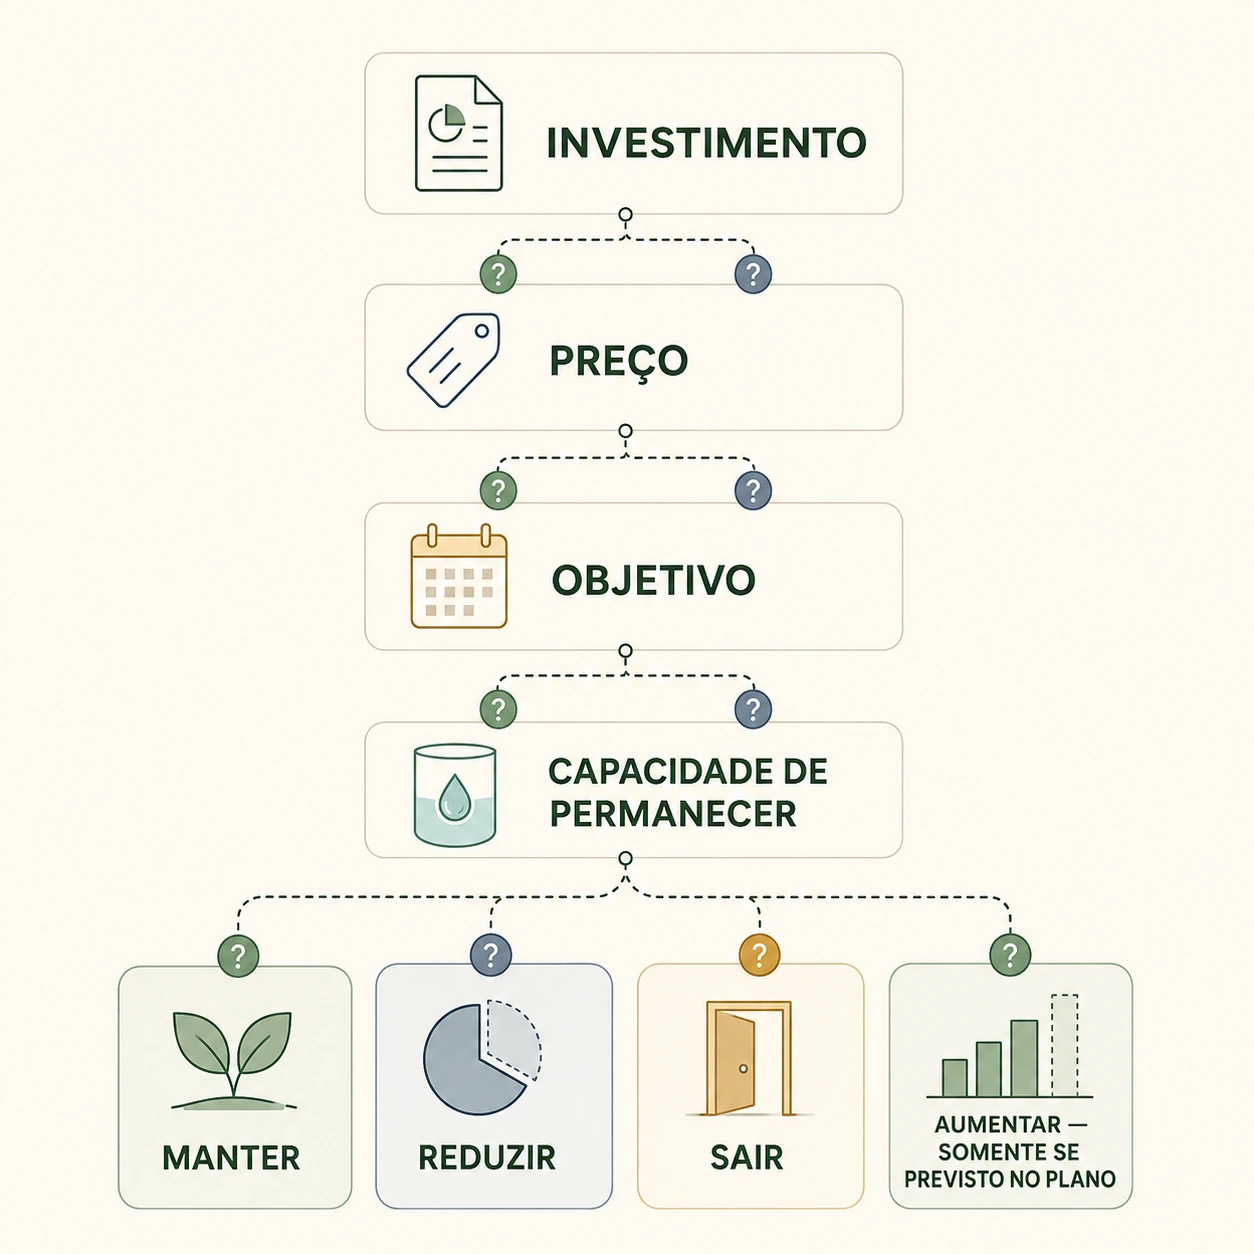
Quando o preço cai, reconstrua quatro camadas
Uma revisão útil começa fora do gráfico.
1. O investimento
Pergunte o que aconteceu com o ativo ou com a obrigação que sustenta seu valor. Houve mudança em receita, margem, dívida, governança, carteira, emissor, regulação, tecnologia ou demanda? A notícia altera a capacidade de entregar aquilo que justificou a compra?
Uma manchete ampla sobre “mercado em queda” não substitui essa análise. Da mesma forma, uma explicação da empresa não encerra a verificação. O ponto é ligar o fato à tese original.
2. O preço
Preço menor muda a relação entre o que você paga e o que espera receber. Pode tornar a posição mais interessante, menos interessante ou apenas mais incerta, dependendo do que ocorreu com o ativo.
Comprar mais somente porque caiu ignora que o denominador ficou menor, mas o numerador — o valor econômico esperado — também pode ter mudado. Vender somente porque caiu transforma a cotação em prova de deterioração sem investigar a causa.
3. O objetivo
O dinheiro ainda serve ao mesmo objetivo? A data de uso se aproximou? Surgiu uma despesa planejada? A posição cresceu ou diminuiu a ponto de alterar a viabilidade da meta?
Uma tese intacta não elimina uma mudança real na vida financeira. Se o recurso será necessário, o problema pode não estar no ativo, mas no casamento entre prazo e objetivo.
4. Sua capacidade de permanecer
Capacidade não é coragem. Ela depende de renda, reserva, compromissos, tamanho da posição e possibilidade de esperar sem vender por necessidade.
Uma pessoa pode suportar emocionalmente uma queda e ainda assim não ter liquidez para atravessá-la. Outra pode ter recursos suficientes, mas descobrir que aquela oscilação impede sono, trabalho e decisões consistentes. Os dois limites importam, porém não são iguais.
Medo informa desconforto; não diagnostica o investimento
O medo merece atenção porque pode sinalizar que o tamanho da posição, a incerteza ou a possível consequência foram subestimados. O que ele não faz é dizer, sozinho, se o ativo deve ser vendido.
Durante uma queda, o corpo pede encerramento da tensão. Vender parece produzir uma resposta: a cotação deixa de mudar dentro da carteira. Mas a sensação de alívio não prova que a decisão preservou o objetivo.
Também ocorre o inverso. Algumas pessoas transformam resistência emocional em virtude e se recusam a rever qualquer posição para provar que “aguentam volatilidade”. Permanecer sem verificar pode ser tão automático quanto sair em pânico.
O procedimento mais simples é criar distância entre o estímulo e a ordem:
- registre o preço e a dimensão da queda;
- escreva o fato novo, sem adjetivos;
- compare-o com a razão original da posição;
- verifique prazo, liquidez e tamanho;
- defina qual informação ainda falta;
- só então escolha entre manter, reduzir, sair ou, se previsto, aumentar.
Essa pausa não serve para impedir vendas. Serve para impedir que o medo seja confundido com diagnóstico.
Quando não fazer nada é uma decisão
Não agir pode ser coerente quando a oscilação estava prevista, o investimento continua cumprindo sua função, o objetivo não mudou, não existe necessidade próxima do dinheiro e nenhuma informação relevante alterou a tese.
Nesse caso, “não fazer nada” não significa ignorar. Significa revisar e concluir que a cotação não trouxe razão suficiente para uma movimentação.
Pense numa posição desenhada para dez anos, limitada a uma parcela compatível da carteira e acompanhada por critérios operacionais. O mercado recua 12%, mas o ativo mantém a mesma obrigação, o mesmo fluxo esperado e o mesmo papel no plano. A inação nasce de critérios anteriores, não de paralisia.
Ela também evita custos, impostos ou a troca repetida de estratégia. Porém, esses benefícios são consequência, não justificativa universal.
Quando agir deixa de ser pânico
Vender ou reduzir durante uma queda pode ser racional quando existe uma mudança identificável.
Talvez a análise original estivesse errada. Talvez o ativo tenha perdido a capacidade de cumprir a função escolhida. Talvez a concentração tenha ficado incompatível com a consequência possível. Talvez o dinheiro tenha uma data de uso que não existia antes. Talvez uma regra de limite definida com antecedência tenha sido atingida.
O elemento decisivo é conseguir completar a frase: “estou agindo porque mudou...”
“Porque caiu 25%” descreve o preço. “Porque a empresa perdeu o contrato que respondia por metade da geração de caixa e não possui substituição visível” descreve uma mudança na tese. “Porque preciso desse valor em oito semanas para uma obrigação já assumida” descreve uma mudança na capacidade de permanecer.
Agir com critério não garante acerto. Apenas torna a decisão examinável — algo que o pânico não permite.
Escreva o plano de oscilação antes da próxima queda
Uma página basta. Escolha uma posição relevante e complete:
Função: este investimento existe para...
Prazo: não pretendo usar este dinheiro antes de...
Oscilação considerada: sei que o preço pode variar e uma queda não será, por si só...
Evidências acompanhadas: verificarei...
Mudança de tese: reavaliarei se...
Necessidade de liquidez: se a data do objetivo se aproximar, farei...
Limite de consequência: a posição não poderá criar uma perda capaz de...
Não é preciso adivinhar um percentual exato de queda. O documento serve para registrar o que o preço não conta e impedir que a memória reescreva a razão da compra quando a pressão aumenta.
Se você não consegue completar as frases, a lacuna apareceu num momento útil: antes de depender delas.
Os R$ 24.000 não trazem a decisão pronta
A carteira continua valendo R$ 24.000. A diferença é que o número já não ocupa a tela inteira.
Agora existem outras informações ao redor dele: o motivo da posição, o que ocorreu com o ativo, a data do objetivo, a necessidade de dinheiro e a consequência que essa queda produz na vida real.
Talvez a conclusão seja manter. Talvez seja reduzir ou vender. Talvez a revisão mostre que nunca houve tese suficiente para permanecer. O resultado não vem de uma regra que trata toda queda da mesma forma.
Lidar com volatilidade não é aprender a sentir menos. É preparar critérios para que o desconforto não receba sozinho o poder de decidir. A queda acontece no preço; a decisão precisa acontecer no conjunto.
Perguntas frequentes
Volatilidade significa que posso perder todo o dinheiro?
Não necessariamente. Volatilidade mede a intensidade das variações de preço ou retorno ao longo do tempo. A possibilidade de perda total ou permanente depende da estrutura do ativo, dos riscos envolvidos e das circunstâncias de venda.
Uma queda grande é oportunidade de compra?
Não por definição. Preço menor só se torna uma condição potencialmente melhor depois que você verifica o que mudou no ativo, no valor esperado e no seu próprio plano.
Devo parar de olhar a carteira durante quedas?
Reduzir estímulos pode evitar reações impulsivas, mas não substitui acompanhamento. A frequência deve permitir verificar fatos relevantes sem transformar cada oscilação em ordem.
Quanto tempo preciso esperar para um investimento se recuperar?
Não existe prazo garantido. Alguns ativos se recuperam, outros levam muitos anos e alguns nunca retomam o valor anterior. O horizonte deve ser ligado aos fundamentos e ao objetivo, não à promessa de retorno.
Fontes oficiais para continuar estudando
Informações verificadas em 5 de setembro de 2026.