Decisão de venda
Quando vender um investimento? O preço caiu, subiu ou a razão da compra deixou de existir?
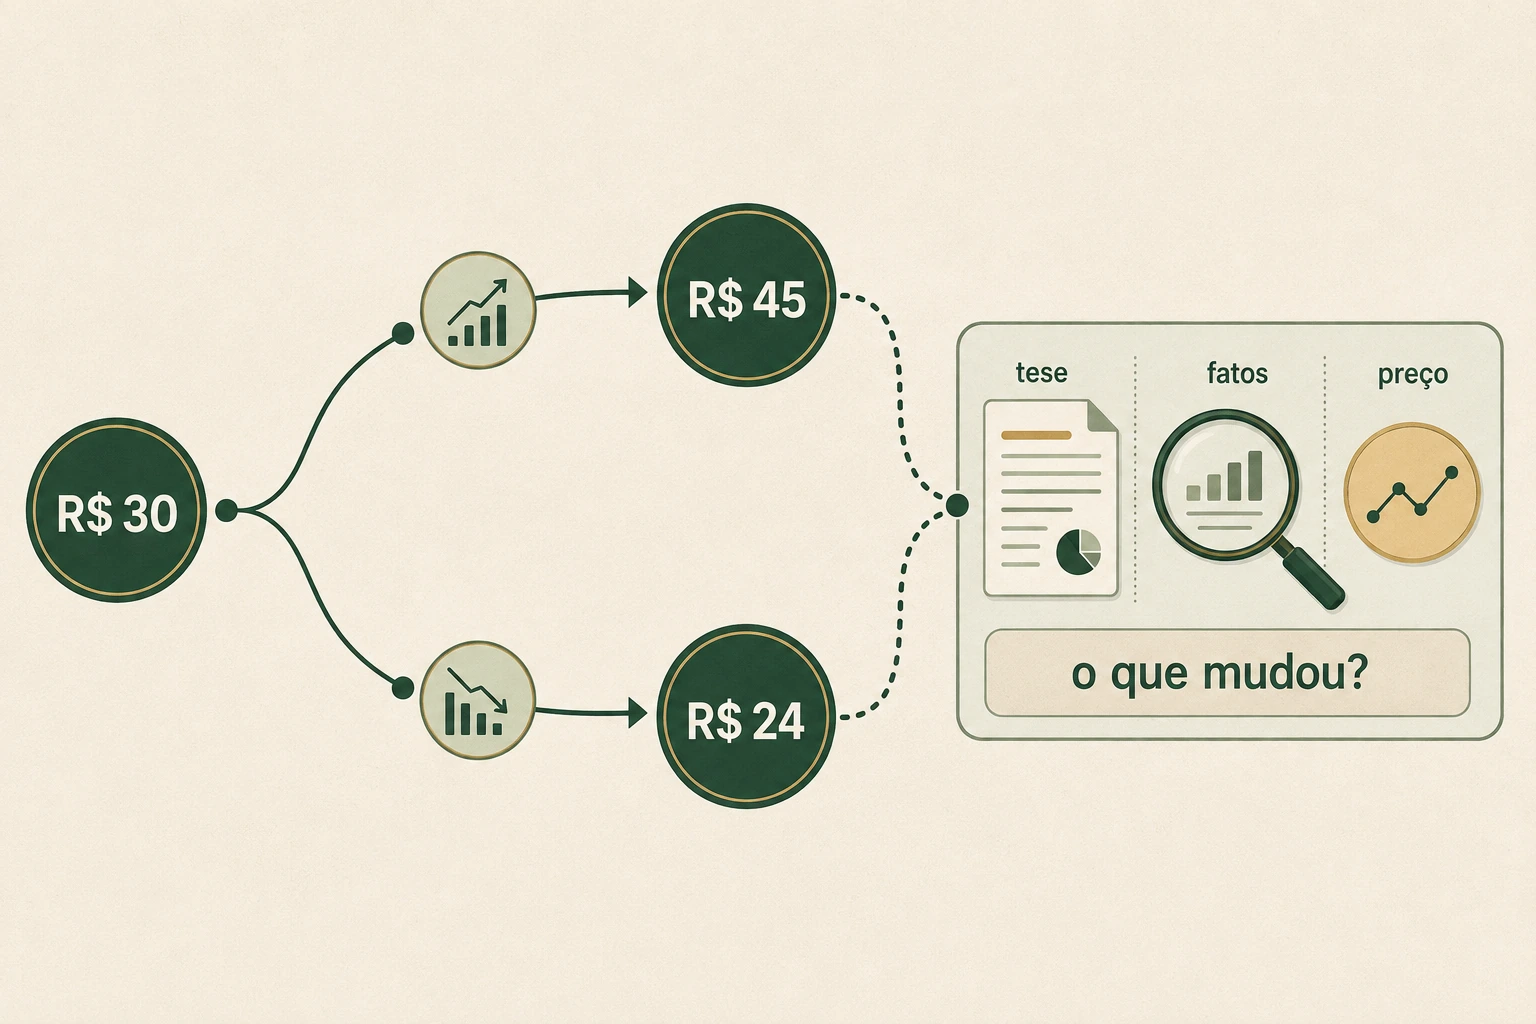
Uma ação comprada a R$ 30 sobe para R$ 45.
“Agora tenho que realizar o lucro”, pensa o investidor.
Troque apenas um número. Em vez de subir, a ação cai para R$ 24.
“Preciso vender antes de perder mais.”
As decisões parecem opostas: uma protege o ganho; a outra tenta conter a perda. Mas ambas podem carregar o mesmo problema. O preço mudou e recebeu sozinho o poder de encerrar uma posição cuja razão de existir nunca foi consultada.
Vender bem não significa sair no topo, algo que só fica evidente depois. Significa conseguir ligar a saída a uma mudança no investimento, no objetivo, na necessidade de dinheiro ou no papel daquela posição.
A decisão de saída começa no registro da entrada
Se a compra foi justificada apenas por “parece promissor”, a venda terá pouca referência. Qualquer queda parecerá prova de erro; qualquer alta parecerá lucro que pode desaparecer.
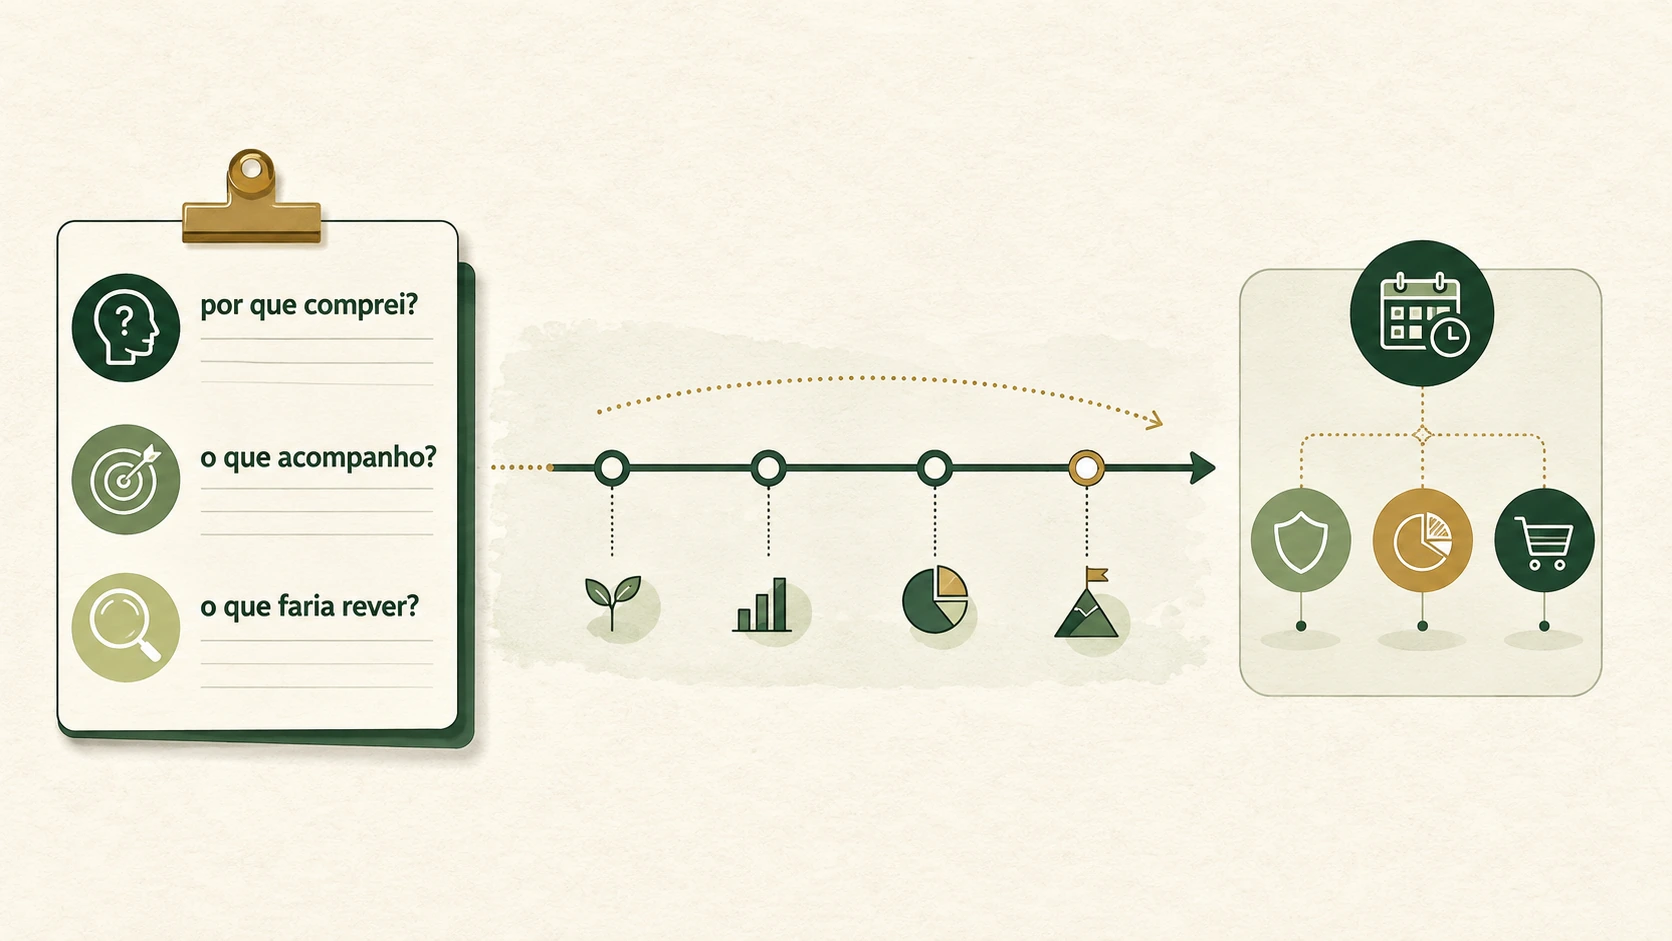
Uma razão de compra útil precisa permitir acompanhamento. Por exemplo:
“Comprei participação nesta empresa porque ela mantém clientes recorrentes, converte parte relevante do lucro em caixa, possui dívida compatível e negocia por um preço que pressupõe crescimento moderado.”
Agora existem elementos que podem ser revistos. A empresa pode perder recorrência, deixar de converter lucro em caixa, aumentar a dívida ou atingir um preço que exija premissas muito mais otimistas.
O registro não precisa prever todos os acontecimentos. Ele cria uma versão anterior da sua análise, produzida antes que ganho, perda, medo ou orgulho alterem a memória.
Isso vale além de ações. Um título pode ter sido comprado para uma despesa com data certa; um fundo, para delegar uma estratégia; um ETF, para oferecer determinada exposição; um ativo digital, como hipótese pequena e delimitada. A saída precisa conversar com o trabalho atribuído à posição.
O preço mudou; descubra se o ativo mudou junto
A cotação é uma negociação entre compradores e vendedores naquele instante. Ela incorpora expectativas, liquidez, juros, notícias, necessidade de venda e disposição para correr risco. Pode mudar muito antes que os resultados econômicos apareçam — e também pode reagir a uma deterioração real.
Por isso, “caiu” não equivale a “a tese acabou”, assim como “subiu” não equivale a “a tese se realizou”.
Considere duas quedas de 20%.
Na primeira, uma empresa mantém clientes, margem e caixa, mas todo o setor é reprecificado após uma alta de juros. O novo preço pode alterar o retorno esperado, sem necessariamente destruir a operação.
Na segunda, a companhia perde uma licença indispensável, suspende a principal linha de produto e não apresenta alternativa operacional. O preço caiu, mas agora existe também uma mudança no ativo.
O percentual é igual. A informação que chegou ao investidor é diferente.
Antes de vender, escreva em uma frase sem usar “subiu”, “caiu”, “lucro” ou “prejuízo”: o que aconteceu com aquilo que eu possuo? Se não houver resposta, talvez você ainda esteja reagindo ao preço. Se houver, falta medir se o fato altera a razão de permanecer.
Uma alta pode realizar a tese sem obrigar uma venda total
Suponha que a ação comprada a R$ 30 chegue a R$ 45 porque os lucros cresceram mais do que o esperado. A alta de 50% não informa, sozinha, se o investimento ficou caro. É preciso comparar o novo preço com o novo negócio.
Se o negócio passou a justificar um valor econômico maior porque entregou resultados sustentáveis, parte da valorização pode apenas refletir a tese acontecendo. Vender porque “ninguém perde dinheiro realizando lucro” ignora o custo de abandonar um ativo que ainda cumpre a função.
Em outro cenário, os lucros quase não mudaram, mas a cotação passou a pressupor expansão muito difícil de sustentar. A margem de erro ficou menor. Reduzir ou sair pode ser uma conclusão analisada, desde que esteja ligada às premissas atuais, e não à superstição de que uma valorização de 50% é um teto natural.
Também existe a venda parcial. Se a posição cresceu a ponto de dominar a consequência de um erro, reduzir pode recolocá-la dentro de um limite. Isso não significa que toda alta exige rebalanceamento; significa que o tamanho passou a alterar o risco para o plano.
O ganho acumulado conta o que aconteceu desde a compra. A decisão precisa olhar o que você possui agora e o que espera daqui para frente.
Uma queda não cria obrigação de recuperar o preço de compra
Quando a ação cai de R$ 30 para R$ 24, o preço de entrada ganha uma autoridade estranha. A pessoa promete vender assim que “voltar ao zero” ou calcula quanto precisa recuperar para não admitir a perda.
Mas o mercado não conhece essa referência pessoal. R$ 30 não se torna valor justo porque foi o preço da sua ordem.
Se a tese se deteriorou, esperar apenas pelo retorno ao preço de compra pode ampliar a exposição a um ativo que já não seria escolhido. Se a tese continua válida, vender para interromper o desconforto pode converter oscilação em perda sem resolver o objetivo.
A pergunta útil é prospectiva: entre manter este investimento nas condições atuais e destinar o valor líquido a outra função, qual decisão é mais coerente com as informações de hoje?
Isso não apaga impostos, custos, liquidez ou incerteza. Apenas retira do preço passado o poder de exigir uma recuperação.
Sete razões de venda que conseguem completar a frase
Uma venda pode ter mais de uma causa. O importante é que a justificativa descreva uma mudança ou uma regra relevante.
A tese mudou
O mecanismo que sustentava o retorno deixou de existir ou ficou materialmente mais fraco. Um negócio perdeu vantagem competitiva, um fundo alterou sua carteira de forma incompatível, um emissor teve sua capacidade de pagamento deteriorada ou um protocolo perdeu a utilidade que sustentava a hipótese.
Uma informação nova corrigiu a avaliação
Nem toda venda nasce de um evento no ativo. Às vezes, o fato já existia e o investidor o interpretou mal. Descobrir dívida fora do radar, dependência excessiva de um cliente ou regra de resgate incompatível pode mostrar que a análise original estava incompleta.
Reconhecer o erro não exige esperar o preço concordar.
O objetivo chegou
Um investimento comprado para pagar uma pós-graduação em cinco anos pode ser vendido quando a matrícula vence. O ativo não precisa ter piorado. Ele cumpriu a função.
Transformar todo investimento em posição eterna ignora que patrimônio serve a decisões da vida real.
A necessidade planejada do dinheiro se aproximou
Mesmo antes da data final, pode ser coerente reduzir risco e aumentar liquidez gradualmente. Nesse caso, a venda não é previsão de queda; é transição entre acumular e usar.
O ativo deixou de cumprir seu papel
Um título que deveria oferecer previsibilidade pode ter liquidez incompatível com a nova necessidade. Um fundo escolhido para determinada exposição pode mudar o mandato. Um ativo pode continuar existindo e, ainda assim, perder utilidade dentro do plano.
A consequência ficou incompatível
Uma posição cresceu demais, a renda da pessoa ficou mais instável ou uma nova obrigação reduziu sua capacidade de suportar perdas. O investimento não precisa ser ruim para ficar grande demais diante do que pode causar.
Uma regra de ajuste foi acionada
Rebalanceamento pode justificar venda quando existe uma alocação definida, um desvio relevante e um motivo para restaurar os pesos. Não é sinônimo de vender todo ativo que valorizou; é um procedimento ligado ao conjunto da carteira.
Essas razões não garantem o melhor momento de mercado. Elas tornam a saída coerente com uma função.
Oito frases que ainda não explicam por que vender
Algumas justificativas descrevem apenas sensação, movimento ou influência externa:
- “subiu muito”;
- “caiu demais”;
- “um analista mandou vender”;
- “a manchete parece ruim”;
- “estou com medo”;
- “todo mundo está otimista”;
- “já ganhei bastante”;
- “preciso recuperar o que perdi”.
Qualquer uma delas pode acompanhar uma razão válida. Uma manchete pode revelar fraude; o medo pode apontar tamanho incompatível; uma alta pode tornar o preço dependente de premissas improváveis. O problema é encerrar a análise na frase inicial.
Complete-a com causa e consequência. “Caiu demais” precisa virar “caiu após qual mudança e por que isso altera o que espero receber?”. “Já ganhei bastante” precisa virar “o retorno futuro esperado ficou insuficiente ou estou apenas protegendo um número passado?”.
O complemento separa um gatilho de uma justificativa.
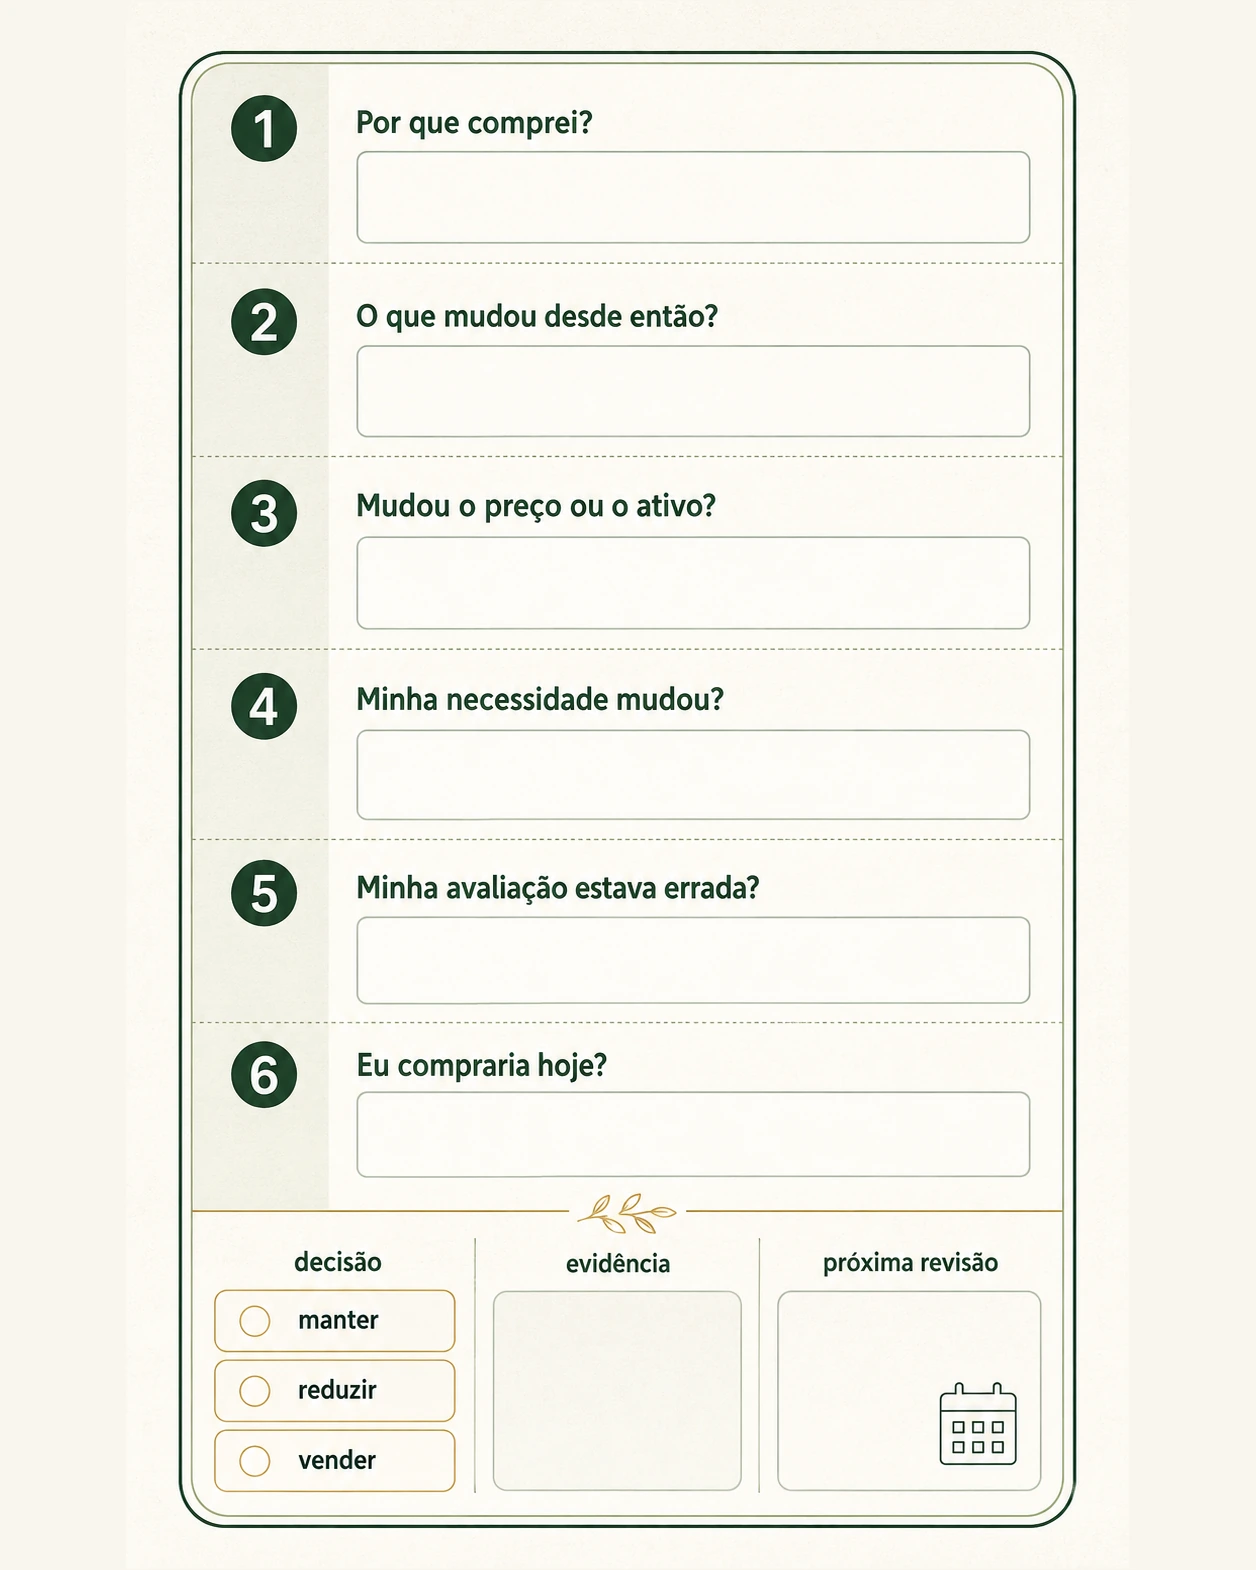
Seis perguntas antes de vender
Use as perguntas como ferramenta de raciocínio, não como algoritmo:
- Por que comprei? Recupere o registro original, sem reescrevê-lo com o resultado conhecido.
- O que mudou desde então? Liste fatos no investimento, no objetivo e na sua situação financeira.
- Essa mudança está no preço ou no ativo? Os dois podem mudar juntos, mas precisam ser distinguidos.
- Minha necessidade de dinheiro mudou? Considere data, liquidez, renda e obrigações já assumidas.
- Minha avaliação estava errada? Procure informações que você ignorou, entendeu mal ou não podia conhecer.
- Se eu não tivesse este investimento hoje, compraria nas condições atuais? Explique por quê e em que tamanho.
A sexta pergunta é poderosa, mas não absoluta. Manter e comprar não são operações idênticas: impostos, custos, restrições, diversificação e alternativas podem produzir respostas diferentes. O valor está em expor a inércia, não em forçar uma venda sempre que a resposta for “não”.
Depois, registre a decisão, a evidência e a condição de nova revisão. Se você decidir manter, diga o que continuará acompanhando. Se vender, diga qual razão deixou de existir e qual função receberá o dinheiro.
Custos e impostos entram depois da razão, não no lugar dela
Uma venda pode gerar imposto, corretagem, spread, prazo de liquidação ou perda de benefício. Esses elementos afetam o valor líquido e podem mudar a forma ou o momento da execução.
Mas custo não ressuscita uma tese quebrada. Manter um ativo inadequado apenas para evitar imposto pode trocar uma despesa conhecida por uma exposição maior e incerta.
O inverso também vale. Girar a carteira por pequenas mudanças de opinião pode acumular tributos e atritos capazes de consumir o benefício esperado. Antes da ordem, compare o ganho provável da mudança com o custo certo de realizá-la.
Em alguns casos, a execução pode ser parcial ou gradual. Isso não elimina a necessidade de uma razão; apenas reconhece que decisão e operação têm dimensões diferentes.
Uma venda correta pode parecer errada depois
Você vende porque a tese se deteriorou. Na semana seguinte, o preço sobe 12%.
Esse movimento posterior não prova que a análise estava errada. Preço e fundamento podem divergir por bastante tempo. A qualidade da decisão precisa ser julgada pelas informações disponíveis, pela coerência do processo e pela consequência aceita — não por um intervalo escolhido depois.
Também é possível vender por uma boa razão e executar mal, ou vender por uma razão frágil e ter sorte com a queda posterior. Resultado e processo precisam ser avaliados separadamente.
Registre o que você esperava e em que condições reavaliaria. Isso reduz a tentação de transformar cada movimento seguinte em sentença sobre sua capacidade.
R$ 45 e R$ 24 agora fazem a mesma pergunta
A ação da abertura pode estar em R$ 45 ou em R$ 24. A cotação muda o retorno acumulado, o preço atual e as premissas necessárias daqui para frente. Ela não escreve a ordem.
Se o negócio ficou mais forte e o preço ainda oferece uma relação aceitável, a alta pode não encerrar a tese. Se a empresa perdeu aquilo que sustentava a compra, a queda pode exigir saída antes de qualquer retorno a R$ 30. Se o objetivo chegou, talvez a venda seja adequada sem que nada tenha acontecido com a companhia.
Vender não é admitir derrota nem garantir vitória. É retirar um investimento quando a razão de mantê-lo já não supera as alternativas, as necessidades e os riscos presentes.
Antes de confirmar, complete uma última frase sem citar apenas a cotação: estou vendendo porque aquilo que justificava manter esta posição mudou desta maneira...
Perguntas frequentes
Devo vender uma ação depois que ela sobe 50%?
Não automaticamente. Verifique o que ocorreu com o negócio, que expectativas estão no preço, qual o tamanho da posição e se ela continua cumprindo sua função.
Devo esperar uma ação voltar ao preço de compra?
O preço de entrada não obriga o mercado a se recuperar. Reavalie a tese e as condições atuais, sem transformar “voltar ao zero” em objetivo do investimento.
Vender parte da posição pode ser uma solução?
Pode, quando a redução responde a tamanho, risco, liquidez ou transição de objetivo. A venda parcial não deve ser usada apenas para aliviar desconforto sem diagnóstico.
A necessidade de dinheiro é motivo legítimo para vender?
Sim. Patrimônio existe para servir a objetivos. O ideal é planejar a liquidez antes, mas uma obrigação real pode mudar a decisão mesmo que o ativo permaneça bom.
Se eu não compraria hoje, devo vender?
Não necessariamente. A pergunta ajuda a revelar inércia, mas manutenção e nova compra podem ter custos, impostos, proporções e funções diferentes.
Fontes oficiais para continuar estudando
Informações verificadas em 5 de setembro de 2026.