Por que investir? O dinheiro precisa de uma função antes de um produto
Era sexta-feira à noite quando Renata abriu o aplicativo do banco. Depois de pagar as contas do mês, havia R$ 620 na tela. Pouco antes, ela tinha visto uma publicação dizendo que dinheiro parado perde oportunidades. A aplicação sugerida estava a poucos toques de distância.
Renata pensou o que muita gente pensaria:
“Tenho R$ 620. Onde posso investir?”
Então se lembrou do seguro de R$ 480 que venceria dali a doze dias.
Vamos parar exatamente aqui. Se Renata investisse os R$ 620 naquela sexta-feira e resgatasse parte deles doze dias depois para pagar o seguro, ela teria criado um investimento? Na prática, teria apenas colocado temporariamente em outro lugar um dinheiro que já tinha dono.
O saldo continuava sendo R$ 620. O dinheiro livre, porém, já havia caído para no máximo R$ 140.
No máximo — porque a geladeira vinha fazendo um ruído estranho. Não existia ainda uma conta de conserto, mas existia uma possibilidade que o orçamento de Renata não estava preparado para absorver. Aqueles R$ 140 eram sobra, proteção ou apenas uma tranquilidade passageira entre duas despesas?
Essa é a primeira mudança de perspectiva: dinheiro parado não é necessariamente dinheiro livre. Uma quantia não perde a função só porque está quieta na conta.
Saldo é uma fotografia. Margem é um padrão
Renata poderia olhar apenas para aquela sexta-feira e concluir que consegue investir R$ 620 por mês. O problema apareceria já no mês seguinte: o seguro sairia da conta, algum gasto cotidiano mudaria e a suposta capacidade de aporte desapareceria.
Por isso, ela fez algo menos empolgante do que escolher um investimento, mas muito mais esclarecedor: observou três meses completos. O retrato ficou assim:
- renda líquida mensal: R$ 4.500;
- despesas essenciais: cerca de R$ 3.100;
- gastos variáveis recorrentes: aproximadamente R$ 650;
- parcela de uma dívida: R$ 300;
- provisão média para despesas irregulares: R$ 230;
- margem recorrente estimada: R$ 220.
Os valores são fictícios e servem apenas para acompanhar o raciocínio. Eles mostram por que uma sobra isolada e uma capacidade mensal de aporte são coisas diferentes.
Saldo é o que existe na conta em determinado instante. Margem é o que tende a permanecer depois que despesas mensais, compromissos futuros conhecidos e gastos irregulares entram na conversa. Um é fotografia; o outro precisa ser observado como padrão.
“Mas, se o dinheiro sobrou, por que eu não posso simplesmente investir?”
Pode — desde que ele esteja realmente livre e que o investimento combine com a tarefa que receberá. O erro acontece quando a pessoa dá ao dinheiro o nome de “aporte” antes de descobrir se ele ainda é conta futura, proteção ou recurso para uma necessidade próxima.
Se Renata aplicar os R$ 480 do seguro, o produto não transformará esse valor em capital de longo prazo. Se destinar os R$ 140 à mesma aplicação e precisar deles para a geladeira, a etiqueta “investimento” também não mudará a urgência. O lugar onde o dinheiro está não altera o trabalho que ele precisa cumprir.
Por que investir? Porque enxergar antes muda o tamanho do problema
Imagine que Renata só se lembrasse do curso no mês anterior à matrícula. Ela teria diante de si uma necessidade de R$ 12 mil e apenas algumas semanas para resolvê-la. O valor chegaria inteiro, com a força de uma urgência.
Agora coloque a mesma necessidade 30 meses à frente.
O curso continua custando R$ 12 mil. O prazo não tornou o objetivo barato. O que mudou foi a forma do problema: em vez de uma única decisão de R$ 12 mil no último mês, Renata ganhou tempo para combinar valor inicial, aportes, possíveis ajustes e eventual retorno.
É aí que investir passa a fazer sentido. Não como promessa de enriquecer, mas como ferramenta para organizar hoje o dinheiro que terá um trabalho amanhã. O tempo não reduz sozinho o preço do objetivo; ele permite repartir a preparação em decisões menores.
Em uma etapa posterior, depois de organizar a proteção para imprevistos, Renata separa R$ 2 mil para o curso. Restam R$ 10 mil. Se ignorarmos rentabilidade, inflação, custos e impostos apenas para criar uma primeira referência, a conta será:
R$ 10.000 ÷ 30 meses = aproximadamente R$ 333 por mês.
Mas a margem recorrente de Renata é R$ 220. Em 30 meses, ela acrescentaria R$ 6.600. Com os R$ 2 mil iniciais, chegaria a R$ 8.600 antes de qualquer retorno. Faltariam R$ 3.400.
Nesse ponto, aparece uma tentação conhecida: procurar uma rentabilidade alta o bastante para fazer a diferença desaparecer.
Só que a conta acabou de revelar algo mais útil do que uma taxa: o plano, do jeito atual, não fecha. A rentabilidade pode colaborar. Ela não deveria ser obrigada a resgatar uma meta incompatível com o aporte e o prazo.
Renata pode avaliar caminhos que estão mais próximos do controle dela:
- aumentar o aporte em cerca de R$ 113 por mês;
- ampliar o prazo;
- reduzir ou dividir o custo do curso;
- criar uma fonte adicional destinada à meta;
- combinar essas mudanças.
Pode também considerar retorno na projeção, desde que trate o número como hipótese, não como garantia. Exigir uma taxa cada vez maior para evitar qualquer ajuste transfere o problema da matemática para o risco.
Agora o desejo ganhou estrutura. Antes, “fazer um curso” era uma intenção. Depois de receber valor, data, quantia inicial e aporte possível, virou uma meta que pode ser examinada. A diferença não está na força de vontade; está na qualidade da pergunta.
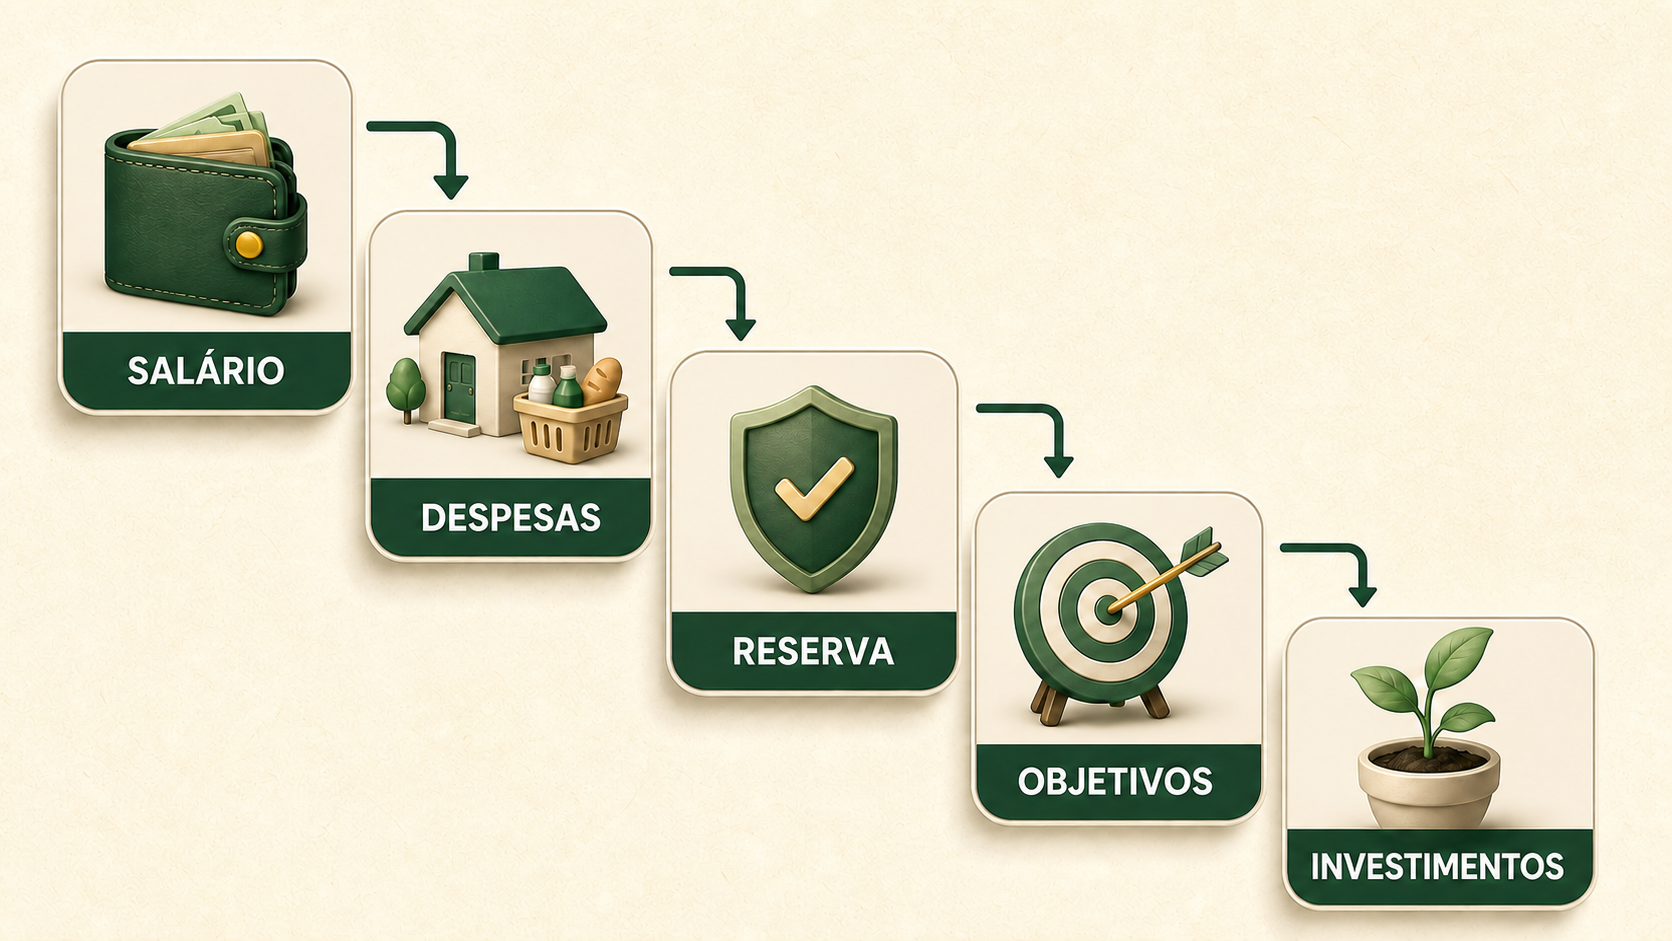
Para Renata, a ordem ficou clara: o dinheiro primeiro precisa de uma função; só depois faz sentido procurar um produto. Assim, necessidades futuras recebem recursos antes de se tornarem urgentes. Primeiro o dinheiro paga o presente. Depois protege o caminho. Só então constrói algo que ainda não chegou.
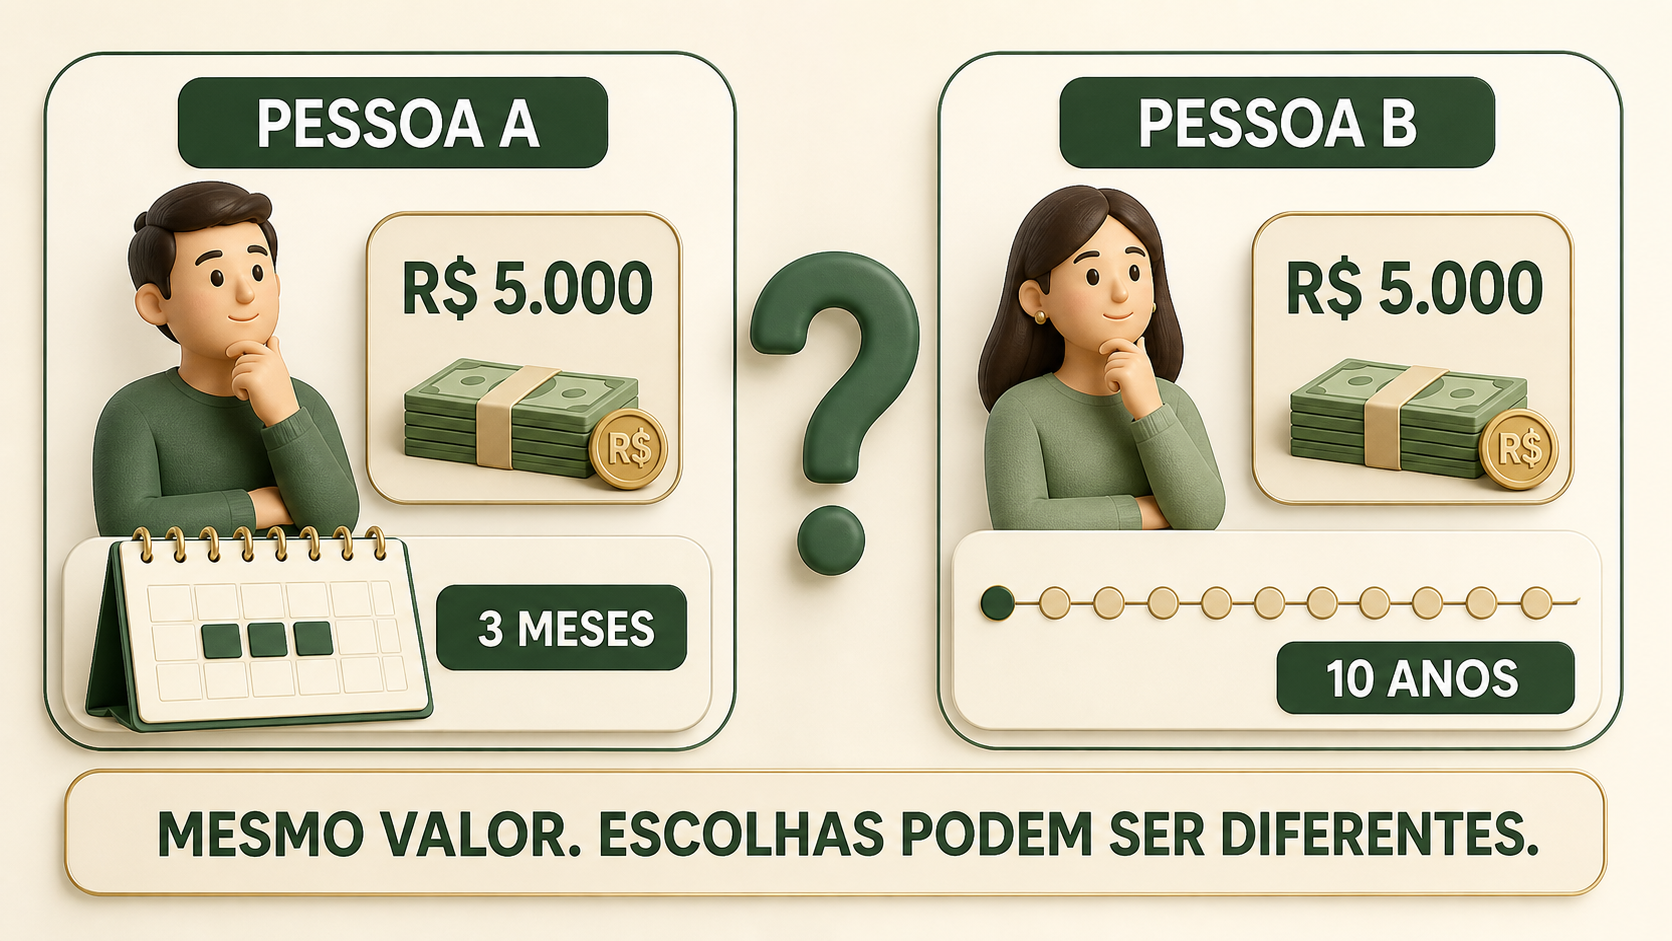
Se duas pessoas têm os mesmos R$ 5 mil, por que podem precisar de escolhas opostas?
Uma pessoa precisará usar R$ 5 mil numa matrícula daqui a três meses. A data é firme: se o dinheiro não estiver disponível, ela perde a vaga.
Outra pessoa também tem R$ 5 mil, mas pretende usá-los num objetivo para daqui a dez anos. A data admite revisão, e novos aportes poderão ser feitos ao longo do caminho.
O número que aparece no aplicativo é igual. A função do dinheiro não é.
Para a primeira pessoa, uma exigência domina as demais: o valor precisa estar inteiro e disponível no dia da matrícula. Para a segunda, existe mais tempo para atravessar oscilações e corrigir o plano. Isso não significa que dez anos eliminem o risco. Significa que alguns problemas podem ser suportados por mais tempo e outros continuam inaceitáveis.
Imagine que a primeira pessoa encontre um investimento com retorno atraente, mas o resgate só caia na conta depois da matrícula. O dinheiro voltou. Talvez tenha até aumentado. Ainda assim, falhou na tarefa.
O problema de não conseguir transformar o investimento em dinheiro disponível no momento necessário tem nome: risco de liquidez. E existe outro detalhe: ter permissão para vender não garante receber o valor desejado. Acesso e preservação do valor são perguntas diferentes.
Antes de comparar produtos, traduza a função do dinheiro em exigências:
- Prazo: em que data a tarefa precisa estar concluída?
- Liquidez: quanto tempo pode levar para o recurso voltar à conta?
- Perda suportável: quanto poderia faltar sem inviabilizar o objetivo?
- Flexibilidade: o valor ou a data podem mudar?
- Previsibilidade: existe espaço para oscilações ou a quantia precisa estar mais estável?
É como escolher um veículo depois de conhecer a viagem. Velocidade impressiona, mas não informa se o veículo leva a bagagem, percorre aquela estrada ou chega na data certa. Nos investimentos, a rentabilidade chama atenção do mesmo modo. A função é o que decide se ela está levando o dinheiro ao lugar correto.
O prazo, portanto, não apaga o risco; apenas muda quais dificuldades o objetivo consegue atravessar.
Um investimento que rendeu 8% deixou você 8% mais rico?
Renata encontra uma alternativa que informa retorno de 8% em um ano. A frase parece completa, mas ainda faltam personagens nessa conta: os preços, os custos, os impostos e as condições para retirar o dinheiro.
Vamos usar um exemplo exclusivamente educativo. R$ 1.000 se transformam em R$ 1.080 depois de um ano. O ganho nominal foi de 8%. No mesmo período hipotético, os preços aumentaram 6%.
Se o que custava R$ 1.000 passou a custar R$ 1.060, os R$ 80 de ganho não representam R$ 80 adicionais de poder de compra. Para fazer a comparação de forma mais precisa:
R$ 1.080 ÷ 1,06 = aproximadamente R$ 1.018,87 em valores do início do período.
O saldo cresceu 8%. O poder de compra cresceu cerca de 1,9%, antes de custos e impostos. Essa diferença entre crescimento do número e crescimento do que ele consegue comprar é o efeito da inflação sobre o retorno real.
Agora a taxa de 8% volta para a conversa com menos brilho e mais significado. Ela não é falsa. Apenas não responde sozinha ao que interessa.
Antes de comparar rentabilidades, Renata precisa perguntar:
- O percentual corresponde a qual período?
- É retorno bruto ou líquido de custos e impostos?
- É uma condição contratada, uma projeção ou apenas desempenho passado?
- O dinheiro precisa ficar aplicado até determinada data?
- Uma saída antecipada pode reduzir o valor?
- Depois da inflação, houve aumento real de poder de compra?
É possível ganhar dinheiro e ainda fazer uma escolha ruim para o objetivo. Se o saldo aumenta, mas chega depois da matrícula, a função falhou. Se o retorno é positivo, mas menor do que o aumento do custo do curso, a distância pode continuar crescendo. Se a taxa é alta porque existe um risco que Renata não consegue suportar, o número não resolve a incompatibilidade.
Por isso, a rentabilidade entra como uma característica do caminho, enquanto a função explica o motivo da viagem. Uma não substitui a outra.
Quando a dívida cresce mais do que o investimento comemora
Na planilha de Renata existe uma parcela de dívida. Ela poderia ignorá-la por alguns minutos, abrir o aplicativo de investimentos e se sentir avançando. O problema é que as duas decisões continuariam acontecendo ao mesmo tempo.
Considere uma situação fictícia: uma dívida de R$ 2 mil cresce 10% em um mês, enquanto um investimento de mesmo valor rende 1%.
- a dívida aumenta R$ 200;
- o investimento rende R$ 20 brutos;
- o orçamento termina R$ 180 pior, antes de impostos e custos.
O investimento poderia aparecer em verde na tela. A situação financeira, vista por inteiro, teria andado para trás.
É por isso que a pergunta “pagar a dívida ou investir?” não deveria ser respondida olhando apenas para o rendimento. Renata precisa conhecer o custo efetivo da obrigação, o prazo, as consequências do atraso, as condições de quitação e quanto dinheiro precisa continuar acessível.
O exemplo não cria a regra de que toda dívida deve desaparecer antes de qualquer reserva ou investimento. Uma obrigação de custo baixo, uma renda instável e a ausência total de proteção podem exigir outra combinação. A conclusão é mais simples: não faz sentido avaliar a aplicação de um lado e fingir que o restante do orçamento parou de existir.
Às vezes, o melhor uso da margem é reduzir uma dívida cara. Em outro momento, pode ser recompor a reserva. Se o orçamento não fecha, pode ser renegociar, cortar uma despesa ou buscar renda adicional.
Nessas situações, não investir ainda não é desistir do futuro. Pode ser justamente retirar do caminho o problema que impediria o plano de continuar.
A reserva não concorre com o investimento. Ela impede que ele seja desmontado
Alguns meses depois, o ruído da geladeira de Renata vira defeito. O conserto custa R$ 1.200.
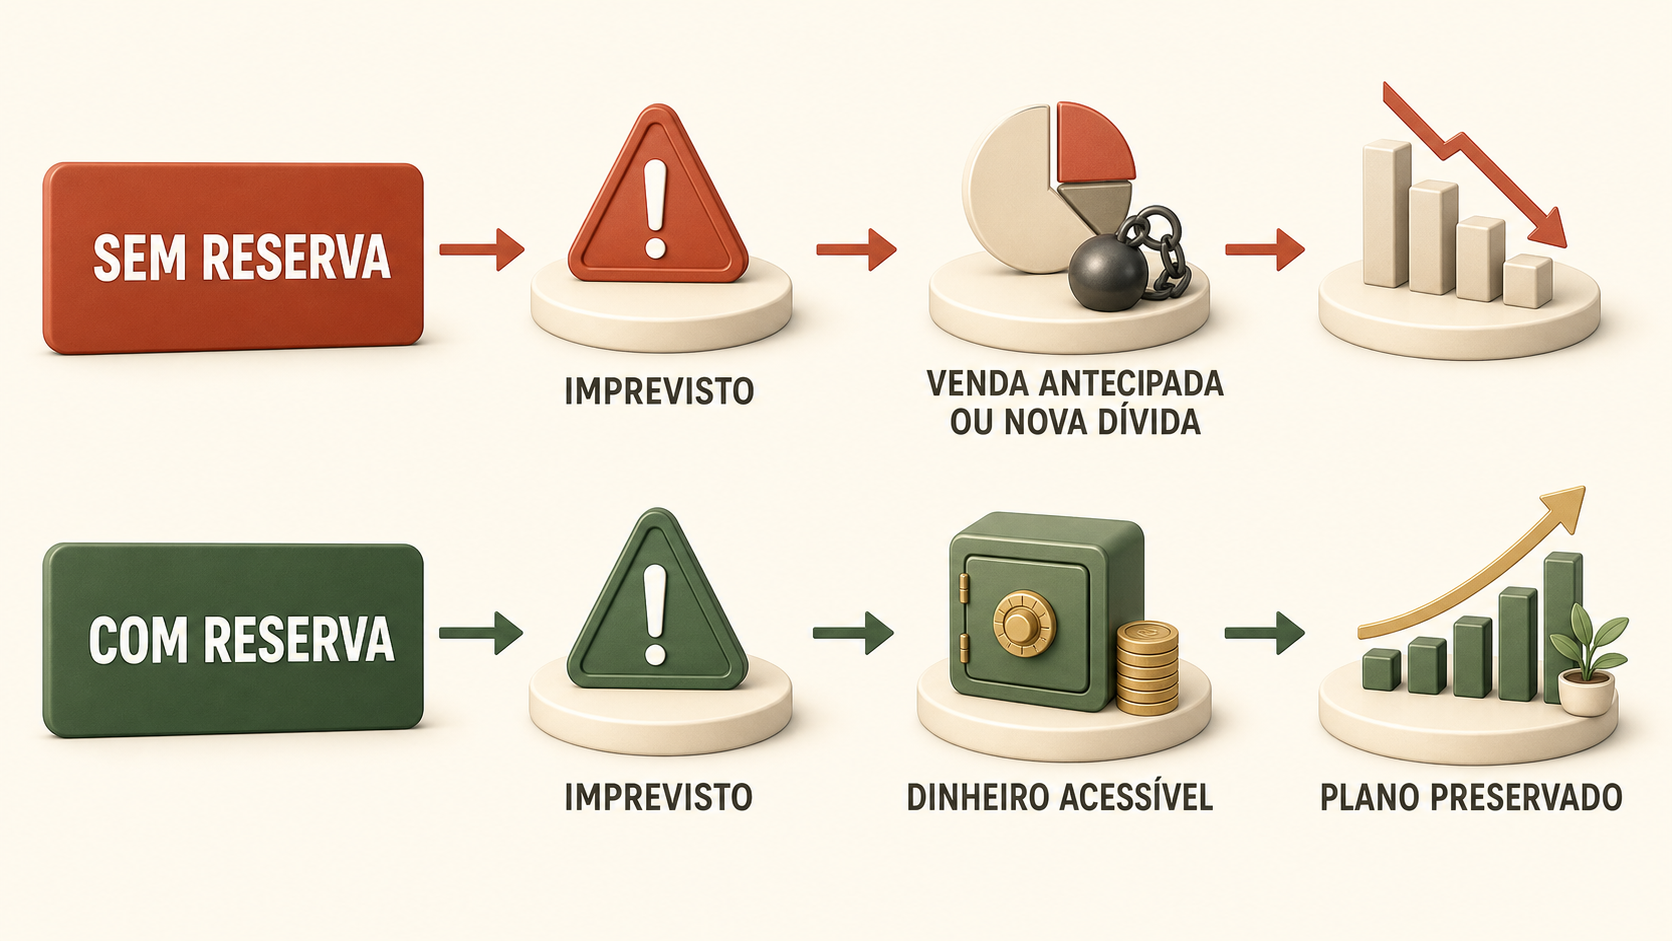
Sem um valor separado para imprevistos, três saídas aparecem: usar crédito, atrasar outra obrigação ou retirar recursos do curso. O conserto não mudou de preço; o problema é que nenhuma quantia havia recebido previamente a função de proteger Renata daquele tipo de despesa.
Agora mude apenas uma informação: existe uma reserva acessível e compatível com emergências. O conserto continua desagradável, mas não obriga uma nova dívida nem invade automaticamente a meta. Depois do uso, Renata pode recompor a proteção.
É como se a reserva comprasse tempo para o restante do dinheiro continuar em seus lugares. Ela não existe para vencer uma competição de rentabilidade. Existe para reduzir a chance de um problema de curto prazo desmontar uma decisão de longo prazo. Por isso, liquidez, segurança, simplicidade e acesso costumam pesar mais do que a busca pelo maior retorno.
O tamanho necessário não é igual para todos. Estabilidade da renda, número de dependentes, despesas essenciais, saúde, seguros e facilidade de recolocação profissional alteram a necessidade. Uma regra genérica pode servir como ponto de partida, mas não substitui a leitura da própria realidade.
Na prática, a reserva reduz a chance de um imprevisto redistribuir à força tudo o que já havia sido planejado.
Começar com pouco é possível. Fazer a matemática desaparecer, não
Renata descobriu que sua margem recorrente é R$ 220. Se vale a pena depende do que ela espera desse valor.
R$ 220 não resolvem sozinhos um curso de R$ 12 mil em 30 meses. Ao mesmo tempo, não são irrelevantes: repetidos por um ano, representam R$ 2.640 em contribuições; por cinco anos, R$ 13.200, antes de qualquer retorno.
Começar com pouco pode criar experiência, rotina e patrimônio. O cuidado é não transformar uma contribuição pequena em promessa de resultado enorme. Mesmo quando o aporte é modesto, a análise precisa considerar o tamanho da meta e o tempo disponível.
Com o tempo, ganhos positivos podem passar a integrar a base sobre a qual os resultados seguintes são calculados. Esse mecanismo recebe o nome de juros compostos. Ele pode favorecer a acumulação, mas não garante uma taxa constante, não elimina perdas e não corrige uma meta cujo aporte e prazo continuam incompatíveis.
Tempo também não é um produto. É uma condição que permite repetir decisões, revisar o caminho e lidar com alguns tipos de oscilação. Uma escolha errada não se torna adequada apenas porque ficará esquecida por muitos anos.
O que permanece mais próximo do controle de Renata é:
- quanto consegue aportar sem comprometer o essencial;
- se esse valor é sustentável nos meses comuns;
- quanto paga em custos;
- se o investimento continua servindo à meta;
- como reage quando o resultado se afasta do esperado.
Se hoje não existe margem, o primeiro passo pode ser criar R$ 30 de espaço. Se existe uma dívida cara, pode ser reduzi-la. Se a renda varia, pode ser definir um aporte mínimo realista em vez de assumir um compromisso que será abandonado logo depois.
Começar com pouco é uma possibilidade. Ignorar o tamanho do objetivo, do prazo e da contribuição é outra coisa completamente diferente.
É possível não perder tudo e, ainda assim, o dinheiro falhar?
Imagine uma meta de R$ 10 mil com data marcada para daqui a 18 meses. No décimo sétimo mês, o investimento sofre uma queda de 25%.
Talvez o preço se recupere seis meses depois. Talvez o investimento continue existindo e nunca chegue a valer zero. Mas, se a despesa não puder ser adiada, a recuperação futura não paga a necessidade do mês dezoito.
O fracasso não foi necessariamente “perder todo o dinheiro”. Foi não conseguir realizar o trabalho na data combinada.
Esse é um modo mais útil de pensar em risco: a possibilidade de o resultado, o valor ou o acesso serem diferentes do que a função exige. A queda de preço é apenas uma das formas que essa falha pode assumir.
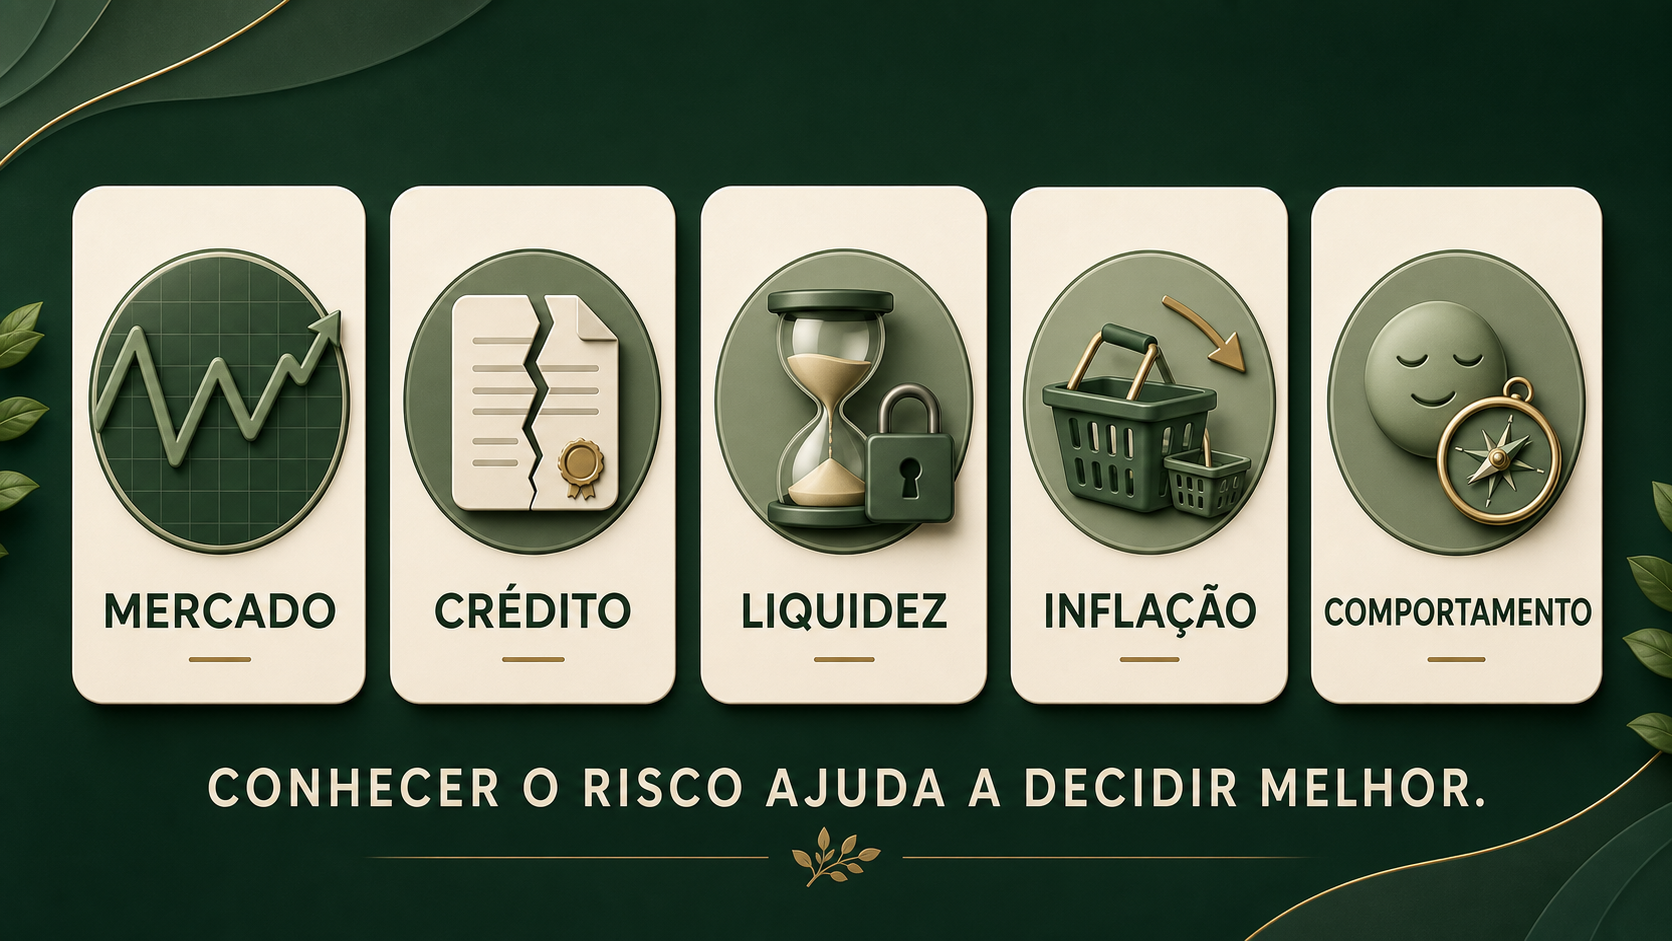
- O preço pode cair justamente quando houver necessidade de vender. Esse é o risco de mercado.
- Quem assumiu a obrigação pode atrasar ou não pagar. Esse é o risco de crédito.
- O dinheiro pode existir, mas não voltar para a conta no prazo ou pelo valor esperado. Esse é o risco de liquidez.
- O saldo pode crescer menos do que o custo do objetivo. Esse é o risco de inflação.
- Medo, euforia e urgência podem levar a comprar sem entender ou vender no pior momento. Esse é o risco comportamental.
Nenhum investimento apresenta todos esses riscos com a mesma intensidade. Renata não precisa eliminar toda incerteza — isso seria impossível. Precisa descobrir quais formas de falha a meta consegue suportar e quais a tornariam inviável.
Risco não é apenas o preço cair. É o dinheiro não conseguir cumprir a função que recebeu.
Quando a pressa tenta escolher a função do dinheiro
Uma publicação mostra uma valorização recente. Os comentários dizem que “todo mundo já entrou”. Surge a sensação de que estudar significa perder a oportunidade.
É nesse momento que o risco comportamental fica concreto. A urgência encurta a análise, e a pessoa pode comprar sem saber de onde vem o retorno, como o preço é formado, quais perdas são possíveis ou quando conseguirá sair.
Faça um teste: tente explicar o investimento em voz alta, sem repetir a propaganda.
- O que exatamente estou comprando?
- Quem usa ou administra meu dinheiro?
- De onde pode vir o retorno?
- Em quais situações posso perder?
- Quando e em quais condições consigo sair?
Se a explicação não estiver clara, esperar não é ficar para trás. É recusar uma decisão que ainda não pode ser avaliada.
As quatro perguntas que Renata agora consegue fazer
No começo, Renata foi direto do saldo para a busca por um produto. Depois de tudo o que aconteceu — o seguro, a geladeira, a dívida e a conta do curso —, ela já não consegue pular tão facilmente de uma coisa para a outra.
As quatro portas aparecem como consequência dessa experiência. Não são um ritual para tornar a decisão complicada. São apenas a ordem em que as dúvidas passaram a fazer sentido.
- Este valor está realmente livre? Renata começa verificando se está diante de uma margem ou apenas do saldo anterior a uma conta futura. Observa se a quantia aparece nos meses comuns e se há dívida, despesa irregular ou necessidade próxima disputando o mesmo recurso. Os R$ 480 do seguro param aqui: não foram reprovados como investimento, apenas reconhecidos pelo trabalho que já tinham.
- Qual função ele precisa cumprir? A resposta pode ser pagar, proteger ou construir algo. Se houver um objetivo, ela registra valor e data e pergunta se algum deles pode mudar. Sem isso, “investir para o futuro” continua amplo demais para orientar a análise.
- O que faria esse valor falhar? Renata pensa na perda que inviabilizaria a meta, no efeito de uma oscilação perto da data e no tempo necessário para o resgate chegar à conta. Também separa duas dúvidas que antes pareciam iguais: ter acesso ao dinheiro basta ou é indispensável preservar uma quantia específica? É assim que o risco deixa de ser abstrato e ganha consequências visíveis.
- Qual produto consegue aceitar esse trabalho? Só então entram a origem do retorno, quem assume a obrigação de pagar, custos, impostos, carência, vencimento e condições de saída. A comparação ainda precisa sobreviver a uma última verificação: a alternativa continuaria parecendo adequada sem a urgência de uma notícia ou indicação?
O produto aparece apenas na quarta porta. Não porque seja pouco importante, mas porque sua adequação depende das respostas anteriores.
Esse percurso muda a história de Renata. Dos R$ 620 iniciais, R$ 480 voltam a ser reconhecidos como seguro. Os R$ 140 restantes permanecem acessíveis enquanto ela entende a fragilidade criada pela falta de reserva. Três meses de observação revelam uma margem recorrente de R$ 220. Em seguida, a proteção é organizada. Mais tarde, o curso recebe valor, prazo e aporte — e a conta mostra que alguma variável terá de mudar.
Ela não encontrou uma aplicação milagrosa. Encontrou uma ordem para pensar. Quando finalmente comparar investimentos, a pergunta deixará de ser apenas “qual rende mais?” e passará a incluir tudo o que aprendeu: qual alternativa permite cumprir essa finalidade, nessa data, sem depender de um risco que a meta não suporta?
O resultado mais importante não apareceu no saldo
No início, Renata olhou para R$ 620 e viu um investimento possível. Agora ela olha para o mesmo valor e enxerga trabalhos diferentes: R$ 480 pertencem ao seguro; os R$ 140 restantes não devem ser confundidos com uma capacidade mensal; a falta de reserva deixa o orçamento vulnerável; e o curso de R$ 12 mil precisa de uma conta que o desejo ainda não havia feito.
O número na tela não mudou. A leitura de Renata mudou.
Ela ainda não recebeu o nome de um produto. Mesmo assim, já sabe algo que evita muitas escolhas inadequadas: um produto financeiro não decide para que o dinheiro serve. Essa decisão vem da vida da pessoa — das contas, dos riscos, dos prazos e das coisas que ela deseja tornar possíveis.
Talvez o próximo passo de Renata seja investir. Talvez seja pagar o seguro, reduzir a dívida, formar a reserva ou ajustar a meta do curso. Nenhuma dessas decisões é automaticamente mais avançada porque envolve uma aplicação financeira. Avançada é a decisão que reconhece corretamente o trabalho do dinheiro.
Antes de perguntar onde investir, descubra se a quantia está realmente livre. Depois, dê a ela uma função, uma data e uma definição de fracasso. Só então procure o produto capaz de aceitar esse trabalho.
O investimento começa depois dessa descoberta. O planejamento começa nela.
Perguntas frequentes
Por que investir é importante?
Porque uma necessidade futura pode chegar inteira se nenhuma parte dela for preparada antes. Investir permite distribuir essa preparação ao longo do tempo e buscar retorno para o dinheiro destinado à tarefa. Isso não garante o resultado: prazo, riscos, inflação, custos, impostos e tamanho dos aportes continuam importando.
Preciso ter muito dinheiro para começar?
Não existe um valor universal. O aporte precisa caber no orçamento sem disputar espaço com despesas essenciais e obrigações previsíveis. Uma quantia pequena pode iniciar o aprendizado e a regularidade, mas o resultado continuará dependendo do tamanho das contribuições, do tempo e do desempenho líquido.
Devo investir antes de montar uma reserva de emergência?
A reserva costuma receber atenção primeiro porque sua função é absorver imprevistos sem forçar dívida ou retirada inadequada de uma meta. A ordem concreta depende da realidade de cada pessoa, mas recursos para emergências e para o longo prazo não deveriam ser tratados como se tivessem o mesmo trabalho.
É melhor pagar dívidas ou investir?
Compare o custo efetivo da dívida com o retorno líquido e incerto que poderia obter, sem esquecer as consequências do atraso e a necessidade de manter algum recurso acessível. Obrigações muito caras podem crescer bem mais rápido do que uma aplicação, mas não existe resposta automática para todos os contratos e orçamentos.
Guardar dinheiro e investir são a mesma coisa?
Não. Guardar é separar recursos para uso futuro. Investir é colocá-los sob determinadas regras de prazo, risco, liquidez e custos em busca de retorno. É possível guardar sem aplicar e também escolher uma aplicação incompatível com o motivo pelo qual o valor foi guardado.
Como saber se estou pronto para o primeiro aporte?
Você não precisa dominar todo o mercado. Precisa confirmar que o valor está livre, definir o trabalho que ele deverá cumprir e conseguir explicar por que a alternativa escolhida combina com essa finalidade. Também deve entender como pode haver ganho ou perda, quando o recurso ficará disponível e quais custos e impostos existem.