Planejamento de aportes
Reserva de oportunidade: vale a pena guardar dinheiro para investir quando o mercado cair?
Em uma semana ruim, a carteira de Lívia caiu 20%.
Ela olhou os preços e pensou:
“Se eu tivesse dinheiro agora, compraria.”
Quando o mercado se recuperou, Lívia decidiu deixar uma quantia esperando a próxima grande queda. Meses viraram anos. A cotação subiu, o dinheiro rendeu menos do que os ativos que ela observava e nenhuma queda parecia suficientemente grande para usar a reserva.
A pergunta deixou de ser “será que aparecerá uma oportunidade?”.
Passou a ser:
“Quanto custa esperar por uma oportunidade sem saber quando ela virá — e o que me fará agir quando finalmente aparecer?”
Reserva de emergência e reserva de oportunidade protegem coisas diferentes
A reserva de emergência existe para impedir que um imprevisto desmonte a vida financeira. Ela precisa estar disponível quando a renda falha, uma despesa essencial surge ou a família precisa atravessar um período difícil.
A reserva de oportunidade, se existir, já pertence ao plano de investimento. Sua função é permitir um aporte extraordinário sob condições definidas antes da queda.
| Pergunta | Reserva de emergência | Reserva de oportunidade |
|---|---|---|
| O que protege? | A vida financeira | Uma estratégia de aporte |
| Quando é usada? | Diante de necessidade ou imprevisto elegível | Diante de critérios de investimento predefinidos |
| O dinheiro pode oscilar muito? | Não deveria depender de oscilação relevante para cumprir sua função | Deve permanecer líquido antes do uso; depois do aporte, assume o risco do ativo |
| Pode ficar investida por muitos anos? | Permanece enquanto a proteção for necessária | Sua permanência precisa ser comparada ao custo de esperar |
| Pode comprar ativos numa crise? | Não é essa sua função | Pode, se a regra, o prazo e a análise justificarem |
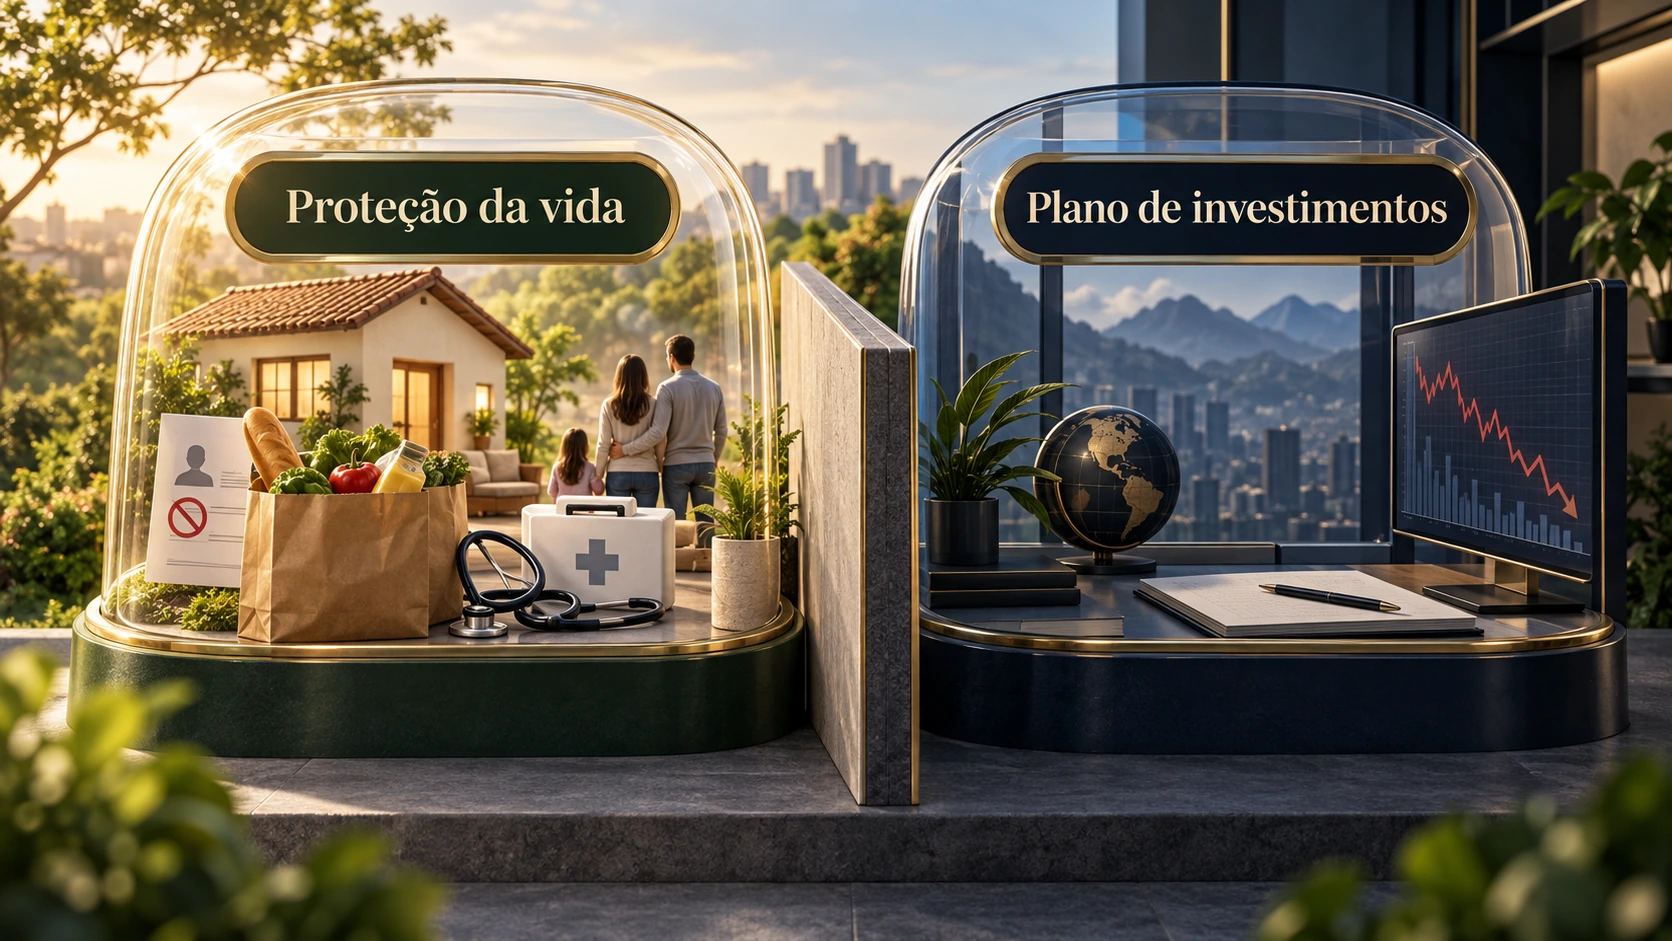
Usar a reserva de emergência numa queda cria uma combinação perigosa. Crises de mercado podem coincidir com desemprego, redução de renda e maior incerteza. O investidor troca um recurso estável por um ativo cujo prazo de recuperação ninguém conhece justamente quando sua necessidade de caixa pode aumentar.
O guia Reserva de emergência: como calcular, construir e usar sem copiar uma regra pronta ajuda a dimensionar essa proteção antes de qualquer discussão sobre oportunidade.
Dinheiro esperando também ocupa uma posição
Manter caixa não significa ficar fora da carteira. Significa escolher liquidez e menor oscilação para aquela parcela, abrindo mão de parte do retorno que poderia existir em outros ativos.
Enquanto a reserva espera:
- o mercado pode continuar subindo;
- a inflação pode reduzir seu poder de compra;
- a aplicação com liquidez escolhida pode render menos;
- a queda pode ocorrer, mas não atingir o critério;
- o investidor pode sentir medo e não comprar;
- ou o preço pode cair por uma deterioração real, e não por uma oportunidade.
Esse é o custo de oportunidade: o benefício da alternativa que não foi escolhida.
Ele não torna toda reserva de oportunidade errada. Apenas impede tratá-la como dinheiro neutro, sem consequência.
Duas trajetórias para os mesmos R$ 24 mil
Lívia e Raul têm R$ 24 mil destinados ao longo prazo. Ambos possuem reserva de emergência separada. Para simplificar, o ativo começa custando R$ 100 por unidade e o dinheiro líquido rende hipotéticos 0,6% ao mês, antes de tributos.
Lívia escolhe investir R$ 2 mil por mês durante 12 meses. Enquanto não é usado, o saldo permanece na aplicação com liquidez.
Raul mantém os R$ 24 mil como reserva de oportunidade. Sua regra fictícia é usar quatro parcelas de R$ 6 mil se o ativo cair 10%, 15%, 20% e 25% a partir da referência de R$ 100.
Os números não representam previsão nem estratégia recomendada. Eles mostram por que o caminho do mercado muda o resultado.
Na simulação, o saldo ainda não utilizado rende 0,6% no mês antes da retirada destinada ao aporte daquele período.
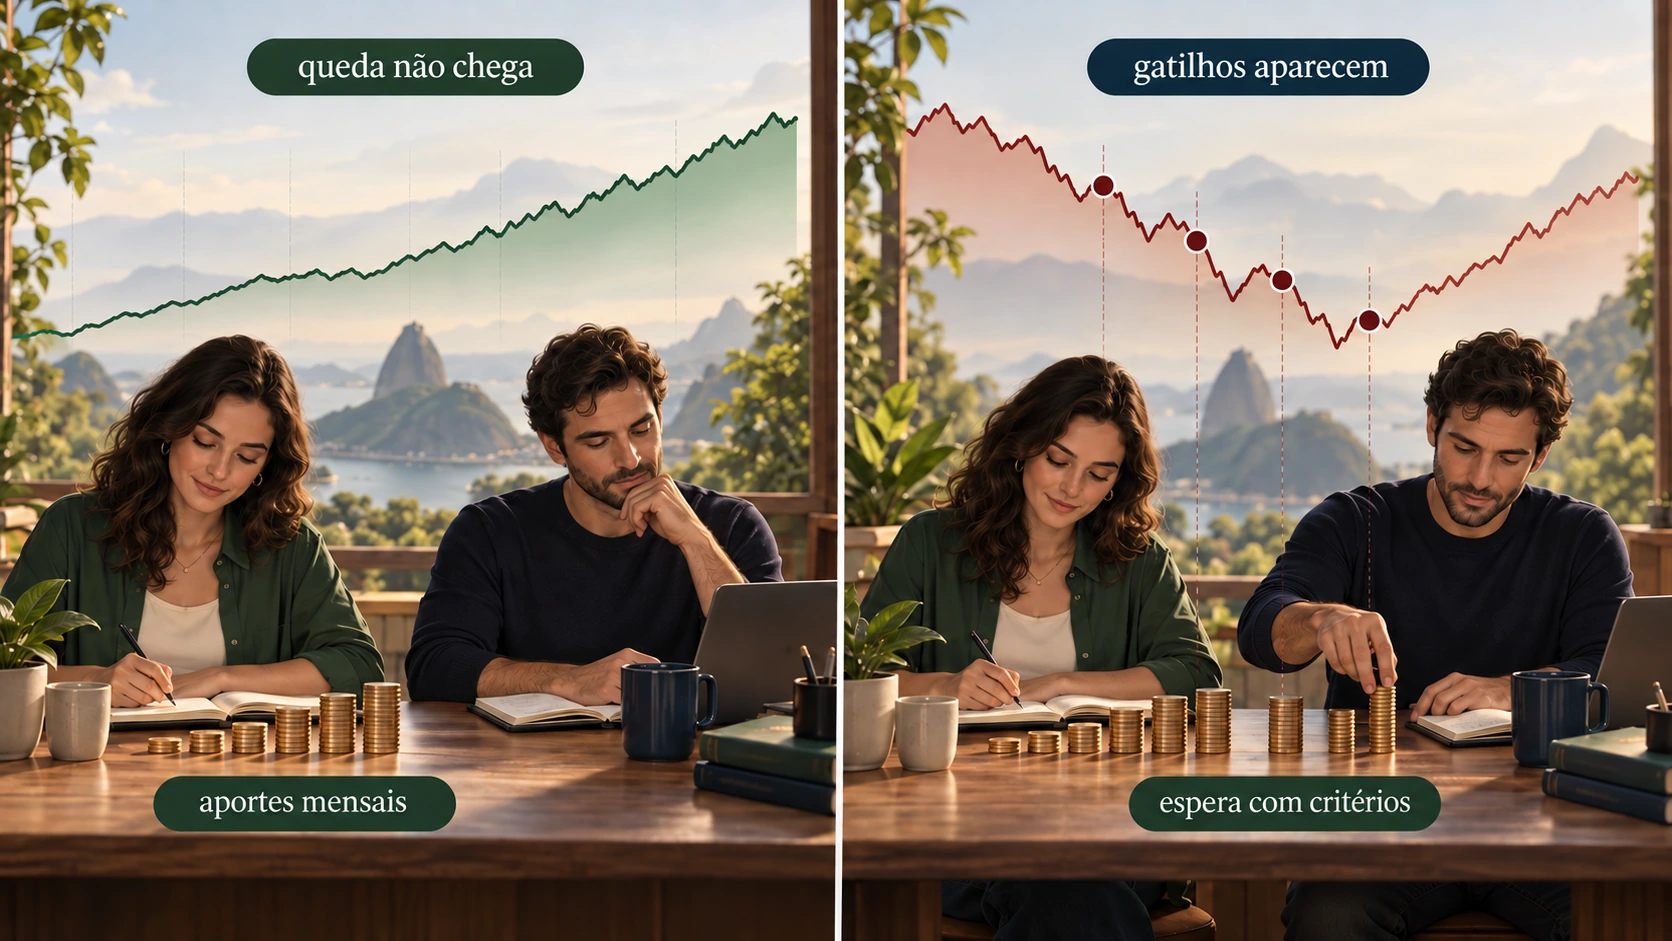
Trajetória 1: a grande queda não chega
O ativo sobe gradualmente de R$ 100 para R$ 125 ao longo do ano, sem atingir nenhum gatilho de Raul.
Para tornar a conta reproduzível, usamos 12 preços igualmente espaçados entre R$ 100 e R$ 125, um para cada aporte mensal.
Com essa trajetória, Lívia termina com patrimônio total perto de R$ 27,8 mil.
Raul encerra o ano com aproximadamente R$ 25,8 mil na aplicação com liquidez. Se decidir comprar naquele momento, entra no ativo a R$ 125.
Lívia participou da alta aos poucos. Raul preservou liquidez, mas pagou o custo de esperar por uma queda que não veio.
Isso não prova que investir gradualmente sempre vencerá. Mostra apenas o resultado sob esta trajetória.
Trajetória 2: os quatro gatilhos aparecem
Agora o ativo passa por R$ 90, R$ 85, R$ 80 e R$ 75 nos primeiros meses e termina o ano novamente em R$ 100.
Para manter a conta reproduzível, usamos 12 preços mensais: o ativo parte de R$ 100, cai até acionar os quatro gatilhos — R$ 90, R$ 85, R$ 80 e R$ 75 — e depois se recupera em passos de R$ 5 até R$ 100, preço em que permanece nos três últimos meses.
Raul cumpre a regra e usa R$ 6 mil em cada nível. Quando o preço volta a R$ 100, termina perto de R$ 29,8 mil.
Lívia mantém os aportes mensais por toda a queda e recuperação. Na trajetória simplificada, termina com total próximo de R$ 27,9 mil.
Nesse caminho, a reserva de Raul foi vantajosa porque a queda atingiu todos os gatilhos, ele realmente comprou quando havia medo, o ativo voltou a R$ 100 e o problema que provocou a queda não destruiu seu valor.
Se o preço parasse em R$ 60 porque o ativo se deteriorou, comprar mais unidades não produziria automaticamente um bom resultado. Se a queda fosse de apenas 9%, nenhum gatilho seria acionado. Se Raul mudasse a regra durante a crise, a reserva poderia continuar sem uso.
Não existe vencedor universal. Existe uma estratégia que funciona melhor ou pior conforme a trajetória, o ativo e a capacidade de cumprir a regra.
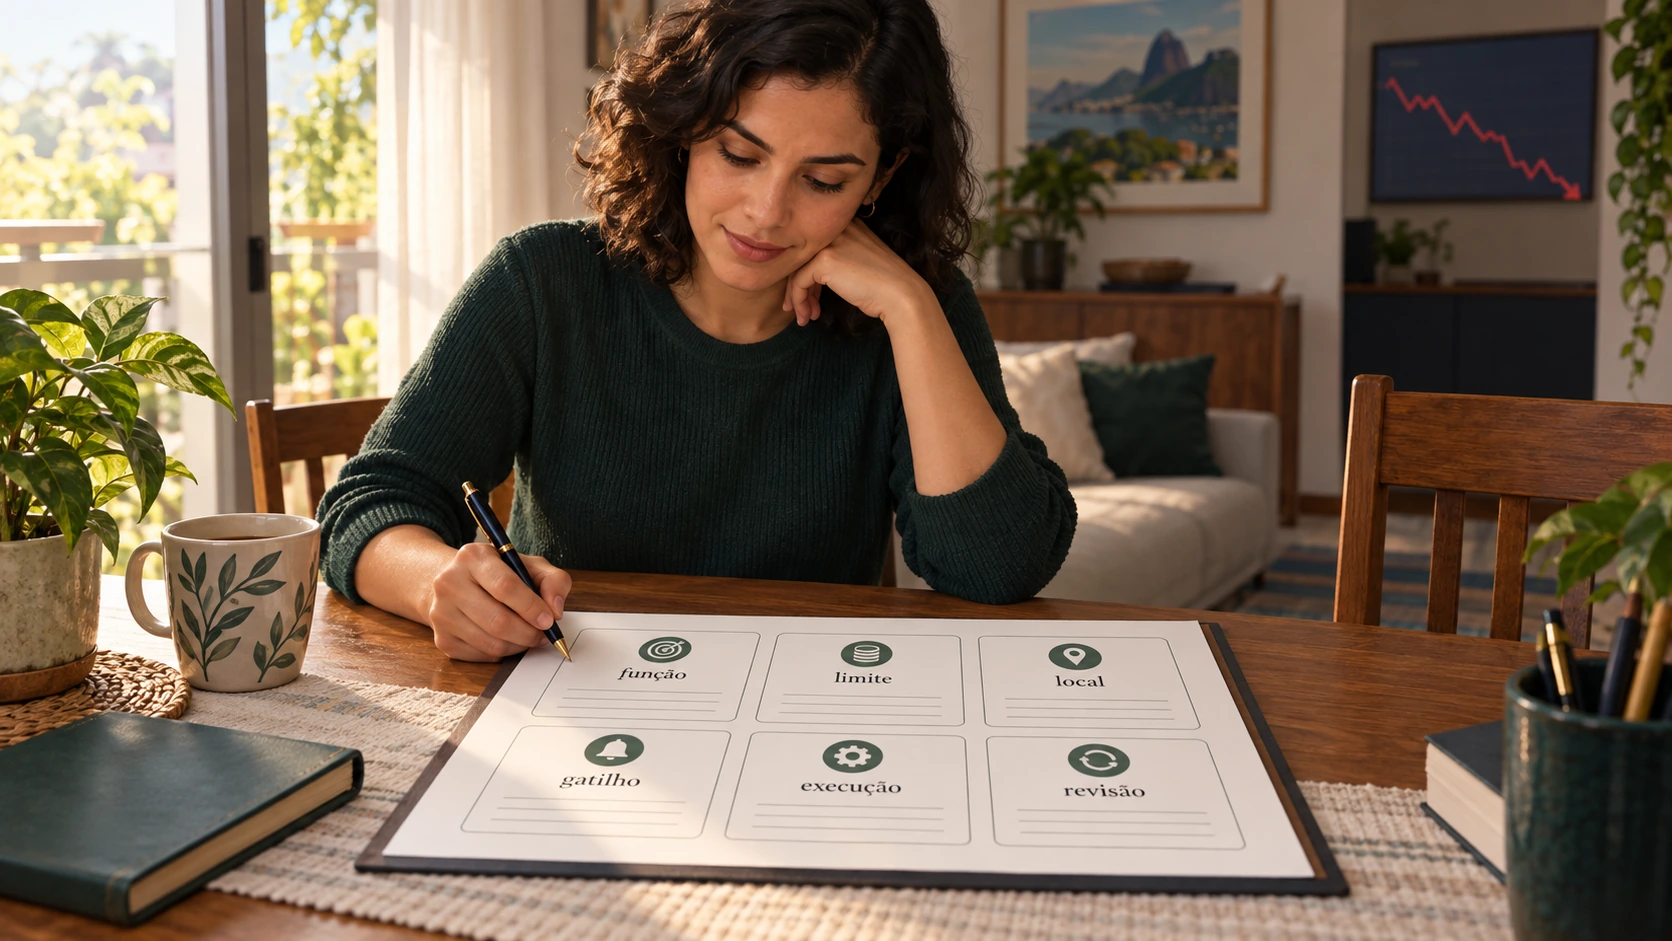
A regra precisa existir antes do preço vermelho
Uma reserva de oportunidade pode parecer sofisticada e, ainda assim, esconder uma reserva de emergência incompleta, dívida cara ou dinheiro que será necessário em pouco tempo. Se Lívia decidir mantê-la, seis pontos precisam caber numa política curta.
Função
O dinheiro pertence a objetivos de longo prazo e serve apenas a aportes extraordinários. Não paga despesas da vida e não substitui a reserva de emergência. Essa definição evita chamar de “oportunidade” uma proteção que ainda não foi concluída.
Limite
Defina quanto pode ficar esperando e por quanto tempo. Não existe percentual universal: patrimônio, aportes, alocação, renda, prazo e custo de oportunidade mudam a resposta. Sem limite, a reserva pode crescer indefinidamente enquanto os aportes regulares encolhem.
Local
A aplicação precisa oferecer liquidez compatível, baixa probabilidade de perda relevante antes do uso, risco de crédito compreendido, custos e tributação conhecidos e acesso operacional testado. Colocar a reserva num ativo volátil ou ilíquido pode impedir seu uso justamente quando o gatilho aparecer.
Isso não exige dinheiro sem remuneração. Exige aceitar que liquidez, segurança e retorno não atingem o máximo ao mesmo tempo.
Gatilho
Uma queda percentual isolada não basta. Registre quais ativos ou classes já pertencem ao plano e combine preço, fundamento, risco e peso na carteira. Sem esse critério, qualquer tela vermelha pode parecer oportunidade.
Execução
Decida antes se o uso ocorrerá em etapas e o que será revisto entre elas. Muitas pessoas desejam caixa durante a alta e congelam quando a queda chega. A regra reduz o espaço da improvisação, mas não garante lucro nem corrige uma análise ruim.
Revisão
Escolha uma data, por exemplo a cada seis ou 12 meses. Pergunte se a função continua a mesma, se o limite foi excedido, se os aportes regulares diminuíram, se o rendimento líquido do local ainda é adequado e se os gatilhos continuam coerentes.
Sem revisão, uma estratégia temporária pode virar caixa permanente por inércia. A decisão pode ser manter a reserva, reduzi-la ou incorporá-la gradualmente à carteira.
O Mapa Objetivo × Investimento pode reunir objetivo, prazo, necessidade de liquidez, aporte e oscilação suportável na mesma página. A ferramenta organiza a decisão; não transforma uma queda em oportunidade.
Crises podem criar oportunidades; o caixa não faz a análise
O Artigo 40 desta coleção usa 2008 e 2020 para mostrar que crises podem reduzir preços por mecanismos muito diferentes e que a preparação financeira vem antes da oportunidade. Algumas vendas atingem ativos resistentes. Outras revelam insolvência, perda de demanda ou dependência de financiamento.
Para aprofundar essa análise, leia Quando o mercado entra em crise: como se preparar para atravessar a queda e reconhecer oportunidades.
A reserva de oportunidade responde apenas à disponibilidade de recursos. Ela não responde:
- se o ativo continua bom;
- se o preço está realmente baixo;
- se a carteira já está concentrada;
- se o prazo é suficiente;
- nem se o investidor compreendeu o risco.
Caixa sem análise pode comprar uma armadilha com mais rapidez.
Lívia não precisava escolher entre investir tudo e esperar para sempre
Lívia começou querendo dinheiro para a próxima queda. Depois percebeu que a decisão tinha três partes:
- continuar com aportes regulares;
- proteger integralmente a reserva de emergência;
- decidir se uma parcela limitada e revisável deveria permanecer líquida para oportunidades.
Ela não sabia quando o mercado cairia 20% novamente. Também não sabia se, quando isso acontecesse, a queda seria desconto ou deterioração.
Por isso, deixou de tratar a reserva como previsão. Se a mantivesse, seria uma regra de alocação com custo, limite e critérios.
Uma reserva de oportunidade pode ajudar alguém a agir durante uma queda. Também pode mantê-lo fora do mercado durante uma alta. O que separa preparação de espera indefinida não é o nome da reserva.
É a função escrita antes, o custo aceito durante e a análise refeita quando a oportunidade parece chegar.
Perguntas frequentes
Preciso ter reserva de oportunidade para investir bem?
Não. Aportes regulares, alocação coerente e rebalanceamento podem formar um plano completo sem uma parcela separada para quedas.
Posso usar parte da reserva de emergência se o mercado cair muito?
Não é essa a função da reserva de emergência. Uma queda não cria prazo para o dinheiro que protege despesas e imprevistos.
Existe um percentual ideal para a reserva de oportunidade?
Não. Um percentual adequado depende do plano, do patrimônio, dos aportes, da alocação, do prazo e do custo de esperar. Em alguns casos, o percentual coerente pode ser zero.
Uma queda de 20% é um bom gatilho?
Não por si só. O ponto de referência, o tipo de ativo, os fundamentos, o peso na carteira e o mecanismo da queda precisam ser avaliados. Percentual não substitui análise.
Fontes oficiais para continuar estudando
Informações e conceitos consultados em 7 de setembro de 2026. Regras, tributação e características de produtos podem mudar.