Diversificação: por que concentrar tudo em um investimento aumenta riscos
A carteira mostrava dez linhas.
Havia ações de seis empresas, dois fundos, um CDB e um ETF. Nenhuma posição, isoladamente, parecia dominar o extrato. Vistas de cima para baixo, as porcentagens davam a impressão de dinheiro bem distribuído.
Então a pessoa fez uma mudança simples: em vez de agrupar os investimentos pelos nomes, reuniu aqueles que dependiam das mesmas condições.
Quatro ações pertenciam ao mesmo setor. Um dos fundos e o ETF também tinham participação relevante nessas empresas. O CDB e parte de outro fundo dependiam do mesmo conglomerado financeiro. Além disso, o salário da pessoa vinha justamente do setor que mais aparecia na carteira.
As dez linhas continuavam ali. Mas, quando as dependências foram abertas, a carteira parecia sustentar-se em bem menos pontos do que o aplicativo sugeria.
Essa é a concentração mais fácil de ignorar: não a que aparece numa única posição enorme, mas a que se esconde atrás de nomes diferentes.
Dez nomes podem continuar dependendo do mesmo acontecimento
Ter vários investimentos parece uma prova razoável de diversificação. Afinal, o dinheiro não está todo numa única linha. O problema é que o nome do produto informa pouco sobre o que poderia fazê-lo perder valor.
Um fundo pode carregar ações que você já possui diretamente. Dois fundos com marcas diferentes podem repetir as mesmas maiores posições. Empresas distintas podem depender do mesmo tipo de crédito, da mesma matéria-prima, da mesma regulação ou do mesmo grupo de clientes. CDBs com nomes comerciais diferentes podem pertencer ao mesmo conglomerado.
É possível, portanto, distribuir o dinheiro sem distribuir a causa da perda.
Veja o caso hipotético de Renata. Ela possui R$ 20 mil em ações de dez empresas. Nenhuma empresa ocupa sozinha a maior parte da carteira, então a estrutura parece equilibrada.
Quando Renata reorganiza as posições por setor, descobre que R$ 14 mil estão em seis empresas do mesmo segmento. Os nomes e modelos de negócio não são idênticos, mas uma mudança regulatória, uma queda de demanda ou outro problema setorial poderia atingir várias delas ao mesmo tempo.
Isso não torna o setor bom ou ruim. Também não prova que as seis ações terão o mesmo resultado. O que a nova organização revela é que 70% daquele valor depende, em alguma medida, de condições semelhantes.
O extrato respondeu quantas empresas existiam. A análise começou quando Renata perguntou quanto dinheiro poderia reagir ao mesmo problema.
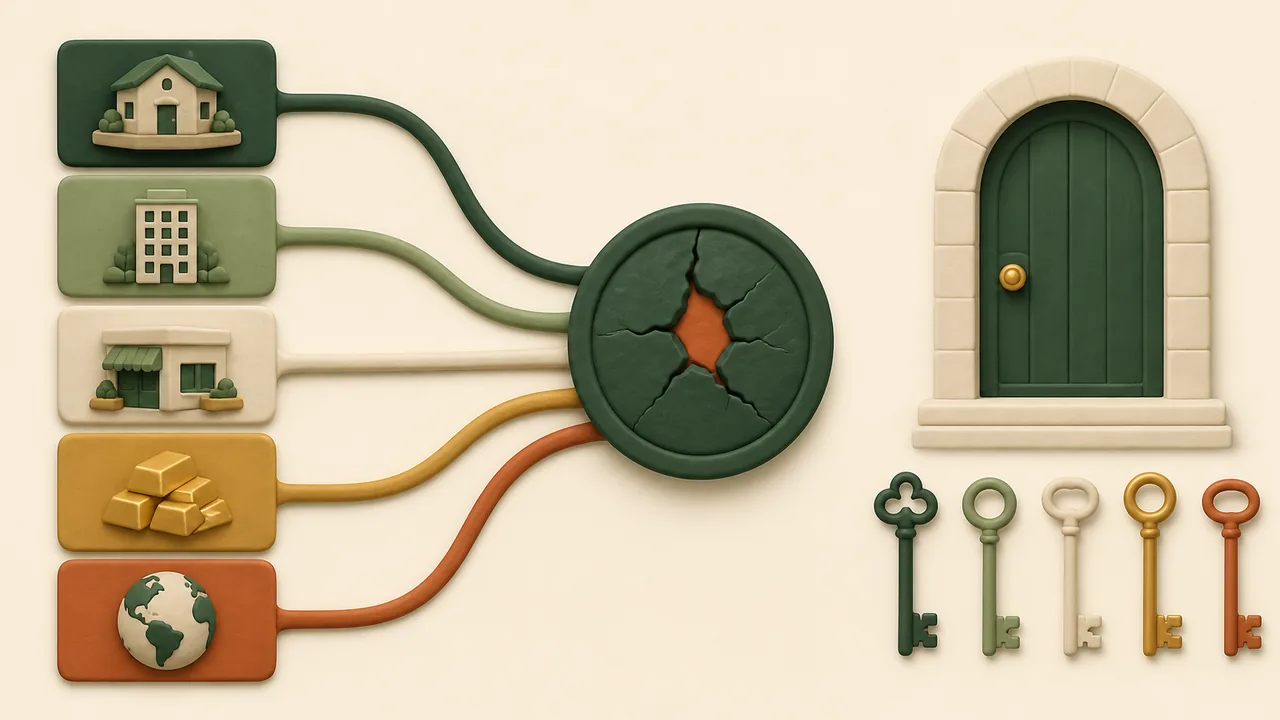
Concentração não é automaticamente um erro — mas precisa ser visível
Se alguém estudou uma empresa, um fundo ou um setor e acredita na análise, colocar mais dinheiro ali pode parecer lógico. Por que diluir uma escolha que parece melhor?
A pergunta não exige afirmar que a análise está errada. Exige medir a consequência caso ela esteja incompleta.
Mesmo uma pesquisa cuidadosa não controla gestão, concorrência, regulação, acidentes, fraude, juros ou mudanças de comportamento do consumidor. Quanto maior a concentração, maior a parcela do objetivo que depende de uma única leitura continuar válida.
Algumas pessoas podem aceitar conscientemente essa exposição. Talvez compreendam a dependência, tenham capacidade financeira para suportar a perda e mantenham objetivos compatíveis com esse risco. Isso é diferente de acreditar que a carteira está amplamente diversificada apenas porque possui vários códigos.
A concentração também pode parecer mais segura enquanto dá certo. Uma posição sobe, ganha peso e reforça a convicção de que deveria receber ainda mais dinheiro. O bom resultado é real; a nova dependência também.
Por isso, duas perguntas precisam continuar separadas:
- o investimento apresentou um bom resultado?
- o tamanho que ele passou a ocupar ainda é compatível com o papel definido no conjunto?
Uma resposta positiva à primeira não resolve a segunda.
Diversificar significa aceitar uma troca: se um investimento for o grande vencedor, apenas parte do dinheiro estará nele. Em compensação, o plano não precisará tanto que essa única escolha vença. A troca não garante proteção; ela limita o poder que uma decisão isolada pode exercer.
A dependência pode estar no emissor, no setor ou no cenário
Quando se fala em concentração, o setor costuma aparecer primeiro. Mas ele é apenas uma camada.
Pergunte quem pode falhar. Vários produtos podem depender do mesmo banco, empresa, gestor, custodiante ou contraparte. A embalagem muda; a obrigação continua concentrada.
Depois, pergunte qual acontecimento poderia alcançar posições diferentes. Uma alta de juros, por exemplo, pode pressionar empresas muito financiadas, atividade imobiliária, consumo a prazo, crédito e determinados fundos. Os efeitos não serão necessariamente iguais, mas a causa se repete.
Moeda e geografia também importam. Ter ativos no exterior pode acrescentar outra economia e outra exposição cambial. Ainda assim, dez investimentos internacionais concentrados no mesmo país, setor ou moeda não representam dez fontes independentes.
Estratégias podem se sobrepor. Dois fundos classificados de maneiras distintas podem carregar empresas semelhantes ou responder à mesma hipótese econômica. O investidor não precisa dominar uma fórmula estatística para perceber isso; precisa abrir composição, política e maiores exposições.
O conceito de correlação ajuda a organizar essa observação. Investimentos com correlação mais alta tendem a se mover de forma semelhante em certas condições; outros respondem com intensidade ou direção diferentes. Para uma primeira análise, a pergunta prática é suficiente: quando este problema aparece, quais posições costumam sofrer juntas?
Correlação histórica não é contrato. Relações mudam, e crises amplas podem fazer ativos antes pouco relacionados caírem ao mesmo tempo. A observação serve para descobrir dependências, não para prometer que uma combinação sempre protegerá a carteira.
A corretora mostra os investimentos; não mostra toda a sua exposição
Uma das concentrações mais importantes pode não aparecer no extrato.
Pense em alguém que trabalha no setor de tecnologia, recebe salário de uma empresa desse segmento, possui bônus ligado ao desempenho do empregador e concentra os investimentos em companhias de tecnologia.
Se o setor atravessar uma crise, duas áreas podem ser afetadas juntas: a renda que sustenta o mês e o patrimônio reservado para o futuro. Talvez o bônus diminua justamente quando as ações caírem. Se houver demissões, a necessidade de usar o dinheiro pode surgir no momento em que os investimentos estiverem pressionados.
Isso não significa que a pessoa deva evitar o setor em que trabalha. Significa que a diversificação não termina na corretora.
Negócio próprio, imóvel, dívida, renda do casal e benefícios ligados ao empregador também criam dependências. Um casal que trabalha na mesma empresa, por exemplo, pode ter duas fontes de salário no orçamento e ainda assim depender de um único empregador. Contar pagamentos não revela a origem comum.
O objetivo não é transformar cada elemento da vida em investimento. É enxergar o conjunto: se determinada situação ocorrer, ela alcança somente uma posição ou também renda, patrimônio e capacidade de manter o plano?
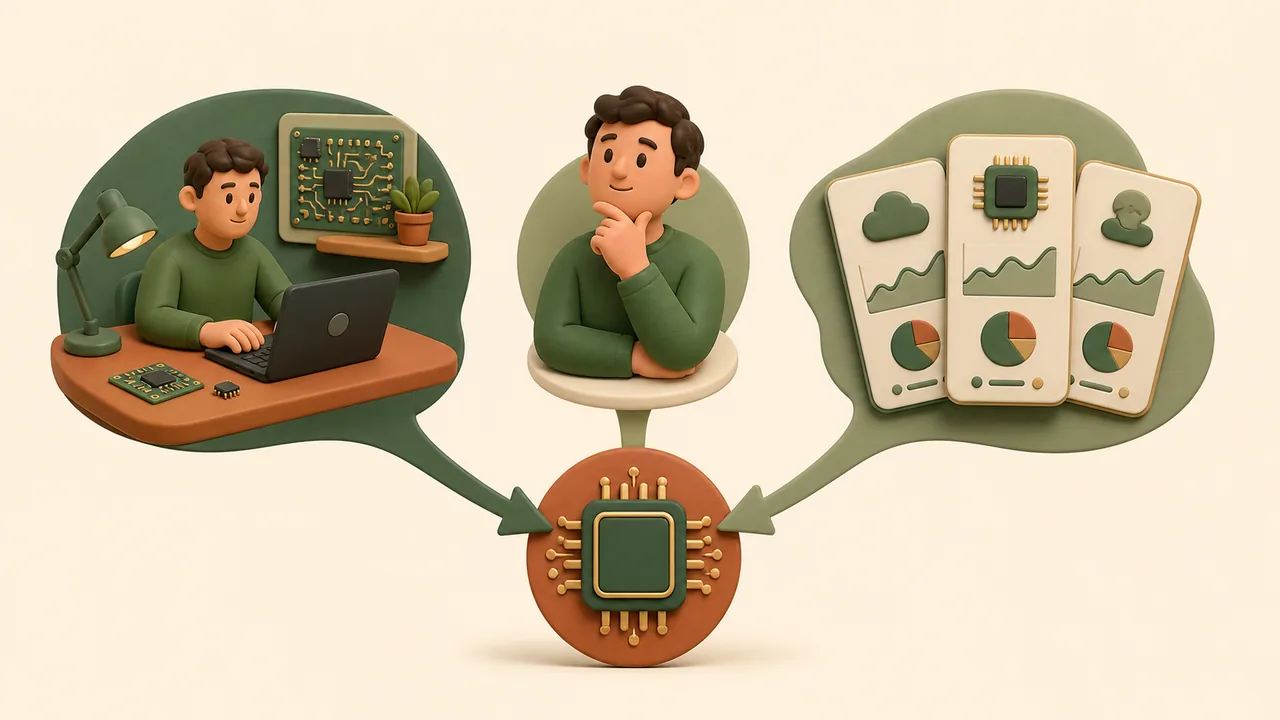
Todo o dinheiro pode estar preso ao mesmo calendário
Mesmo uma carteira distribuída entre empresas, emissores e setores pode carregar outra dependência: todas as posições precisam de tempo ou de condições favoráveis para serem transformadas em dinheiro.
Suponha que uma pessoa tenha separado valores para três finalidades: imprevistos, uma compra em dois anos e aposentadoria. Se tudo estiver sujeito à mesma oscilação ou exigir espera semelhante, as três metas poderão disputar a mesma saída quando a vida mudar.
Aqui, diversificar não significa repetir toda a análise de vencimento ou liquidez de cada produto. Significa evitar que necessidades com datas diferentes dependam do mesmo calendário.
A reserva de emergência possui função própria: responder a imprevistos com acesso e segurança compatíveis. Transformá-la na parte mais arriscada da carteira apenas para acrescentar uma categoria não amplia a proteção; mistura funções.
Metas intermediárias e objetivos longos podem tolerar condições diferentes. O prazo maior abre possibilidades, mas não elimina risco, custo nem necessidade de revisão. A data do objetivo precisa participar da leitura da concentração.
Adicionar produtos pode esconder o problema em vez de resolvê-lo
A pessoa começa com três investimentos. Depois acrescenta dois fundos, três ações, outro ETF, um CDB, um FII, ativos digitais e previdência. Meses depois, já não sabe por que comprou cada posição, quais se repetem, quanto custam ou que risco representam.
Mais linhas podem produzir mais sobreposição, trabalho tributário, custos e dificuldade de acompanhamento. A carteira parece sofisticada, mas se torna menos compreensível.
Uma pergunta corta boa parte dessa confusão: se eu não consigo explicar por que esta posição está aqui, ela acrescenta uma dependência realmente diferente ou apenas aumenta a lista?
Uma carteira menor não é automaticamente melhor, assim como uma carteira extensa não é necessariamente pior. O ponto é a capacidade de compreender e acompanhar. Cada posição deveria ter uma função identificável, uma fonte de risco conhecida e uma razão para ocupar aquele espaço.
Quem começa com pouco dinheiro não precisa preencher todas as categorias de uma vez. Diversificação pode ser construída gradualmente, conforme os objetivos ficam claros, o patrimônio cresce e a pessoa compreende novas exposições. Comprar algo que não entende apenas para “ter de tudo” troca concentração por confusão.
Uma posição vencedora pode concentrar a carteira sem nova compra
Você pode passar meses sem adicionar dinheiro a uma posição e, ainda assim, terminar com uma carteira mais concentrada. Basta que ela cresça mais que as outras.
Imagine quatro posições que começaram com o mesmo peso. Uma delas dobra de valor enquanto as demais permanecem próximas do ponto inicial. A vencedora passa a representar uma fatia maior do patrimônio, mesmo sem receber aporte adicional.
O crescimento não é um problema automático. Ele apenas muda a pergunta: quanto do plano agora depende dessa posição?
Rebalancear é comparar a distribuição atual com os critérios definidos para o conjunto. Não significa reagir a cada movimento nem vender automaticamente o que subiu. A revisão pode considerar função, peso, risco, objetivo, custos e impostos antes de qualquer ação.
O movimento contrário também exige cuidado. “Comprar porque caiu” e “vender porque caiu” são atalhos. Uma queda, sozinha, não informa se a razão da posição mudou nem se aumentar seu peso melhora a diversificação. O que importa aqui é o papel do investimento no conjunto; a investigação específica do ativo pertence à análise dele.
O perfil de investidor complementa essa decisão porque concentração, capacidade de perda e comportamento precisam conversar. O link não define percentuais universais; ajuda a entender quanto risco uma pessoa consegue assumir sem desmontar o próprio plano.
O que a diversificação consegue fazer — e onde ela termina
Diversificação pode reduzir o impacto de uma falha específica. Se uma empresa enfrentar um problema próprio, outras fontes de resultado podem continuar funcionando. Se um emissor falhar, não depender integralmente dele limita a parcela diretamente exposta.
Mas uma crise ampla pode atingir muitas posições. Diversificar não impede prejuízo, não garante liquidez e não transforma um produto ruim em bom. Também não corrige orçamento desorganizado, não substitui reserva, não evita golpes e não apaga custos ou impostos.
Há ainda riscos que apenas mudam de forma. Acrescentar exposição internacional, por exemplo, pode reduzir dependência de uma economia e adicionar câmbio, tributação e regras diferentes. Distribuir entre emissores pode reduzir uma concentração e aumentar o trabalho de acompanhamento.
Por isso, diversificação não é uma camada de segurança aplicada depois de qualquer compra. Cada posição ainda precisa ser compreendida e adequada à função que recebeu.
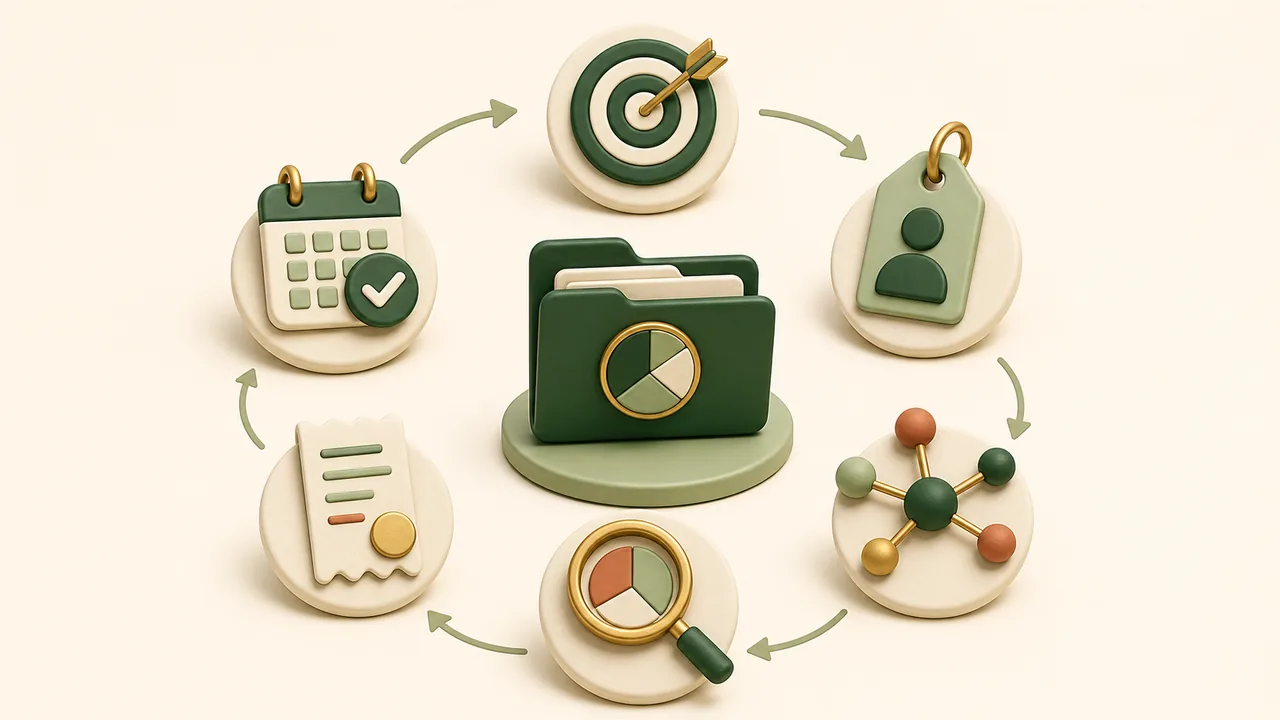
Desenhe o mapa das dependências antes de pensar em comprar ou vender
O exercício mais útil pode ser feito sem movimentar a carteira.
Anote cada investimento em uma linha e preencha o que conseguir:
| Investimento | Função no plano | Quem ou o que sustenta o resultado | Setor ou cenário dominante | Prazo e acesso | Onde essa dependência se repete |
|---|---|---|---|---|---|
| Posição 1 | Anotar | Anotar | Anotar | Anotar | Anotar |
| Posição 2 | Anotar | Anotar | Anotar | Anotar | Anotar |
| Posição 3 | Anotar | Anotar | Anotar | Anotar | Anotar |
Depois, marque conexões entre as linhas. Várias posições dependem do mesmo emissor? Um fundo repete ações compradas diretamente? Muitos resultados precisam dos mesmos juros, setor, país ou moeda? A renda profissional depende de alguma dessas condições? Todo o dinheiro necessário no curto prazo está sujeito ao mesmo tipo de dificuldade?
Não tente resolver cada repetição imediatamente. Primeiro torne-a visível.
Em seguida, traduza a principal concentração em consequência. Se uma posição cair 50%, quanto do objetivo muda? Se um setor sofrer, que parcela do patrimônio e da renda será atingida? Se uma instituição tiver problemas, quantos produtos estarão ligados a ela?
Por fim, leia cada posição individualmente: sei por que ela existe? Consigo explicar sua função? Ela acrescenta uma fonte de resultado ou repete uma exposição já grande? Tenho condições de acompanhar o conjunto?
O mapa não entrega uma carteira ideal nem uma ordem automática de compra e venda. Ele mostra onde uma decisão depende de informações que ainda não foram confirmadas.
A carteira continua com dez linhas — mas a pergunta mudou
No começo, a quantidade parecia resolver a análise. Dez posições sugeriam dez apoios diferentes.
Depois de abrir as dependências, algumas linhas passaram a formar grupos. Empresas diferentes respondiam ao mesmo setor. Fundos repetiam exposições. Produtos convergiam para um conglomerado. Trabalho e patrimônio dependiam do mesmo ambiente. Prazos distintos no papel poderiam exigir dinheiro sob condições semelhantes.
Nada disso obriga uma mudança imediata. A primeira conquista é enxergar a concentração que o nome dos produtos escondia.
A pergunta deixa de ser “quantos investimentos existem?” e passa a ser “quais problemas poderiam atingir vários deles ao mesmo tempo — e qual parte do meu plano dependeria disso?”.
Diversificar não é possuir muitas coisas. É não precisar que tantas partes da sua vida financeira dependam da mesma coisa dar certo.
Perguntas frequentes
Quantos investimentos preciso ter para estar diversificado?
Não existe número universal. A resposta depende das exposições, do tamanho das posições, dos objetivos e da capacidade de acompanhar o conjunto. Dez ativos semelhantes podem diversificar menos que poucas posições com funções e dependências distintas.
Ter vários fundos significa estar diversificado?
Não necessariamente. Fundos diferentes podem carregar os mesmos ativos, setores, gestores ou fatores de risco. Compare política, composição, maiores posições, custos e possíveis sobreposições.
Quem tem pouco dinheiro consegue diversificar?
Sim, como processo gradual. Organize objetivos, evite concentrações desnecessárias e acrescente novas exposições somente quando compreender sua função. Não é preciso preencher todas as categorias de uma vez.
Diversificação impede prejuízo?
Não. Ela pode limitar o impacto de riscos específicos, mas crises amplas, mercado, inflação, crédito e outros fatores continuam capazes de produzir perdas.
Posso diversificar apenas dentro da renda fixa?
É possível distribuir emissores, prazos e formas de remuneração dentro da renda fixa, reduzindo algumas dependências. Isso não significa que todas as necessidades e todos os riscos do plano estejam cobertos.
Como saber se meus investimentos estão muito parecidos?
Abra o que existe dentro de cada produto e procure emissores, empresas, setores, moedas, juros, estratégias e prazos repetidos. Depois meça quanto do patrimônio depende dessas condições.
Quando devo revisar a diversificação?
Em intervalos coerentes com o plano e quando objetivo, renda, prazo ou situação financeira mudarem. Uma posição que cresceu muito também pode alterar a concentração. Oscilações diárias, sozinhas, não exigem ação.
Fontes oficiais para continuar estudando
As fontes abaixo aprofundam diversificação, riscos, adequação ao perfil e características dos produtos. Acesso indicado no artigo publicado: 8 de agosto de 2026.
- Portal do Investidor/CVM — apostila sobre investimentos e diversificação
- Portal do Investidor/CVM — adequação dos investimentos ao perfil e aos objetivos
- Portal do Investidor/CVM — riscos de mercado, crédito e liquidez em fundos
- Portal do Investidor/CVM — cuidados antes de investir em fundos
- Portal do Investidor/CVM — riscos e concentração em ETFs