Ativos digitais e Bitcoin na carteira: o que entender antes de investir
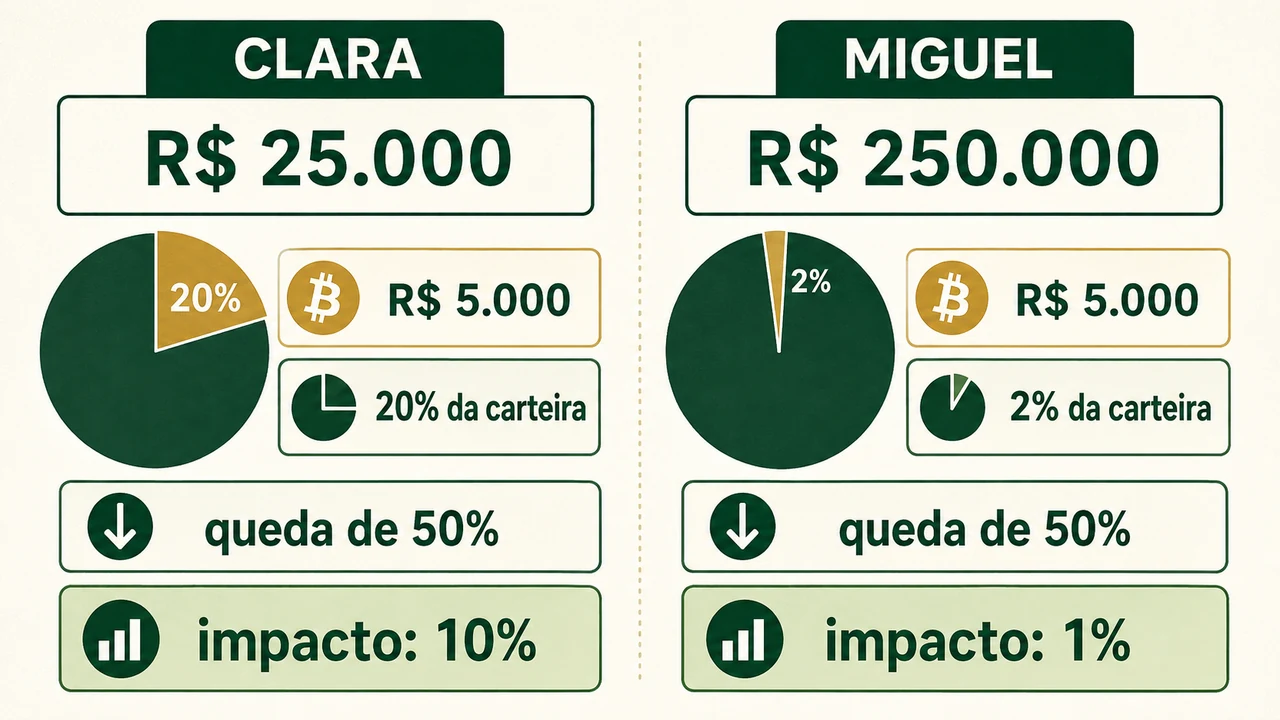
Clara e Miguel tinham o equivalente a R$ 5.000 em Bitcoin. Na tela, as duas posições pareciam iguais.
Mas Clara possuía R$ 25 mil investidos. Para ela, o Bitcoin ocupava 20% da carteira. Miguel possuía R$ 250 mil investidos; os mesmos R$ 5.000 representavam 2%.
Se o preço caísse pela metade, ambos veriam R$ 2.500 desaparecer da cotação da posição. A consequência sobre o patrimônio, porém, seria muito diferente: a perda equivaleria a 10% da carteira de Clara e a 1% da carteira de Miguel.
O ativo era o mesmo. O valor aplicado também. O risco para o plano, não.
Ainda faltava uma diferença. Clara comprara por uma plataforma que mantinha a custódia. Miguel obtivera exposição por meio de um ETF. Uma dependia dos procedimentos da plataforma para acessar e movimentar o ativo; o outro possuía cotas de um fundo, não Bitcoin em uma carteira própria.
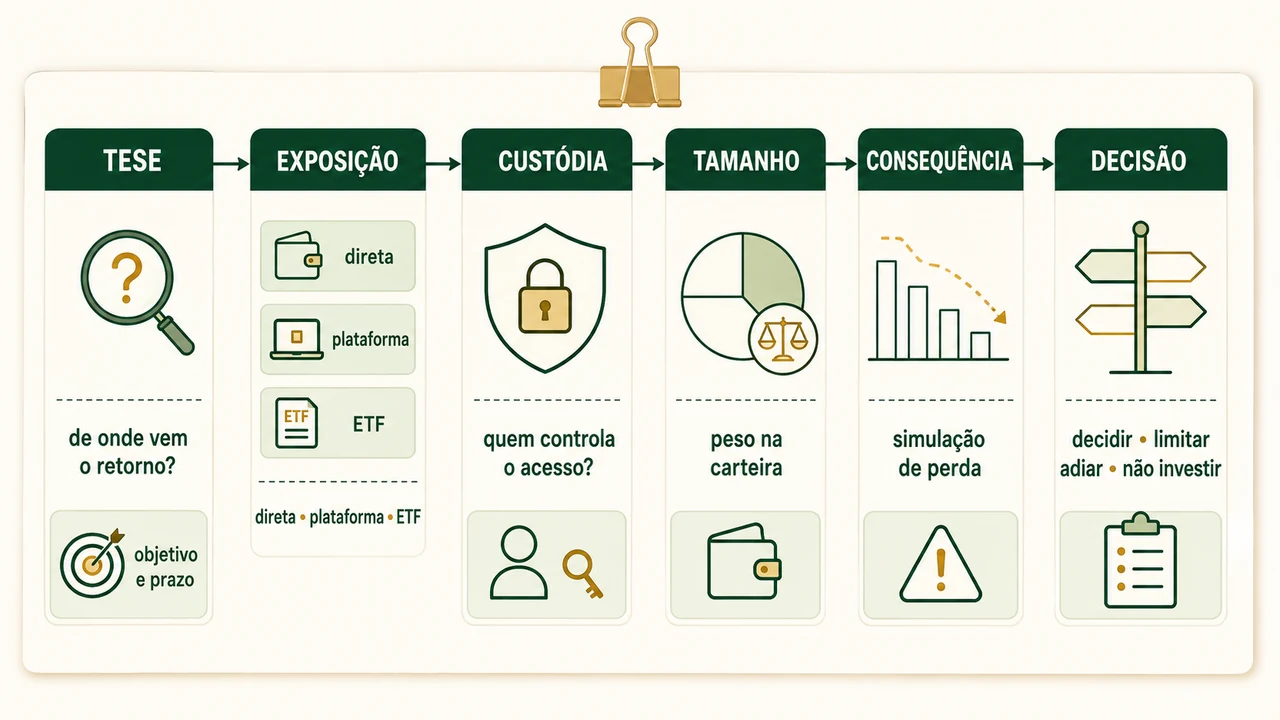
Essa comparação revela o que o botão “comprar” costuma esconder. Analisar um ativo digital dentro de uma carteira exige olhar para o ativo, a tese, a forma de exposição, a custódia e o tamanho da posição. O preço é apenas uma dessas camadas.
Tecnologia relevante não responde se o preço compensa
Bitcoin combina uma rede pública, regras de emissão, mecanismos de validação e uma unidade digital transferível. Essas características podem ser tecnologicamente relevantes. Ainda assim, a utilidade da rede não informa automaticamente quanto vale uma unidade nem se o preço pago hoje oferece uma relação adequada entre risco e retorno.
Uma ação representa participação numa empresa. Um título de renda fixa cria uma obrigação contratual de pagamento. Um imóvel pode produzir aluguel. O Bitcoin não entrega esses mesmos direitos: não representa participação societária, não possui um emissor obrigado a devolver principal com juros e não gera aluguel por contrato.
Isso não significa que ele não possa ter valor. Significa que sua lógica econômica é diferente.
O retorno de quem compra Bitcoin depende principalmente do preço pelo qual conseguirá vendê-lo ou utilizá-lo no futuro. Esse preço nasce do encontro entre oferta e demanda e pode ser influenciado por adoção, liquidez, confiança na rede, escassez percebida, regulação, ambiente macroeconômico e comportamento dos participantes.
O protocolo prevê emissão programada e limite máximo de 21 milhões de bitcoins. A oferta limitada é uma característica verificável da tese. Mas escassez não fabrica demanda. Algo pode ser raro e continuar pouco desejado; também pode ser útil e ser comprado por um preço que já incorpora expectativas difíceis de cumprir.
Por isso, “a tecnologia é interessante” e “o investimento faz sentido a este preço” são afirmações diferentes. Uma tese precisa explicar:
- por que outras pessoas poderão continuar atribuindo valor ao ativo;
- o que poderia ampliar ou reduzir essa demanda;
- quais vantagens são realmente ligadas ao Bitcoin, e não apenas à palavra blockchain;
- que fatos enfraqueceriam a hipótese inicial.
Uma queda de preço não prova, sozinha, que a rede deixou de funcionar. Uma alta também não confirma que o preço seja sustentável. Tecnologia, uso e cotação se relacionam, mas não caminham obrigatoriamente no mesmo ritmo.
Ser digital não transforma ativos diferentes na mesma coisa
Bitcoin, ether, stablecoins e tokens de direitos podem aparecer lado a lado no aplicativo. A proximidade visual não cria igualdade econômica.
O Bitcoin é o ativo nativo de uma rede com regras próprias de emissão e transferência. Sua tese costuma envolver utilidade para transferir valor, funcionamento sem um emissor central, escassez programada e expectativa de demanda futura.
O ether (ETH) é o ativo nativo da rede Ethereum e participa de seu funcionamento, inclusive no pagamento de operações. O uso da rede pode integrar a tese do ativo, mas não garante que qualquer preço pago pelo ETH seja adequado.
Uma stablecoin procura acompanhar um ativo de referência, frequentemente uma moeda. Para avaliá-la, é preciso entender emissor, reservas, direito de resgate, liquidez, custódia e mecanismo usado para buscar a paridade.
Um token de direito pode representar um crédito, uma participação ou referência a outro bem. O registro digital não substitui a investigação sobre contrato, emissor, garantia, cobrança e resgate.
| O que aparece na tela | O que ainda precisa ser investigado |
|---|---|
| Bitcoin | Regras da rede, demanda, liquidez, custódia e hipótese de valor |
| ETH ou outro ativo de rede | Função do ativo, uso da rede, oferta, aplicações e riscos tecnológicos |
| Stablecoin | Referência, emissor, reservas, resgate, liquidez e risco de perder a paridade |
| Token de um direito | Contrato, emissor, direito econômico, garantia, negociação e resgate |
“Está na blockchain” descreve uma forma de registro. Não responde o que o titular pode exigir, usar ou transferir — nem de quem isso depende.
Comprar diretamente, usar intermediário e investir por ETF criam relações diferentes
Duas posições podem acompanhar o preço do Bitcoin e continuar sendo operacionalmente distintas.
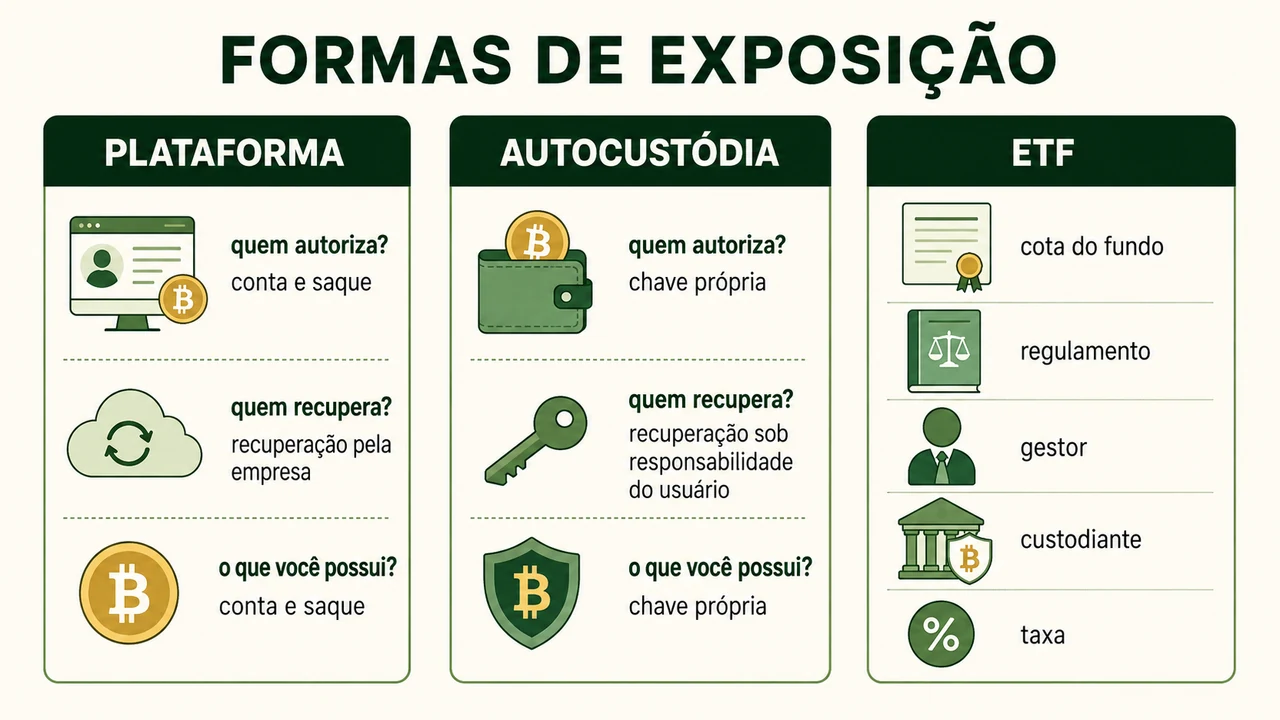
Na compra direta com custódia por plataforma, o cliente possui uma exposição ao ativo, mas depende do prestador para manter os meios de acesso e processar saques. A plataforma pode simplificar compra, venda, atendimento e recuperação de conta. Em troca, entram na análise sua segurança, solvência, governança, disponibilidade e regras operacionais.
Na autocustódia, a pessoa controla diretamente os meios de autorização. Isso reduz uma dependência específica do intermediário, mas transfere responsabilidade. Perder informações indispensáveis de recuperação, expô-las a terceiros ou enviar o ativo para uma rede ou endereço incompatível pode produzir uma perda difícil ou impossível de reverter.
Também existem arranjos que dividem responsabilidades entre usuário e prestadores. O nome comercial não basta. É necessário saber quem autoriza a movimentação, como funciona a recuperação e o que acontece se uma parte ficar indisponível.
No ETF, o investidor compra cotas de um fundo negociado em mercado. O produto pode oferecer exposição ao preço do Bitcoin ou a uma cesta de criptoativos sem exigir que o cotista administre uma carteira digital. Mas o cotista não controla diretamente o ativo usado pelo fundo para obter essa exposição.
O ETF acrescenta sua própria estrutura: regulamento, índice ou estratégia, gestor, administrador, custodiante, taxa de administração, liquidez das cotas e possíveis diferenças de acompanhamento. Antes da decisão, é preciso ler o produto específico. “ETF de Bitcoin” descreve uma categoria; não torna todos os fundos equivalentes.
| Forma de exposição | O que a pessoa possui | Dependência principal | Responsabilidade operacional |
|---|---|---|---|
| Compra direta com plataforma | Exposição ao ativo mantida pelo prestador | Segurança, solvência e regras da plataforma | Dividida com o intermediário |
| Autocustódia | Controle direto sobre a movimentação do ativo | Proteção e recuperação do acesso | Concentrada no usuário |
| ETF | Cotas de um fundo | Estrutura do fundo, prestadores, custos e negociação | Assumida pelo fundo e por seus prestadores conforme o regulamento |
Não existe formato universalmente melhor. A pergunta correta é qual conjunto de riscos e responsabilidades a pessoa compreende e consegue administrar.
Volatilidade é apenas um dos riscos
O risco mais visível é o preço. Uma queda de 40% transforma R$ 10 mil em R$ 6 mil. A conta é simples; a consequência dependerá do prazo, do objetivo e do peso da posição.
Mas o preço não é a única forma de perder.
Uma plataforma pode sofrer invasão, interrupção operacional, bloqueio de saques ou insolvência. Na autocustódia, a pessoa pode perder o acesso, expor informações críticas ou executar uma transferência incorreta. Em um token, o problema pode estar no contrato, no emissor ou no direito que parecia existir. Em uma stablecoin, a paridade pode se romper ou o resgate não funcionar como o titular esperava.
Também existe risco de liquidez. O aplicativo pode mostrar uma cotação, mas uma ordem grande, um mercado com poucos compradores ou um período de estresse pode produzir diferença entre o preço exibido e o preço realmente obtido. No ETF, a negociação da cota e o funcionamento da estrutura do fundo também participam da saída.
O risco regulatório não se resume à proibição de um ativo. Mudanças podem alcançar prestadores, oferta, negociação, transferências, tributação e obrigações de informação. Uma regra aplicável à plataforma não garante a cotação do ativo nem elimina o risco operacional.
Há ainda o risco de concentração. Vários tokens podem depender do mesmo ambiente de mercado, da mesma plataforma ou de narrativas semelhantes. Ter muitos nomes não assegura diversificação.
Por fim, existe o risco de comportamento: aumentar a posição porque o preço subiu, porque alguém conhecido ganhou dinheiro ou porque uma previsão trata a valorização como inevitável. Nesse momento, a alta passada começa a substituir a análise.
O guia sobre os principais riscos dos investimentos aprofunda como perdas diferentes podem chegar. Aqui, o passo essencial é identificar em qual camada cada risco existe e qual consequência ele produziria no plano.
Regulação precisa ser ligada ao ativo e ao serviço
No Brasil, dizer apenas que “cripto é regulado” ou que “cripto não é regulado” esconde diferenças importantes.
A Resolução BCB nº 520, em vigor desde fevereiro de 2026, disciplina a constituição e o funcionamento das prestadoras de serviços de ativos virtuais dentro da competência do Banco Central. A norma alcança atividades de intermediação e custódia e estabelece deveres para essas instituições.
A CVM atua quando o criptoativo ou a operação se enquadra como valor mobiliário. Segundo a própria autarquia, Bitcoin e a maioria das criptomoedas não são, por si só, valores mobiliários, embora ofertas, contratos, fundos e derivativos possam entrar em sua competência.
Essas regras ajudam a identificar responsáveis, direitos e deveres. Não garantem o preço do ativo, a liquidez em qualquer momento, a solvência de toda estrutura nem a recuperação de uma credencial perdida. Autorizar ou supervisionar um prestador não equivale a aprovar cada ativo oferecido por ele.
Obrigações tributárias e de informação também dependem da operação e podem mudar. Guardar registros de compras, vendas, transferências, custos e plataformas facilita a consulta às orientações atuais da Receita Federal.
Regulação organiza determinadas relações. Ela não transforma risco em garantia.
O tamanho da posição transforma risco em consequência
Perguntar “Bitcoin é arriscado?” é incompleto. Também é preciso perguntar: qual consequência esta posição consegue produzir?
Voltemos a Clara e Miguel. Ambos tinham R$ 5.000 expostos ao Bitcoin e enfrentaram uma queda hipotética de 50%.
| Situação | Clara | Miguel |
|---|---|---|
| Patrimônio investido | R$ 25.000 | R$ 250.000 |
| Posição em Bitcoin | R$ 5.000 | R$ 5.000 |
| Peso inicial | 20% | 2% |
| Perda após queda de 50% | R$ 2.500 | R$ 2.500 |
| Impacto sobre a carteira | 10% | 1% |
O exemplo não indica que 2%, 20% ou qualquer outro número seja adequado. Mostra apenas como transformar uma oscilação do ativo em impacto sobre o conjunto.
Também é necessário observar de onde o dinheiro saiu. Se a posição usa recursos destinados a uma compra próxima ou à reserva de emergência, uma perda pode invadir uma função que não tolerava aquela oscilação. Se usa uma parcela que pode permanecer investida e cuja perda não desmontaria o plano, a consequência é diferente — embora o ativo continue arriscado.
Uma posição pequena limita o dano financeiro total, mas não corrige um ativo mal compreendido, não recupera credenciais perdidas e não torna legítima uma oferta fraudulenta. Tamanho e qualidade do risco são análises complementares.
Um cenário completo começa antes do botão de compra
Helena possui R$ 120 mil em patrimônio financeiro. Desse total, R$ 24 mil formam sua reserva de emergência, R$ 36 mil estão separados para uma especialização que deverá começar em dois anos e R$ 60 mil pertencem a um objetivo de longo prazo.
Depois de acompanhar uma forte alta do Bitcoin, ela pensa em aplicar R$ 12 mil.
Se Helena olhar apenas para o patrimônio total, a posição representará 10%. Mas o dinheiro não é um bloco sem função. Retirar os R$ 12 mil da reserva ou da especialização colocaria uma necessidade próxima sob risco de preço e acesso. Retirá-los da parcela de longo prazo faria o Bitcoin ocupar 20% daquele objetivo específico.
Uma queda de 50% reduziria a posição a R$ 6 mil. Isso equivaleria a uma perda de 5% sobre o patrimônio financeiro total e de 10% sobre a parte de longo prazo. Nenhum desses números decide sozinho; eles apenas revelam a consequência.
Helena ainda precisa responder:
- a reserva e o dinheiro da especialização permanecerão protegidos?
- por que o Bitcoin teria função no objetivo de longo prazo?
- que fato sustentaria a expectativa de retorno e o que a invalidaria?
- uma perda de R$ 6 mil mudaria o objetivo ou provocaria venda por medo?
- ela quer possuir o ativo diretamente ou apenas acompanhar sua variação por um ETF?
- se comprar diretamente, compreende a plataforma, o saque, a rede e a custódia?
- se escolher ETF, leu índice, custos, liquidez e regulamento do fundo?
O perfil de investidor participa dessa avaliação, mas não entrega um percentual pronto. Tolerar a ideia de uma queda não é o mesmo que ter capacidade financeira para absorvê-la sem comprometer o plano.
Helena ainda pode comprar, reduzir o valor pretendido, adiar a decisão ou concluir que não precisa dessa exposição. O avanço do exemplo não é escolher por ela. É mostrar quais perguntas precisam ser respondidas antes de decidir.
O medo de ficar de fora também altera o tamanho da posição
FOMO é o medo de perder uma oportunidade que parece estar enriquecendo todo mundo menos você. Ele costuma aparecer depois de uma alta, quando relatos de ganhos recebem destaque e as perdas, o preço de entrada e o tamanho das posições ficam fora da conversa.
A pessoa começa com uma compra pequena “só para acompanhar”. O preço sobe. Em vez de revisar a tese, ela aumenta o aporte porque agora a alta parece confirmar qualquer argumento. Uma posição experimental pode se tornar uma das maiores da carteira sem que objetivo, prazo ou capacidade de perda tenham mudado.
Previsões categóricas e frases como “é inevitável” reduzem a sensação de incerteza sem eliminá-la. Se a principal justificativa para comprar é o preço ter subido, a análise passou a depender justamente do movimento que já aconteceu.
Uma pausa ajuda a separar decisão de urgência: que informação sobre o ativo mudou — além da cotação e da atenção nas redes sociais?
O artigo sobre psicologia do investidor aprofunda vieses e decisões sob pressão. Aqui, a conexão prática é simples: comportamento pode aumentar a exposição mais rápido do que a compreensão.
Bitcoin não precisa ser uma decisão de tudo ou nada
Discutir Bitcoin como prova de crença cria uma falsa escolha: investir muito para demonstrar convicção ou ficar completamente fora para demonstrar rejeição.
Uma análise de carteira permite outras conclusões. A pessoa pode considerar a tese interessante e limitar a exposição porque reconhece incertezas. Pode estudar a tecnologia e decidir que ela não contribui para seus objetivos. Pode preferir um ETF para evitar determinadas responsabilidades operacionais ou rejeitar o ETF porque quer possuir o ativo diretamente.
Nenhuma dessas decisões é automaticamente correta. O que torna a escolha analisável é conseguir explicar função, estrutura, tamanho, prazo e consequência.
Convicção não substitui limite. Cautela não exige desprezo pela tecnologia. Entre os dois extremos existe uma decisão que pode ser escrita, testada e revista quando os fatos mudarem.
Faça a análise caber numa página
Antes de colocar um ativo digital na carteira, responda sem usar frases promocionais:
- Por que este ativo existiria na minha carteira?
- De onde espero que venha o retorno?
- Que fatos poderiam enfraquecer ou invalidar essa tese?
- Quanto do patrimônio e do objetivo ficará exposto?
- O que uma queda de 50% — ou uma perda total — produziria no plano?
- Preciso desse dinheiro em qual prazo?
- Estou comprando diretamente, usando um intermediário ou adquirindo cotas de um ETF?
- Quem será responsável pela custódia e pela recuperação do acesso?
- Compreendo os riscos operacionais, os custos e as regras de saída?
- Minha análise mudou ou estou reagindo à alta do preço e ao medo de ficar de fora?
Se a resposta sobre retorno for apenas “vai subir”, ainda não existe uma tese verificável. Se a resposta sobre custódia for “está no aplicativo”, falta identificar quem controla a movimentação. Se a resposta sobre um token for “está na blockchain”, falta descobrir o direito econômico.
O Mapa Objetivo × Investimento pode ajudar a registrar objetivo, prazo, acesso e risco. A ferramenta não decide se o ativo deve entrar; ela torna visível quando a escolha ainda não combina com a finalidade do dinheiro.
Dois saldos iguais podem representar decisões muito diferentes
No início, Clara e Miguel tinham R$ 5.000 expostos ao Bitcoin. O número era o mesmo, mas quase todo o resto mudava.
Na carteira de Clara, a posição tinha dez vezes mais peso. A mesma queda produziria um impacto proporcionalmente maior. Ela dependia ainda dos procedimentos de uma plataforma. Miguel possuía cotas de um ETF e, por isso, não controlava diretamente Bitcoin nem sua custódia.
Nenhuma dessas diferenças aparece na cotação. Também não desaparece quando o preço sobe.
Analisar um ativo digital dentro da carteira é completar a frase que o aplicativo encurtou: o que você possui, por qual estrutura, de onde espera retorno, quem controla o acesso, quanto do plano está exposto e o que acontece se a hipótese falhar.
Uma boa decisão não precisa prever o próximo preço. Precisa tornar visíveis as dependências e impedir que entusiasmo, medo ou tecnologia ocupem o lugar da análise.
Perguntas frequentes
Bitcoin é investimento ou especulação?
Pode ser comprado como parte de uma tese de investimento ou de uma operação especulativa. A diferença prática está na justificativa, no horizonte, no método e no risco aceito. Em ambos os casos, não existe obrigação contratual de retorno nem garantia de valorização.
É possível perder todo o dinheiro aplicado em um ativo digital?
Sim. O preço pode se aproximar de zero, o projeto pode falhar, a liquidez pode desaparecer, uma plataforma pode não devolver os ativos ou o acesso em autocustódia pode ser perdido. As causas e proteções dependem do ativo e da estrutura usada.
ETF de Bitcoin é igual a comprar Bitcoin?
Não. No ETF, o investidor possui cotas de um fundo que busca oferecer determinada exposição. Ele depende do regulamento, do índice ou estratégia, dos prestadores, dos custos e da negociação das cotas. Na compra direta, a relação com ativo, plataforma, rede e custódia é diferente.
Preciso ter Bitcoin para possuir uma carteira diversificada?
Não. Diversificação não exige uma categoria específica. Ela depende das funções e exposições do conjunto. Uma carteira pode ser coerente sem Bitcoin, e vários ativos digitais podem continuar concentrados nos mesmos riscos.
Quanto da carteira deve ficar em Bitcoin?
Não existe percentual universal. A análise deve considerar objetivo, prazo, reserva, tamanho do patrimônio, capacidade de perda, forma de exposição e consequência de uma queda forte. O exemplo de 2% e 20% ensina impacto, não recomenda nenhuma das proporções.
Deixar Bitcoin numa plataforma é pior do que usar autocustódia?
Não existe resposta universal. A plataforma acrescenta dependência de terceiros e pode simplificar operação e recuperação de conta. A autocustódia reduz essa dependência específica, mas transfere mais responsabilidade e risco operacional ao usuário.
Stablecoin é uma alternativa sem risco?
Não. Ela pode oscilar menos em relação a uma referência, mas continua sujeita a emissor, reservas, resgate, liquidez, tecnologia, custódia, regulação e perda de paridade. Estabilidade em dólar também não significa estabilidade em reais.
Fontes e materiais para continuar estudando
As referências abaixo sustentam os conceitos técnicos, a estrutura dos ETFs e o tratamento regulatório apresentado. Informações verificadas em 5 de setembro de 2026; normas e obrigações podem mudar.
Referências técnicas e institucionais
- Bitcoin.org — emissão, oferta, demanda, volatilidade e segurança do Bitcoin
- Ethereum.org — função do ether e funcionamento da rede Ethereum
- Comitê de Basileia/BIS — reservas, resgate e liquidez em criptoativos com mecanismo de estabilização
- B3 — negociação de Bitcoin e ETFs ligados a criptoativos