Juros compostos e inflação
Uma família pediu um orçamento de R$ 20 mil para reformar a cozinha. Como o dinheiro ainda não estava disponível, decidiu adiar o projeto por três anos e guardar o valor que já possuía.
Quando voltou a consultar o saldo, encontrou R$ 23 mil. Eram R$ 3 mil a mais. A sensação inicial foi de progresso.
O novo orçamento da mesma reforma, porém, chegou a R$ 25 mil.
O saldo cresceu. A distância para o objetivo também.
Então o que aconteceu com o dinheiro nesses três anos? Em número de reais, ele aumentou. Em capacidade de pagar aquela reforma, diminuiu: antes faltavam R$ 0; agora faltavam R$ 2 mil.
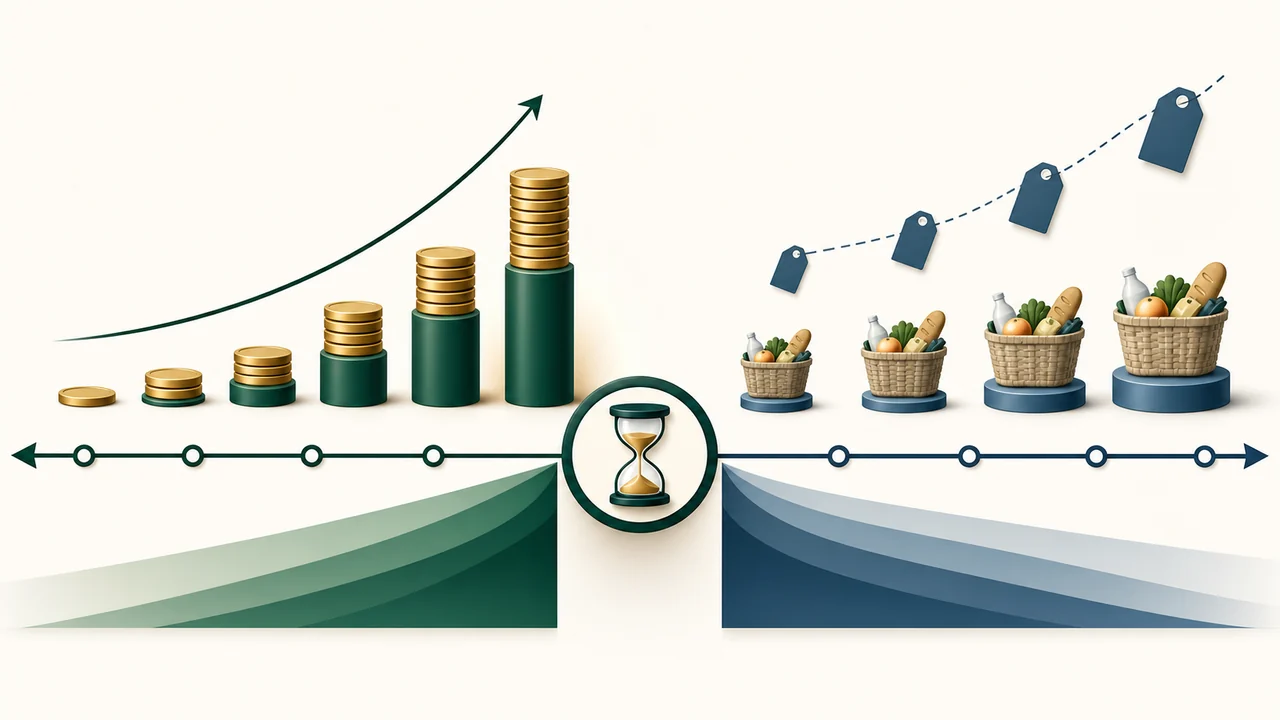
Essa diferença é o ponto central deste artigo. O tempo pode aumentar um saldo por meio dos juros compostos, enquanto a inflação aumenta o preço daquilo que o dinheiro precisa comprar. Para medir progresso, não basta observar quanto existe na conta. É preciso comparar esse valor com o custo da meta.
O segundo rendimento trabalha sobre um número diferente
Considere R$ 10 mil rendendo hipotéticos 10% ao ano, sem novos aportes, impostos ou custos.
No primeiro ano, 10% de R$ 10 mil correspondem a R$ 1.000. O saldo passa para R$ 11 mil.
No segundo ano, a base já não é R$ 10 mil. Os 10% incidem sobre R$ 11 mil. O rendimento daquele ano é R$ 1.100, e o saldo chega a R$ 12.100.
| Momento | Base do período | Rendimento de 10% | Saldo final |
|---|---|---|---|
| Início | — | — | R$ 10.000 |
| Ano 1 | R$ 10.000 | R$ 1.000 | R$ 11.000 |
| Ano 2 | R$ 11.000 | R$ 1.100 | R$ 12.100 |
Os R$ 100 adicionais do segundo ano vieram do rendimento sobre o valor acumulado no primeiro. Essa é a composição.
Se o cálculo fosse feito com juros simples de 10% sobre o capital inicial, seriam R$ 1.000 em cada ano e R$ 12 mil ao final. Nos juros compostos, a base cresce quando os rendimentos permanecem incorporados.
A fórmula descreve esse mecanismo:
M = C × (1 + i)^t
Nela, C é o capital inicial, i é a taxa por período, t é a quantidade de períodos e M é o montante acumulado. A taxa e o tempo precisam usar a mesma unidade: taxa mensal com número de meses; taxa anual com número de anos.
Saber a fórmula não informa se o investimento é adequado, se a taxa será mantida nem se haverá perdas. Ela responde apenas o que aconteceria se as hipóteses fossem cumpridas.
Uma taxa constante é uma hipótese, não uma promessa
Na tabela anterior, 10% ao ano permaneceram iguais por dois períodos. Isso tornou o mecanismo fácil de enxergar. Investimentos reais podem ter taxas variáveis, oscilações, custos, impostos, risco de crédito ou perdas.
O tempo não cria uma taxa. Ele amplia o efeito da taxa que realmente ocorrer.
Se um investimento entrega retorno positivo baixo, o saldo cresce lentamente. Se custos consomem parte do retorno, o valor líquido cresce menos. Se há perda, a composição atua sobre uma base menor. Se a inflação avança mais depressa, o saldo pode aumentar sem preservar poder de compra.
É por isso que “no longo prazo sempre dá certo” é uma conclusão que a matemática não oferece. Prazo maior pode dar mais tempo para aportes e para a composição atuar. Também expõe o plano por mais tempo às hipóteses erradas.
Uma simulação de vinte anos com taxa fixa não está dizendo o que acontecerá. Está dizendo o que aconteceria se aquela taxa, aqueles aportes e aquelas condições fossem mantidos.
Antes de aceitar um valor futuro, procure os verbos escondidos:
- a taxa permanecerá constante?
- os aportes continuarão iguais?
- os rendimentos serão reinvestidos?
- custos e impostos foram considerados?
- o objetivo custará quanto naquela data?
Quanto mais distante o prazo, maior a utilidade de trabalhar com mais de um cenário.
O saldo pode subir e ainda perder poder de compra
Agora considere outros R$ 10 mil. Eles rendem hipotéticos 6% num período e passam a R$ 10.600.
No mesmo intervalo, os preços relevantes para aquela pessoa sobem aproximadamente 8%. Algo que custava R$ 10 mil passa a custar cerca de R$ 10.800.
O investimento teve retorno nominal positivo de 6%. Ainda assim, não acompanhou o aumento de 8% no custo. O saldo ganhou R$ 600, enquanto a referência de compra ficou R$ 800 mais cara.
Isso é perda de poder de compra.
Valor nominal é o número de reais. Valor real compara o que esse número compra em relação a outro momento. Os dois são necessários: contas são pagas em valores nominais, mas metas dependem dos preços existentes na data do pagamento.
Inflação não significa que todos os preços subam na mesma proporção. Ela representa a variação de preços de uma cesta de bens e serviços. Alguns itens podem subir mais, outros menos e alguns até cair.
Para quem poupa e investe, a consequência é direta: guardar o mesmo número por muitos anos não preserva automaticamente a capacidade de compra.
O IPCA mede uma cesta; não copia o orçamento de cada família
O IPCA, calculado pelo IBGE, acompanha a variação de preços de uma cesta representativa para determinados grupos de famílias e áreas pesquisadas. Ele é uma referência oficial importante para observar a inflação no país.
Isso não significa que cada pessoa experimentará exatamente a mesma variação.
Uma família que destina grande parte da renda a aluguel, escola e medicamentos pode sentir aumentos diferentes de outra que possui imóvel próprio e não tem essas despesas. As duas vivem na mesma economia, mas os pesos de seus orçamentos não são idênticos.
Essa diferença não invalida o índice. Ela apenas separa duas medidas:
- inflação oficial: acompanha uma cesta e uma metodologia públicas;
- variação do orçamento pessoal: depende do que cada família compra e do peso de cada despesa.
Para decisões gerais, o índice oferece uma referência consistente. Para uma meta específica, vale observar também o preço do item que será comprado.
A sua meta pode encarecer mais que a média
Imagine um curso que custa R$ 30 mil hoje. A pessoa possui R$ 30 mil investidos e pretende se matricular em três anos.
Ao final do período, a simulação mostra R$ 36 mil. O saldo cresceu R$ 6 mil. Porém, o preço do curso passou para R$ 38 mil.
| Medida | Hoje | Em três anos |
|---|---|---|
| Dinheiro disponível | R$ 30.000 | R$ 36.000 |
| Preço do curso | R$ 30.000 | R$ 38.000 |
| Distância para a meta | R$ 0 | faltam R$ 2.000 |
Não é preciso que exista erro no investimento. O curso pode ter encarecido por professores, câmbio, materiais, demanda ou outras condições próprias. A inflação geral ajuda a formar uma referência, mas a “inflação da meta” pode seguir outro caminho.
O mesmo vale para imóvel, automóvel, reforma e viagem internacional. Cada objetivo possui preços e fatores específicos.
A pergunta prática deixa de ser apenas “quanto meu dinheiro rendeu?” e passa a incluir “quanto o que eu quero comprar encareceu?”.
Isso também muda a revisão. Se o preço da meta cresce mais depressa, as alternativas não se resumem a buscar mais risco. Pode ser necessário aumentar aportes, alongar prazo, ajustar o objetivo ou combinar essas mudanças.
Ganhar da inflação exige uma conta diferente da subtração intuitiva
Retorno real procura responder quanto restou de crescimento depois de considerar a inflação.
Para percentuais pequenos, subtrair inflação da rentabilidade produz uma aproximação. Se o retorno foi 10% e a inflação 6%, a conta intuitiva indicaria aproximadamente 4%.
O cálculo exato é multiplicativo:
Retorno real = (1 + retorno nominal) ÷ (1 + inflação) − 1
Com 10% de retorno nominal e 6% de inflação:
1,10 ÷ 1,06 − 1 ≈ 3,77%
O resultado mostra o ganho além do novo custo, pois os percentuais atuam sobre bases diferentes. Um item de R$ 10 mil que sobe 6% passa a R$ 10.600; um saldo que sobe 10% chega a R$ 11 mil. Depois de pagar R$ 10.600, restam R$ 400 — 3,77% do novo preço, não 4%.
Na vida real, ainda pode ser necessário descontar custos e impostos antes de comparar com a inflação. Assim, existem três perguntas em sequência:
- Quanto o saldo cresceu antes das deduções?
- Quanto permaneceu depois de custos e impostos aplicáveis?
- Quanto esse resultado líquido representa depois do aumento dos preços?
O guia sobre taxas e custos dos investimentos aprofunda a segunda pergunta. Aqui, o essencial é não comparar inflação com um retorno bruto que nunca ficará integralmente com o investidor.
Retorno real positivo também não transforma qualquer produto em boa escolha. Risco, prazo, liquidez e adequação ao perfil de investidor continuam existindo.
Aportes e rendimentos aumentam o saldo por motivos diferentes
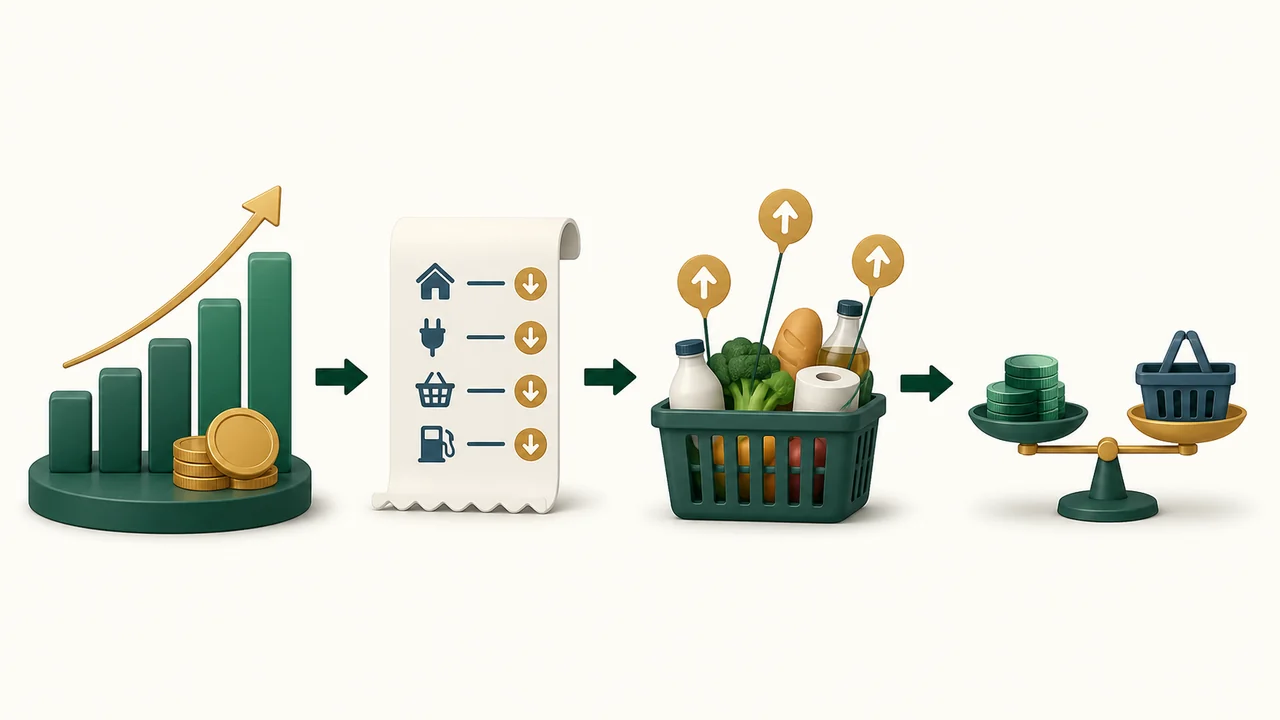
Uma pessoa começa com R$ 5.000 e acrescenta R$ 500 ao fim de cada mês durante um ano. Suponha, apenas para visualizar o mecanismo, rendimento constante de 0,5% ao mês, sem custos ou impostos.
Ao final de doze meses, o saldo seria próximo de R$ 11.476.
Desse total:
- R$ 5.000 vieram do capital inicial;
- R$ 6.000 vieram de doze aportes de R$ 500;
- aproximadamente R$ 476 vieram do rendimento do cenário.
O patrimônio aumentou R$ 6.476, mas não foi “os juros” que produziram tudo. A maior parte veio de dinheiro novo colocado pela pessoa.
Essa separação é especialmente importante no começo. Quando o saldo ainda é pequeno, o aporte pode ter impacto maior que pequenas diferenças de taxa. Com o tempo e uma base maior, a composição pode ganhar peso — desde que o capital permaneça investido e as hipóteses de retorno se realizem.
A contribuição mensal precisa caber na vida real. Se for necessário resgatar todo mês para pagar despesas, a simulação não descreve um plano sustentável. Quando faltarem proteção e liquidez para imprevistos, o guia sobre reserva de emergência trata dessa base.
Taxa e período precisam falar a mesma língua
Uma taxa de 1% ao mês não deve ser comparada diretamente com 10% ao ano como se os números tivessem o mesmo período. Também não basta multiplicar sempre a taxa mensal por doze, porque a composição pode alterar o equivalente anual.
Por exemplo, 1% ao mês composto por doze meses corresponde a aproximadamente 12,68% ao ano:
(1,01)^12 − 1 ≈ 12,68%
Isso não significa que um investimento que rendeu 1% num mês renderá essa taxa todos os meses. A conta apenas converte uma hipótese constante para outra unidade de tempo.
O mesmo cuidado vale para inflação. Retorno de um mês deve ser comparado com inflação do mesmo intervalo; retorno anual, com inflação anual correspondente. Misturar períodos pode produzir uma conclusão matematicamente organizada e economicamente errada.
A mesma composição pode aumentar uma dívida
Juros compostos não são bons nem ruins por natureza. São um mecanismo. A consequência depende de qual lado da operação a pessoa ocupa, da taxa, do tempo, dos pagamentos e das regras do contrato.
Considere uma dívida hipotética de R$ 5.000 com encargos de 5% ao mês sobre o saldo, sem pagamento no período.
Depois de um mês, o valor passa para R$ 5.250. No mês seguinte, os 5% já incidem sobre R$ 5.250, acrescentando R$ 262,50. O saldo chega a R$ 5.512,50.
| Momento | Base | Encargo hipotético de 5% | Novo saldo |
|---|---|---|---|
| Início | — | — | R$ 5.000,00 |
| Mês 1 | R$ 5.000,00 | R$ 250,00 | R$ 5.250,00 |
| Mês 2 | R$ 5.250,00 | R$ 262,50 | R$ 5.512,50 |
Contratos reais podem usar regras, tarifas, impostos, pagamentos mínimos e formas de cálculo diferentes. O exemplo não descreve toda dívida; mostra por que a base pode aumentar quando encargos são incorporados ao saldo.
A decisão sobre priorizar, negociar ou quitar obrigações pertence ao próximo guia, Dívidas antes de investir. Aqui, basta reconhecer que o tempo também pode trabalhar contra o orçamento.
Uma perda muda a base necessária para recuperar
Se R$ 10 mil caem 20%, o saldo passa para R$ 8 mil. Para voltar a R$ 10 mil, não basta subir 20%.
O ganho necessário é de R$ 2 mil sobre uma base de R$ 8 mil:
R$ 2.000 ÷ R$ 8.000 = 25%
Para a meta, a consequência é direta: a queda ocorreu sobre R$ 10 mil; a recuperação começa em R$ 8 mil. A diferença vem das bases, não dos juros compostos.
O exemplo não ensina a esperar recuperação nem a assumir mais risco. Ele mostra por que uma taxa positiva posterior não apaga automaticamente uma perda anterior.
Simulação serve para testar o plano, não para confirmar esperança
Uma boa simulação não precisa produzir um número impressionante. Ela precisa revelar de quais hipóteses o resultado depende.
Em vez de usar uma única taxa, construa pelo menos três cenários educativos:
- conservador: retorno menor, inflação ou custo da meta maior;
- intermediário: hipóteses centrais, sem tratá-las como previsão;
- favorável: retorno maior ou inflação menor, ainda sem garantia.
Depois altere uma variável por vez. O que acontece se o aporte cair durante seis meses? E se o objetivo encarecer mais? E se custos reduzirem o retorno? Qual ajuste seria necessário no prazo ou no valor da meta?
A Calculadora do Cidadão, do Banco Central, e a Calculadora do Investidor, do Portal do Investidor/CVM, podem apoiar simulações. Os resultados dependem dos dados inseridos; não substituem a análise do produto nem garantem taxas futuras.
O erro mais comum não está na calculadora. Está em tratar a hipótese escolhida como destino.
Meta em reais de hoje: compare o saldo com aquilo que ele precisa pagar
Escolha um objetivo real e registre estas informações:
| Campo | O que anotar |
|---|---|
| Objetivo | O que será comprado ou pago? |
| Valor hoje | Quanto custa agora? |
| Prazo | Quando o dinheiro será necessário? |
| Hipótese de aumento | Quanto o preço da meta pode mudar? |
| Valor futuro da meta | Quanto talvez seja necessário na data? |
| Capital atual | Quanto já existe? |
| Aportes | Quanto será acrescentado no período? |
| Resultado nominal | Quanto a simulação mostra em reais futuros? |
| Custos e impostos | O que pode reduzir o saldo disponível? |
| Comparação final | O resultado acompanha o custo projetado da meta? |
Depois, faça duas contas separadas:
- Quanto foi colocado: capital inicial mais aportes.
- Quanto foi produzido: saldo final menos o dinheiro colocado, depois das deduções consideradas.
Por fim, compare o saldo disponível com o preço futuro estimado do objetivo.
Se a simulação chegar a R$ 36 mil e a meta a R$ 38 mil, o plano ainda tem uma diferença de R$ 2 mil. Essa informação não manda buscar uma taxa maior. Ela permite escolher conscientemente entre aporte, prazo, escopo da meta e risco.
Os R$ 23 mil contam apenas metade da história
Quando a família voltou a olhar a reforma, poderia concluir que ganhou R$ 3 mil. O extrato sustentava essa leitura: R$ 20 mil viraram R$ 23 mil.
O orçamento de R$ 25 mil revelou a outra metade. O dinheiro aumentou nominalmente, mas perdeu capacidade de cumprir aquela função. A referência correta não era apenas o saldo antigo; era a cozinha que precisava ser paga.
Isso muda a pergunta para qualquer plano. Além de “quanto meu dinheiro rendeu?”, passam a importar “quanto veio dos meus aportes?”, “quanto restou depois de custos e impostos?” e “quanto o meu objetivo encareceu?”.
Seu dinheiro cresce de verdade para uma meta quando o aumento do saldo preserva ou amplia aquilo que ele consegue comprar.
Perguntas frequentes
Juros compostos são sempre melhores que juros simples?
Não por definição. Os compostos reinvestem resultados sobre uma base acumulada; os simples mantêm a base original. A consequência depende da taxa, do prazo, dos custos, do risco e de qual lado da operação a pessoa ocupa.
Quanto tempo leva para os juros compostos fazerem diferença?
Não existe prazo universal. O efeito depende do capital, da taxa, dos aportes, da permanência dos rendimentos e das perdas. Taxas maiores aceleram a composição, mas normalmente precisam ser analisadas junto com riscos maiores ou condições específicas.
Se meu investimento rendeu mais que zero, ganhei poder de compra?
Não necessariamente. O saldo pode crescer menos que a inflação ou menos que o preço da meta. Também é preciso observar custos e impostos aplicáveis.
O que é retorno real?
É o crescimento do dinheiro depois de considerar a inflação. Para uma medida mais útil ao investidor, o retorno comparado deve refletir também os custos e impostos que reduziram o saldo disponível.
O IPCA representa exatamente a minha inflação?
Não. O IPCA mede uma cesta representativa segundo metodologia do IBGE. A variação do orçamento de cada família pode ser diferente conforme os itens consumidos e seus pesos, sem que isso invalide o índice oficial.
Juros compostos também aumentam dívidas?
Podem aumentar quando os encargos são incorporados ao saldo e passam a integrar a base dos períodos seguintes. A forma concreta depende do contrato, da taxa, dos pagamentos e de outros encargos.
Longo prazo garante que o investimento ganhará da inflação?
Não. O tempo amplia os resultados que efetivamente ocorrerem. Retorno, custos, perdas e inflação podem seguir caminhos diferentes, e nenhuma simulação garante o futuro.
Fontes oficiais para continuar estudando
As referências abaixo ajudam a confirmar e aprofundar os conceitos de inflação, poder de compra, composição e simulação financeira. Não foram utilizados dados atuais de inflação ou rentabilidade neste artigo; os percentuais são exemplos hipotéticos.