Dívidas antes de investir
Marcelo abriu dois aplicativos na mesma noite.
No primeiro, viu R$ 6.000 investidos. O saldo havia crescido cerca de R$ 58 no mês. A tela verde parecia confirmar que ele finalmente estava avançando.
No segundo, consultou uma dívida que ainda não havia conseguido encerrar. Entre juros e encargos, o saldo tinha aumentado R$ 280 no mesmo período.
As duas informações eram verdadeiras. O investimento havia rendido. A dívida também havia crescido. Mas, quando Marcelo olhava apenas para o aplicativo de investimentos, enxergava uma melhora que seu patrimônio inteiro não confirmava.
Naquela noite, a pergunta deixou de ser “meu investimento está rendendo?” e passou a ser outra:
o que está acontecendo com minha posição financeira depois que ativos e dívidas entram na mesma conta?
Ter uma dívida não torna todo investimento errado
Uma dívida é um compromisso financeiro. Um investimento é um ativo que pode preservar valor, gerar renda ou buscar valorização. A simples presença dos dois não revela qual deles deve receber o próximo real.
Uma pessoa pode ter um financiamento imobiliário de longo prazo, com parcelas compatíveis com a renda, e ainda construir uma reserva para imprevistos. Outra pode manter dinheiro aplicado enquanto o rotativo do cartão cresce rapidamente. Embora ambas tenham dívida e investimento, elas não vivem a mesma situação.
Por isso, “tenho uma dívida” é apenas o começo da análise. Ainda é preciso perguntar:
- qual é o custo efetivo dessa dívida;
- quanto tempo ela permanecerá aberta;
- que consequência existe se a parcela não for paga;
- quanto ela compromete do orçamento;
- qual função o dinheiro investido cumpre;
- quanta liquidez a pessoa precisa preservar;
- e qual retorno seria razoável esperar do investimento, depois de custos, tributos e riscos.
Uma dívida cara pode consumir patrimônio mais depressa do que um investimento razoável consegue repor. Mas usar todo o dinheiro disponível para eliminá-la também pode deixar a pessoa sem nenhuma defesa contra a próxima despesa urgente.
A decisão não nasce de uma frase pronta. Nasce da relação entre essas variáveis.
O investimento subiu, mas o patrimônio líquido piorou
Patrimônio líquido é uma fotografia simples:
ativos menos dívidas.
Se alguém possui R$ 10.000 investidos e deve R$ 8.000, seu patrimônio líquido financeiro, olhando apenas esses dois itens, é de aproximadamente R$ 2.000.
Agora imagine que, em um mês, o investimento aumente R$ 100, enquanto a dívida cresce R$ 400.
- ativos: de R$ 10.000 para R$ 10.100;
- dívida: de R$ 8.000 para R$ 8.400;
- patrimônio líquido: de R$ 2.000 para R$ 1.700.
O investimento apresentou resultado positivo. Ainda assim, a posição líquida piorou R$ 300.
Isso não transforma o investimento em erro por definição. Mostra apenas que avaliá-lo isoladamente pode esconder a força que atua do outro lado. O rendimento visível na tela não cancela automaticamente o custo acumulado no contrato de crédito.
A pergunta prática é: quanto meu ativo cresceu e quanto minha obrigação cresceu no mesmo intervalo?
Dívidas com o mesmo saldo podem pedir prioridades diferentes
O valor devido importa, mas não conta a história completa.
O rotativo do cartão e o cheque especial costumam ser linhas de curto prazo, com custo elevado e capacidade de crescer rapidamente. Um empréstimo pessoal possui contrato, prazo e condições próprios. Um financiamento de veículo ou imóvel pode ter custo menor do que essas linhas, mas envolve um bem dado em garantia e consequências específicas em caso de inadimplência.
Até duas dívidas da mesma modalidade podem ser diferentes. A taxa, os seguros, as tarifas, o prazo restante e a possibilidade de antecipação alteram o custo real.
Por isso, classificar uma dívida apenas pelo nome é insuficiente. Para cada uma, registre pelo menos:
| Informação | O que ela ajuda a entender |
|---|---|
| Saldo devedor | Quanto ainda precisa ser pago hoje |
| CET ou taxa informada | Quanto o crédito efetivamente custa |
| Parcela | Quanto a dívida pressiona o orçamento mensal |
| Prazo restante | Por quanto tempo a obrigação continuará |
| Garantia | Que bem ou direito pode estar ligado ao contrato |
| Consequência do atraso | O que acontece se o pagamento não ocorrer |
| Condição de antecipação | Quanto pode ser reduzido ao pagar antes |
| Possibilidade de renegociação ou portabilidade | Se a estrutura do contrato pode mudar |
Esse mapa evita dois atalhos perigosos: tratar toda dívida como emergência idêntica ou considerar uma dívida tranquila apenas porque sua parcela cabe no mês.
O CET mostra mais do que a taxa anunciada
A taxa de juros é uma parte do preço do crédito. O Custo Efetivo Total, ou CET, procura reunir o custo da operação considerando também encargos e despesas previstos na contratação, como tarifas, tributos, seguros e outros componentes aplicáveis.
Na prática, isso significa que duas propostas com a mesma taxa destacada podem ter custos efetivos diferentes.
Suponha que uma instituição apresente juros menores, mas inclua tarifa e seguro na operação. Outra mostra uma taxa nominal um pouco maior, porém sem os mesmos acréscimos. Comparar apenas o número mais chamativo pode levar à conclusão errada.
O CET deve ser informado na contratação das operações alcançadas pelas regras aplicáveis. Ainda assim, vale conferir o contrato, a periodicidade da taxa e o valor total a pagar. Taxa mensal, taxa anual, parcela e custo total respondem a perguntas diferentes.
Ao organizar prioridades, não pergunte apenas “qual dívida tem a maior taxa?”. Pergunte também:
qual é o custo efetivo, quanto tempo ele continuará incidindo e que impacto esse contrato produz no meu caixa e no meu patrimônio?
Evitar um custo contratado não é o mesmo que buscar um retorno esperado
Considere um exemplo hipotético. Uma pessoa possui R$ 5.000 disponíveis e uma dívida de R$ 5.000 cujo custo é de 5% ao mês. Ao mesmo tempo, avalia um investimento que poderia render 0,8% no mês, antes de impostos.
Se os R$ 5.000 permanecerem investidos por um mês nesse cenário:
- a dívida passaria de R$ 5.000 para R$ 5.250;
- o investimento passaria de R$ 5.000 para R$ 5.040, antes de tributação e eventuais custos.
A diferença entre os movimentos seria de R$ 210 contra a posição líquida da pessoa.
Os percentuais são hipotéticos e contratos reais variam. O exemplo serve para mostrar uma assimetria: o custo da dívida decorre de uma obrigação contratual conhecida pelas condições do contrato, enquanto o retorno de muitos investimentos é esperado, pode variar e pode ser reduzido por impostos, taxas ou perdas.
Mesmo em uma aplicação com regra de remuneração conhecida, ainda é necessário comparar datas, liquidez, tributação, risco do emissor e condições de saída. Em renda variável, a incerteza é ainda mais evidente.
Quitar ou amortizar uma dívida pode evitar parte de um custo futuro. Investir busca um resultado que depende da estrutura escolhida. Os dois movimentos não devem ser comparados como se fossem promessas equivalentes.
A parcela mostra se cabe; o total mostra quanto custa
Uma renegociação pode aliviar o mês e, ao mesmo tempo, alongar a obrigação.
Imagine duas propostas hipotéticas para reorganizar o mesmo saldo:
- uma parcela de R$ 620 por 12 meses, totalizando R$ 7.440;
- uma parcela de R$ 299 por 36 meses, totalizando R$ 10.764.
A segunda parcela é mais fácil de encaixar no orçamento. Isso pode ser decisivo para alguém que precisa interromper atrasos e recuperar previsibilidade. Porém, ela não é automaticamente mais barata. O prazo maior eleva o total do exemplo.
Portanto, uma parcela menor pode resolver um problema de fluxo de caixa sem resolver da mesma forma o problema de custo. Antes de aceitar, confira:
- quantas parcelas existirão;
- qual será o total pago;
- qual é o CET;
- se há entrada, tarifa ou seguro;
- se a dívida anterior será realmente encerrada;
- e quais são as condições para antecipar pagamentos depois.
Uma proposta pode ser útil por tornar o pagamento viável. A escolha só precisa reconhecer o preço dessa viabilidade.
O credor não compartilha o risco do seu investimento
Agora pense em alguém que mantém uma dívida porque espera ganhar mais investindo em ações.
A dívida continua vencendo nas datas contratadas. Se a carteira cair 20%, a prestação não cai junto. O credor não absorve uma parte da perda e não espera o mercado se recuperar.
Isso não significa que seja sempre errado investir enquanto existe um financiamento ou empréstimo. Significa que comparar custo contratado com retorno incerto exige considerar o cenário desfavorável, não apenas a média desejada.
Três perguntas deixam o risco mais visível:
- Se o investimento cair, a dívida continuará cabendo no orçamento?
- Se eu precisar do dinheiro antes, conseguirei resgatá-lo sem perda relevante?
- Se minha renda diminuir, qual obrigação chegará primeiro?
Quando a estratégia só funciona se o investimento subir, o plano depende de um resultado que a pessoa não controla.
Usar toda a reserva pode eliminar uma dívida e recriar outra
Existe outra assimetria importante: dívida custa, mas liquidez protege.
Imagine alguém com R$ 7.000 guardados e uma dívida de R$ 6.000. A pessoa usa os R$ 6.000 para quitar o contrato e mantém apenas R$ 1.000 disponíveis.
Pouco depois, surge um reparo de R$ 2.500 no carro usado para trabalhar. Como restou R$ 1.000, ela precisa financiar os outros R$ 1.500.
A conclusão não é que pagar a dívida anterior foi errado. É que a decisão também precisava considerar a função do dinheiro guardado e a probabilidade de novas despesas essenciais.
Não existe um valor mínimo universal que toda pessoa deva preservar antes de reduzir dívidas. A necessidade muda conforme estabilidade da renda, pessoas dependentes, saúde, moradia, transporte, seguros disponíveis e facilidade de recuperar o caixa.
Por isso, os extremos podem falhar:
- manter toda a reserva enquanto uma dívida muito cara cresce pode deteriorar rapidamente o patrimônio;
- usar toda a liquidez para quitar a dívida pode tornar o próximo imprevisto uma nova operação de crédito.
Uma saída possível é trabalhar em camadas: preservar uma proteção compatível com os riscos imediatos, reduzir a dívida mais destrutiva e recompor a reserva conforme a margem mensal melhora. A proporção depende dos números reais, não de uma fórmula igual para todos.
Para aprofundar esse lado da decisão, veja Reserva de emergência: como calcular, construir e usar sem culpa.
Garantia e consequência também entram na prioridade
Uma dívida com garantia pode ter taxa inferior à de um crédito sem garantia. Isso não a torna irrelevante.
Em um financiamento de veículo, por exemplo, o carro pode estar diretamente ligado ao contrato. Se ele for indispensável para produzir renda, a consequência operacional de perder o bem merece atenção. Em um financiamento imobiliário, moradia, prazo e patrimônio estão conectados à obrigação.
Do outro lado, uma dívida sem garantia pode ter custo muito mais alto e crescer mais depressa. Não existe uma ordem pronta que ignore essas diferenças.
Ao comparar duas dívidas, observe ao mesmo tempo:
- velocidade de crescimento do saldo;
- risco de interrupção de um serviço ou perda de um bem essencial;
- impacto da parcela no orçamento;
- estágio de atraso e condições de regularização;
- possibilidade real de negociar ou antecipar.
A taxa continua importante. Ela apenas não trabalha sozinha.
Avalanche e bola de neve são métodos, não leis
Dois métodos são frequentemente usados para ordenar várias dívidas.
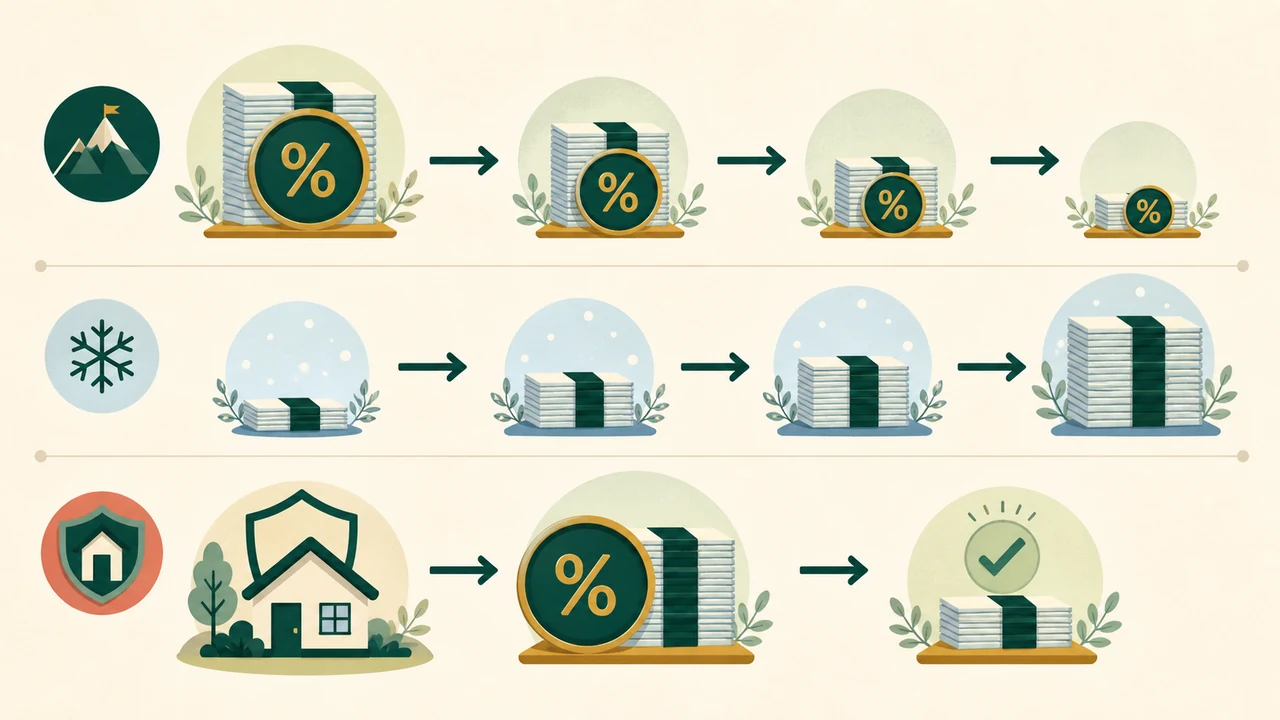
No método da avalanche, a prioridade costuma ir para a dívida de maior custo, enquanto as demais recebem os pagamentos necessários. A lógica é reduzir primeiro o custo financeiro mais pesado.
No método da bola de neve, a menor dívida é encerrada primeiro. A liberação de uma parcela e a sensação de progresso podem ajudar algumas pessoas a sustentar o plano.
Também é possível combinar critérios. Uma dívida pequena pode ser encerrada para liberar caixa, enquanto uma dívida cara recebe a maior parte do esforço. Uma obrigação ligada à moradia ou ao trabalho pode ganhar urgência por sua consequência, mesmo sem ter a maior taxa.
O método é útil quando ajuda a executar. Ele deixa de ser útil quando oculta custo, garantia ou risco.
Renegociar pode mudar a parcela, o custo ou os dois
Renegociação não é sinônimo automático de desconto. Ela pode alterar taxa, prazo, parcela, garantias e custo total.
Se a nova condição reduz juros e mantém um prazo razoável, a posição pode melhorar. Se apenas estende o pagamento, a parcela cai, mas o total pode aumentar. Por isso, solicite a proposta completa e compare o saldo atual com o valor final da nova operação.
A portabilidade de crédito também pode permitir a transferência de uma dívida entre instituições em busca de condições melhores, conforme as regras aplicáveis. Para avaliar uma proposta, é necessário obter informações como saldo devedor, parcelas restantes, taxa e prazo. Compare o CET e o custo total, não apenas a oferta de uma prestação menor.
Já a liquidação antecipada, total ou parcial, pode reduzir proporcionalmente juros e demais acréscimos nas situações previstas pela legislação e pelo contrato. Antes de usar dinheiro para amortizar, peça o valor atualizado e descubra se o pagamento reduzirá o prazo, a parcela ou ambos.
A fotografia da dívida mostra o que compete com o investimento
Antes de decidir o destino do próximo valor disponível, coloque todas as obrigações na mesma página.
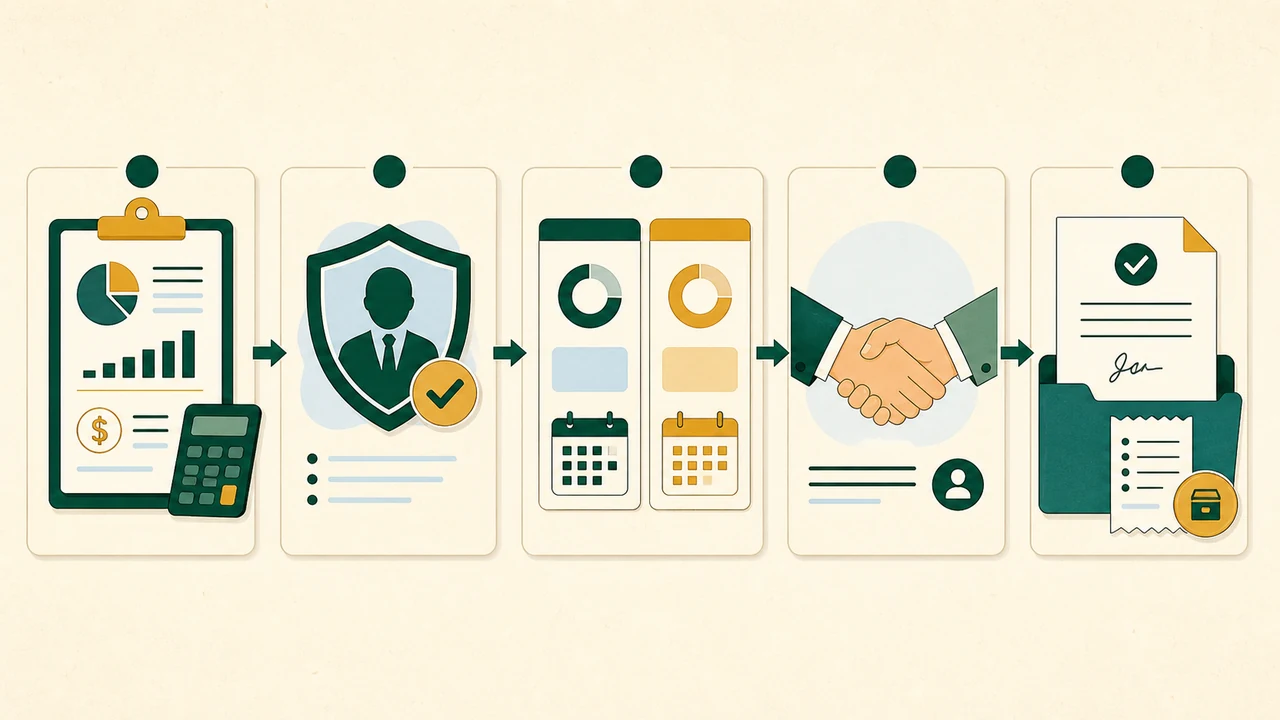
1. Reconstrua cada dívida
| Dívida | Saldo atual | CET ou taxa | Parcela | Prazo | Garantia ou consequência | Pode reduzir ou transferir? |
|---|---|---|---|---|---|---|
| Dívida 1 | ||||||
| Dívida 2 | ||||||
| Dívida 3 |
Não estime quando o dado estiver disponível no contrato ou no canal oficial da instituição. Se houver dúvida sobre operações registradas em seu nome, o relatório de Empréstimos e Financiamentos do Registrato, alimentado pelo Sistema de Informações de Créditos, pode ajudar a conferir os vínculos existentes. Os valores e datas do relatório precisam ser interpretados conforme as orientações do Banco Central.
2. Identifique a função do dinheiro disponível
Separe o valor que está realmente livre daquele que já protege aluguel, alimentação, saúde, transporte, tributos ou uma despesa próxima.
Dinheiro investido não é necessariamente dinheiro disponível para qualquer finalidade. Pode existir prazo, oscilação, carência, tributação ou uma função essencial ligada a ele.
3. Compare movimentos equivalentes
Registre:
- quanto da dívida poderia ser reduzido hoje;
- qual custo futuro essa redução evitaria;
- qual investimento está sendo considerado;
- se o retorno é contratado ou apenas esperado;
- quais riscos, custos e tributos existem;
- quando o dinheiro poderia voltar;
- e quanta liquidez permaneceria depois da decisão.
Essa comparação não prevê o futuro. Ela impede que um rendimento isolado seja comparado com uma dívida cuja força ficou fora da tela.
O Raio-X Financeiro ajuda a reunir os números antes da escolha
Quando renda, despesas, parcelas, dívidas e investimentos aparecem em aplicativos diferentes, a decisão pode parecer mais confusa do que realmente é.
O Raio-X Financeiro Pessoal JILHUB foi criado para reunir essas informações em uma visão única. Ele permite organizar entradas, gastos, compromissos e saldos antes de decidir quanto pode ser destinado à redução de dívidas, à liquidez imediata ou aos investimentos.
A ferramenta é educativa. Ela não escolhe por você nem substitui a leitura dos contratos. Seu papel é tornar visível o que compete pelo mesmo dinheiro.
Quando investir com dívida pode não ser uma contradição
Existem situações em que dívida e investimento podem coexistir dentro de um plano coerente.
Isso pode ocorrer quando a obrigação possui custo administrável, parcela compatível com a renda e risco conhecido; quando a pessoa mantém liquidez para despesas essenciais; ou quando o investimento cumpre uma função que não deveria ser desmontada sem avaliar consequências.
Também pode existir uma contribuição com contrapartida do empregador, um objetivo de longo prazo ou uma pequena quantia destinada à aprendizagem. Nenhum desses elementos decide sozinho. Todos precisam ser comparados com o custo e o risco de manter a dívida aberta.
Uma contribuição pequena para aprender não justifica ignorar um saldo que cresce rapidamente. Da mesma forma, a existência de um financiamento organizado não proíbe automaticamente toda construção de patrimônio.
A pergunta mais precisa é:
o investimento cabe depois que a dívida, a liquidez e o risco foram considerados — ou ele apenas cria uma aparência de progresso enquanto o saldo líquido piora?
Um plano simples para transformar comparação em ação
Depois de montar o mapa, escolha uma ação que possa ser verificada.
- Confirme saldos, CET, parcelas e prazos em canais oficiais.
- Identifique dívidas que crescem rapidamente ou ameaçam algo essencial.
- Defina quanta liquidez precisa permanecer acessível no curto prazo.
- Solicite valores para quitação ou amortização antecipada, quando aplicável.
- Compare propostas de renegociação e portabilidade pelo custo total.
- Direcione o valor disponível conforme custo, consequência e capacidade real de manter o plano.
- Marque uma data para revisar os saldos e a margem mensal.
Se o orçamento não comporta as obrigações básicas, o problema já não é escolher entre dívida e investimento. A prioridade passa a ser recuperar capacidade de pagamento, interromper novas contratações evitáveis e buscar negociação ou orientação adequada.
A tela dos R$ 58 agora conta outra história
O investimento de Marcelo realmente havia aumentado cerca de R$ 58. Esse resultado não desapareceu quando ele abriu o aplicativo da dívida.
O que mudou foi o enquadramento.
Os R$ 280 acrescentados à obrigação mostraram que o progresso não podia ser medido por uma única tela. Enquanto o ativo avançava um pouco, o passivo avançava mais. A posição líquida recuava.
Isso não transforma toda dívida em proibição de investir. Também não transforma todo investimento em justificativa para manter uma dívida aberta. A prioridade depende de custo, prazo, risco, consequência e da função que o dinheiro precisa cumprir.
Depois de colocar os dois aplicativos na mesma conta, Marcelo não recebeu uma fórmula pronta. Recebeu algo mais útil: uma pergunta que podia responder com seus próprios dados.
Se eu destinar o próximo real a esta escolha, minha posição financeira fica mais resistente ou apenas parece mais promissora em uma tela isolada?
Perguntas frequentes
Preciso quitar todas as dívidas antes de começar a investir?
Não existe uma regra universal. Compare o CET, o prazo, a consequência do atraso, a liquidez necessária e o risco do investimento. Dívidas caras e crescentes costumam exigir atenção rápida, enquanto obrigações organizadas e de custo administrável podem coexistir com alguns objetivos financeiros.
É melhor usar toda a reserva para pagar uma dívida cara?
Nem sempre. Reduzir uma dívida cara pode evitar custos relevantes, mas eliminar toda a liquidez pode fazer um imprevisto gerar novo crédito. Avalie quais despesas essenciais podem surgir e quanto tempo levaria para recompor o caixa.
Posso comparar a taxa da dívida diretamente com a rentabilidade do investimento?
A comparação é útil, mas precisa respeitar diferenças. O custo da dívida segue o contrato; o retorno do investimento pode ser esperado, variável, tributado e sujeito a custos ou perdas. Compare também prazo, risco e liquidez.
Uma parcela menor significa uma renegociação melhor?
Não necessariamente. A parcela pode cair porque o prazo aumentou. Confira o CET, o número de parcelas, o total a pagar e se existem novas tarifas, seguros ou garantias.
Vale a pena antecipar parcelas?
A liquidação antecipada pode reduzir proporcionalmente juros e acréscimos conforme a legislação e o contrato. Peça o cálculo atualizado e confira se a operação reduzirá o prazo, a parcela ou ambos antes de decidir.
O que é o Registrato e como ele ajuda?
O Registrato é um sistema do Banco Central que permite consultar relatórios, entre eles informações sobre empréstimos e financiamentos registrados no Sistema de Informações de Créditos. Ele ajuda a conferir vínculos, mas não substitui o contrato nem os dados atualizados fornecidos pela instituição.
E se eu não conseguir pagar nem as despesas essenciais e as parcelas?
Nesse caso, investir deixa de ser a decisão imediata. Organize o orçamento, interrompa a criação de novas dívidas quando possível, procure os canais oficiais dos credores e use mecanismos públicos de orientação e negociação. Situações de superendividamento podem exigir apoio especializado de órgãos de defesa do consumidor.
Fontes oficiais para continuar estudando
Informações regulatórias e legais conferidas em 2 de setembro de 2026.
- Banco Central — cuidados ao contratar uma operação de crédito e importância do CET
- Conselho Monetário Nacional — Resolução nº 4.881/2020 sobre o Custo Efetivo Total
- Banco Central — Registrato
- Banco Central — Relatório de Empréstimos e Financiamentos (SCR)
- Banco Central — portabilidade de crédito
- Banco Central — diferença entre liquidação antecipada e portabilidade
- Banco Central — liquidação antecipada
- Código de Defesa do Consumidor — Lei nº 8.078/1990
- Lei nº 14.181/2021 — prevenção e tratamento do superendividamento
- Consumidor.gov.br — serviço público para interlocução entre consumidores e empresas